

Доходность казначейских облигаций США на 10 лет выросла до 5,3% на фоне роста инфляции, что возродило опасения по поводу повышения ставок ФРС
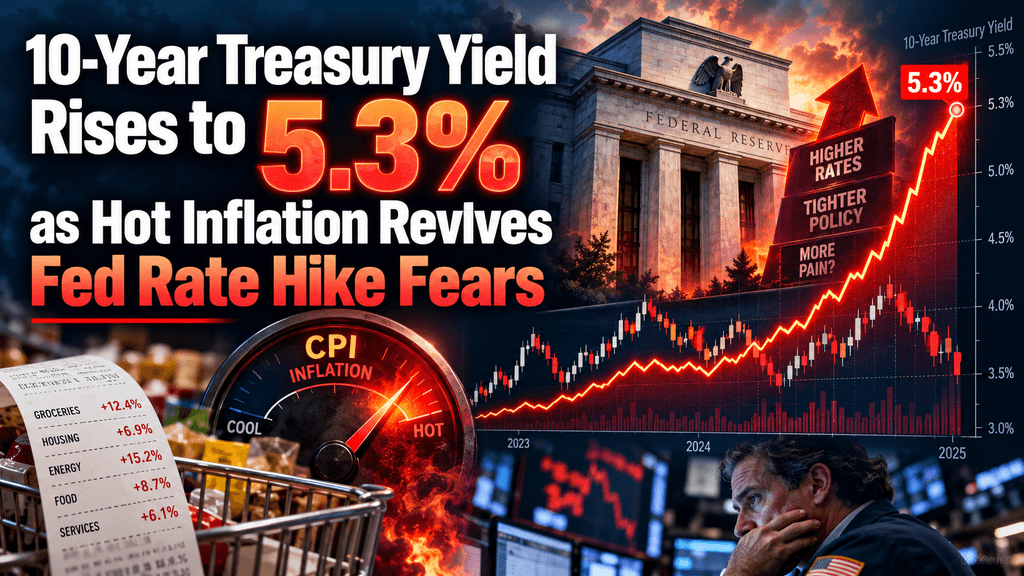
Доходность казначейских облигаций США на 10 лет выросла до 5,3% на фоне роста инфляции и ожиданий повышения ставок
Рынок государственных облигаций США передал четкий сигнал 14 октября 2026 года. После публикации данных о потребительских ценах за сентябрь, превысивших ожидания, доходность базового 10-летнего казначейского векселя подскочила до 5,33 процента, прежде чем стабилизироваться около 5,3 процента в начале торгов, согласно рыночным данным, представленным на основных финансовых платформах. Это движение продолжило многомесячный рост, который привел доходность к уровням, не зафиксированным с начала 2000-х годов. Основную роль в ускорении инфляции сыграли цены на энергоносители, особенно на бензин, а также рост общих ценовых давлений в секторе услуг и жилья. Трейдеры немедленно пересчитали вероятность дополнительных действий Федеральной резервной системы: вероятность повышения ставки на встрече в конце октября резко выросла с низких двадцатых процентов до 40 процентов или выше в течение нескольких часов после публикации отчета.
Паттерн подчеркивает, как устойчивая инфляция, высокие энергетические расходы, связанные с геополитической напряженностью, значительные федеральные заимствования и сильный спрос на капитал со стороны инфраструктуры искусственного интеллекта объединяются, чтобы удерживать долгосрочные затраты на заимствование на высоком уровне. Рынки уже повысили доходности через сентябрь и начало октября, ожидая, что процентные ставки останутся ограничительными дольше. Последние данные по инфляции укрепили эти опасения и вызвали быструю реакцию на акциях, долларе и кредитных рынках. Последний рост доходности казначейских облигаций США на 10 лет до уровня 5,3% отражает оценку рынка, согласно которой инфляция остается слишком высокой по сравнению с целевым показателем ФРС в 2%, что требует более ограничительной политики в течение более длительного периода, с прямыми последствиями для затрат на заимствование, оценки активов и экономической активности по всей территории США.
Ускорение инфляции CPI в сентябре связано с энергией, при этом основные показатели также остаются устойчивыми
Цены на потребительские товары в сентябре выросли на 0,6 процента по сравнению с предыдущим месяцем и на 3,7 процента по сравнению с тем же периодом прошлого года, превысив консенсус-прогноз в 3,6 процента для годового темпа роста, согласно данным Бюро статистики труда. Цены на бензин выросли на 9,1 процента за месяц и составили более половины общего месячного роста индекса всех товаров. Широкая категория энергоносителей выросла на 5,2 процента, что способствовало росту на 20,4 процента за последние двенадцать месяцев. Цены на мазут показали еще более значительный месячный рост. Эти данные были получены на фоне высоких цен на сырую нефть: цена на североморскую нефть марки Brent держалась около 105 долларов за баррель, а западнотехасская средняя — около 95 долларов. Энергетическая составляющая отчета была широко ожидаема в направлении, если не в полной степени по величине, однако ее подтверждение все же повлияло на рынки, поскольку уровень инфляции в целом оставался значительно выше долгосрочной цели ФРС.
Ядерная инфляция, исключающая продукты питания и энергию, выросла на 0,3 процента за месяц и на 2,6 процента год к году, оба показателя выше ожиданий в 0,2 процента и 2,5 процента. Расходы на жилье увеличились на 0,4 процента, прервав предыдущую тенденцию к смягчению, а также внесли вклад подержанные автомобили и одежда. Сочетание устойчивых показателей ядерной инфляции и резкого роста цен на энергию привело к отчету, который не оставляет места для самоуспокоенности как у политиков, так и у инвесторов. Рынки восприняли эти данные как доказательство того, что процесс дезинфляции приостановился, по крайней мере временно, и что может потребоваться дальнейшая корректировка политики для восстановления уверенности в том, что инфляция устойчиво движется к уровню 2 процента. Мгновенная реакция доходности отразила эту оценку.
Рыночное ценообразование на встречи ФРС в октябре и декабре резко изменилось после публикации данных
До выпуска данных CPI за сентябрь данные инструмента CME FedWatch показывали примерно 22-процентную вероятность повышения ставки на четверть процентного пункта на заседании Федерального комитета по операциям на открытом рынке 27–28 октября. В течение нескольких часов после публикации отчета эта вероятность выросла до высоких тридцатых и низких пятидесятых процентов, а затем несколько снизилась, поскольку доходности частично откатились. Цены на движение к концу года также укрепились: рынки присвоили повышенную вероятность как минимум еще одному повышению. Федеральная резервная система уже повысила целевой диапазон для федеральных фондов на 25 базисных пунктов в середине сентября до 3,75–4,00 процента — первого повышения за три года при председателе Кевине Уорше. Чиновники заявили, что дальнейшее сжатие остается возможным, если инфляция останется высокой.
Быстрое изменение ожиданий рынка иллюстрирует, насколько чувствительным остается ценообразование ставок к поступающим данным по инфляции. Краткосрочные доходности, особенно по двухлетним облигациям, также резко выросли, что отражает прямую связь между перспективами краткосрочной политики и ставками по краткосрочным казначейским обязательствам. Аналитики нескольких крупных институтов пересмотрели свои краткосрочные прогнозы, причем некоторые теперь придают более высокую вероятность решению в декабре, даже если на встрече в октябре не будет никаких изменений. Данные эффективно сузили окно для того, чтобы ФРС оставалась на паузе, не рискуя дальнейшим ростом долгосрочных доходностей.
Энергетический шок из-за геополитической напряженности продолжает формировать путь инфляции
Ежемесячный рост цен на бензин на 9,1 процента и общее повышение индекса энергетики на 5,2 процента напрямую связаны с высокими ценами на нефть, поддерживаемыми продолжающимися напряжённостью в Иране и общими рисками для поставок на Ближнем Востоке. Год к году цены на бензин были выше на 34,2 процента, а мазут вырос более чем на 70 процентов. Эти росты влияют на транспортные, отопительные и производственные расходы, создавая вторичные эффекты, которые могут проявиться в основных показателях с задержкой. Цены на дизельное топливо также достигли высоких уровней, вызывая опасения по поводу возможного переноса этих затрат на цены товаров.
Официальные лица Федеральной резервной системы неоднократно указывали на энергетический шок как на ключевую причину, по которой политика может остаться ограничительной. Председатель Уорш описал геополитические события как факторы, изменившие оценку комитетом скорости ослабления ценового давления. Рынки усвоили эту точку зрения, рассматривая более высокие цены на нефть не как чисто временный сбой, а как силу, способную удерживать инфляцию выше целевого уровня в течение продолжительного периода. Устойчивость этих давлений ограничила возможности для снижения доходностей, даже когда другие экономические данные были неоднозначными.
Рост премиума по сроку добавляет структурный слой к более высоким долгосрочным доходностям
Помимо инфляции и краткосрочных ожиданий политики, премиум за срок — дополнительная компенсация, которую инвесторы требуют за удержание облигаций с более длительным сроком погашения, — увеличился. Один из показателей, отслеживаемых Федеральной резервной системой, достиг своего высшего уровня более чем за десятилетие в начале октября, что существенно способствовало росту доходности 10-летних облигаций. Более высокие премиумы за срок часто отражают опасения по поводу устойчивости бюджетной политики, большую неопределенность относительно будущего пути ставок или снижение спроса на казначейские облигации как на безопасный актив.
Несколько участников рынка отметили, что премиум за безопасность, традиционно связанный с государственным долгом США, кажется, снизился. Это развитие, в сочетании с крупными постоянными дефицитами, потребовало более высоких доходностей для обеспечения рынка новым предложением. В результате даже при стабилизации краткосрочных процентных ставок нижняя граница долгосрочных ставок повышается. Инвесторы, внимательно отслеживающие премиум за срок, рассматривают его как независимый драйвер, способный удерживать доходность 10-летних облигаций на высоком уровне независимо от умеренных изменений в прогнозах инфляции или роста.
Потребности в государственном заимствовании и дефициты, приближающиеся к 2 триллионам долларов, поддерживают давление на предложение
Финансовый год 2026 находится на пути к дефициту, близкому к $2 трлн или превышающему эту сумму, что эквивалентно примерно 6 процентам ВВП. Чистые расходы на проценты уже превысили $1 трлн за первые одиннадцать месяцев финансового года, что отражает более высокие средние купонные ставки по имеющимся долговым обязательствам. По мере погашения ценных бумаг с более низкой доходностью Казначейство должно рефинансировать их по текущим рыночным ставкам, фиксируя более высокие процентные расходы. Эта динамика создает обратную связь: более высокие доходности увеличивают дефицит, что, в свою очередь, требует дополнительной эмиссии.
Конгрессиональное бюджетное управление и частные аналитики подчеркнули, что устойчивая доходность выше базовых предположений добавит триллионы к совокупному дефициту в течение следующего десятилетия. Спрос на аукционах оставался упорядоченным, однако огромный объем эмиссии способствовал росту доходностей. Участники рынка все чаще рассматривают фискальное предложение как структурный фактор, а не временный фактор, что поддерживает мнение о том, что долгосрочные ставки останутся выше средних показателей 2010-х годов.
Расходы на искусственный интеллект конкурируют за ограниченные сбережения
Крупные инвестиции в центры обработки данных, энергетическую инфраструктуру и связанные проекты в области ИИ увеличили общий спрос на капитал. Оценки показывают, что корпоративные выпуски долговых обязательств, связанные с этими проектами, составляют сотни миллиардов долларов, конкурируя напрямую с выпуском казначейских облигаций за инвестиционные средства. Возникающее давление на реальные ставки частично объясняет рост номинальных доходностей. Официальные лица ФРС признали, что расходы, связанные с ИИ, поддерживают спрос и могут продолжаться еще несколько лет, прежде чем рост производительности полностью проявится.
Эта конкуренция за капитал повышает нейтральную процентную ставку — уровень, при котором политика не является ни стимулирующей, ни ограничительной. Если нейтральная ставка повысилась, то заданная ставка по федеральным фондам оказывает меньшее сдерживающее воздействие на экономику, требуя более высоких процентных ставок или более высоких долгосрочных доходностей для достижения того же результата по инфляции. Рынки учли эту логику в ценообразовании, рассматривая инвестиции в ИИ как среднесрочную поддержку более высоких реальных доходностей.
Рынки акций и чувствительные к росту секторы поглощают более высокую дисконтную ставку
Рост доходности казначейских облигаций повышает дисконтную ставку, применяемую к будущим денежным потокам корпораций, особенно для акций роста с длительным сроком действия. Акции технологических компаний, которые уже испытывали давление из-за завышенных оценок, столкнулись с дополнительной продажей после публикации данных по инфляции. Более широкие индексы акций также снизились, поскольку инвесторы переоценивали последствия ужесточения финансовых условий. Финансовый сектор испытал смешанное давление: более высокие ставки поддерживают чистые процентные маржи для некоторых банков, но повышают затраты на финансирование и вызывают опасения по поводу кредитоспособности других.
Доходность 10-летних облигаций служит эталоном для многих корпоративных и потребительских ставок по займам. По мере ее роста ставки по ипотеке приблизились к уровням, сдерживающим активность на рынке недвижимости, а ставки по автокредитам и бизнес-кредитам также выросли. Эти каналы передают более высокую доходность облигаций в замедление расходов и инвестиций с задержкой. Участники рынка продолжают отслеживать, достаточно ли совокупного эффекта от роста доходностей для замедления роста и смягчения инфляционного давления без необходимости дальнейших агрессивных мер политики.
Стоимость ипотеки и потребительского кредитования растет параллельно с базовой доходностью
Ставки по ипотечным кредитам с фиксированной ставкой на 30 лет тесно связаны с доходностью казначейских облигаций США на 10 лет, и недавний рост поднял эти ставки до 7,5 процента в некоторых котировках рынка. Рост стоимости жилищного финансирования снижает доступность жилья, замедляет объемы сделок и оказывает понижательное давление на цены на жилье со временем. Ставки по потребительскому кредитованию на автомобили и оборотные долги также увеличились, что увеличивает ежемесячную нагрузку на домохозяйства.
Эти изменения происходят на фоне того, что балансы домохозяйств все еще отражают остаточные эффекты ранее высокой инфляции. Сочетание повышенных расходов на жизнь и более высоких ставок финансирования может снизить объем discretionary расходов. Политики внимательно отслеживают эти каналы, поскольку они являются частью механизма передачи, через который денежно-кредитная политика влияет на спрос. Устойчивые доходности на текущем уровне будут поддерживать жесткие финансовые условия, даже если ставка по федеральным фондам останется неизменной в ближайшей перспективе.
Сила доллара и глобальные эффекты доходности отражают перспективы ставок США
Индекс доллара США вырос до самого высокого уровня за год после публикации данных по инфляции, поскольку более высокие доходности привлекли приток капитала. Укрепление доллара ужесточает финансовые условия для заемщиков на развивающихся рынках и может влиять на цены на товары, деноминированные в долларах. Доходности европейских и других развитых рынков облигаций также выросли в ответ, что демонстрирует глобальное влияние изменений ставок США.
Иностранные центральные банки сталкиваются со своими собственными проблемами инфляции, однако рост доходности американских облигаций повышает относительную привлекательность долларовых активов. Эта динамика может вынудить другие центральные банки отреагировать, если обесценивание валюты угрожает их целям по инфляции. В результате возникает более синхронизированный глобальный импульс сжатия, чем тот, который мог бы возникнуть исключительно из-за внутренних факторов.
Прошлые контексты помещают текущие доходности близко к многолетним максимумам
Доходность 10-летних облигаций не удерживалась на уровнях выше 5 процентов в течение продолжительного периода с начала 2000-х годов. Внутридневные пики в начале октября достигли 5,33–5,36 процента, что стало самым высоким показателем примерно за двадцать четыре года. Доходность 30-летних облигаций также приблизилась к уровням, последний раз зафиксированным два десятилетия назад. Эти вехи достигаются на фоне значительно более высокого государственного долга по отношению к ВВП, чем в предыдущие периоды высокой доходности.
Инвесторы с более короткой памятью рынка могут воспринимать 5 процентов как экстремальные, однако исторические средние значения за более длительные периоды часто были выше. Текущая обстановка отличается, поскольку уровни долга, структура инвесторской базы и роль доллара как резервной валюты все эволюционировали. Сочетание высокого долга и повышенных доходностей создает более сложную фискальную арифметику, чем та, что существовала при более низких коэффициентах долга.
Политическая коммуникация при председателе Уорше подчеркивает зависимость от данных и доверие к инфляции
Председатель Кевин Уорш подчеркнул, что инфляция оставалась выше целевого уровня в течение продолжительного периода, и что комитету необходимо сохранять уверенность в том, что базовые тенденции движутся к 2 процентам. Чиновники описали повышение ставки в сентябре как снятие части стимулов, а не как решительный переход в ограничительную территорию. Несколько выступавших указали, что последовательные заседания не обязательно должны сопровождаться изменением ставок, оставляя открытой возможность паузы в октябре с последующими действиями позже.
Этот стиль коммуникации придает большее значение входящим данным и меньшее — явным опережающим ориентирам. Рынки отреагировали более резкой реакцией на каждое сообщение об инфляции. Подход направлен на восстановление доверия к мандату по инфляции при сохранении гибкости. Удастся ли ему закрепить долгосрочные ожидания, будет зависеть от динамики цен и роста в ближайшие месяцы.
Финансовые условия и перспективы рынков капитала
Рост доходности казначейских облигаций ужесточает общие финансовые условия, одновременно повышая стоимость капитала как в акциях, так и в долге. Кредитные спреды остались относительно узкими, что указывает на то, что инвесторы по-прежнему считают балансы корпораций устойчивыми, однако абсолютный уровень ставок повысил порог для новых инвестиционных проектов. Частный капитал, недвижимость и финансирование инфраструктуры сталкиваются с более высокими издержками, что может замедлить сделки.
Для построения портфеля более высокая доходность восстанавливает значимый доходный компонент для фиксированного дохода после лет низких ставок. В то же время волатильность цен возросла, поскольку рынок перерабатывает последовательные сигналы инфляции и политики. Инвесторы продолжают сопоставлять выгоду от дохода с риском дальнейшего роста доходности, если инфляция окажется более устойчивой, чем сейчас учтено на рынке.
🔥 За кулисами новостей: что значит KuCoin 5.0 для вас
Новости рынка движутся быстро — но то, где вы на них реагируете, имеет не меньшее значение. В этом октябре KuCoin запускает KuCoin 5.0, превращая KuCoin в полностью перестроенную платформу. Вот что реально изменится для вас:
-
Один аккаунт для всего. Старые платформы разделяли ваши средства между отдельными аккаунтами «спот», «маржа» и «фьючерсы» и ожидали, что вы поймете, почему. Единый аккаунт KuCoin 5.0 полностью устраняет это — сделайте депозит один раз, и всё будет просто доступно (на данный момент доступно только для VIP-пользователей).
-
Акции, индексы и товары. KuCoin 5.0 расширяется за пределы криптовалют на глобальные рынки. Когда криптовалюты движутся боком, а акции растут (или наоборот), вы переключаетесь за минуты, вместо того чтобы открывать брокерский аккаунт и ждать несколько дней для вывода фиата.
-
Реальные активы (RWA). Токенизированное участие в традиционных активах, таких как сырьевые товары, прямо в вашем криптоаккаунте. Один из самых быстрорастущих сегментов мировой финансов не больше ограничен для институциональных инвесторов — вы получаете к нему доступ с того же баланса, с которым торгуете.
-
Зарабатывайте, пока учитесь. Еще не готовы торговать? KCUSD позволяет вашим стейблкоинам получать ежедневный автокомпаундный доход. Самый спокойный способ заставить ваши неиспользуемые депозиты работать с доходностью 4%.
-
ИИ-помощник на простом языке. Задавайте вопросы, получайте контекст рынка, понимайте, что вы видите — всё встроено в платформу, без жаргона.
-
Приложение, которое не перегружает. Быстрее, чище и последовательно — интуитивно понятно с первого касания, а не после обучения.
-
Безопасность, которую можно проверить, а не просто доверять. Европейская компания с лицензией MiCAR, Proof of Reserves, которую вы можете проверить самостоятельно, и международно сертифицированная безопасность (SOC 2 Type II, ISO 27001:2022).
Создайте аккаунт за несколько минут — и начните работать на платформе, созданной для того, куда движется криптовалюта, а не туда, где она была.
ЧаВо
Как именно отчет о CPI за сентябрь 2026 года повлиял на доходности казначейских облигаций в день публикации?
Отчет показал рост на 3,7 процента в годовом выражении и на 0,6 процента в месячном, оба показателя оказались выше ожиданий по основным компонентам. Значительный вклад бензина поднял общий индекс, а инфляция по основным компонентам также укрепилась. Рынки отреагировали продажей казначейских облигаций, в результате чего доходность 10-летних облигаций выросла примерно на девять базисных пунктов до уровня 5,3 процента в начальной торговле. Вероятность повышения ставки ФРС в ближайшей перспективе значительно выросла, прежде чем частично откатиться по мере продвижения сессии.
Какую роль сыграл рост цен на энергию в недавнем росте доходности?
Бензин вырос на 9,1 процента в сентябре и составил более половины месячного роста индекса потребительских цен. Широкие цены на энергию выросли на 5,2 процента, что отражает высокие цены на нефть, связанные с продолжающимися геополитическими напряженностями. Эти ценовые давления влияют на транспортные и производственные расходы и удерживают инфляцию на высоком уровне, поддерживая ожидания более высоких ставок и, соответственно, более высокие доходности облигаций.
Почему премиум за срок стал более важным при объяснении более высоких долгосрочных ставок?
Премиум срока представляет собой дополнительную доходность, которую инвесторы требуют из-за неопределенности в отношении процентных ставок и инфляции на более длительных горизонтах. Последние оценки показывают, что он достиг многолетних максимумов, что отражает опасения по поводу бюджетных дефицитов, снижения спроса на безопасные активы и роста неопределенности в политике. Этот компонент независимо способствовал росту доходности 10-летних облигаций за пределами чистых ожиданий по ставке политики.
Каков текущий федеральный дефицит и как он влияет на доходности?
Финансовый год 2026 характеризуется дефицитом, приближающимся к двум триллионам долларов, или примерно шести процентам ВВП. Крупные объемы выпуска требуют более высоких доходностей для привлечения достаточного спроса. Рост чистых расходов на проценты дополнительно увеличивает дефицит, создавая самоподдерживающуюся динамику, которую рынки начали явно учитывать в долгосрочных ставках.
Как искусственный интеллект влияет на доходность казначейских облигаций?
Значительные капитальные расходы на центры обработки данных и связанную инфраструктуру конкурируют с государственным заимствованием за доступные сбережения. Этот дополнительный спрос на капитал поддерживает более высокие реальные процентные ставки. Чиновники и аналитики указывали на масштаб расходов, связанных с ИИ, как на один из факторов, повышающих нейтральную ставку и способствующих росту номинальных доходностей.
Какова текущая рыночная оценка действий Федеральной резервной системы до конца года?
После данных по индексу потребительских цен за сентябрь вероятность повышения ставки на встрече в конце октября выросла до диапазона от высоких тридцатых до низких пятидесяти процентов, прежде чем снизилась. Рынки продолжают приписывать повышенную вероятность как минимум одному дополнительному повышению к концу 2026 года, что соответствует медианной проекции из сентябрьского обзора экономических прогнозов.
Отказ от ответственности: Этот материал предназначен исключительно для информационных целей и не является инвестиционной рекомендацией. Инвестиции сопряжены с риском. Проведите собственное исследование (DYOR).
Отказ от ответственности: Эта страница была переведена для вашего удобства с использованием технологии искусственного интеллекта. Для получения наиболее точной информации обратитесь к оригинальной английской версии.