

Налоговый вычет на долгосрочные сбережения в России с 1 сентября 2026 года: условия, лимиты и расчет возврата НДФЛ
Введение
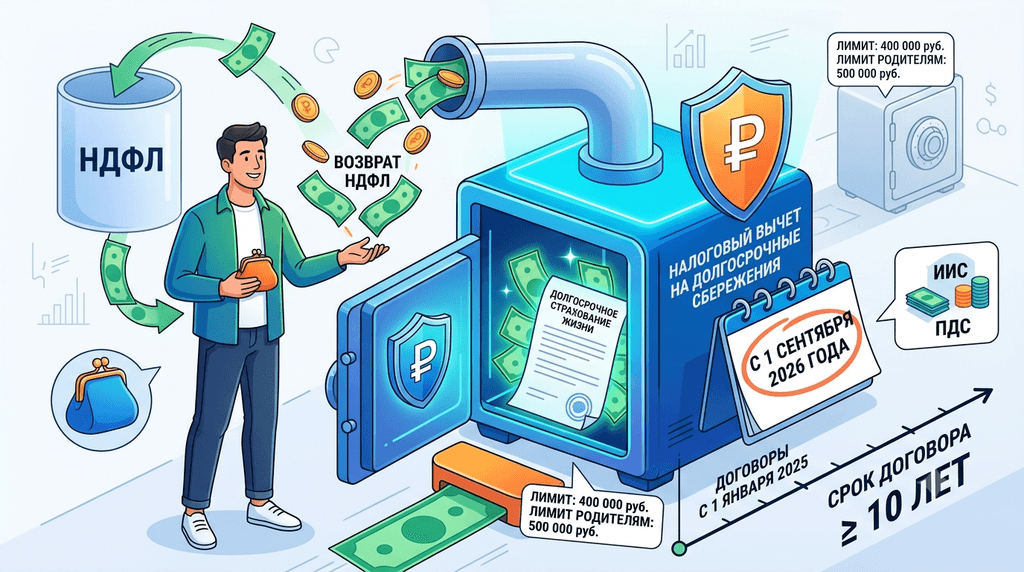
Можно ли вернуть часть уже уплаченного НДФЛ, если деньги направлены не на обычный вклад, а на долгосрочное страхование жизни? С 1 сентября 2026 года ответ стал положительным: страховые взносы по подходящим договорам добровольного страхования жизни включены в налоговый вычет на долгосрочные сбережения. Новые правила распространяются на договоры, заключенные начиная с 1 января 2025 года, но сам вычет ограничен налоговой базой 400 000 рублей в год. Для родителей, которые делают взносы в пользу детей, лимит может достигать 500 000 рублей. Это не выплата от государства и не доход по полису, а возврат части НДФЛ в зависимости от подтвержденных расходов и применяемой ставки налога. Основные условия — срок договора не менее 10 лет до первой выплаты, подходящий страховой продукт и наличие облагаемого дохода.
Что изменилось в налоговом вычете на долгосрочные сбережения
Главное изменение состоит в расширении перечня долгосрочных инструментов: с 1 сентября 2026 года в него вошли взносы по долгосрочным договорам добровольного страхования жизни. Ранее вычет уже применялся к взносам в программу долгосрочных сбережений и к инвестициям через индивидуальный инвестиционный счет, или ИИС. Об этом сообщило Телевидение Государственной Думы 1 сентября 2026 года со ссылкой на действующие правила Налогового кодекса.
Новый механизм следует понимать как единый вычет по нескольким направлениям, а не как отдельный гарантированный бонус за каждый полис. Если налогоплательщик одновременно пополняет ИИС, программу долгосрочных сбережений и страховой договор, расходы учитываются внутри общего годового ограничения. Поэтому наличие трех продуктов не означает автоматического утроения предельной суммы возврата.
На какие договоры распространяется правило
Вычет относится не к любому полису, а к долгосрочному договору добровольного страхования жизни, отвечающему установленным условиям. Договор должен быть заключен с 1 января 2025 года и предусматривать период не менее 10 лет от даты заключения до первой выплаты. Такое требование отделяет долгосрочное накопление от краткосрочного страхового продукта.
Договор может быть оформлен на самого налогоплательщика или на его близкого родственника. При этом гражданин должен соответствовать требованиям к плательщику НДФЛ и подтвердить фактически внесенные суммы. По данным РИА Новости от 1 сентября 2026 года, вычет доступен именно по договорам, заключенным с начала 2025 года, несмотря на то что новые правила начали действовать позднее.
Почему дата 1 января 2025 года важна
Ретроспективное действие не означает, что можно заявить вычет за любой старый полис. Оно означает, что с 1 сентября 2026 года в расчет могут попасть страховые договоры, заключенные 1 января 2025 года и позже, если они соответствуют остальным требованиям. Договор, подписанный до этой даты, нельзя автоматически включить в новый механизм только потому, что его срок превышает 10 лет.
На практике сначала нужно проверить дату заключения, срок до первой выплаты, сторону договора, выгодоприобретателя и сумму уплаченных взносов. Только после этого имеет смысл считать потенциальный возврат НДФЛ.
Какой лимит действует для обычного налогоплательщика
Для большинства налогоплательщиков общий предел налоговой базы по долгосрочным сбережениям составляет 400 000 рублей в год. Это именно сумма расходов, к которой применяется ставка НДФЛ, а не размер возвращаемого налога. Такое различие критично: при базе 400 000 рублей возврат составит не 400 000 рублей, а часть этой суммы.
В лимит могут попадать расходы по нескольким предусмотренным законом направлениям. Например, если человек внес 250 000 рублей по договору страхования жизни и 200 000 рублей в другой инструмент долгосрочных сбережений, налоговая база не обязательно составит 450 000 рублей. При общем лимите 400 000 рублей учитываться будет только сумма в пределах ограничения.
Лимит 500 000 рублей для родителей
Для родителей действует повышенный предел 500 000 рублей, если они вносят деньги в пользу своего ребенка. Возраст ребенка должен быть менее 18 лет. Если ребенок старше, повышенный лимит сохраняется до достижения 24 лет при условии очного обучения.
Повышение лимита не отменяет остальные требования к договору и не гарантирует возврат всей суммы. Родителю по-прежнему необходим подтверждающий документ от страховой организации, подтверждение оплаты и облагаемый НДФЛ доход. Кроме того, важно установить, что договор и платеж действительно оформлены в пользу подходящего ребенка, а не просто оплачены родителем без необходимой связи с условиями вычета.
|
Ситуация
|
Максимальная налоговая база за год
|
Возврат при ставке 13%
|
Возврат при ставке 22%
|
|
Обычный налогоплательщик
|
400 000 рублей
|
до 52 000 рублей
|
до 88 000 рублей
|
|
Родитель, вносящий деньги за ребенка
|
500 000 рублей
|
до 65 000 рублей
|
до 110 000 рублей
|
Расчеты в таблице являются предельными. По данным Москвы 24 от 1 сентября 2026 года, фактический размер зависит от суммы внесенных страховых взносов и ставки НДФЛ конкретного налогоплательщика [3]. Если человек внес меньше лимита или заплатил меньше НДФЛ за соответствующий период, фактический возврат будет ниже.
Как рассчитать сумму возврата НДФЛ
Сумма возврата определяется по формуле: подтвержденные взносы в пределах применимого лимита умножаются на ставку НДФЛ. Поэтому для базы 500 000 рублей при ставке 13% максимальный расчет выглядит так: 500 000 умножить на 13%, то есть 65 000 рублей. При ставке 22% расчет дает 110 000 рублей.
Например, родитель внес за год 320 000 рублей по подходящему договору в пользу ребенка, который учится очно и еще не достиг 24 лет. При ставке 13% расчетный вычет составит 41 600 рублей. Если тот же плательщик внес 600 000 рублей, к расчету все равно будет принята только сумма в пределах лимита 500 000 рублей, при условии что общий лимит не уменьшен другими долгосрочными инструментами.
Почему ставка 13-22% не равна гарантированному проценту по полису
Ставка НДФЛ определяет размер налогового возврата, но не доходность страхового договора. Она зависит от структуры доходов налогоплательщика и применяемой шкалы налогообложения. С 2025 года в России используется прогрессивная шкала НДФЛ, поэтому разные части дохода могут облагаться по разным ставкам.
Нельзя трактовать вычет как фиксированные 13% доходности. Полис может иметь страховую защиту, накопительную составляющую, расходы страховщика и условия выплаты. Налоговый эффект лишь уменьшает итоговую стоимость участия после возврата части ранее уплаченного НДФЛ.
Что означает лимит 30 млн рублей
В материалах о новой льготе встречается показатель 30 млн рублей. Его нельзя путать с годовой налоговой базой 400 000 или 500 000 рублей и тем более с суммой возврата. В доступных свежих публикациях этот показатель описывается как отдельное требование, связанное с параметрами страхового договора или страхового покрытия, тогда как налоговый расчет ограничивается меньшей годовой базой.
Перед оформлением вычета нужно проверить, как именно показатель 30 млн рублей сформулирован в нормативном тексте и в конкретном договоре страховщика: речь может идти о страховой сумме, покрытии или ином параметре продукта. В договоре должны быть однозначно указаны срок, первая выплата, страховая сумма, стороны и порядок расторжения. Если условие неясно, его следует уточнить у страховщика и налогового специалиста до внесения значительной суммы.
Кто может получить вычет и какие документы нужны
Получить вычет может налогоплательщик, который имеет облагаемый НДФЛ доход, заключил подходящий договор или делает предусмотренные договором взносы за близкого родственника и может подтвердить оплату. Сам факт наличия полиса недостаточен: налоговая должна видеть сумму расходов и их соответствие условиям льготы.
Обычно для оформления потребуются договор страхования, документы об оплате взносов, справка о доходах и НДФЛ, а также заявление или декларация в зависимости от выбранного способа получения. Для родительского вычета дополнительно могут понадобиться свидетельство о рождении ребенка и справка об очном обучении, если ребенку от 18 до 24 лет.
Конкретный комплект документов зависит от способа оформления и требований налогового органа. Поэтому перед подачей заявления стоит сверить актуальный перечень в личном кабинете ФНС и запросить у страховщика справку о внесенных взносах за нужный год.
Через налоговую инспекцию
При оформлении через ФНС налогоплательщик подтверждает расходы за завершенный налоговый период и указывает сумму вычета в декларации либо использует предусмотренный электронный порядок. Этот вариант удобен, когда нужно объединить сведения по нескольким продуктам, проверить общий лимит и заявить возврат по итогам года.
Ключевой риск — арифметическая ошибка. Если одновременно использовались ИИС, программа долгосрочных сбережений и страхование жизни, нужно суммировать подходящие расходы и не заявлять больше общего лимита. Данные в документах страховщика, банковских выписках и декларации должны совпадать.
Через работодателя
В отдельных случаях социальные и связанные с долгосрочными сбережениями вычеты можно получать через работодателя после подтверждения права на льготу. Тогда налог перестает удерживаться в соответствующем размере до использования подтвержденной суммы, а не возвращается одной выплатой после окончания года.
Какие ограничения важно проверить до заключения договора
Главное ограничение — долгий срок обязательств. Договор должен действовать не менее 10 лет до первой выплаты, поэтому налоговая льгота не должна быть единственным основанием для покупки полиса. Нужно оценить платежную нагрузку, условия индексации взносов, размер гарантированной выплаты, исключения по страховым рискам и комиссии.
Еще одно условие касается выгодоприобретателя. По разъяснению Телевидения Государственной Думы, в течение срока действия налогоплательщик может быть выгодоприобретателем не более чем по трем таким договорам одновременно. Это означает, что несколько полисов нужно рассматривать не только с точки зрения суммы взносов, но и с точки зрения их совокупной юридической конструкции.
Что произойдет при досрочном расторжении
Досрочное расторжение может привести к потере налоговой выгоды. Если договор прекращен или деньги получены раньше установленного законом срока, ранее использованный вычет подлежит возврату в бюджет, а на сумму задолженности могут начисляться пени в соответствии с применимыми правилами.
Условия возврата зависят от конкретной ситуации и основания прекращения договора. Перед подписанием нужно запросить у страховщика расчет выкупной суммы и отдельно выяснить налоговые последствия досрочного изъятия денег. Налоговый вычет не отменяет риск низкой ликвидности долгосрочного продукта.
Распространенные ошибки и заблуждения
Первое заблуждение состоит в том, что 400 000 или 500 000 рублей можно получить на руки. На самом деле это предел расходов, принимаемых к расчету. Возврат равен произведению базы на ставку НДФЛ и ограничен фактически уплаченным налогом.
Вторая ошибка — считать новый вычет отдельным от ИИС и программы долгосрочных сбережений. По свежим разъяснениям общий лимит применяется к совокупности соответствующих видов сбережений. Если часть лимита уже использована, для страховых взносов остается только остаток.
Третья ошибка — считать любой договор страхования жизни подходящим. Краткосрочный полис, договор без необходимого срока до первой выплаты или продукт с неподходящей структурой расходов может не дать права на льготу.
Четвертая ошибка — забывать о сроках. Платежи, дата договора и период, за который заявляется вычет, должны быть документально согласованы. Ретроспективное применение с 1 сентября 2026 года охватывает договоры с 1 января 2025 года, но не отменяет требования к подтверждению платежей.
Как проверить полис перед оформлением вычета
Сначала нужно проверить дату заключения и убедиться, что она не раньше 1 января 2025 года. Затем следует сопоставить срок до первой выплаты с требованием не менее 10 лет и установить, кто является страхователем, застрахованным лицом и выгодоприобретателем.
Далее стоит запросить у страховщика справку с детализацией уплаченных взносов за каждый год. В ней должны быть понятны дата платежа, назначение, номер договора и сумма. Если родитель рассчитывает на лимит 500 000 рублей, необходимо отдельно подтвердить возраст ребенка и очное обучение после 18 лет.
Наконец, нужно рассчитать общий объем расходов по ИИС, программе долгосрочных сбережений и страхованию жизни. Такой расчет покажет, какой лимит уже использован и какую сумму можно заявлять без риска завышения.
KuCoin предлагает более стабильные возможности на волатильном рынке
Если вас беспокоят частые взлеты и падения рынка и вы ищете более стабильный способ получать пассивный доход, KuCoin — подходящее место для этого.
Простой заработок: Вносите депозит и выводите токены когда угодно, получая стабильный доход.
KuCoin Earn: Получайте стабильную прибыль с помощью профессионального управления активами.
Холд для заработка: Зарабатывайте вознаграждения, держа активы на накопительных, торговых, маржинальных, фьючерсных, майнинговых и единых аккаунтах.
Стейкинг: Раскройте потенциал заработка на ончейн активах.
Продвинутая: Продвинутые инвестиции предлагают ряд структурированных инвестиционных продуктов для разных рыночных условий, помогая вам добиваться более эффективной доходности.
Shark Fin: Защита основного капитала и гарантированная прибыль.
Бивалютные инвестиции: Покупайте дешево и продавайте дорого с прозрачными расчетами прибыли.
Snowball: Высокая доходность с ценовой защитой.
Покупка со скидкой: Покупайте криптовалюту по сниженным ценам
KCS Loyalty: Повышайте уровень и получайте эксклюзивные привилегии за стейкинг ≥ 1 KCS.
KuCoin Wealth: Откройте для себя будущую ценность и начните свой путь разумного инвестирования.
KCS Benefits: Держите и стейкайте KCS, чтобы получать преимущества всей платформы
Стейкинг KCS 2.0: Участвуйте в управлении сетью KCS и получайте прибыль по мере продвижения.
Заключение
С 1 сентября 2026 года в России начал действовать расширенный налоговый вычет на долгосрочные сбережения: в него включены взносы по подходящим долгосрочным договорам добровольного страхования жизни. Новые правила могут применяться к договорам, заключенным с 1 января 2025 года, если срок до первой выплаты составляет не менее 10 лет и соблюдены остальные условия.
Для большинства налогоплательщиков общий предел базы равен 400 000 рублей в год. Родители, которые делают взносы в пользу детей младше 18 лет или очных студентов младше 24 лет, могут рассчитывать на базу до 500 000 рублей. При ставках НДФЛ от 13% до 22% это дает расчетный возврат до 65 000 или 110 000 рублей соответственно при максимальной родительской базе. Однако фактическая сумма зависит от реальных взносов и уплаченного налога.
Перед оформлением нужно проверить документы, лимит по другим инструментам, условие 30 млн рублей в договоре и последствия досрочного расторжения. Льгота выгодна только при соблюдении долгосрочной стратегии, а не как причина покупать неподходящий страховой продукт.
Часто задаваемые вопросы
1. Можно ли получить вычет за договор, заключенный в 2024 году?
Нет, новый порядок распространяется на подходящие договоры, заключенные начиная с 1 января 2025 года. Само вступление правила в силу произошло 1 сентября 2026 года.
2. Можно ли заявить 500 000 рублей на каждого ребенка?
Повышенный лимит применяется к родителю при взносах в пользу ребенка, но итог зависит от условий договора, подтвержденных платежей, общего лимита и фактически уплаченного НДФЛ. Автоматическое умножение лимита на количество детей не следует считать гарантированным без проверки конкретной ситуации.
3. Входит ли обычный банковский вклад в этот вычет?
Обычный банковский вклад сам по себе не превращается в долгосрочный договор добровольного страхования жизни и не дает права на рассматриваемый вычет только из-за срока хранения денег. Нужно различать банковский продукт, ПДС, ИИС и страховой договор.
4. Нужно ли платить налог с возвращенной суммы вычета?
Налоговый вычет обычно представляет собой возврат ранее удержанного НДФЛ, а не новый доход от инвестиций. Порядок отражения зависит от конкретного вида выплаты и обстоятельств налогоплательщика, поэтому спорные случаи следует проверять по актуальным разъяснениям ФНС.
5. Можно ли вернуть вычет, если в конкретном году не было дохода?
Возврат ограничен суммой НДФЛ, фактически исчисленной и уплаченной за соответствующий период. Если облагаемого дохода или уплаченного налога недостаточно, заявленная база не означает, что вся расчетная сумма будет выплачена.
Дисклеймер: материал носит ознакомительный характер и не является финансовой, инвестиционной, юридической или налоговой консультацией. Операции с криптовалютами и токенизированными активами сопряжены с высокими рисками — включая колебания курса, недостаточную ликвидность, риски со стороны контрагентов и вероятность полной потери вложенных средств. Перед принятием любых финансовых решений рекомендуется самостоятельно изучить вопрос и при необходимости проконсультироваться со специалистом.