

Премия за риск российских акций достигла максимума с 2022 года: что это значит для инвесторов
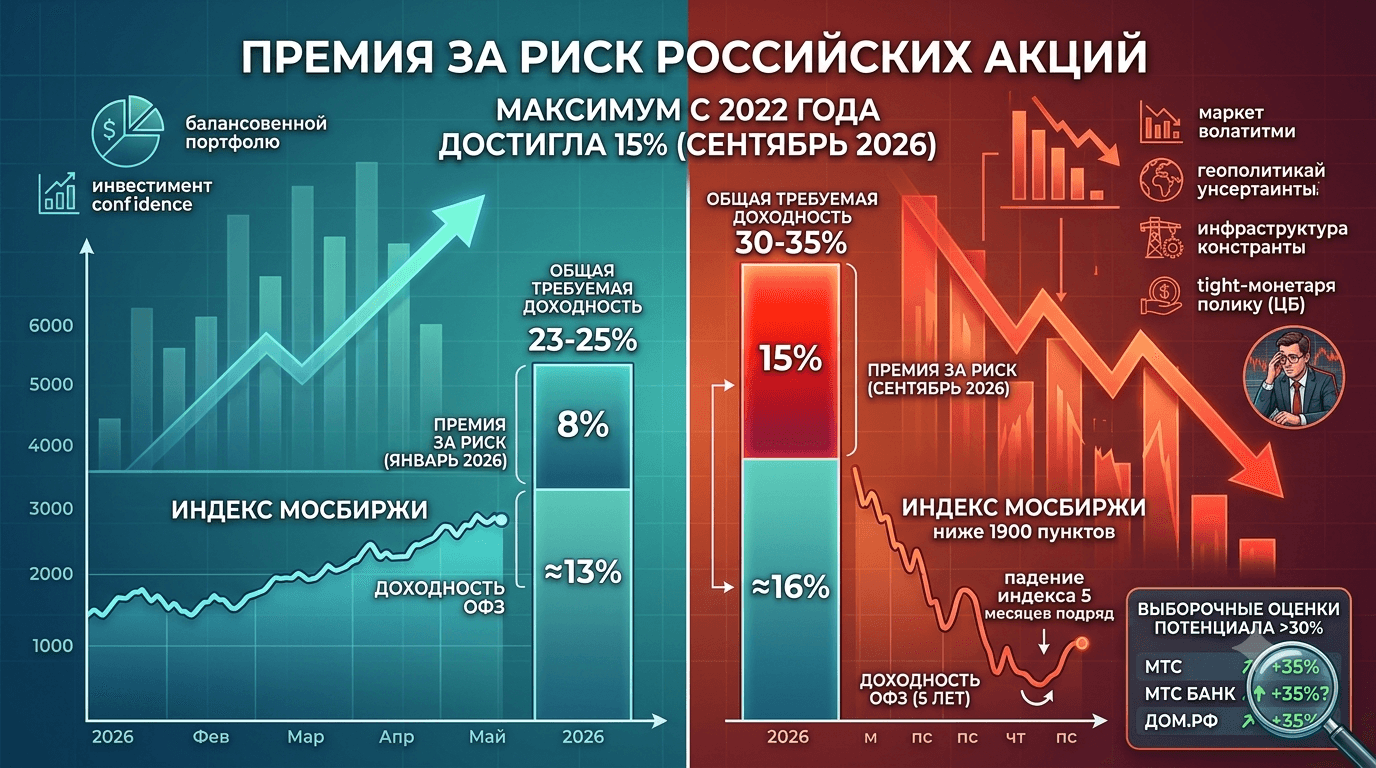
Почему инвесторы требуют от российских акций доходность до 35%, когда пятилетние ОФЗ уже дают около 16%? Ответ — премия за риск российских акций почти удвоилась с начала 2026 года и достигла 15%, максимума с 2022 года. По оценке аналитиков «Атона», которую 15 сентября 2026 года приводит РБК, участники рынка теперь закладывают в акции общую требуемую доходность около 30–35% годовых. Это не означает, что весь рынок стал непокупаемым. Показатель отражает резкое ухудшение ожиданий: инвесторам нужна гораздо большая компенсация за геополитику, высокие ставки, слабую ликвидность и инфраструктурные ограничения.
На практике рынок разделился. Одни бумаги остаются под давлением, а другие уже предлагают сочетание потенциального роста и дивидендов. Поэтому главный вопрос сейчас не в том, покупать ли российские акции вообще, а в том, какие условия способны снизить премию за риск и какие эмитенты выдерживают требование доходности выше 30%.
Премия за риск — это дополнительная доходность, которую инвестор требует от акций сверх доходности сравнительно надежного инструмента. Для российского рынка таким ориентиром в текущих оценках выступают пятилетние облигации федерального займа, или ОФЗ. Если доходность пятилетних ОФЗ составляет около 16%, а премия за риск равна 15%, совокупная требуемая доходность акций приближается к 30–35% с учетом особенностей расчетной методики и ожиданий рынка.
Иными словами, инвестор сравнивает не только потенциальную прибыль компании с ее текущей ценой. Он спрашивает, зачем принимать риск владения акциями, если государственные облигации уже дают высокую доходность с меньшей волатильностью. Чем выше ставка и неопределенность, тем больше должна быть скидка на акции либо тем выше должна быть ожидаемая прибыль от них.
Главная причина — сочетание геополитической неопределенности и пересмотра ожиданий по снижению ставки Банка России. В январе 2026 года премия за риск оценивалась примерно в 8%, а общая требуемая доходность акций находилась в диапазоне 23–25%. К началу осени премия поднялась до 15%, то есть почти вдвое.
Дополнительное давление создает доходность ОФЗ около 16%. Когда безрисковый ориентир становится таким привлекательным, даже сильной компании приходится показывать более убедительный потенциал роста или дивидендов. Иначе капитал остается в облигациях, депозитах и денежных фондах.
На оценку акций также влияют инфраструктурные риски. Для российских инвесторов это означает ограничения по отдельным инструментам, расчеты, доступ к зарубежным активам и возможные изменения торговой инфраструктуры. Такие факторы не всегда отражаются в прибыли компании, но увеличивают требуемую инвесторами компенсацию.
Индекс Мосбиржи оказался под давлением потому, что высокие процентные ставки одновременно ухудшили оценку будущих прибылей и оттянули деньги из акций. Весной и летом 2026 года индекс снижался пять месяцев подряд и опускался ниже 1900 пунктов, согласно данным и оценкам, опубликованным 15 сентября 2026 года.
Механизм падения достаточно прямой. При высокой ставке будущие денежные потоки компаний дисконтируются сильнее. Поэтому те же дивиденды и прибыли стоят сегодня дешевле. Одновременно облигации становятся привлекательнее, а часть инвесторов сокращает долю акций независимо от качества конкретного бизнеса.
Падение индекса не означает, что все компании подешевели одинаково. В индексе есть экспортные бизнесы, банки, телекоммуникационные компании, девелоперы и предприятия внутреннего спроса. Их чувствительность к ставке, курсу рубля, регулированию и геополитике различается. Поэтому индекс показывает общую слабость рынка, но не заменяет анализ отдельных эмитентов.
Да. По оценке эксперта Trinfico Private Кирилла Упатова, рост рынка на 30% способен вернуть индекс Мосбиржи примерно к 3000 пунктам. Это будет лишь около 5% выше уровня начала 2026 года и все еще ниже пиковых значений 2024–2025 годов.
Такой расчет важен для понимания масштаба просадки. Если индекс уже сильно снизился, существенный отскок может оказаться не перегревом, а восстановлением части утраченной стоимости. В процентах рост выглядит большим, но в абсолютном выражении индекс может только вернуться к более нормальному диапазону.
Однако низкая оценка не гарантирует быстрого разворота. Дешевые акции могут оставаться дешевыми дольше, чем инвестор способен ждать. Для устойчивого роста необходимы новые покупатели, улучшение ожиданий по ставке и снижение премии за геополитический риск.
Высокая доходность ОФЗ не делает акции бессмысленными, но повышает планку выбора. Инвестор может предпочесть акции, если ожидаемая совокупная доходность — рост цены плюс дивиденды — заметно превышает доходность облигаций и компенсирует дополнительные риски.
Именно поэтому ответ на вопрос «почему покупать акции при ОФЗ под 16%?» звучит так: покупать стоит не весь рынок, а отдельные идеи с потенциальной доходностью выше 30% и понятными факторами переоценки. Такая стратегия не гарантирует результат и требует учитывать вероятность убытка, но она объясняет, почему рынок не закрывается полностью даже при высокой ставке.
Премия в 15% также может быть не только препятствием, но и сигналом. Она показывает, что настроения уже крайне осторожны, а в котировках заложен большой объем негативных ожиданий. Если часть рисков исчезнет, снижение требуемой доходности способно быстро поднять цены акций. В этом случае инвестор получает эффект не только от роста прибыли компаний, но и от расширения рыночных мультипликаторов.
По материалам Market Power и Frank Media, среди отдельных бумаг с потенциалом более 30% упоминаются МТС, МТС Банк и B2B-РТС. В публикациях также обращается внимание на ДОМ.РФ: с 14 сентября 2026 года его акции вошли в базу расчета Индекса МосБиржи создания стоимости, а компания повысила прогноз по прибыли на 2026 год и сообщила о планах выплатить рекордные дивиденды в 2027 году.
Эти названия нельзя воспринимать как универсальный список покупок. Потенциал выше 30% — это сценарная оценка, а не обещание доходности. Для каждой бумаги нужно отдельно проверить долговую нагрузку, устойчивость денежных потоков, дивидендную политику, ликвидность и чувствительность к ставке.
Тем не менее сам факт появления таких идей важен. Он показывает, что рынок не является однородным. Часть компаний может расти даже в слабом индексе, если их финансовые результаты, дивиденды или корпоративные события оказываются сильнее общих макроэкономических факторов.
Премия за риск начнет устойчиво снижаться, если одновременно улучшатся геополитические ожидания, смягчится риторика Банка России и на рынок вернется свободная ликвидность. Каждый из этих факторов действует через свой канал, но максимальный эффект возникает при их сочетании.
1. Прогресс в геополитических переговорах
Сигналы о смягчении напряженности способны быстро снизить требуемую компенсацию за риск. По оценке «Атона», при возобновлении переговоров или появлении признаков деэскалации потенциальная доходность выше 30% может быть доступна почти для половины компаний, представленных на российском рынке.
Рынок обычно реагирует на ожидания раньше официальных итогов. Поэтому даже первые достоверные признаки улучшения могут привести к резкому росту акций. Чем сильнее текущая премия отражает страх, тем заметнее может быть переоценка при изменении базового сценария.
Но геополитический триггер также несет повышенную волатильность. Одной новости недостаточно, если она не меняет ожидания по торговым ограничениям, расчетам, экспорту или инвестиционным потокам. Устойчивое снижение премии потребует не только заголовков, но и подтверждения на уровне экономических условий.
2. Смягчение денежной политики Банка России
Ясный сигнал о дальнейшем снижении ключевой ставки может стать вторым главным условием разворота. Высокая ставка поддерживает доходность ОФЗ и одновременно увеличивает дисконтирование будущих прибылей компаний. Если регулятор перейдет к более мягкой риторике, обе эти силы начнут работать в пользу акций.
Важно отличать обещание быстрого снижения от осторожного изменения формулировок. Рынок оценивает траекторию ставок, а не только одно решение. Если инфляция остается высокой, Банк России может снижать ставку медленно, и инвесторы продолжат требовать значительную премию.
Для банков, девелоперов и компаний с крупным долгом эффект смягчения может быть особенно существенным. Но даже экспортерам более низкая ставка помогает через переоценку рынка и возвращение интереса к рисковым активам.
3. Возвращение свободной ликвидности
Третье условие — переток денег из депозитов, фондов денежного рынка и других краткосрочных инструментов в акции. Ликвидность означает наличие достаточного объема средств и покупателей, чтобы сделки проходили без резкого давления на цену.
Пока безрисковая доходность остается высокой, инвестор не обязан спешить с покупкой акций. Поэтому снижение ставки или ухудшение условий по консервативным инструментам может стать важным толчком для рынка. Когда новые деньги начнут последовательно поступать в акции, даже умеренный спрос способен заметно изменить котировки после длительного падения.
Свободная ликвидность важна и для качества роста. Разовый всплеск торгов может дать короткий отскок, но устойчивый тренд требует постоянного притока капитала и расширения круга участников.
Главный риск — премия за риск может остаться высокой дольше ожиданий. Геополитический прогресс может не наступить, ставка может снижаться медленнее, чем заложено в котировках, а деньги продолжат находиться в облигациях и депозитах.
Второй риск — потенциальная доходность отдельных бумаг может быть переоценена. Прогноз роста выше 30% обычно зависит от конкретного сценария: улучшения макроусловий, роста прибыли, выплаты дивидендов или изменения отношения рынка к компании. Если сценарий не реализуется, низкая цена сама по себе не станет защитой.
Третий риск — низкая ликвидность. В отдельных акциях крупная заявка может заметно сдвинуть цену, а выход из позиции окажется дороже ожидаемого. Поэтому сравнивать такие бумаги с ОФЗ только по проценту потенциальной доходности некорректно.
Наконец, дивиденды не гарантированы. Компания может направить деньги на инвестиции, сократить выплаты или изменить политику. Перед покупкой необходимо проверять официальные решения эмитента, а не строить расчет только на прошлой доходности.
Рациональный подход начинается с разделения рыночного и корпоративного риска. Сначала стоит определить, насколько компания зависит от ставки, спроса, валюты, регулирования и внешней торговли. Затем нужно сравнить ожидаемую доходность с альтернативой в виде ОФЗ, но сделать поправку на волатильность и ликвидность.
Полезно рассматривать несколько сценариев. В базовом сценарии ставка остается высокой, геополитическая ситуация не меняется, а акции дают только дивиденды и умеренное восстановление. В позитивном сценарии снижается премия за риск, растет рынок и улучшаются мультипликаторы. В негативном сценарии давление продолжается, а котировки снижаются несмотря на кажущуюся дешевизну.
Позицию разумно соотносить с горизонтом. Инвестору, которому могут понадобиться деньги в ближайшие месяцы, высокая потенциальная доходность не компенсирует риск резкого падения. Долгосрочный участник может выдержать волатильность, но и ему нужна диверсификация по компаниям и секторам.
Рыночные новости меняются стремительно, но место, где вы совершаете сделки, имеет не меньшее значение. В октябре этого года выходит KuCoin 5.0 — полностью обновленная платформа. Вот что на самом деле меняется для вас:
-
Один аккаунт для всего. Старые платформы распределяли ваши средства по отдельным спотовым, маржинальным и фьючерсным счетам, заставляя вас разбираться в этой путанице. Единый аккаунт в KuCoin 5.0 полностью решает эту проблему: вы вносите депозит один раз, и все средства сразу доступны в одном месте.
-
Акции, индексы и сырьевые товары. KuCoin 5.0 выходит за рамки криптовалют на мировые рынки. Когда криптовалюта движется в боковике, а акции растут (или наоборот), вы можете перенаправить капитал за считанные минуты, не тратя дни на открытие брокерского счета и банковские переводы.
-
Активы реального мира (RWA). Токенизированный доступ к традиционным активам, таким как сырьевые товары, прямо на вашем криптосчете. Один из самых быстрорастущих сегментов мировой финансовой системы больше не доступен исключительно институциональным инвесторам — вы получаете к нему доступ с того же торгового баланса.
-
Зарабатывайте, пока учитесь. Ещё не готовы к активной торговле? KCUSD позволяет вашим стейблкоинам приносить ежедневный доход с автоматическим сложным процентом. Это самый спокойный способ задействовать свободные средства и получать доходность 4%.
-
ИИ-помощник на понятном языке. Задавайте вопросы, получайте рыночный контекст и легко разбирайтесь в графиках и данных — встроенный сервис работает без сложного профессионального жаргона.
-
Приложение без лишней перегруженности. Быстрое, лаконичное и стабильное — интуитивно понятное с первого нажатия, без необходимости читать инструкции.
-
Безопасность, которую можно проверить, а не просто принимать на веру. Лицензированное по стандартам MiCAR юридическое лицо в ЕС, Доказательство резервов, которое вы можете проверить самостоятельно, и безопасность, подтвержденная международными сертификатами (SOC 2 Type II, ISO 27001:2022).
Создайте аккаунт за считанные минуты и начните работу на платформе, созданной для будущего криптовалют, а не для их прошлого.
Премия за риск российских акций выросла до 15% против примерно 8% в начале 2026 года и достигла максимума с 2022 года. На фоне доходности пятилетних ОФЗ около 16% инвесторы требуют от фондового рынка совокупную доходность порядка 30–35%. Такой уровень отражает не только желание заработать больше на акциях, но и компенсацию за геополитическую неопределенность, высокие ставки, слабую ликвидность и инфраструктурные риски.
Падение индекса Мосбиржи ниже 1900 пунктов и его снижение пять месяцев подряд показывают масштаб давления. Одновременно это создает пространство для восстановления: рост примерно на 30% мог бы вернуть индекс к 3000 пунктам, лишь немного выше начала года. Однако дешевизна рынка не отменяет риска дальнейшей слабости.
Снижение премии будет зависеть от трех факторов: прогресса в геополитических переговорах, более мягкой денежной политики Банка России и возвращения свободной ликвидности из депозитов и денежных фондов. Поэтому перспективная стратегия заключается не в безусловной покупке всего рынка, а в избирательной оценке компаний с устойчивыми финансами, возможными дивидендами и потенциалом доходности выше 30%.
Это дополнительная доходность, которую инвесторы требуют от акций сверх ориентира в виде пятилетних ОФЗ. Она показывает, насколько большую компенсацию рынок хочет получить за принятие риска владения акциями.
Нет. Премия — это расчетный требуемый уровень компенсации, а не обещание прибыли. Фактическая доходность может оказаться ниже нуля или значительно выше ожиданий.
ОФЗ считают относительно низкорисковым инструментом российского рынка, поскольку их выпускает государство. Однако термин «безрисковая» условен: сохраняются процентный риск, инфляция и риск изменения рыночной цены при продаже до погашения.
Это деньги и покупательский спрос, которые могут быстро направиться в акции. Источниками ликвидности могут быть банковские депозиты, фонды денежного рынка, новые взносы инвесторов и высвобожденный капитал из других активов.
Нет. Падение может указывать на низкие оценки, но не определяет момент разворота. Перед сделкой нужно оценить финансовые показатели эмитента, ликвидность, дивиденды, долговую нагрузку и собственный горизонт инвестирования.
Дисклеймер: материал носит ознакомительный характер и не является финансовой, инвестиционной, юридической или налоговой консультацией. Операции с криптовалютами и токенизированными активами сопряжены с высокими рисками — включая колебания курса, недостаточную ликвидность, риски со стороны контрагентов и вероятность полной потери вложенных средств. Перед принятием любых финансовых решений рекомендуется самостоятельно изучить вопрос и при необходимости проконсультироваться со специалистом.