

Цифровой рубль в России: 87 тысяч счетов за первые 10 дней — что это значит для пользователей
Введение
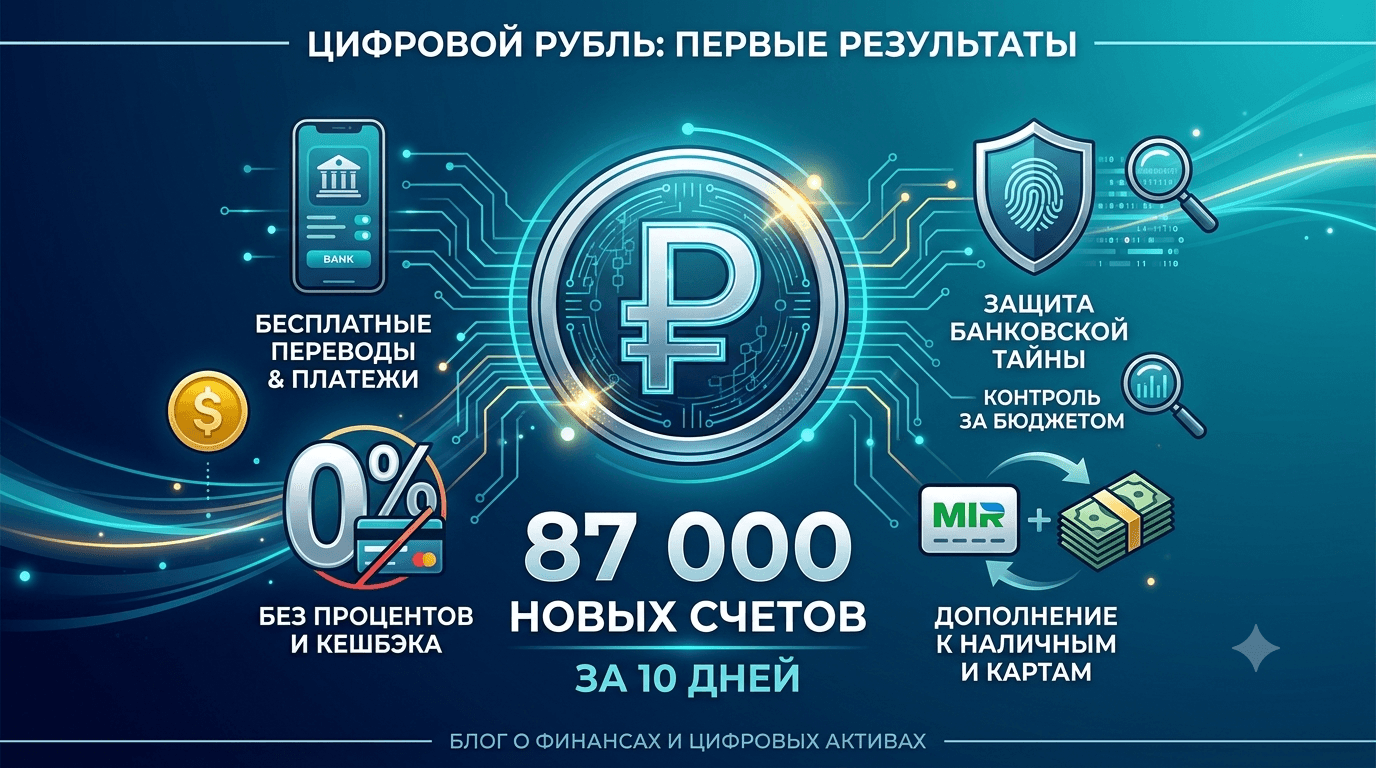
Что можно понять по 87 тысячам новых счетов всего за десять дней? С 1 сентября 2026 года, когда цифровой рубль начал масштабное внедрение, россияне открыли 87 тысяч цифровых счетов и провели около 50 тысяч операций. Эти данные 11 сентября сообщила председатель Банка России Эльвира Набиуллина; их также приводит Frank Media со ссылкой на выступление главы ЦБ. Запуск она оценила как нормальный, хотя в первые дни у отдельных банков возникали задержки при открытии кошельков и проведении операций.
Главный вывод прост: цифровой рубль уже стал доступным платежным инструментом, но пока не заменяет наличные деньги и обычные банковские счета. Он работает на централизованной платформе Банка России, не приносит проценты и кешбэк, а его использование остается добровольным. Поэтому первые 87 тысяч счетов показывают интерес к новому формату, но еще не доказывают массовый переход граждан на цифровую валюту.
Что произошло за первые десять дней после запуска цифрового рубля?
За первые десять дней россияне открыли 87 тысяч счетов в цифровых рублях и совершили около 50 тысяч операций. Такую статистику 11 сентября 2026 года озвучила Эльвира Набиуллина на заседании по ключевой ставке; те же показатели опубликованы Frank Media и Procfa. Поскольку цифровой рубль обращается на единой платформе, отдельная региональная статистика по счетам пока не ведется.
Запуск состоялся 1 сентября 2026 года. На первом этапе доступ к кошелькам получили пользователи подключенных банков, а банки должны были постепенно обеспечить клиентам возможность открыть счет, пополнить его и проводить платежи. Поэтому число счетов нельзя автоматически считать числом активных пользователей. Часть людей открыла кошелек, чтобы проверить новый сервис, но еще не начала регулярно им пользоваться.
Показатель в 50 тысяч операций важен именно в этом контексте. Он показывает, что цифровые кошельки использовались не только для формальной регистрации, однако частота операций пока остается невысокой по сравнению с количеством открытых счетов. В среднем это примерно одна операция на два открытых счета за рассматриваемый период, но среднее значение не раскрывает, сколько пользователей совершали несколько платежей.
Почему россияне открывают цифровые счета, если обычные карты уже работают?
Основная причина интереса к цифровому рублю — бесплатные переводы и платежи для физических лиц, а также желание протестировать новую форму национальной валюты. Банк России позиционирует цифровой рубль как третью форму денег наряду с наличными и безналичными рублями. Один цифровой рубль сохраняет номинальную стоимость обычного рубля, но хранится и перемещается на отдельной платформе ЦБ.
Для пользователя это означает новый способ оплачивать товары, услуги и переводы без привязки к конкретной банковской карте. Кошелек открывается через приложение подключенного коммерческого банка, но сами цифровые деньги учитываются на платформе Банка России. При смене банка доступ к кошельку не должен превращаться в необходимость переносить деньги между картами разных организаций.
Еще один мотив — потенциальное удобство государственных выплат и целевых платежей. Цифровой рубль позволяет заранее определить назначение средств и проследить их движение в рамках установленных правил. Для государства это повышает контроль за бюджетными расходами, а для граждан может сделать отдельные выплаты более прозрачными. Однако такой сценарий не означает, что все зарплаты, пенсии или пособия автоматически перейдут в цифровые рубли.
Первые десять дней также показывают эффект новизны. Эльвира Набиуллина отмечала, что многие люди просто тестируют открытие счета и проверяют, как работает сервис. Поэтому 87 тысяч кошельков — это прежде всего показатель первоначального интереса, а не окончательная оценка востребованности цифрового рубля.
Контролирует ли Центробанк каждую операцию и нарушает ли это банковскую тайну?
Цифровой рубль не является анонимным, но операции с ним подпадают под защиту российской банковской тайны. Главное различие заключается в том, что платформа цифрового рубля централизована: ее единственным оператором выступает Банк России, а не распределенная сеть независимых узлов, как в некоторых криптовалютных системах.
Из этого следует двойной эффект. С одной стороны, сведения о кошельке и платежах не должны становиться общедоступными только потому, что операция проведена в цифровых рублях. Доступ к банковской информации регулируется законом, а обычный пользователь не получает возможность просматривать чужие транзакции.
С другой стороны, отсутствие анонимности означает, что финансовый мониторинг может работать эффективнее. Уполномоченные государственные органы, включая Росфинмониторинг, могут отслеживать движение средств в рамках предусмотренных законом процедур. Такой контроль предназначен для противодействия отмыванию денег, коррупции, финансированию незаконной деятельности и другим подозрительным операциям.
Следовательно, правильная формулировка такова: Банк России не получает право произвольно публиковать личные платежи граждан, но цифровой рубль и не создавался как анонимные деньги. Это регулируемый платежный инструмент с более централизованной инфраструктурой и более удобным государственным контролем.
Обяжут ли получать зарплату и пенсию в цифровых рублях?
Нет, граждан не должны принуждать получать зарплату, пенсию или государственные выплаты в цифровых рублях. Принцип добровольности неоднократно подчеркивали председатель Банка России Эльвира Набиуллина и представители российских властей. Пользователь вправе выбрать наличные деньги, традиционный банковский перевод, карту национальной платежной системы или цифровой кошелек.
Цифровой рубль — это дополнение к существующим формам денег, а не обязательная замена наличных и безналичных рублей. Если человек не хочет открывать цифровой счет, он может продолжать пользоваться привычным банковским приложением и картой. Работодатель также не должен превращать открытие цифрового кошелька в условие выплаты заработной платы.
Добровольность важна и с точки зрения интерпретации статистики. Рост числа кошельков в первые недели не означает, что государство перевело население на новую систему в обязательном порядке. Пользователи сами принимают решение открыть счет, чтобы протестировать сервис или использовать его для конкретных платежей.
В будущем набор сценариев может расшириться, но базовый принцип выбора остается ключевым. Перед открытием кошелька стоит проверить условия своего банка, доступность операций и совместимость приложения, а не исходить из предположения о неизбежном отказе от карт или наличных.
Почему цифровой кошелек не начисляет проценты и кешбэк?
Цифровой кошелек не является депозитом или инвестиционным счетом, поэтому на остаток не начисляются проценты, а стандартный банковский кешбэк не предусмотрен. Законодательная конструкция цифрового рубля определяет его прежде всего как платежный и расчетный инструмент, а не как средство накопления.
Отсутствие процентов защищает банковскую систему от массового перетока средств. Если бы цифровой кошелек приносил доход на остаток, граждане могли бы перевести значительную часть сбережений из коммерческих банков на платформу ЦБ. Это создало бы эффект «перетока депозитов» и уменьшило ресурсную базу банков для кредитования бизнеса и населения.
Кешбэк также имеет экономическое объяснение. Коммерческий банк обычно финансирует вознаграждение клиенту за счет комиссии, которую получает от торговой точки за карточную операцию. В предоставленных материалах указывается, что традиционная комиссия может составлять примерно 1,5–2,5 процента, тогда как прием цифровых рублей для бизнеса предполагает гораздо более низкую ставку — до 0,3 процента, а для коммунальных платежей — до 0,2 процента.
При такой модели у банков и платежных посредников остается меньше дохода для финансирования кешбэка. Поэтому бесплатный перевод для граждан и низкая комиссия для продавцов являются преимуществами цифрового рубля, но отсутствие процентов и бонусов — его принципиальным ограничением. Держать в кошельке только те деньги, которые планируется потратить, обычно логичнее, чем использовать его как замену накопительному счету.
Будут ли коммерческие банки сопротивляться цифровому рублю?
Крупнейшие системно значимые банки должны подключаться к платформе цифрового рубля по установленному графику, поэтому речь идет не о свободном выборе банков, а о поэтапном выполнении обязательных требований. В число организаций, которые упоминаются в контексте подключения, входят Сбербанк, ВТБ и Т-Банк.
Для банков цифровой рубль создает смешанный экономический эффект. С одной стороны, им необходимо инвестировать в интеграцию приложений, клиентских интерфейсов и внутренних систем. Кроме того, часть операций может перейти из карточного контура в инфраструктуру, где тарифы ниже. Это сокращает потенциальный доход от эквайринга и некоторых платежных услуг.
С другой стороны, коммерческие банки остаются важным каналом взаимодействия с клиентом. Именно через их приложения пользователь может открыть цифровой кошелек и получить поддержку. Центральная платформа не устраняет банки из всей цепочки, а меняет распределение функций между оператором, кредитной организацией и торговой точкой.
Переходный график и тарифные правила должны снизить риск резкого конфликта интересов. Банкам предоставляется время на подключение, а низкая стоимость цифровых платежей может увеличить объем операций и привлечь новых клиентов. Поэтому наиболее реалистичный сценарий — не отказ банков от цифрового рубля, а постепенная адаптация их бизнес-моделей.
Какие лимиты и комиссии действуют для физических лиц?
Главный лимит для физического лица — 300 тысяч рублей в месяц при пополнении цифрового кошелька со своего обычного банковского счета. Этот порог относится именно к переводу денег из традиционного безналичного контура в цифровой, а не ко всем операциям внутри кошелька.
Внутренние переводы и расходные платежи не ограничиваются этим ежемесячным лимитом в том же смысле. Пользователь может отправлять цифровые рубли другому человеку или платить продавцу без комиссии. Банк России отдельно указывает, что P2P-переводы и платежи физических лиц бесплатны в рамках действующих условий запуска.
Для бизнеса предусмотрена низкая комиссия за прием цифровых рублей. В предоставленной информации обозначен верхний предел 0,3 процента для обычных платежей и 0,2 процента для оплаты жилищно-коммунальных услуг. Это существенно ниже ориентировочной карточной комиссии 1,5–2,5 процента, поэтому цифровой рубль может быть особенно интересен торговым точкам с большим объемом мелких платежей.
Пользователю важно разделять три понятия: пополнение кошелька, перевод между цифровыми кошельками и оплата покупки. Лимит 300 тысяч рублей касается первого сценария, а отсутствие комиссии — главным образом второго и третьего. Перед крупной операцией следует проверить актуальные правила своего банка, поскольку техническая реализация и пользовательский интерфейс могут отличаться.
Можно ли пользоваться цифровым рублем без интернета?
На текущем этапе полноценный офлайн-платеж еще недоступен как массовая функция, поэтому для работы с цифровым кошельком требуется подключение к сети. Это ограничивает использование цифрового рубля в местах со слабым сигналом, при временном отключении мобильного интернета или при недоступности банковского приложения.
Банк России рассматривает офлайн-платежи как одну из функций следующего этапа развития. Планируется механизм «двойного офлайна», при котором и плательщик, и получатель смогут завершить операцию без постоянного подключения к интернету. Для этого могут использоваться защищенные элементы смартфона и специальные правила синхронизации платежей.
Пока пользователю следует воспринимать офлайн-режим как перспективную, но не действующую возможность. Наличные остаются важным резервным способом оплаты именно потому, что не требуют подключения к платформе в момент покупки.
При этом Банк России заявляет, что цифровая платформа строится с учетом защиты от атак, резервирования и аварийного восстановления. Такие меры должны снизить вероятность длительного сбоя, но ни одна цифровая система не исключает технических рисков полностью. Поэтому на раннем этапе разумно не хранить в кошельке сумму, которая нужна для всех повседневных расходов.
Почему первые пользователи сталкивались с ошибками и задержками?
Проблемы в первые дни были связаны с технической настройкой взаимодействия банковских приложений с новой платформой, а не с фундаментальной невозможностью работы цифрового рубля. Эльвира Набиуллина сообщила, что у отдельных кредитных организаций возникали сложности с открытием счетов и проведением операций, но их оперативно устранили; массовых жалоб ЦБ не наблюдал.
Пользователи сталкивались с несколькими типичными сценариями: не могли быстро найти раздел цифрового кошелька в приложении, получали ошибку при создании счета или не могли сразу его пополнить. Отдельным фактором стало то, что на старте доступность функций для разных мобильных платформ отличалась. Frank Media сообщала, что запуск для iOS был отложен, а первые ограничения особенно заметили пользователи Android в первый день.
Такие сбои характерны для запуска инфраструктуры, которой одновременно пользуются банки, торговые организации и государственная платформа. Улучшение клиентского пути — сокращение числа шагов при открытии кошелька без ослабления безопасности — Банк России назвал отдельным направлением работы.
Пользователю, столкнувшемуся с ошибкой, стоит обновить приложение банка, проверить доступность сервиса и обратиться в поддержку банка. Не следует создавать несколько кошельков подряд или повторять платеж много раз, пока не подтвержден статус предыдущей операции.
Как открыть и использовать цифровой рубль в России?
Чтобы начать пользоваться цифровым рублем, сначала нужно проверить, поддерживает ли эту функцию ваш банк, затем открыть цифровой кошелек через его приложение и пополнить его в пределах установленного лимита. Конкретные названия разделов зависят от банка, поэтому универсального интерфейса для всех клиентов нет.
После открытия кошелька пользователь может перевести в него рубли со своего обычного счета, отправить деньги другому пользователю или оплатить покупку у подключенного продавца. Перед платежом важно убедиться, что торговая точка принимает цифровые рубли, а приложение показывает корректную сумму и статус операции.
Цифровой рубль не требует покупки криптовалюты, майнинга или создания блокчейн-адреса. Это официальная форма российского рубля, работающая в регулируемой централизованной системе. Поэтому сравнивать ее с биткоином или другими децентрализованными активами напрямую неправильно.
На первом этапе полезно совершить небольшую тестовую операцию. Так можно проверить скорость зачисления, доступность возврата и то, как банк отображает историю платежей. Если сервис пока неудобен или нужная торговая точка его не принимает, пользователь может продолжить пользоваться картой или наличными без каких-либо санкций.
Как купить или использовать цифровой рубль через KuCoin?
Цифровой рубль нельзя купить или торговать им на KuCoin как криптовалютным активом: это национальная форма российского рубля, а не токен, размещенный на криптовалютной бирже. Для открытия цифрового кошелька и проведения платежей нужно обращаться к подключенному российскому банку и использовать платформу Банка России.
Однако пользователи KuCoin могут следить за развитием цифровых валют центральных банков, платежной инфраструктуры и регулирования цифровых активов через образовательные материалы и рыночную аналитику. Перед регистрацией или торговлей на криптовалютной платформе необходимо проверить доступность сервиса в своей юрисдикции, требования идентификации и действующие правила.
Главное различие следует сохранить: цифровой рубль предназначен для расчетов и не дает процента, а криптовалютные активы могут иметь рыночную цену, повышенную волатильность и иные риски. Не стоит переводить средства на биржу в попытке получить цифровые рубли или использовать криптовалюту как замену официальному кошельку.
За рамками заголовков: что KuCoin 5.0 значит для вас
Рыночные новости меняются стремительно, но место, где вы совершаете сделки, имеет не меньшее значение. В октябре этого года выходит KuCoin 5.0 — полностью обновленная платформа. Вот что на самом деле меняется для вас:
-
Один аккаунт для всего. Старые платформы распределяли ваши средства по отдельным спотовым, маржинальным и фьючерсным счетам, заставляя вас разбираться в этой путанице. Единый аккаунт в KuCoin 5.0 полностью решает эту проблему: вы вносите депозит один раз, и все средства сразу доступны в одном месте.
-
Акции, индексы и сырьевые товары. KuCoin 5.0 выходит за рамки криптовалют на мировые рынки. Когда криптовалюта движется в боковике, а акции растут (или наоборот), вы можете перенаправить капитал за считанные минуты, не тратя дни на открытие брокерского счета и банковские переводы.
-
Активы реального мира (RWA). Токенизированный доступ к традиционным активам, таким как сырьевые товары, прямо на вашем криптосчете. Один из самых быстрорастущих сегментов мировой финансовой системы больше не доступен исключительно институциональным инвесторам — вы получаете к нему доступ с того же торгового баланса.
-
Зарабатывайте, пока учитесь. Ещё не готовы к активной торговле? KCUSD позволяет вашим стейблкоинам приносить ежедневный доход с автоматическим сложным процентом. Это самый спокойный способ задействовать свободные средства и получать доходность 4%.
-
ИИ-помощник на понятном языке. Задавайте вопросы, получайте рыночный контекст и легко разбирайтесь в графиках и данных — встроенный сервис работает без сложного профессионального жаргона.
-
Приложение без лишней перегруженности. Быстрое, лаконичное и стабильное — интуитивно понятное с первого нажатия, без необходимости читать инструкции.
-
Безопасность, которую можно проверить, а не просто принимать на веру. Лицензированное по стандартам MiCAR юридическое лицо в ЕС, Доказательство резервов, которое вы можете проверить самостоятельно, и безопасность, подтвержденная международными сертификатами (SOC 2 Type II, ISO 27001:2022).
Создайте аккаунт за считанные минуты и начните работу на платформе, созданной для будущего криптовалют, а не для их прошлого.
Заключение
Первые результаты запуска показывают, что цифровой рубль быстро привлек внимание россиян: за десять дней после 1 сентября 2026 года было открыто 87 тысяч цифровых счетов и проведено около 50 тысяч операций. По данным, озвученным Эльвирой Набиуллиной 11 сентября и опубликованным Frank Media и Procfa, старт прошел нормально, хотя отдельные банки сначала столкнулись с ошибками и задержками.
Цифровой рубль — это централизованная третья форма российского рубля, а не криптовалюта и не анонимный платежный инструмент. Операции защищены банковской тайной, но могут отслеживаться уполномоченными органами в рамках финансового мониторинга. Получение зарплат, пенсий и пособий в цифровых рублях остается добровольным.
Кошелек не начисляет проценты и кешбэк, потому что создан для расчетов, а не накоплений. Пополнение из банковского счета ограничено 300 тысячами рублей в месяц, тогда как переводы между пользователями и платежи для граждан бесплатны. Офлайн-режим пока разрабатывается, поэтому сервис зависит от сети. В результате цифровой рубль выглядит не обязательной заменой картам и наличным, а дополнительным инструментом, полезность которого будет определяться удобством, охватом банков и числом принимающих его продавцов.
Часто задаваемые вопросы
1. Можно ли отказаться от цифрового рубля после открытия кошелька?
Да. Открытие кошелька не лишает пользователя права пользоваться наличными или обычным банковским счетом. Перед закрытием или блокировкой кошелька нужно уточнить в приложении банка порядок вывода оставшихся цифровых рублей.
2. Можно ли перевести цифровые рубли обратно на банковскую карту?
Да, цифровые рубли можно перевести на обычный банковский счет через поддерживаемый банк. Точный порядок операции зависит от интерфейса конкретной кредитной организации и ее текущих технических правил.
3. Можно ли получить кредит в цифровых рублях?
Нет, цифровой кошелек не предназначен для кредитования, овердрафта или начисления процентов. Кредитные продукты по-прежнему оформляются через коммерческие банки и их стандартную инфраструктуру.
4. Что произойдет с цифровыми рублями при смене банка?
Смена банка не должна превращать цифровые рубли в деньги, доступные только через прежнее приложение. Однако новый банк должен поддерживать соответствующий сервис, поэтому перед переходом следует проверить его подключение к платформе.
5. Безопаснее ли хранить цифровые рубли, чем деньги на карте?
Нельзя однозначно назвать один вариант безопаснее для всех случаев. Цифровой рубль централизованно защищается Банком России, а банковская карта зависит от инфраструктуры коммерческого банка. При этом цифровой кошелек требует интернет-соединения и не поддерживает стандартный кешбэк, поэтому выбор зависит от цели и условий использования.
Дисклеймер: материал носит ознакомительный характер и не является финансовой, инвестиционной, юридической или налоговой консультацией. Операции с криптовалютами и токенизированными активами сопряжены с высокими рисками — включая колебания курса, недостаточную ликвидность, риски со стороны контрагентов и вероятность полной потери вложенных средств. Перед принятием любых финансовых решений рекомендуется самостоятельно изучить вопрос и при необходимости проконсультироваться со специалистом.