

Что означает взлом Binance для институционального криптокошелька?
Введение
Недавние инциденты с безопасностью, связанные с крупными централизованными площадками для торговли криптовалютами, вновь разожгли структурные дебаты в отрасли цифровых активов. После взломов и последующих операционных изменений на известных централизованных платформах институциональные участники рынка переоценивают, где и как они хранят цифровые активы. Руководители отрасли и рыночные аналитики считают, что эти изменения могут ускорить более широкий переход к независимым, институциональным решениям для хранения. Понимание этого сдвига требует изучения того, как работают модели управления рисками институциональных участников, различий между средствами, хранящимися на бирже, и квалифицированными хранителями, а также долгосрочных последствий для инфраструктуры рынка цифровых активов.
Основные выводы
Недавние инциденты с безопасностью на централизованных криптовалютных биржах ускоряют спрос институциональных инвесторов на независимые решения по хранению от третьих сторон.
-
Децентрализация риска: Институциональные инвесторы все чаще разделяют исполнение торговли и хранение активов для снижения уязвимостей, связанных с единой точкой отказа.
-
Регуляторное давление: Доверительные стандарты и требования к институциональному соответствию предполагают подтвержденное разделение клиентских средств и корпоративных балансов.
-
Технические меры защиты: Сторонние кастодианы обычно используют многопартийные вычисления (MPC) и аппаратные модули безопасности (HSM), специально разработанные для устойчивости к сложным кибератакам.
-
Операционные компромиссы: Хотя независимое хранение повышает безопасность и соответствие требованиям регулирования, оно может вызвать задержки в исполнении торговли и снизить эффективность использования капитала.
Как утечки безопасности влияют на смену подходов к институциональному хранению?
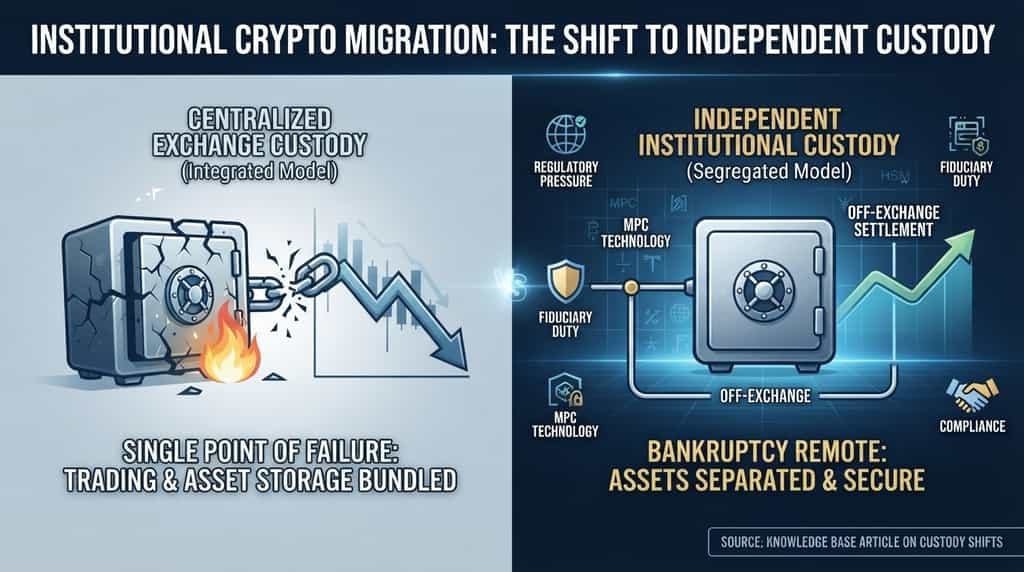
При возникновении серьезных инцидентов безопасности в экосистеме цифровых активов институциональные комитеты по риску немедленно пересматривают свою экспозицию по контрагентам. Централизованные торговые площадки традиционно объединяли ликвидность, исполнение и хранение под единой операционной крышей. Хотя эта интегрированная модель обеспечивает операционную эффективность и быстрое расчет по сделкам, она создает риск концентрации, при котором нарушение безопасности может поставить под угрозу активы клиентов вместе с операциями биржи.
Согласно рыночным комментариям от институциональных цифровых активов-прим-брокеров, таких как FalconX, события безопасности часто служат катализаторами для снижения структурных рисков. Институциональные участники — такие как хедж-фонды, управляющие активами и корпоративные казначейства — действуют в рамках строгих фидуциарных обязательств. Когда выявляются системные уязвимости, эти организации испытывают давление со стороны должностных лиц по управлению рисками и ограниченных партнеров, чтобы перевести активы из кошельков, размещенных на бирже, в специализированные, изолированные от банкротства системы хранения. Такое разделение гарантирует, что даже при возникновении операционных сбоев на площадке исполнения базовые клиентские активы остаются защищенными за счет специализированных институциональных систем безопасности.
В чем разница между хранением на бирже и независимым хранением?
Фундаментальное архитектурное различие между хранением активов на бирже и использованием независимого кастодиана заключается в разделении обязанностей и структурах правовой собственности.
| Функция / Критерий | Хранение на централизованной бирже | Независимое институциональное хранение |
| Сегрегация активов | Часто объединяются в омнибус-кошельки; смешиваются с операционным капиталом в некоторых юрисдикциях. | Строго сегрегированы; клиентские активы хранятся в банкротственно-изолированных юридических структурах. |
| Управление ключами | Управляется в основном внутренними командами безопасности биржи с использованием комбинации горячих и холодных кошельков. | Децентрализовано с использованием многопартийных вычислений (MPC) или аппаратных модулей безопасности (HSM), управляемых специализированными доверенными лицами. |
| Основной фокус | Высокочастотная ликвидность, торговля деривативами и быстрое исполнение ордеров. | Безопасное долгосрочное сохранение активов, отчетность по соответствию требованиям и возможность аудита. |
| Риск контрагента | Подвержен риску неплатежеспособности биржи, сбоя в работе или вмешательства регулятора. | Смягчено за счет статуса регулируемого доверительного управляющего и отдаленности от банкротства торговых площадок. |
Независимые кастодианы действуют под строгим регуляторным надзором и часто выступают в качестве квалифицированных кастодианов с фидуциарными обязанностями по защите основной суммы клиентов. Это юридическое разделение препятствует использованию клиентских средств в качестве корпоративной ликвидности или их вовлечению в процедуры реструктуризации в случае банкротства биржи.
Почему институциональные доверительные управляющие требуют изолированного хранения?
Институциональные доверительные управляющие, включая пенсионные фонды, благотворительные фонды и зарегистрированных инвестиционных консультантов (RIAs), юридически обязаны приоритизировать безопасность и благоразумное управление капиталом клиентов. Регуляторные рамки в основных мировых юрисдикциях требуют, чтобы финансовые посредники соблюдали четкие границы между капиталом фирмы и активами клиентов.
В традиционных финансах брокерские дилеры обязаны по закону разделять клиентские ценные бумаги с активами фирмы, обычно используя независимые депозитарии, такие как The Depository Trust & Clearing Corporation (DTCC). Рынок криптовалют исторически отставал в этом структурном разделении, поскольку многие ранние участники полагались на аккаунты, управляемые биржами. Однако с притоком институционального капитала в этот класс активов участники рынка требуют тех же структурных защит, что и на традиционных рынках акций и фиксированного дохода. Независимые цифровые кастодианы удовлетворяют это требование, предоставляя криптографическое доказательство резервов, страховочные полисы институционального уровня и независимые аудиторские следы, соответствующие требованиям институциональных сотрудников по соблюдению норм.
Как многостороннее вычисление (MPC) улучшает безопасность цифровых активов?
В основе современной институциональной кастодиальной системы лежит передовая криптографическая архитектура, наиболее известная как Multi-Party Computation (MPC). В отличие от традиционных кошельков с одиночной или мультиподписью, где приватные ключи хранятся в одном месте или распределяются между небольшой группой, MPC разделяет приватный ключ на несколько криптографических фрагментов.
-
Распределённая генерация ключей: фрагменты закрытого ключа генерируются независимо и хранятся на географически распределённых безопасных аппаратных нодах.
-
Совместная подпись: Транзакции подписываются совместно, при этом полный закрытый ключ никогда не восстанавливается в одном пространстве памяти.
-
Устранение единой точки отказа: Даже если злонамеренный участник скомпрометирует одну ноду или сервер, он не сможет получить доступ к цифровым активам или осуществить их перевод, не контролируя необходимый порог независимых шардов.
Каковы операционные трудности при передаче хранения на внешнюю сторону?
Хотя независимое хранение повышает безопасность и соответствие регуляторным требованиям, оно вводит определенные операционные компромиссы, с которыми должны справляться институциональные инвесторы.
Задержка исполнения и эффективность капитала
Когда активы хранятся у независимого кастодиана, а не непосредственно на активной торговой площадке, перемещение капитала для использования рыночных возможностей может вызывать задержки. Институциональные мейкеры и фонды высокочастотной торговли зависят от мгновенного доступа к ликвидности. Для решения этой проблемы появились модели первичного брокерства, предлагающие внебиржевые сети расчетов и кредитные торговые линии, позволяющие институциональным участникам торговать на биржах, в то время как их базовые активы остаются защищенными у стороннего кастодиана.
Сложность интеграции
Подключение систем управления заказами (OMS) и систем управления исполнением (EMS) институциональных клиентов к независимым API хранения требует надежной технической инфраструктуры. Проверки соответствия, многоуровневые внутренние рабочие процессы одобрения и оптимизация задержек добавляют сложность институциональной настройке по сравнению со стандартным процессом подключения к розничной бирже.
Заключение
Нарушения безопасности на централизованных торговых платформах часто становятся точками перелома для эволюции рыночной структуры. По мере созревания участия институциональных инвесторов в цифровых активах традиционная модель интегрированного хранения на бирже подвергается все большему вниманию. Растущая склонность к использованию независимых, институциональных хранителей отражает более широкий отраслевой переход к стандартам управления финансовыми рисками в традиционной финансовой сфере, где хранение активов и исполнение сделок строго разделены. Хотя внешнее хранение активов вводит операционные сложности, связанные с задержками и эффективностью капитала, применение передовых криптографических решений, таких как Multi-Party Computation, помогает преодолеть разрыв между безопасностью и ликвидностью. В конечном счете, эта структурная эволюция укрепляет общую устойчивость экосистемы цифровых активов, прокладывая путь для более широкой интеграции институциональных участников.
ЧаВо
Что такое институциональный криптовалютный кастодиан?
Институциональный криптокошелек — это специализированная, регулируемая финансовая организация, которая безопасно хранит частные ключи и цифровые активы от имени институциональных инвесторов, используя передовую инфраструктуру безопасности и правовые рамки, изолирующие активы от банкротства.
Почему инциденты безопасности на биржах влияют на практики хранения?
Утечки безопасности подчеркивают уязвимости интегрированных моделей, где торговая ликвидность и хранение активов объединены, побуждая институциональных инвесторов разделять площадки исполнения и хранение активов для снижения рисков, связанных с единой точкой отказа.
Что такое многопартийное вычисление (MPC) в криптокошельках?
MPC — это криптографическая технология безопасности, которая разделяет закрытый ключ на несколько отдельных фрагментов, распределённых по независимым серверам, позволяя безопасно подписывать транзакции без восстановления полного ключа в одном месте.
Замедляет ли независимое хранение криптоторговлю?
Перевод активов во внешнего кастодиана может вызвать задержки при расчетах и переводе, но современные институциональные прим-брокеры используют внебиржевые сети расчетов и кредитные линии, чтобы обеспечить быструю торговлю при сохранении активов в надежном кастодианстве.
Регулируются ли институциональные кастодианы?
Да, институциональные кастодианы цифровых активов, как правило, работают под строгим регуляторным надзором, часто обладая статусом квалифицированного кастодиана и соблюдая регуляторные стандарты, касающиеся резервов капитала, аудита и фидуциарных обязанностей.
Отказ от ответственности
Эта общая рыночная информация, возможно, из сторонних, коммерческих или спонсируемых источников, предоставлена исключительно в справочных и образовательных целях и не является финансовой или инвестиционной консультацией, предложением, запросом или гарантией. Мы отказываемся от ответственности за её точность, полноту, надежность и любые возникшие потери. Инвестиции/торговля сопряжены с риском; прошлые результаты не гарантируют будущих. Пользователи должны проводить собственное исследование, принимать взвешенные решения и нести полную ответственность. Для получения дополнительной информации ознакомьтесь с Условиями использования и Раскрытием рисков KuCoin.
Отказ от ответственности: Эта страница была переведена для вашего удобства с использованием технологии искусственного интеллекта. Для получения наиболее точной информации обратитесь к оригинальной английской версии.