

Citrini Research: Пробивая стену: могут ли UNI, AAVE и HYPE извлечь выгоду из роста ончейн-финансов?
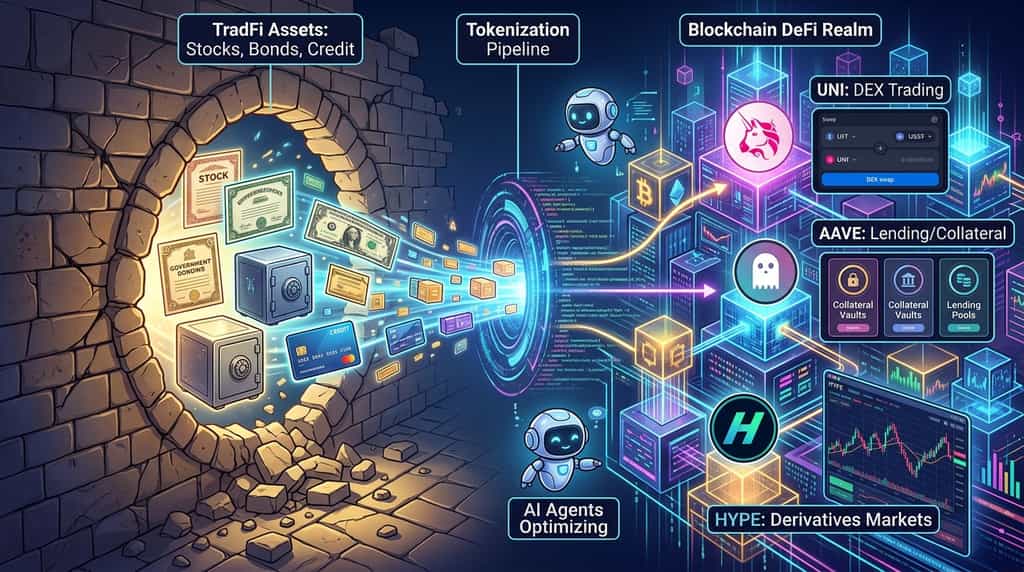
Введение
А что, если следующая крупная возможность для криптоинвестиций появится не из другой цифровой валюты, а из вывода акций, облигаций, кредитов и других традиционных финансовых активов на блокчейны? В своем отчете от 8 октября 2026 года Breaking the Wall Citrini Research утверждает, что сближение традиционных финансов (TradFi), децентрализованных финансов (DeFi) и агентов ИИ наконец-то придадут инфраструктуре блокчейна убедительную реальную цель. Вопрос инвестиций больше не сводится просто к тому, будет ли расти токенизация активов, а к тому, какие протоколы смогут захватить возникающую экономическую ценность.
Три криптовалютных токена заслуживают особого внимания в рамках этой теории: UNI от Uniswap, AAVE от Aave и HYPE от Hyperliquid. UNI может выиграть от роста объема оффчейн-торговли и механизмов сбора комиссий протокола; AAVE может получить выгоду от спроса на инфраструктуру кредитования и обеспечения; а HYPE может извлечь пользу, если токенизированные активы стимулируют большую торговую активность на рынках Hyperliquid. Это потенциальные выгодополучатели, а не гарантированные победители. Внедрение токенизации не автоматически приводит к росту стоимости токенов, и сила каждого инвестиционного случая зависит от того, насколько эффективно его протокол захватывает комиссии, пользователей и устойчивый спрос.
Что означает отчет Citrini Research «Breaking the Wall» для криптовалют?
Центральный аргумент Citrini Research заключается в том, что токенизация может превратить блокчейны из относительно изолированной инфраструктуры криптовалютной торговли в основу для более широкой финансовой деятельности. Их отчет от 8 октября «Breaking the Wall» связывает три развития: перемещение традиционных финансовых активов на блокчейн, повышение возможностей децентрализованных приложений и все более способные AI-агенты, взаимодействующие с программируемыми финансовыми системами.
Почему токенизация активов может изменить роль блокчейна?
Токенизация активов представляет собой права собственности или экономическую экспозицию к активам через токены на основе блокчейна. В зависимости от правовой структуры базовым активом может быть акция, государственная облигация, фонд денежного рынка, недвижимость или кредитный инструмент.
Потенциальная выгода выходит за рамки создания цифрового представления существующего актива. Токенизированные активы могут стать программируемыми, передаваемыми между совместимыми приложениями и потенциально использоваться в качестве залога на ончейн-финансовых рынках. Это открывает возможности для объединения торговли, кредитования, платежей и управления активами в рамках общей инфраструктуры.
Например, токенизированная акция может торgowаться через подходящий ончейн-платформу, а если продукт и протокол это позволяют, может быть передана в качестве залога для получения стейблкоина. Этот стейблкоин затем можно использовать для другой транзакции, не требуя от инвестора ликвидации исходной позиции. Реальная функциональность зависит от юридических прав токена, ограничений на перевод, поддержки протоколом и применимых регуляторных требований.
Институциональное направление становится более конкретным. 17 сентября 2026 года Комиссия по ценным бумагам и биржам США объявила о временном, условном инновационном исключении, направленном на содействие торговле определенными токенизированными акциями национальной рыночной системы через квалифицированные площадки. Исключение ограничено и зависит от условий; оно не означает безусловного одобрения всех токенизированных ценных бумаг или децентрализованных торговых платформ.
Это развитие поддерживает более широкую концепцию токенизации: блокчейн-инфраструктура все чаще рассматривается для функций регулируемых финансовых рынков, а не только для переводов нативных криптовалют.
Почему важен рост ИИ-агентов?
Агенты ИИ могут расширить потенциальную базу пользователей для финансо-вой инфраструктуры на блокчейне, поскольку они могут непрерывно выполнять задачи, управляемые программным обеспечением, с учетом разрешений, доступных интеграций и мер безопасности.
Человек-инвестор может сравнивать процентные ставки, перемещать стейблкоины, обменивать активы или вручную перебалансировать портфель. Уполномоченный финансовый агент может выполнять аналогичные задачи программно, взаимодействуя с несколькими протоколами, не требуя от пользователя самостоятельного использования каждого интерфейса.
Это создает возможную обратную связь. Больше токенизированных активов создает больше возможностей для автоматизированной торговли и управления портфелем. Больше автоматизированной активности может увеличить спрос на ликвидность, рыночные данные, кредитование и расчеты. Эти требования, в свою очередь, могут создать дополнительный спрос на блокчейн-основанные финансовые приложения.
Однако внедрение ИИ не гарантирует, что публичные блокчейны или криптотокены захватят полученную стоимость. Традиционные финансовые учреждения могут создать собственную программируемую инфраструктуру, и регулируемые посредники могут остаться необходимыми для хранения, верификации личности, выпуска активов и соблюдения требований.
Следовательно, вопрос инвестиций заключается в том, какие криптопротоколы могут предложить конкурентоспособную инфраструктуру и захватить измеримую экономическую ценность от дополнительной активности.
Какие криптовалютные токены могут наибольшим образом выиграть от токенизации активов?
UNI, AAVE и HYPE — это три лучших кандидата, заслуживающих внимания, поскольку они обеспечивают экспозицию различным уровням ончейн-финансов: ликвидность децентрализованных бирж, инфраструктура кредитования и залога, а также торговые рынки. Их потенциальный рост зависит от того, приведет ли токенизация к дополнительной активности, которая повысит экономическую эффективность протоколов или спрос на токены.
| Токен | Экспозиция протокола | Потенциальный катализатор токенизации | Основной вопрос извлечения ценности |
| UNI | Децентрализованная торговля Uniswap | Больше токенизированных активов и обменов на цепочке | Генерирует ли дополнительная торговля значимое сжигание UNI или другой спрос на токены? |
| AAVE | Кредитные и залоговые рынки | Токенизированные ценные бумаги, используемые в подходящих рынках кредитования | Усиливает ли дополнительная деятельность по кредитованию экономическое извлечение ценности AAVE? |
| HYPE | Инфраструктура торговли Hyperliquid | Больше рынков токенизированных активов и активности по деривативам | Поддерживает ли повышенная активность спрос на HYPE, обусловленный комиссионными, и сокращение предложения? |
Эти токены — не взаимозаменяемые ставки. UNI связан с деятельностью децентрализованной биржи и управлением, AAVE — с инфраструктурой кредитования, а HYPE — с экосистемой, ориентированной на торговлю. У каждого из них есть уникальный механизм, через который токенизация может повлиять на его экономику.
Может ли UNI извлечь выгоду из роста торговли токенизированными активами?
UNI может получить выгоду, если токенизированные активы увеличат объем торгов на Uniswap, а механизмы сбора комиссий протокола захватят часть этого роста. Как децентрализованный протокол биржи, Uniswap обеспечивает инфраструктуру ликвидности для обмена совместимых ончейн-активов. Более широкий спектр токенизированных активов может создать больше возможностей для торговых пар, предоставления ликвидности и сделок между токенизированными ценными бумагами и стейблкоинами.
Важное различие заключается между ростом торговли в цепочке и ростом собственной активности Uniswap. Токенизированные акции могут торговать на специализированных площадках, разрешенных системах или конкурирующих децентрализованных биржах, не генерируя значимого объема для Uniswap. Эмитенты активов также могут ограничивать переводы или торговлю утвержденными участниками, ограничивая степень, в которой токен может использоваться в разрешенных пулах ликвидности.
Механизм извлечения стоимости UNI также актуален. Согласно официальной документации разработчиков Uniswap, UNI является токеном управления протоколом, и сборы протокола, полученные в рамках активного механизма сбора комиссий, используются в процессе сжигания UNI. В документации поясняется, что сборы протокола активны на пулах Uniswap v2 и отобранных пулах v3, а более широкая архитектура сбора комиссий может быть расширена через управление.
Это создает потенциальную связь между ростом активности протокола и сокращением предложения UNI. Если токенизированные активы значительно увеличат объем на пулах с комиссией, возникающие протокольные сборы могут увеличить сумму сжигаемого UNI, при прочих равных условиях.
Однако более высокий объём торгов не означает автоматически пропорционально более высокий объём сжиганий. На результат влияют покрытие пулов с комиссией, параметры комиссий, состав торговых пар, стимулы ликвидности и решения по управлению. Держатели UNI также не получают автоматически пропорциональную долю дохода протокола.
Инвестиционное значение: UNI предлагает потенциальный способ получить экспозицию к токенизации через децентрализованную спотовую торговлю. Наиболее убедительными доказательствами этой концепции стали бы устойчивый рост торговли токенизированными активами на Uniswap, рост комиссий на подходящих пулах и измеримое увеличение сжигания UNI относительно предложения.
Может ли AAVE извлечь выгоду из использования токенизированных ценных бумаг в качестве обеспечения?
AAVE может получить выгоду, если токенизированные ценные бумаги и другие реальные активы станут приемлемым обеспечением на регулируемых или разрешительных кредитных рынках. Токенизация позволяет представлять финансовые активы в блокчейне, но протоколы кредитования обеспечивают дополнительную инфраструктуру, необходимую для превращения подходящих активов в кредитный потенциал.
Рынок Horizon Aave, ориентированный на институциональных участников, особенно актуален, поскольку он предназначен для того, чтобы позволить квалифицированным участникам предоставлять в качестве залога разрешенные токенизированные реальные активы и брать в долг стейблкоины через отдельный слой ликвидности. Архитектура рынка направлена на объединение доступа к регулируемым активам с децентрализованной ликвидностью при сохранении ограничений на уровне активов.
Конкретный пример появился 25 сентября 2026 года. Согласно официальному объявлению Aave, семь токенизированных акций Coinbase, представляющих американские технологические компании, стали доступны в качестве залога для заимствования USDC на Aave v4 на Base. В объявлении Chainlink был указан в качестве официального провайдера оракула для этих токенизированных активов, и было заявлено, что продукты доступны в подходящих юрисдикциях за пределами США.
Эта интеграция демонстрирует реальную связь между токенизированными акциями и децентрализованным кредитованием. Вместо простой торговли токеном, отслеживающим или представляющим акцию, подходящие пользователи могут потенциально использовать токен для получения ликвидности без продажи своей экспозиции.
Потенциальная выгода для Aave — рост спроса на рынки кредитования, управление залогом, ликвидность и инфраструктуру рисков. Если токенизированные активы станут более широко принимаемыми в качестве залога, протоколы, способные обрабатывать специфические ограничения и параметры риска активов, могут стать более важными.
Но рост бизнеса по кредитованию Aave не совпадает с ростом цены токена AAVE. Захват стоимости токена зависит от решений в области управления, экономики протокола, рыночного спроса и соотношения между доходами и выгодами для держателей токенов. Допустимость активов также остается ограниченной юрисдикцией, требованиями эмитентов, параметрами залога, ликвидностью и надежностью оракулов.
Инвестиционное значение: AAVE предоставляет доступ к финансовому уровню инфраструктуры токенизации. Релевантными индикаторами являются рост токенизированного обеспечения, поступающего на Aave, активность заимствования под это обеспечение, доходность протокола с учетом рисков и решения по управлению, влияющие на экономическое извлечение ценности AAVE.
Может ли HYPE извлечь выгоду из расширения рынков токенизированных активов?
HYPE может получить выгоду, если токенизация приведет к росту торговой активности на Hyperliquid, особенно по мере расширения платформы за пределы традиционных рынков криптовалют. Основная идея заключается в том, что токенизированные финансовые активы и деривативы на цепочке могут привлечь трейдеров, желающих получить доступ к более широкому спектру рынков через крипто-ориентированную торговую инфраструктуру.
Citrini Research подчеркивает роль Hyperliquid в демонстрации того, как криптовалютные площадки могут обеспечивать определение цен на активы, выходящие за рамки нативных криптовалют. В своем отчете описывается, как Hyperliquid стала значимой площадкой для определения цен на сырую нефть во время обострения иранского конфликта в выходные дни марта 2026 года, когда многие традиционные рынки были закрыты. Более широкий вывод заключается в том, что круглосуточная торговля может стать ценной, когда участникам рынка необходимо реагировать на события за пределами обычных часов работы бирж.
Инфраструктура Hyperliquid также предоставляет потенциальный путь для появления новых рынков. В рамках HIP-3, его фреймворка перпетуалов, развернутого разработчиками, подходящие разработчики могут развертывать рынки перпетуал-фьючерсов со своими собственными определениями рынка, конфигурациями оракулов и параметрами работы. Это может поддержать более широкий спектр рынков деривативов, при условии, что базовый актив имеет надежную справочную цену, а рынок отвечает соответствующим требованиям.
Токенизация может усилить эту возможность, расширив доступные активы, к которым трейдеры могут получить доступ через ончейн-платформы. Однако токенизированные спотовые активы и бессрочные фьючерсы — это разные продукты. Бессрочный контракт может обеспечить ценовую экспозицию, не передавая права собственности на базовую акцию или другой актив. Наличие продукта на рынке также не означает, что он легально доступен каждому пользователю или юрисдикции.
Экономическая связь HYPE — еще один важный аспект. Согласно официальной документации по комиссиям Hyperliquid, торговые комиссии направляются в предназначенные для экосистемы пункты, включая фонд поддержки, который конвертирует комиссии в HYPE и сжигает приобретенные токены. Точное распределение зависит от продукта и механизма комиссий.
Если рынки токенизированных активов генерируют дополнительную торговую активность, а эта активность приносит чистые дополнительные комиссии, поддерживающие покупки и сжигания HYPE, токен может получить выгоду как от усиленного спроса со стороны экосистемы, так и от сокращения предложения. Однако важны конкуренция, скидки на комиссии, качество рынка, экономика разработчиков и доля объема, генерирующая ценность на уровне протокола.
Инвестиционное значение: HYPE обеспечивает экспозицию на уровень торговли и деривативов в рамках теории токенизации. Ключевые показатели для отслеживания включают устойчивый объем на некриптовалютных рынках, рост числа внедренных рынков, генерацию комиссий и сумму HYPE, приобретаемого и сжигаемого через протокольные механизмы.
За кулисами новостей: что значит KuCoin 5.0 для вас
Новости рынка движутся быстро — но то, где вы на них реагируете, имеет не меньшее значение. В этом октябре KuCoin запускает KuCoin 5.0, превращая KuCoin в перестроенную платформу. Вот что реально изменится для вас:
-
Один аккаунт для всего. Старые платформы разделяли ваши средства между отдельными аккаунтами «спот», «маржа» и «фьючерсы» и ожидали, что вы поймете почему. Единый аккаунт KuCoin 5.0 полностью устраняет это — сделайте депозит один раз, и всё будет просто доступно (на данный момент доступно только для VIP-пользователей).
-
Акции, индексы и товары. KuCoin 5.0 расширяется за пределы криптовалют на глобальные рынки. Когда криптовалюты движутся боком, а акции растут (или наоборот), вы переключаетесь за минуты, вместо того чтобы открывать брокерский аккаунт и ждать дней для перевода фиата.
-
Реальные активы (RWA). Токенизированное воздействие на традиционные активы, такие как сырьевые товары, прямо в вашем криптоаккаунте. Один из самых быстрорастущих сегментов мировой финансовой системы больше не доступен исключительно институциональным инвесторам — вы получаете к нему доступ с того же баланса, который используете для торговли.
-
Зарабатывайте, пока учитесь. Еще не готовы торговать? KCUSD позволяет вашим стейблкоинам получать ежедневный автокомпаундный доход. Самый спокойный способ заставить ваши неиспользуемые депозиты работать с доходностью 4%.
-
ИИ-помощник на простом языке. Задавайте вопросы, получайте контекст рынка, понимайте, что вы видите — всё интегрировано в платформу, без жаргона.
-
Приложение, которое не перегружает. Быстрее, чище и последовательно — интуитивно понятно с первого касания, а не после обучения.
-
Безопасность, которую можно проверить, а не просто доверять. Европейская организация с лицензией MiCAR, Proof of Reserves, которую вы можете проверить самостоятельно, и международно сертифицированная безопасность (SOC 2 Type II, ISO 27001:2022).
Создайте аккаунт за несколько минут — и начните работать на платформе, созданной для того, куда движется криптовалюта, а не туда, где она была.
Заключение
Отчет Citrini Research «Breaking the Wall» представляет убедительную гипотезу: конвергенция традиционных финансов, инфраструктуры блокчейн и AI-агентов может расширить роль криптовалюты за пределы нативных цифровых активов. По мере перемещения акций, облигаций и других финансовых продуктов на блокчейн, возникающий спрос на торговлю, кредитование, управление залогами и расчеты может создать возможности для устоявшихся DeFi-протоколов.
UNI, AAVE и HYPE выделяются, поскольку обеспечивают экспозицию к различным уровням этой развивающейся финансовой инфраструктуры. UNI может получить выгоду от роста децентрализованной торговли и сжигания токенов на основе комиссий. AAVE может выиграть от использования токенизированных активов в качестве залога в подходящих кредитных рынках. HYPE может получить выгоду, если токенизированные финансовые рынки стимулируют дополнительную торговую активность и поддерживают его экономическую модель, основанную на комиссиях.
Однако ни один из этих исходов не гарантирован. Токенизация может расти без создания значимой ценности для конкретного токена, а регуляторные ограничения, конкуренция, ликвидность и оценка могут повлиять на инвестиционную эффективность.
Наиболее полезный способ оценить эту возможность — следовать экономическим данным. Наблюдайте за использованием протокола, генерацией комиссий, захватом ценности, специфичной для токена, и устойчивостью адаптации, а не полагайтесь исключительно на общую отраслевую нарративную картину. Токенизация может изменить финансовую инфраструктуру, но определение, какие крипто активы захватывают её ценность, требует анализа на уровне протокола и дисциплинированного управления рисками.
ЧаВо
1. В чем разница между токенизированными акциями и бессрочными фьючерсами на акции?
Токенизированные акции могут представлять права собственности или экономическую экспозицию к базовым акциям в зависимости от их правовой структуры. Бессрочные фьючерсы на акции — это деривативы, обеспечивающие экспозицию к цене, но не обязательно предоставляющие право собственности на базовые акции. Инвесторам следует изучить конкретные правовые права продукта, метод расчета и требования к залогу.
2. Можно ли торговать токенизированными активами 24/7?
Некоторые токенизированные активы и деривативы могут торговать круглосуточно на подходящих платформах, но доступность зависит от продукта, площадки, ликвидности и применимых ограничений. Непрерывная работа блокчейна не гарантирует непрерывную торговлю или постоянный доступ к каждому базовому финансовому рынку.
3. Могут ли токенизированные акции использоваться в качестве залога в DeFi?
Да, некоторые токенизированные акции можно использовать в качестве залога на поддерживаемых рынках кредитования. Например, Aave объявила в сентябре 2026 года, что семь токенизированных акций Coinbase доступны в качестве залога для заимствования USDC на Aave v4 на Base. Доступность зависит от актива, протокола, юрисдикции и требований к пользователю.
4. Покупка UNI, AAVE или HYPE дает инвесторам право собственности на активы соответствующих протоколов?
Нет. Владение этими токенами не предоставляет автоматически право собственности на токенизированные акции, активы протокола или пропорциональное требование на весь доход протокола. Права и экономические преимущества токенов различаются в зависимости от проекта и должны быть подтверждены через официальную документацию и решения по управлению.
5. Как инвесторам определить, является ли внедрение токенизации устойчивым?
Инвесторы могут отслеживать повторяющуюся активность в блокчейне, рост активов, реально используемых финансовыми приложениями, доходы протоколов, ликвидность и признаки постоянного участия после снижения стимулов. Устойчивое внедрение выглядит более достоверно, когда реальное использование и экономический спрос растут одновременно, а не когда активность временно возрастает из-за спекуляций.
Отказ от ответственности: Данная статья предназначена исключительно в информационных целях и не является финансовой, юридической или инвестиционной консультацией. Рынки криптовалют являются волатильными, и токенизация не гарантирует рост цены любого цифрового актива. Всегда проводите собственное исследование перед взаимодействием с цифровыми активами.
Отказ от ответственности: Эта страница была переведена для вашего удобства с использованием технологии искусственного интеллекта. Для получения наиболее точной информации обратитесь к оригинальной английской версии.