

Мосбиржа включила коммерческие облигации в режим ОТС с ЦК: что изменится для эмитентов и инвесторов
Введение
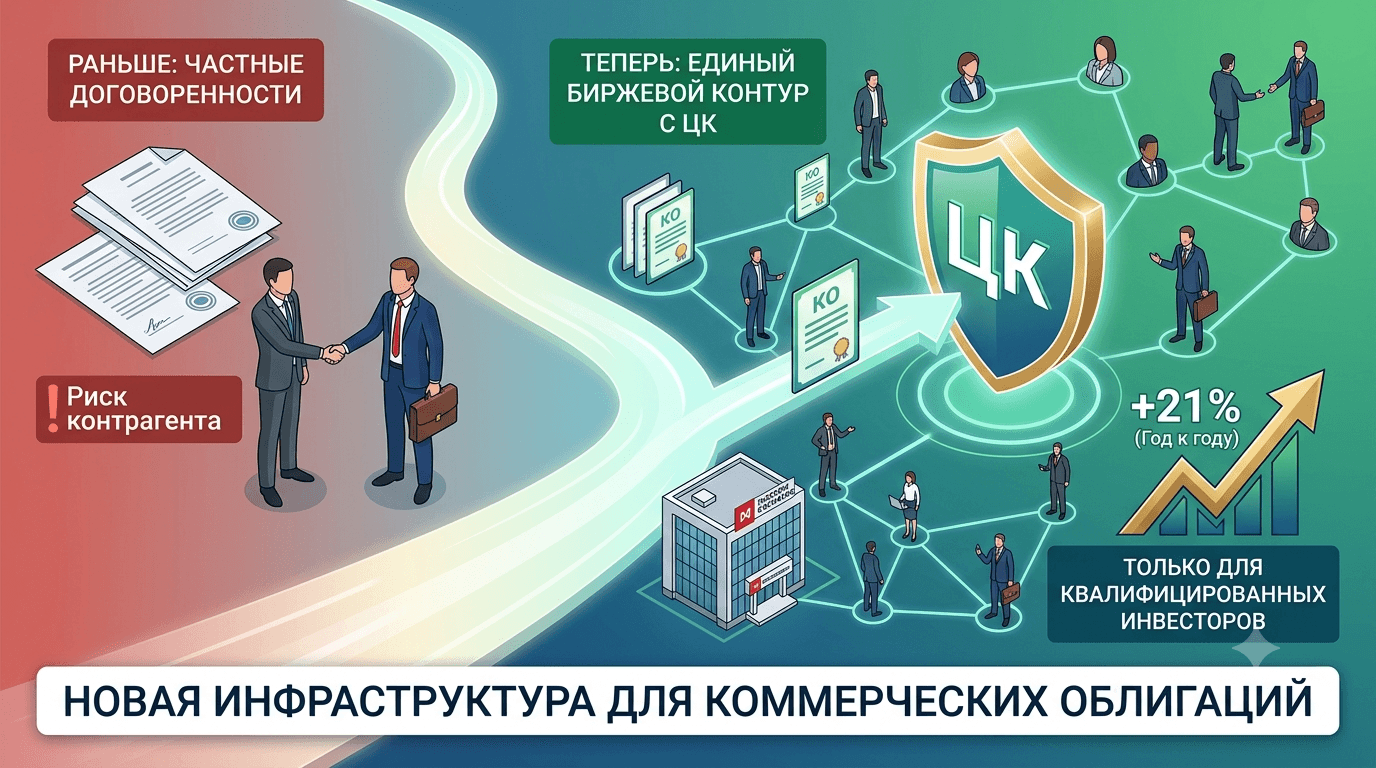
Может ли инструмент, который раньше обращался преимущественно через закрытые договоренности, получить полноценную инфраструктуру вторичного рынка? С 14 сентября 2026 года Московская биржа предоставила возможность включать коммерческие облигации в режим внебиржевых торгов с центральным контрагентом — ОТС с ЦК. Это означает, что их первичное размещение и вторичные сделки могут проходить в едином биржевом контуре. По данным официального сообщения Мосбиржи от 14 сентября, НРД за первые восемь месяцев 2026 года зарегистрировал шесть программ коммерческих облигаций на 757 млрд рублей для 14 эмитентов, включая 31 выпуск на 178 млрд рублей.
Доступ к размещению и торгам сохраняется только за квалифицированными инвесторами. Коммерческие облигации дают компаниям быстрый канал краткосрочного финансирования, а ОТС с ЦК добавляет единые расчеты и клиринг. Квалифицированный инвестор получает более предсказуемую инфраструктуру, но не гарантию доходности или возврата капитала.
Что именно запустила Московская биржа?
Мосбиржа разрешила включать коммерческие облигации в режим внебиржевых торгов с центральным контрагентом с 14 сентября 2026 года. В новом формате становятся возможны как первичное размещение, так и вторичные торги такими бумагами через единую торговую инфраструктуру.
Речь не идет о создании отдельного класса ценных бумаг. Коммерческая облигация остается гибким долговым инструментом, который эмитент использует для привлечения средств на сроки и условиях, соответствующих его бизнес-циклу. Изменяется прежде всего способ организации сделок, учета, расчетов и сопровождения.
Регистрацию коммерческих облигаций осуществляет Национальный расчетный депозитарий. Участники рынка получают общий инфраструктурный контур, в котором торговая операция связана с централизованным клирингом и расчетами. По оценке Московской биржи, это должно повысить защищенность исполнения и предсказуемость сделок.
Важно отличать ОТС с ЦК от обычной биржевой торговли. ОТС означает внебиржевой режим, в котором параметры сделки могут согласовываться с учетом особенностей конкретного выпуска и участника. ЦК — центральный контрагент, который становится стороной по обязательствам перед покупателем и продавцом. Это снижает необходимость напрямую оценивать риск исполнения противоположной стороны, но не устраняет кредитный риск самого эмитента.
Почему рынок коммерческих облигаций быстро растет?
Главная причина роста — коммерческие облигации позволяют российским компаниям быстрее привлекать краткосрочное финансирование в условиях высокой стоимости денег. Такой выпуск может точнее соответствовать потребности бизнеса в оборотном капитале, чем стандартная долгосрочная облигационная программа.
По данным, опубликованным Мосбиржей 14 сентября 2026 года, объем выпуска коммерческих облигаций в 2026 году вырос на 21% по сравнению с 2025 годом. За январь—август 2026 года НРД зарегистрировал шесть программ общим объемом размещения 757 млрд рублей. В эти программы вошли 14 эмитентов и 31 фактически выпущенный выпуск на 178 млрд рублей.
Эти показатели важно читать правильно. Зарегистрированный объем программы — это разрешенный или заявленный потенциал размещения, а фактический объем выпусков — уже проведенные операции. Поэтому 757 млрд рублей и 178 млрд рублей описывают разные стадии рынка и не должны складываться в единую сумму.
Рост также отражает практическую ценность закрытой подписки. Эмитент может предлагать бумаги ограниченному кругу инвесторов и не проходить процедуру регистрации публичного проспекта в Банке России, если условия выпуска соответствуют применимому правовому режиму. Это сокращает время подготовки и позволяет быстрее подстроить объем, срок и ставку под потребности компании.
Однако скорость имеет обратную сторону. Чем меньше публичной информации доступно широкому рынку, тем важнее профессиональная проверка финансового состояния эмитента, условий выпуска и ковенантов. Новая инфраструктура делает расчеты более стандартизированными, но не превращает коммерческую облигацию в безрисковый инструмент.
Как работала торговля коммерческими облигациями раньше?
До подключения к ОТС с ЦК вторичный оборот коммерческих облигаций часто строился на частных договоренностях между участниками с последующим согласованием поставки бумаг и денежных расчетов. Такой подход мог быть удобен для знакомых контрагентов, но создавал дополнительные операционные и кредитные риски.
Покупателю приходилось оценивать, насколько продавец способен передать ценные бумаги в согласованный срок. Продавец, в свою очередь, оценивал риск получения денег. Участникам также нужно было координировать документы, учет, подтверждение сделки и возможные изменения условий. При небольшом числе участников эти процессы можно обслуживать вручную, но при расширении рынка они становятся дорогими и медленными.
Важной проблемой была ликвидность. Инвестор мог купить коммерческую облигацию на первичном размещении, но не всегда имел понятный и быстрый маршрут выхода до погашения. Если покупателей и продавцов мало, разница между ценой покупки и продажи — спред — может оставаться широкой. Это увеличивает стоимость досрочного выхода и снижает привлекательность инструмента для управления портфелем.
ОТС с ЦК не обещает постоянного двустороннего рынка, но создает для него более понятную основу. Единые процедуры учета и расчетов снижают трение между участниками. При этом реальная ликвидность будет зависеть от числа выпусков, активности брокеров, качества раскрытия информации и готовности инвесторов котировать бумаги.
Какие преимущества дает центральный контрагент?
Ключевое преимущество центрального контрагента — повышение определенности исполнения сделки. После заключения операции покупатель и продавец взаимодействуют с клиринговой инфраструктурой по установленным правилам, а не только друг с другом.
Как снижаются транзакционные риски?
Центральный контрагент принимает на себя роль промежуточной стороны по обязательствам. Поэтому участникам не нужно полностью строить расчетную модель на доверии к конкретному контрагенту. Клиринг, требования к обеспечению и процедуры исполнения задают единый порядок работы.
Это снижает риск срыва расчетов из-за несогласованности действий, но не отменяет всех рисков. Возможны технологические сбои, недостаток обеспечения, задержки со стороны участника или проблемы с самим выпуском. Центральный контрагент обеспечивает механизм исполнения сделок, а не платежеспособность эмитента по основному долгу.
Почему может вырасти вторичная ликвидность?
Вторичный рынок получает единый маршрут для заключения и расчетов по сделкам. По оценке представителей Мосбиржи и НРД, это может расширить круг потенциальных участников, повысить эффективность формирования позиций и облегчить выход из сделки.
Если брокеры смогут предлагать квалифицированным клиентам больше выпусков через привычную инфраструктуру, количество потенциальных заявок может увеличиться. Конкуренция заявок способна сократить спред и сделать цену более информативной. Но такой эффект не возникает автоматически в день запуска. Для него нужны регулярные котировки, достаточный объем выпусков и сопоставимые стандарты данных.
Как меняются операционные издержки?
Единые стандарты учета, расчетов и сопровождения могут уменьшить количество ручных операций. Анна Володина, управляющий директор НРД по развитию продуктов для корпоративных клиентов, заявила, что новый режим должен повысить эффективность работы участников и снизить операционные издержки.
Экономия может проявиться у брокеров, депозитариев, эмитентов и инвесторов. Участникам проще масштабировать операции, когда правила расчета и обслуживания не нужно заново согласовывать для каждой частной сделки. Однако итоговая стоимость будет зависеть от тарифов торговой, клиринговой и депозитарной инфраструктуры.
|
Элемент рынка
|
До подключения к ОТС с ЦК
|
После подключения к ОТС с ЦК
|
|
Организация сделки
|
Частные договоренности и индивидуальная координация
|
Единые процедуры в инфраструктуре Московской биржи
|
|
Расчеты
|
Согласуются сторонами и обслуживающими организациями
|
Проводятся через клиринговый контур с ЦК
|
|
Вторичный выход
|
Может зависеть от поиска конкретного покупателя
|
Появляется стандартизированный канал для вторичных сделок
|
|
Доступ
|
Закрытая подписка и ограниченный круг участников
|
Только квалифицированные инвесторы в новом режиме
|
|
Кредитный риск
|
Включает риск контрагента и эмитента
|
Риск контрагента снижается, риск эмитента сохраняется
|
Что изменится для эмитентов?
Для эмитентов главный эффект — прямой канал дистрибуции через брокеров с использованием биржевой инфраструктуры. Компания сможет быстрее предложить краткосрочные бумаги определенному кругу квалифицированных инвесторов, не выстраивая каждый раз полностью индивидуальную цепочку расчетов.
Коммерческие облигации подходят бизнесу, которому необходимо синхронизировать заем с оборотным циклом. Например, компания может привлекать деньги на период закупки сырья, исполнения крупного контракта или закрытия временного кассового разрыва. Гибкость срока и условий помогает не переплачивать за финансирование, рассчитанное на более длительный период.
Новый режим может расширить потенциальную базу инвесторов. Единая инфраструктура делает инструмент понятнее для брокеров и профессиональных участников, которые уже используют сервисы Московской биржи, НКЦ и НРД. Это может повысить конкуренцию за качественные выпуски.
Но эмитентам придется учитывать повышенные ожидания к операционной дисциплине. Инвесторы будут сравнивать ставки, сроки, обеспечение, финансовые показатели и условия досрочного погашения. Доступ к ОТС с ЦК не заменяет кредитный анализ. Компания с высокой долговой нагрузкой может оставаться сложным заемщиком даже при наличии современной инфраструктуры.
Что получает квалифицированный инвестор?
Квалифицированный инвестор получает более удобный способ участвовать в первичном размещении и потенциально быстрее продавать коммерческие облигации на вторичном рынке. Сделки можно проводить через брокерский канал в едином инфраструктурном контуре, а расчеты и учет становятся более стандартизированными.
Однако новый режим не гарантирует положительный результат. Доходность коммерческой облигации связана с риском дефолта, сроком погашения, финансовым состоянием эмитента и возможностью найти покупателя. Даже при наличии центрального контрагента цена бумаги может снизиться, если рыночные ставки вырастут или ухудшится оценка компании.
Перед покупкой инвестору следует проверить несколько групп параметров. К ним относятся цель займа, срок обращения, ставка и порядок выплаты дохода, наличие обеспечения, ограничения на досрочный выкуп, финансовая отчетность, история погашений и условия дефолта. Также важно убедиться, что статус квалифицированного инвестора подтвержден у брокера и что конкретный выпуск доступен для выбранного типа счета.
Нельзя путать коммерческие облигации с банковским депозитом. Облигация — это требование к эмитенту, а не застрахованный вклад. При ухудшении финансового состояния компании инвестор может столкнуться с задержкой платежа, реструктуризацией или потерей части капитала.
Станет ли рынок полностью биржевым?
Нет, коммерческие облигации не превращаются в обычные публичные биржевые облигации только из-за доступа к ОТС с ЦК. Их размещение сохраняет формат закрытой подписки, а участие в первичном и вторичном обороте в новом режиме ограничено квалифицированными инвесторами.
Также не следует считать, что включение в инфраструктуру гарантирует высокий оборот. Ликвидность — это результат постоянного взаимодействия покупателей и продавцов. Если выпуск небольшой, условия сложные, а информация обновляется редко, наличие центрального контрагента само по себе не создаст активный рынок.
Еще одно заблуждение — будто НРД или Московская биржа отвечают за возврат номинала. НРД регистрирует коммерческие облигации и участвует в инфраструктуре учета, а биржа и клиринговая система организуют торговый и расчетный процесс. Обязательство выплатить купон или номинальную стоимость лежит на эмитенте согласно условиям выпуска.
Наконец, высокая ставка не означает автоматически высокую привлекательность. Она может компенсировать повышенный кредитный риск или короткий срок финансирования. Сравнивать выпуск нужно не только с доходностью альтернативных облигаций, но и с вероятностью задержки платежей, стоимостью выхода и концентрацией риска в портфеле.
Какие риски сохраняются после запуска ОТС с ЦК?
Основным риском остается кредитное качество эмитента. Если компания не сможет обслуживать долг, инфраструктура расчетов не устранит саму причину неплатежа. Поэтому анализ баланса, денежных потоков, долговой нагрузки и структуры обеспечения должен предшествовать покупке.
Второй риск — ликвидность. Инвестор может получить техническую возможность выставить заявку, но не найти покупателя по желаемой цене. При широком спреде досрочная продажа приведет к снижению фактической доходности.
Третий риск — процентный. При изменении ключевой ставки и ожиданий рынка цена уже выпущенных бумаг может измениться. Для коротких выпусков этот эффект часто ограничен сроком, но он не исчезает полностью.
Четвертый риск — концентрация. Покупка нескольких выпусков одного сектора или группы связанных компаний создает зависимость от одного экономического сценария. Диверсификация по эмитентам, срокам и отраслям снижает, но не устраняет общий риск.
Пятый риск — регуляторный и операционный. Инвестору нужно следить за правилами доступа, тарифами, изменениями документов выпуска и возможностями конкретного брокера. Доступ к режиму может отличаться по продуктам и каналам обслуживания.
Как инвестору оценивать коммерческую облигацию?
Сначала нужно определить, какую роль выпуск играет в портфеле: сохранение краткосрочной ликвидности, получение фиксированного дохода или тактическая ставка на конкретного эмитента. Затем следует сопоставить срок бумаги со сроком, когда инвестору могут понадобиться деньги.
Далее необходимо рассчитать не только номинальную доходность, но и чистый результат после комиссий, налогов, расходов на покупку и потенциального дисконта при продаже. Если инвестор планирует держать бумагу до погашения, важнее платежеспособность эмитента. Если предполагается ранний выход, на первый план выходит вторичная ликвидность.
Следующий шаг — проверка документов. Инвестор должен изучить условия выпуска, порядок расчетов, основания дефолта, ограничения для владельцев и порядок раскрытия информации. Отсутствие публичного проспекта не означает отсутствие необходимости в анализе.
Практический вывод прост: новая инфраструктура улучшает процесс сделки, но качество инвестиционного решения по-прежнему зависит от оценки заемщика и цены риска. Более надежная поставка бумаги не компенсирует завышенную цену или слабые финансовые показатели компании.
Как купить коммерческие облигации через брокера?
Купить коммерческую облигацию в режиме ОТС с ЦК смогут только квалифицированные инвесторы через брокера, который поддерживает соответствующие операции. Сначала клиенту нужно подтвердить статус, ознакомиться со списком доступных выпусков и проверить условия конкретной сделки.
После этого инвестор выбирает выпуск, определяет объем заявки и подтверждает параметры: цену или ставку, срок, количество бумаг, дату расчетов и комиссии. До подачи заявки необходимо убедиться, что на счете достаточно денежных средств и что выпуск соответствует инвестиционной стратегии.
Поскольку рынок новый, доступность выпусков и котировок может различаться между брокерами. Инвестору следует уточнить, отображаются ли заявки и текущие цены в терминале, можно ли подать поручение дистанционно и как оформляется участие в первичном размещении.
За рамками заголовков: что KuCoin 5.0 значит для вас
Рыночные новости меняются стремительно, но место, где вы совершаете сделки, имеет не меньшее значение. В октябре этого года выходит KuCoin 5.0 — полностью обновленная платформа. Вот что на самом деле меняется для вас:
-
Один аккаунт для всего. Старые платформы распределяли ваши средства по отдельным спотовым, маржинальным и фьючерсным счетам, заставляя вас разбираться в этой путанице. Единый аккаунт в KuCoin 5.0 полностью решает эту проблему: вы вносите депозит один раз, и все средства сразу доступны в одном месте.
-
Акции, индексы и сырьевые товары. KuCoin 5.0 выходит за рамки криптовалют на мировые рынки. Когда криптовалюта движется в боковике, а акции растут (или наоборот), вы можете перенаправить капитал за считанные минуты, не тратя дни на открытие брокерского счета и банковские переводы.
-
Активы реального мира (RWA). Токенизированный доступ к традиционным активам, таким как сырьевые товары, прямо на вашем криптосчете. Один из самых быстрорастущих сегментов мировой финансовой системы больше не доступен исключительно институциональным инвесторам — вы получаете к нему доступ с того же торгового баланса.
-
Зарабатывайте, пока учитесь. Ещё не готовы к активной торговле? KCUSD позволяет вашим стейблкоинам приносить ежедневный доход с автоматическим сложным процентом. Это самый спокойный способ задействовать свободные средства и получать доходность 4%.
-
ИИ-помощник на понятном языке. Задавайте вопросы, получайте рыночный контекст и легко разбирайтесь в графиках и данных — встроенный сервис работает без сложного профессионального жаргона.
-
Приложение без лишней перегруженности. Быстрое, лаконичное и стабильное — интуитивно понятное с первого нажатия, без необходимости читать инструкции.
-
Безопасность, которую можно проверить, а не просто принимать на веру. Лицензированное по стандартам MiCAR юридическое лицо в ЕС, Доказательство резервов, которое вы можете проверить самостоятельно, и безопасность, подтвержденная международными сертификатами (SOC 2 Type II, ISO 27001:2022).
Создайте аккаунт за считанные минуты и начните работу на платформе, созданной для будущего криптовалют, а не для их прошлого.
Заключение
Включение коммерческих облигаций в режим ОТС с ЦК с 14 сентября 2026 года — важный инфраструктурный шаг для российского долгового рынка. Мосбиржа объединила возможность первичного размещения и вторичных торгов в более стандартизированном контуре, а регистрацию бумаг продолжает осуществлять НРД. По данным биржи, за первые восемь месяцев 2026 года были зарегистрированы шесть программ на 757 млрд рублей для 14 эмитентов, а фактический объем 31 выпуска составил 178 млрд рублей. Объем выпуска также вырос на 21% год к году.
Для эмитентов новый режим может сократить операционное трение и ускорить дистрибуцию краткосрочного финансирования через брокеров. Для квалифицированных инвесторов он создает более понятный путь к сделке и потенциально улучшает вторичную ликвидность. Но центральный контрагент снижает прежде всего риск исполнения сделки, а не риск дефолта эмитента. Доходность, ликвидность, процентная чувствительность и качество заемщика остаются ключевыми факторами.
Коммерческие облигации не становятся депозитом и не превращаются автоматически в массовый публичный продукт. Поэтому инвестору необходимо изучать условия выпуска, финансовое состояние компании и реальную возможность выхода. KuCoin не предоставляет доступ к этому рынку: для таких операций нужен российский брокер и статус квалифицированного инвестора.
Часто задаваемые вопросы
1. Может ли обычный частный инвестор купить коммерческие облигации?
В режиме ОТС с ЦК участвовать в первичном размещении и вторичных торгах могут только квалифицированные инвесторы. Обычный частный инвестор не получает доступ к операциям только на основании наличия брокерского счета.
2. Нужно ли регистрировать проспект эмиссии коммерческих облигаций?
Коммерческие облигации размещаются по закрытой подписке и в описанном формате не требуют регистрации проспекта в Банке России. Конкретные условия зависят от структуры выпуска и применимого законодательства.
3. Кто регистрирует коммерческие облигации?
Регистрацию коммерческих облигаций осуществляет Национальный расчетный депозитарий. Это функция инфраструктуры учета и регистрации, а не гарантия платежеспособности эмитента.
4. Можно ли досрочно продать коммерческую облигацию?
Продать бумагу до погашения можно при наличии покупателя и доступного вторичного рынка. Цена продажи может отличаться от цены покупки, а широкий спред или низкий спрос способны уменьшить итоговую доходность.
5. Защищает ли центральный контрагент от дефолта эмитента?
Нет. Центральный контрагент повышает предсказуемость исполнения торговой сделки и организует клиринг, но не гарантирует, что эмитент выплатит купон или номинал. Кредитный риск заемщика сохраняется.
Дисклеймер: материал носит ознакомительный характер и не является финансовой, инвестиционной, юридической или налоговой консультацией. Операции с криптовалютами и токенизированными активами сопряжены с высокими рисками — включая колебания курса, недостаточную ликвидность, риски со стороны контрагентов и вероятность полной потери вложенных средств. Перед принятием любых финансовых решений рекомендуется самостоятельно изучить вопрос и при необходимости проконсультироваться со специалистом.