

Финальные правила закона GENIUS: Могут ли эмитенты стейблкоинов выплачивать проценты или предлагать вознаграждения?
Введение
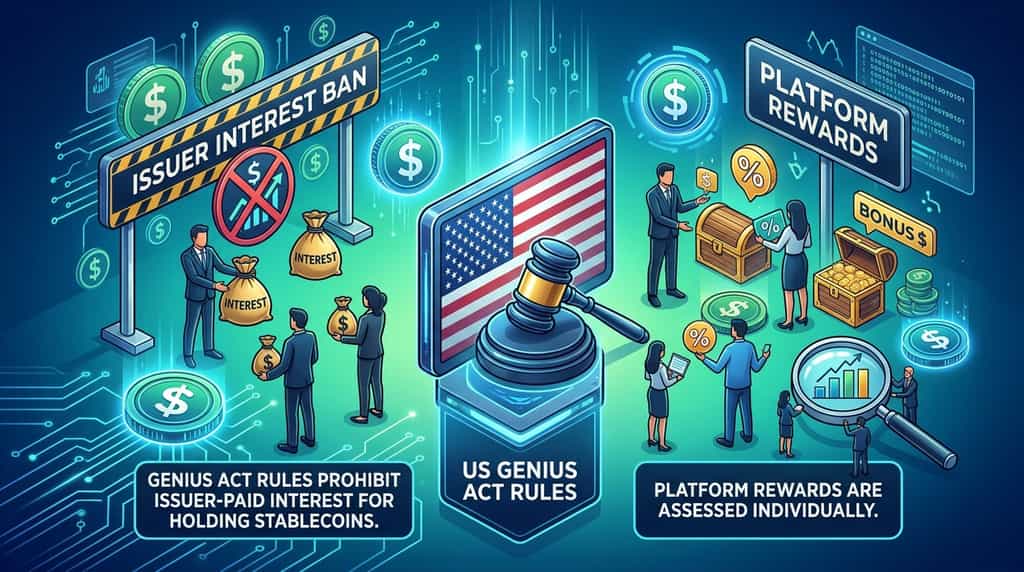
Могут ли держатели стейблкоинов по-прежнему получать вознаграждения в соответствии с новыми правилами США для стейблкоинов? Управление контролера валюты (OCC) выпустило свои окончательные регуляторные положения по GENIUS Act 21 октября 2026 года, подтвердив, что разрешенным эмитентам платежных стейблкоинов запрещено выплачивать держателям проценты или доход исключительно за хранение, использование или удержание своих стейблкоинов. Однако эти правила не автоматически запрещают все программы вознаграждений, осуществляемые отдельными криптоплатформами. Такие соглашения могут оцениваться индивидуально для определения их соответствия законодательству.
Последнее правило реализует Закон о направлении и создании национальных инноваций для стейблкоинов США (GENIUS), устанавливая требования к резервам стейблкоинов для платежей, выкупам, управлению рисками, надзору и связанным мероприятиям. Согласно официальному заявлению OCC, это правило вступает в силу 18 января 2027 года.
Для пользователей стейблкоинов, бирж и эмитентов различие между процентами, оплачиваемыми эмитентом, и вознаграждениями, предоставляемыми платформой, является ключевым для понимания новой модели. Правила могут изменить бизнес-модели стейблкоинов, конкуренцию за клиентские средства и роль стейблкоинов на более широком рынке цифровых активов.
Что говорит окончательное правило закона GENIUS о процентной ставке по стейблкоинам?
Финальное правило подтверждает, что эмитенты стейблкоинов, подпадающих под покрытие, не могут выплачивать проценты или доход держателям исключительно за хранение, использование или удержание стейблкоина. Это ограничение применяется независимо от формы платежа — наличные деньги, токены или иное вознаграждение. Законодательный запрет установлен разделом 4(a)(11) закона GENIUS, принятого 18 июля 2025 года.
Согласно официальному тексту закона GENIUS, ограничение применяется к разрешенным эмитентам платежных стейблкоинов и квалифицируемым иностранным эмитентам платежных стейблкоинов. Закон направлен на платежи, связанные исключительно с владением или хранением стейблкоина, а не на все возможные коммерческие выгоды, связанные с использованием стейблкоина.
Это различие имеет значение, поскольку эмитенты стейблкоинов могут получать доход от активов, обеспечивающих их токены. Например, эмитент может хранить разрешенные резервные активы, включая краткосрочные государственные ценные бумаги и квалифицированные депозиты, и получать доход от этих активов. Согласно закону, эмитент не может просто распределять проценты среди держателей стейблкоинов, поскольку они хранят токены в своих кошельках.
Правило не означает, что стейблкоины запрещены или что пользователи больше не могут держать их для оплаты, переводов или торговли. Вместо этого оно устанавливает границы того, как покрываемые эмитенты могут компенсировать держателей. Эмитенты должны структурировать свои продукты и деловые отношения в рамках применимых правовых требований, а пользователям необходимо различать сам стейблкоин и отдельные сервисы, которые могут предлагать вознаграждения.
Могут ли криптовалютные биржи по-прежнему предлагать награды в стейблкоинах?
Криптоплатформы могут по-прежнему предлагать определенные вознаграждения в стейблкоинах, но окончательное правило не предоставляет универсального одобрения для всех программ. Ключевой вопрос заключается в том, является ли вознаграждение подлинным отдельным преимуществом платформы или же данная схема фактически представляет собой запрещенный платеж эмитента за хранение, использование или удержание платежного стейблкоина.
Финальное правило OCC примечательно тем, что оно не сохраняет предложенное предположение о том, что определенные соглашения с третьими сторонами автоматически будут рассматриваться как запрещенные платежи эмитента. Вместо этого агентство может оценивать соглашения индивидуально и принимать меры, если факты указывают на то, что программа нарушает статутные ограничения. Таким образом, финальное правило оставляет пространство для законных коммерческих соглашений, сохраняя при этом регуляторный контроль.
Например, рассмотрите криптоплатформу, которая предлагает рекламное преимущество подходящим клиентам, использующим её услуги. Юридический анализ будет зависеть от фактического дизайна программы, источника преимущества, соглашений между платформой и эмитентом, а также от того, связано ли это соглашение исключительно с удержанием стейблкоина. Программа не становится допустимой только потому, что платеж распределяется третьей стороной.
То же различие применяется к наградам, выплачиваемым в токенах, а не в денежной форме. Закон GENIUS прямо охватывает проценты или доход, предоставляемые в денежной форме, токенах или другом вознаграждении, если выплата связана исключительно с владением, использованием или удержанием стейблкоина. Изменение формы выгоды не автоматически меняет её правовой характер.
Соответственно, пользователи не должны предполагать, что все существующие программы вознаграждений будут продолжаться без изменений после вступления правил в силу. Платформы могут пересматривать требования к Eligibility, ставки вознаграждений, условия продуктов или географическую доступность при оценке своих обязательств. Пользователям следует обращаться к условиям, опубликованным соответствующим провайдером, а не рассматривать наличие продукта с вознаграждением как доказательство регуляторного одобрения.
Как запрет на проценты по стейблкоинам влияет на эмитентов и криптоплатформы?
Ограничение может повлиять на то, как эмитенты стейблкоинов конкурируют, как платформы разрабатывают стимулы для клиентов и как пользователи выбирают, где хранить цифровые доллары. Его коммерческое воздействие будет зависеть от различия между доходом эмитента, доходом платформы и выгодами, предлагаемыми клиентам.
Для эмитентов ограничение снижает возможность прямой конкуренции за счет выплаты держателям дохода просто за хранение токенов. Эмитенты все еще могут конкурировать за счет полезности платежей, механизмов выкупа, прозрачности, управления резервами и интеграции с цифровыми активами, при соблюдении других требований закона. Коммерческая привлекательность стейблкоина, следовательно, может в большей степени зависеть от его удобства использования и качества поддерживающей инфраструктуры.
Для бирж и других поставщиков услуг эти правила создают необходимость пересмотра структур вознаграждений и договорных отношений. Платформа, предлагающая вознаграждения самостоятельно, может подвергаться другому анализу, чем эмитент, который выплачивает вознаграждения держателям напрямую, но одни лишь ярлыки не решат этот вопрос. Регуляторы могут рассматривать суть соглашения и то, является ли экономическая выгода фактически платежом эмитента, связанным с владением стейблкоинами.
Для пользователей самым непосредственным практическим последствием может быть неопределенность в отношении будущего конкретных программ вознаграждений. Некоторые провайдеры могут сохранить подходящие предложения, в то время как другие могут изменить или прекратить продукты. Доступность вознаграждений также может зависеть от местоположения клиента, статуса аккаунта, условий продукта и собственных регуляторных обязательств платформы.
Финальное правило также устанавливает более широкие стандарты для резервов и выкупов. Эти положения важны, потому что доверие к платежному стейблкоину зависит не только от стимулов, но и от того, обеспечены ли он достаточными резервами и может ли он быть выкуплен в рамках применимой системы. Финальные регулятивные положения OCC решают эти вопросы вместе с управлением рисками, отчетностью и надзором, превращая реализацию закона GENIUS в более широкое изменение в области надзора за стейблкоинами, а не в меру, ориентированную исключительно на интересы.
Каковы основные риски и неопределенности в соответствии с новыми правилами?
Основная неопределенность заключается в том, как регуляторы оценят конкретные схемы вознаграждений и как отдельные провайдеры отреагируют до даты вступления в силу 18 января 2027 года. Окончательное правило устанавливает рамки, но детали проектирования и функционирования программы могут определить, соответствует ли она требованиям.
Один из рисков заключается в том, что пользователи могут спутать законодательный запрет с универсальным запретом на любые формы вознаграждения в стейблкоинах. Такая интерпретация слишком широка. Закон направлен на выплаты эмитентов, связанные исключительно с удержанием, использованием или сохранением покрываемых платежных стейблкоинов, в то время как отдельные платформенные соглашения требуют анализа с учетом конкретных обстоятельств. Противоположное предположение также небезопасно: платформа не может обеспечить соответствие требованиям, просто классифицируя выгоду, финансируемую эмитентом, как вознаграждение биржи.
Второй риск заключается в том, что провайдеры могут изменять условия продукта по мере приближения реализации. Ставки вознаграждений, квалифицирующие действия, eligibility клиентов и доступность сервиса могут изменяться на основе оценок соответствия и коммерческих решений. Пользователям, полагающимся на определенную доходность, следует поэтому проверять текущие условия продукта и понимать, являются ли вознаграждения дискреционными, условными или подлежащими изменению.
Третий риск связан с более широким регуляторным переходом. Финальное правило OCC охватывает резервные активы, выкупы, управление рисками, отчетность, хранение и надзор, в то время как некоторые другие области внедрения рассматриваются отдельно через иные правила. Эмитентам и платформам, возможно, придется адаптироваться к нескольким требованиям, а не воспринимать закон GENIUS как единственное изолированное правило.
Наконец, вознаграждения не следует путать с процентами по депозиту или гарантированной доходностью. Стейблкоины — это цифровые активы, и правовые и финансовые гарантии, доступные держателям, отличаются от тех, что предусмотрены для застрахованных банковских депозитов. Продукт с вознаграждением может добавить дополнительные риски платформы, контрагента, операционные и рыночные риски. Отсутствие полного запрета на определённую программу не означает, что продукт безопасен или подходит каждому пользователю.
Присоединяйтесь к соревнованию по фьючерсной торговле на KuCoin
Хотите проверить свои навыки анализа рынка и торговли? Присоединяйтесь к KuCoin Futures Trading Competition и воспользуйтесь возможностью соревноваться с другими трейдерами.
Независимо от того, отслеживаете ли вы акции, связанные с ИИ, такие как Micron, или общие рыночные тенденции, дисциплинированное управление рисками остается обязательным при торговле волатильными активами. Перед участием ознакомьтесь с правилами конкурса, требованиями к участникам, деталями наград и условиями торговли на официальной странице мероприятия. Фьючерсная торговля сопряжена со значительными рисками и может не подойти каждому трейдеру.
Заключение
Финальные регулятивные положения OCC по закону GENIUS уточняют, что покрываемые эмитенты платежных стейблкоинов не могут выплачивать держателям проценты или доход исключительно за хранение, использование или удержание своих стейблкоинов. Правило, объявленное 21 октября 2026 года, вступает в силу 18 января 2027 года и также устанавливает требования к резервам, выкупам, управлению рисками, отчетности, хранению и надзору.
Различие между платежами эмитента и вознаграждениями третьих сторон остается ключевым. Окончательное правило не запрещает автоматически все программы вознаграждений, осуществляемые криптоплатформами, но и не предоставляет универсального одобрения. Регуляторы могут оценивать отдельные соглашения на основе их сути, включая вопрос о том, представляет ли выгода фактически запрещенный платеж эмитента. В результате платформы могут пересмотреть свои структуры вознаграждений и обновить условия продуктов по мере приближения даты внедрения.
Для пользователей практический приоритет — понять, кто предоставляет вознаграждение, какая деятельность квалифицируется для него и какие риски сопровождают продукт. Стейблкоины могут оставаться полезными для платежей, переводов и торговли, но вознаграждения не следует путать с гарантированными процентами или застрахованными депозитами. Мониторинг официальных рекомендаций OCC и изучение документации провайдеров помогут пользователям принимать более обоснованные решения по мере введения новой рамочной системы.
ЧаВо
1. Когда вступает в силу окончательное правило закона GENIUS от OCC?
Финальное правило вступает в силу 18 января 2027 года в соответствии с объявлением OCC от 21 октября 2026 года. Организациям, затронутым этим правилом, следует ознакомиться с ним и соответствующими требованиями переходного периода, чтобы определить, что необходимо сделать до этой даты.
2. Запрещает ли закон GENIUS все вознаграждения в стейблкоинах?
Нет. Закон запрещает покрываемым эмитентам выплачивать проценты или доход исключительно за хранение, использование или удержание платежных стейблкоинов. Отдельные программы вознаграждений могут оцениваться индивидуально, и их законность зависит от фактов и структуры соглашения.
3. Применяется ли ограничение на проценты к наградам, выплачиваемым в токенах?
Да, законодательный текст охватывает проценты или доход, выплачиваемые в наличных деньгах, токенах или другом вознаграждении, когда они связаны исключительно с удержанием, использованием или сохранением платежного стейблкоина. Выплата выгоды в виде токена вместо наличных денег не делает её автоматически допустимой.
4. Стейблкоины, охватываемые законом GENIUS, такие же, как банковские депозиты?
Нет. Платежные стейблкоины — это цифровые активы, подпадающие под особую правовую рамку. Держатели не должны предполагать, что балансы стейблкоинов или вознаграждения имеют те же гарантии, что и застрахованные банковские депозиты.
5. Что должны проверить пользователи стейблкоинов перед использованием программы вознаграждений?
Пользователям следует ознакомиться с текущими сроками, условиями Eligibility, расчетом вознаграждений, ограничениями на вывод, рисками контрагента и применимыми юридическими раскрытиями провайдера. Также им следует проверять официальные регуляторные рекомендации, поскольку условия продукта и интерпретации регуляторов могут изменяться.
Отказ от ответственности: Данная статья предназначена исключительно в информационных целях и не является финансовой, юридической или инвестиционной консультацией. Всегда проводите собственное исследование перед взаимодействием с цифровыми активами.
Отказ от ответственности: Эта страница была переведена для вашего удобства с использованием технологии искусственного интеллекта. Для получения наиболее точной информации обратитесь к оригинальной английской версии.