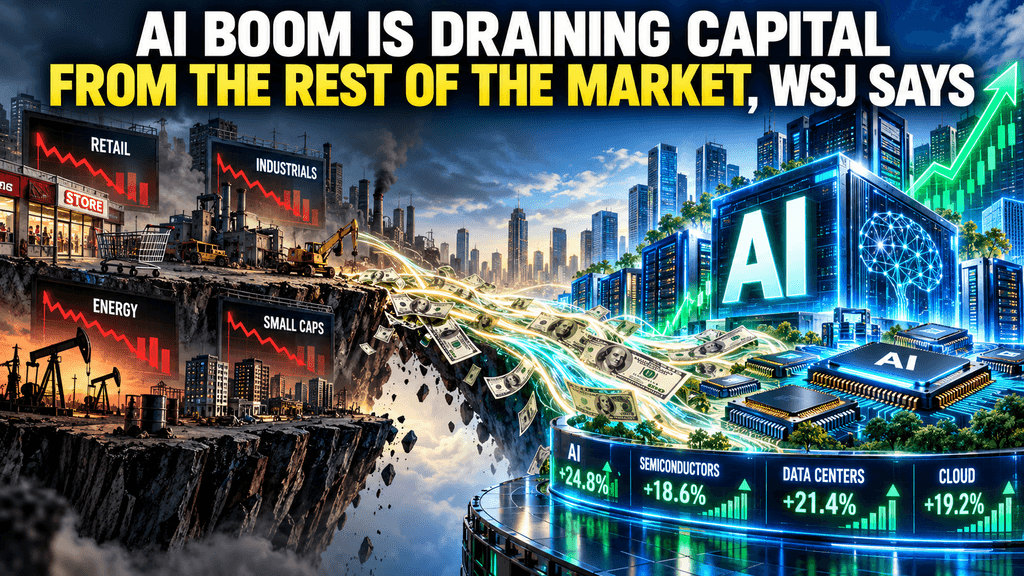
AI-бум истощает капитал остального рынка, сообщает WSJ
AI-бум истощает капитал остального рынка, сообщает WSJ
Рост капитала в сфере ИИ сокращает рост рынка и повышает стоимость акций, не связанных с ИИ
Строительство инфраструктуры искусственного интеллекта сейчас поглощает сотни миллиардов капитала, перестраивая рынки США. Гипермасштабируемые компании направляют средства в центры обработки данных, чипы и энергосистемы, стимулируя рост узкой группы акций, в то время как акции, не связанные с ИИ, сталкиваются с более высокими затратами на заимствование и более слабой относительной доходностью. Строительство центров обработки данных расширяется, в то время как инвестиции в жилье и традиционную промышленность замедляются. Процентные ставки растут из-за спроса, связанного с ИИ, передавая давление на чувствительные к ставкам сектора. Концентрация акций усиливается, причем компании, связанные с ИИ, доминируют в доходности индекса.
Свободный денежный поток у нескольких крупных технологических компаний сократился, что увеличило зависимость от долга. Венчурный капитал сильно сосредоточен на ИИ, ограничивая финансирование в других областях. Эти тенденции наблюдаются в рыночных данных и отчетности до начала октября 2026 года. Основное развитие заключается в том, что крупномасштабные капитальные затраты на ИИ отвлекают ресурсы и повышают стоимость финансирования для остальной части экономики, создавая более узкий рынок акций, где не-ИИ акции сталкиваются с более высокими ставками и более медленным ростом прибыли.
Узкая прибыль по акциям отражает концентрацию капитала в сфере ИИ
Последние данные по индексу показывают, что капитал сконцентрирован в активах, связанных с ИИ. Ограниченный набор акций обеспечивает большинство ростов S&P 500, в то время как остальные компоненты отстают. Эта тенденция сохранялась до начала октября 2026 года, при ограниченной широте рынка. Предпочтение инвесторов ростовым нарративам сочетается с физическим поглощением капитала в инфраструктуру ИИ. Более высокие процентные ставки, частично обусловленные заимствованиями на ИИ, повышают издержки для компаний за пределами этого круга. Цены на нефть оказывают дополнительное давление на компании, не имеющие ИИ-истории. Рост прибыли вне группы ИИ расширяется медленнее.
Проблемы с кредитованием проявляются в сегментах, зависящих от доступного финансирования. Данные по отслеживанию акций подтверждают расхождение, оставляя акции, не связанные с ИИ, без компенсирующих технологических катализаторов. Эффект остается структурным, пока расходы на ИИ остаются высокими. Последствия для портфеля включают снижение преимуществ диверсификации за счет широких индексов. Компаниям без прямого воздействия ИИ необходимо акцентировать внимание на операционной эффективности и прочности балансового отчета. Участники рынка, отслеживающие индикаторы широты, отмечают более короткие периоды широкого участия. Оценочные модели применяют более высокие мультипликаторы роста к компаниям, связанным с ИИ, и более осторожные допущения в остальных случаях.
Капитальные затраты гипермасштабаторов достигнут макроуровня в 2026 году
Капитальные расходы ведущих технологических компаний теперь регистрируются на макроэкономическом уровне. Совокупные расходы гипермасштабируемых платформ приближаются к 780 млрд долларов США к 2026 году, что составляет значительную долю частных инвестиций в США. Расходы покрывают процессоры, серверы, сетевое оборудование и строительство центров обработки данных. Финансирование сместилось в сторону долга из-за сжатия свободного денежного потока. Пять крупнейших гипермасштабируемых платформ выпустили около 132 млрд долларов США в виде долга за первые восемь месяцев 2026 года. Национальные счета демонстрируют сильный рост в области оборудования для обработки информации на фоне более слабой активности в других секторах.
Согласно недавнему анализу, на технологии приходится примерно 55 процентов капитальных расходов в США. Объем этих расходов создает обратные связи, поддерживающие краткосрочные показатели роста, но ограничивающие альтернативные варианты использования капитала. Отчеты о прибылях подчеркивают разрыв между ростом выручки и давлением на свободный денежный поток. Практические последствия включают задержку не-AI промышленных проектов, сталкивающихся с ростом стоимости материалов и рабочей силы. Чувствительность рынка к любому замедлению вложения капитала в ИИ возросла. Поддерживающие статистические данные по объемам долга и прогнозам капитальных расходов предоставляют количественную основу для оценки концентрации.
Процентные ставки передают давление на секторы, не связанные с ИИ
Объемы проектов на базе ИИ способствуют росту процентных ставок, повышая затраты по всей экономике. Наиболее сильно ощущают влияние сектора, чувствительные к ставкам, такие как коммерческая недвижимость, жилье и капиталоемкое производство. Сделки в сфере коммерческой недвижимости столкнулись с трудностями при финансировании. Центры обработки данных конкурируют за рабочую силу и материалы, необходимые другим проектам. Спрос на электроэнергию удерживает цены на энергию на высоком уровне в некоторых регионах. Дефицит чипов и рост цен влияют на автопромышленность и потребительскую электронику.
Эти каналы создают многофакторные ограничения для не-AI инвестиций. Экономический комментарий в начале октября 2026 года напрямую связывает рост частного ИИ с давлением на ставки. Различия в расходах на строительство иллюстрируют смещение ресурсов. Компании, не связанные с ИИ, должны пересмотреть бюджеты или принять более высокие затраты на финансирование, что замедлит рост прибыли за пределами AI-сектора. Передача через ставки влияет на компании независимо от прямого воздействия ИИ. Недавний анализ отмечает, что рост ставок ощущается по всей не-AI экономике, усиливая относительную слабость широких индексов акций.
Венчурные капиталы концентрируются в сфере ИИ
Венчурное финансирование в значительной степени сосредоточено на компаниях, связанных с ИИ. ИИ обеспечил примерно 65 процентов стоимости сделок венчурного капитала в США по последним данным, и эта тенденция сохраняется до 2026 года. Крупные раунды финансирования предпочитают разработчиков моделей, провайдеров инфраструктуры и связанные приложения. Меньше капитала остается для биотехнологий, передовых материалов или традиционного программного обеспечения. Стартапы вне сферы ИИ сообщают о более длительных циклах привлечения средств и избирательном интересе инвесторов. Эта предпочтительность стала структурной.
НеАИ-инноваторы сталкиваются с более медленным ростом при зависимости от внешнего капитала. Статистика по сделкам количественно подтверждает этот дисбаланс. Это отклонение усиливает концентрацию, уже наблюдаемую на публичных рынках и в корпоративных инвестициях. Компаниям в альтернативных областях необходимы более четкие пути достижения прибыльности, чтобы конкурировать за внимание. Финансовая среда усиливает преимущества для ИИ-бизнесов. Решения о капитале на венчурной стадии способствуют концентрации на публичных рынках, поскольку хорошо финансируемые частные компании остаются связанными с ИИ.
Свободный денежный поток сжимается у ведущих технологических компаний
Несколько крупных технологических компаний сообщают о снижении свободного денежного потока на фоне стабильной чистой прибыли. Капитальные расходы на инфраструктуру ИИ опережают генерацию операционного денежного потока. Свободный денежный поток у группы ведущих компаний снизился по сравнению с предыдущими периодами, в то время как прибыль выросла. Финансирование расширений теперь частично обеспечивается за счет рынков долга и периодических выпусков акций. Доля денежных средств и краткосрочных инвестиций в активах у некоторых компаний снизилась. Традиционная модель технологического сектора — накопление значительных денежных средств и выкуп акций — меняется.
Финансовый анализ подчеркивает более высокое кредитное плечо и более низкие маржи свободного денежного потока. Квартальные показатели демонстрируют числовое расхождение. Компаниям необходимо сбалансировать амбиции роста с финансовой гибкостью. Инвесторы уделяют больше внимания показателям денежного потока. Объемы выпуска долговых обязательств подтверждают финансовую реакцию. Снижение свободного денежного потока ограничивает возможности выплат акционерам в виде дивидендов или выкупа акций, изменяя расчеты общей доходности для держателей акций.
Строительство центров обработки данных отвлекает ресурсы от жилищного строительства и промышленности
Строительство дата-центров развивается темпами, сопоставимыми с другими строительными проектами. Расходы на эти сооружения выросли, в то время как жилищные и не-AI коммерческие проекты сталкиваются с ростом стоимости и задержками. Конкуренция за рабочую силу, материалы и подключение к сетям стимулирует перераспределение ресурсов. Рост спроса на электроэнергию побуждает коммунальные службы к инвестициям и удерживает цены на электроэнергию на высоком уровне в регионах. Стоимость земли рядом с основными центрами выросла. Застройщики жилья сообщают о трудностях с обеспечением экономической целесообразности проектов.
Данные о строительстве фиксируют расхождение в расходах. Ограничения физической мощности действуют параллельно с ценовыми сигналами. Традиционные отрасли, связанные со строительством, сталкиваются с более узкими маржами или более медленными потоками. Рост предложения жилья замедляется, а затраты на промышленные объекты растут за пределами экосистемы ИИ. Конкуренция за ресурсы распространяется на специализированные профессии, предполагающие премиум за зарплату. Электрики и менеджеры объектов на рынках центров обработки данных получают заметное повышение заработной платы по сравнению с предыдущими уровнями.
Концентрация собственного капитала достигла повышенных уровней
Компании, связанные с ИИ, сейчас составляют значительную долю капитализации основных индексов и недавнего роста. Небольшое количество компаний обеспечивает большую часть доходности S&P 500 в некоторые периоды. Такая концентрация усиливает влияние новостей, связанных с ИИ, на общую рыночную динамику. Широкое воздействие на индекс снижает преимущества диверсификации. Анализ рынка описывает эту закономерность как выраженное сужение. Доли капитализации и проценты вклада фиксируют степень этого явления.
Этот паттерн сохранялся в начале октября 2026 года. Компаниям за пределами группы требуются более сильные абсолютные результаты, чтобы привлечь капитал. Системная чувствительность к ограниченному набору бизнесов возрастает. Исторические сравнения показывают, что текущие уровни выше по сравнению с предыдущими технологическими циклами. Пассивные инструменты механически направляют дополнительные потоки к крупнейшим названиям. В этих условиях равновзвешенные индексы часто значительно отклоняются от капитализационно-взвешенных бенчмарков.
Рынки долговых обязательств поглощают растущий выпуск, связанный с ИИ
Рынки корпоративных облигаций поглотили растущую долю эмиссии от компаний, связанных с ИИ. Предложение облигаций с инвестиционным рейтингом, связанное с гипермасштабируемыми платформами, значительно выросло. Также расширилась экспозиция через каналы высокодоходных и частных кредитов. Крупные сделки на миллиарды долларов финансируют расширение центров обработки данных. Анализ фиксированного дохода отмечает изменение состава эмитентов. Объемы и доли общего предложения с начала года подтверждают эту тенденцию.
Долг, связанный с ИИ, конкурирует с другими заемщиками за спрос инвесторов. Эмитенты, не связанные с ИИ, могут сталкиваться с более высокими затратами на финансирование. Кредитный риск дополнительно концентрируется в компаниях, связанных с ИИ. Структуры финансирования иногда включают гарантии или специальные целевые компании, объединяющие несколько сторон. Кредитные спреды становятся более чувствительными к событиям, связанным с ИИ. Рост долга в сфере ИИ в сегментах инвестиционного уровня и частного кредита добавляет фиксированного дохода к концентрации капитала.
Ограничения по мощности и чипам усиливают вытеснение
Спрос на электроэнергию и полупроводники создает дополнительные ограничения, влияющие на отрасли, не связанные с ИИ. Центры обработки данных потребляют большие объемы энергии, что стимулирует модернизацию сетей и рост региональных затрат. Спрос на чипы вызывает дефицит и рост цен, влияя на автопромышленность, потребительскую электронику и промышленных пользователей. Стоимость компонентов растет, а производственные графики сталкиваются с задержками за пределами цепочки поставок ИИ. Экономический анализ идентифицирует эти физические узкие места как дополнительные каналы.
Тренды цен на электроэнергию и колебания цен на чипы предоставляют измеримые индикаторы. Ограничения действуют независимо от тарифов, но усиливают давление на не-AI-активность. Компании, зависящие от стабильной энергии или сырьевых чипов, сталкиваются с ростом операционных расходов. Капитальные затраты коммунальных предприятий растут для удовлетворения новых нагрузок, конкурируя за одни и те же ресурсы. Производители полупроводников приоритизируют высоко маржинальные AI-продукты, снижая доступность для других применений и усиливая ценовое давление в нескольких отраслях.
Рост прибыли без участия ИИ сталкивается с трудностями
Компании без значимого участия в ИИ сталкиваются с более высокими затратами на капитал, ростом цен на ресурсы и меньшим интересом со стороны инвесторов. Рост прибыли отстает от показателей компаний, связанных с ИИ. Повышение процентных ставок увеличивает расходы по процентам и повышает пороговые ставки для проектов. Давление на энергетику и компоненты сокращает маржу. Отсутствие повествования о росте, связанном с ИИ, ограничивает расширение мультипликаторов. Относительная эффективность и траектории прибыли промышленных и потребительских компаний иллюстрируют этот разрыв.
Рыночный анализ связывает эти встречные ветры с поглощением капитала ИИ. Различия в темпах роста прибыли подтверждают эту связь. Давление остается структурным, пока инвестиции в ИИ остаются высокими. Компании уделяют повышенное внимание дисциплине расходов и избирательному распределению капитала. Постоянный разрыв в производительности между акциями, связанными с ИИ, и не связанными с ИИ, сохраняется. Внутренние решения по распределению капитала сталкиваются с более высокими барьерами, что еще больше замедляет формирование фиксированных инвестиций в не-ИИ-секторе.
Проблемы с кредитоспособностью проявляются в сегментах, чувствительных к ставкам
Повышенные ставки и концентрация потоков капитала вызывают вопросы относительно качества кредита в сегментах, зависящих от финансирования. Сделки в коммерческой недвижимости столкнулись с трудностями. Частный кредит и рыночные сегменты с высокой нагрузкой подвергаются более тщательному анализу. Способность к заимствованию, поглощенная эмитентами ИИ, оставляет меньше возможностей для других заемщиков на выгодных условиях. Примерами служат задержанные или реструктуризированные сделки в коммерческой недвижимости. Анализ кредитного рынка связывает эти явления с концентрацией капитала.
Уровни ставок и активность сделок подтверждают связь. Озабоченности остаются сегментно-специфичными, а не системными. Наибольшее давление ощущают заемщики с высокой кредитной нагрузкой или плавающей ставкой. Кредитные спреды расширяются для нене-ИИ-эмитентов, и дифференциация по качеству усиливается. Физические ресурсные ограничения усугубляют финансовые трудности затронутых проектов. Стандарты андеррайтинга для нене-ИИ-разработок ужесточились в ответ на совокупное давление.
Конструирование портфеля адаптируется к концентрации
Инвесторы сталкиваются с рынком, где традиционная диверсификация по секторам обеспечивает меньшую балансировку. Высокая концентрация на ИИ означает, что доходность индекса зависит от узкого набора факторов. Подходы с равным весом или сознательное распределение вне ИИ дают иные результаты. Компромисс заключается в участии в росте ИИ или экспозиции к более широкой экономике. Анализ стратегии портфеля подчеркивает необходимость понимания источников доходности. Проценты вклада и показатели концентрации информируют оценку.
Перераспределение капитала формирует доступный набор возможностей. Не-AI сектора могут предлагать относительную ценность, если концентрация снизится, однако в настоящее время действуют под описанными встречными факторами. Внимание к экспозициям по факторам и качеству денежных потоков возрастает. Анализ сценариев должен учитывать ограниченную широту рынка. Рисковые модели, предполагающие более широкое участие, могут недооценивать влияние, специфичное для AI. Мониторинг тенденций в капитальных расходах на AI стал индикатором для портфельных менеджеров на всем рынке.
Структурные вопросы остаются вокруг цикла капитала ИИ
Масштаб поглощения капитала ИИ вызывает вопросы относительно будущей структуры рынков акций и кредитов. Сохранение текущих тенденций может закрепить различия между сегментами, связанными с ИИ, и не связанными с ними. Распределение капитала, рост прибыли и оценки могут оставаться разобщенными. Возврат к среднему остается возможным, если доходность ИИ окажется ниже ожиданий по сравнению с вложенными капиталами. Макроэкономический анализ рассматривает этот бум как капиталовый цикл с внутренней динамикой. Траектории расходов и структура финансирования поддерживают эту точку зрения.
Вопросы касаются объема ресурсов, а не самой технологии. Компании и инвесторы преодолевают промежуточный период концентрации. Более резкие корректировки могут последовать, если окно капитала для проектов в области ИИ сузится. Тренды свободного денежного потока, объемы долга и ограничения реальных ресурсов служат ведущими индикаторами. Взаимодействие финансовых и физических каналов указывает на то, что эффекты остаются заметными, пока инвестиции в ИИ остаются повышенными по сравнению с остальной частью экономики.
🔥 За кулисами новостей: что значит KuCoin 5.0 для вас
Новости рынка движутся быстро — но то, где вы на них реагируете, имеет не меньшее значение. В этом октябре KuCoin запускает KuCoin 5.0, превращая KuCoin в перестроенную платформу. Вот что реально изменится для вас:
Один аккаунт для всего. Старые платформы разделяли ваши средства между отдельными аккаунтами «спот», «маржа» и «фьючерсы» и ожидали, что вы поймете почему. Единый аккаунт KuCoin 5.0 полностью устраняет это — сделайте депозит один раз, и всё будет просто доступно (на данный момент доступно только для VIP-пользователей).
Акции, индексы и товары. KuCoin 5.0 расширяется за пределы криптовалют на глобальные рынки. Когда криптовалюты движутся боком, а акции растут (или наоборот), вы переключаетесь за минуты, вместо того чтобы открывать брокерский аккаунт и ждать несколько дней для вывода фиата.
Реальные активы (RWA). Токенизированное участие в традиционных активах, таких как сырьё, прямо в вашем криптоаккаунте. Один из самых быстрорастущих сегментов мировой финансовой системы больше не доступен только институциональным инвесторам — вы получаете к нему доступ с того же баланса, который используете для торговли.
Зарабатывайте, пока учитесь. Еще не готовы торговать? KCUSD позволяет вашим стейблкоинам получать ежедневный автокомпаундный доход. Самый спокойный способ заставить ваши неиспользуемые депозиты работать с доходностью 4%.
Искусственный интеллект на простом языке. Задавайте вопросы, получайте контекст рынка, понимайте, что вы видите — всё встроено в платформу, без жаргона.
Приложение, которое не перегружает. Быстрее, чище и последовательно — интуитивно понятно с первого касания, а не после обучения.
Безопасность, которую можно проверить, а не просто доверять. Европейская организация с лицензией MiCAR, Proof of Reserves , которую вы можете проверить самостоятельно, и международно сертифицированная безопасность (SOC 2 Type II, ISO 27001:2022).
Создайте аккаунт за несколько минут — и начните работать на платформе, созданной для того, куда движется криптовалюта, а не туда, где она была.
ЧаВо
Как изменяются инвестиционные модели в США в 2026 году из-за капитальных затрат на ИИ?
Расходы, связанные с ИИ, увеличились намного быстрее, чем другие частные капитальные вложения. Затраты гипермасштабаблов приближаются к 780 млрд долларов и существенно влияют на категории технологий и обработки информации. Данные национальных счетов показывают значительный рост оборудования и центров обработки данных, в то время как жилищные и не-ИИ коммерческие инвестиции остаются более стабильными. Более высокие ставки, связанные с спросом на ИИ, дополнительно ограничивают альтернативы. Эти изменения отражаются в экономической статистике за первые три квартала 2026 года.
Какие доказательства связывают активность ИИ с более высокими ставками для других заемщиков?
Финансирование крупной инфраструктуры ИИ увеличивает спрос на капитал на рынках акций и долговых обязательств. Значительные выпуски облигаций гипермасштабируемыми компаниями поглощают инвестиционную способность и влияют на доходности. Комментарии в начале октября 2026 года связывают рост частного сектора ИИ с давлением на ставки. Сектора, чувствительные к ставкам, такие как коммерческая недвижимость, сообщают о трудностях с финансированием. Стандартные рыночные механизмы передают повышенный спрос на инвестиции в более высокие затраты на заимствования.
В каких нетехнологических секторах наиболее явно проявляются эффекты?
Строительство жилья, традиционная коммерческая недвижимость и некоторые промышленные сектора сталкиваются с более высокими затратами и более жестким финансированием. Рост цен на рабочую силу, материалы и электроэнергию увеличивает расходы на проекты. Повышение цен на чипы влияет на производителей автомобилей и потребительской электроники. Рост прибыли в этих секторах, как правило, отстает от показателей компаний, связанных с ИИ. Эффекты проявляются как в финансовых показателях, так и в распределении физических ресурсов.
Ограниченное количество компаний, подверженных влиянию ИИ, обеспечивают значительную долю недавних ростов индекса S&P 500. Доли рыночной капитализации ведущих компаний находятся на повышенных исторических уровнях. Ширина роста за пределами этой группы остается ограниченной. Концентрация усиливает влияние новостей, связанных с ИИ, на производительность индекса. Данные по распределению вклада до начала октября 2026 года позволяют количественно оценить процентные доли вклада.
Какую роль играет долг в финансировании создания ИИ?
По мере сжатия свободного денежного потока у нескольких крупных технологических компаний выпуск долговых обязательств растет для поддержки капитальных расходов. Гипермасштабируемые платформы разместили значительные объемы долговых инструментов с инвестиционным рейтингом в 2026 году. Каналы частного кредита также расширили свои позиции. Этот сдвиг увеличивает кредитное плечо, связанное с развитием инфраструктуры, и теснее связывает кредитные рынки с результатами в области ИИ. Данные по сделкам фиксируют рост объемов и долей эмиссии.
Отказ от ответственности: Этот материал предназначен исключительно для информационных целей и не является инвестиционной рекомендацией. Инвестиции сопряжены с риском. Проведите собственное исследование (DYOR).
Отказ от ответственности: Эта страница была переведена для вашего удобства с использованием технологии искусственного интеллекта. Для получения наиболее точной информации обратитесь к оригинальной английской версии.