

Нехватка инфраструктуры ИИ может продлиться до 2028 года, поскольку капитальные расходы гипермасштабаблеров продолжают расти
Введение
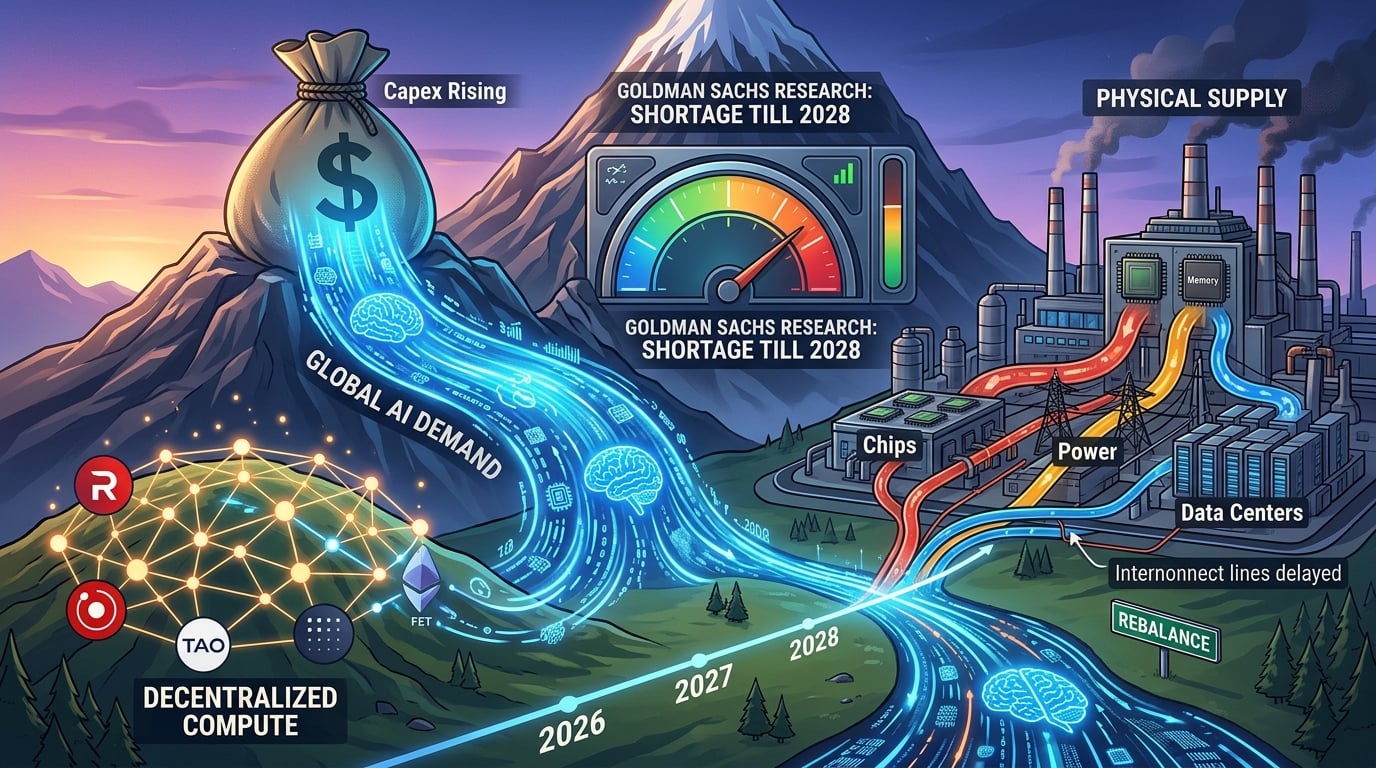
Может ли глобальный бум ИИ продолжать расти, если физический слой — чипы, энергия, земля и центры обработки данных — не успевает за ним? Исследования Goldman Sachs и связанная с ними аналитика Goldman TMT утверждают, что пока нет. По мнению банка, предложение и спрос на инфраструктуру ИИ могут не перебалансироваться до 2028 года, в то время как капитальные расходы гипермасштабируемых провайдеров продолжают расти, а не достигают пика.
Этот дисбаланс — ключевая история для рынков. Согласно исследованиям Goldman Sachs, глобальные капитальные расходы, связанные с ИИ, оцениваются примерно в 1,019 триллиона долларов в 2026 году. Базовая модель Глобального института Goldman Sachs предполагает около 765 миллиардов долларов ежегодных капитальных расходов на ИИ в 2026 году и примерно 7,6 триллиона долларов совокупных расходов на вычисления, центры обработки данных и энергоснабжение с 2026 по 2031 год. Для инвесторов в криптовалюты и цифровые активы тот же дефицит объясняет, почему децентрализованные токены вычислительных ресурсов и сети, связанные с ИИ, остаются частью дискуссии об инфраструктуре.
Почему Goldman Sachs считает, что дефицит инфраструктуры ИИ продлится до 2028 года?
Goldman Sachs говорит, что дефицит сохраняется, потому что спрос на AI compute продолжает расти быстрее, чем отрасль может поставлять чипы, память, энергию и готовую мощность центров обработки данных.
Эрик Шеридан, руководитель исследовательской группы TMT в Goldman, описал устойчивый разрыв между спросом на вычислительные ресурсы ИИ и доступным предложением. Точки давления уже вышли за рамки GPU. Цены на хранилища, чипы, землю, электричество, корпуса объектов и сроки поставок одновременно растут.
Анализ Goldman также отметил, что баланс между предложением и спросом может установиться не ранее второй половины 2027 года в некоторых сценариях, а более поздние комментарии указывают на первую половину 2028 года как на более реалистичный временной период. Эта более поздняя дата имеет значение, поскольку подразумевает несколько дополнительных лет повышенных ориентиров по капитальным расходам, а не однолетний всплеск расходов.
Физические узкие места объясняют задержку. Очереди на подключение к сетям, согласования, нехватка квалифицированных кадров и длительные сроки поставки трансформаторов, коммутационного оборудования, турбин и систем охлаждения увеличивают разрыв между выделенными средствами и запуском мощностей. Глобальный институт Goldman Sachs называет это «удлинением»: капитал вложен, но пригодные для использования вычислительные мощности появляются позже запланированного срока.
Насколько высоко могут вырасти капитальные затраты гипермасштабаблеров к 2027 и 2028 годам?
Капитальные расходы гипермасштабаторов по-прежнему растут. Согласно Goldman Sachs, консенсусные оценки на 2027 год завышены, если инвестиции в ИИ продолжат расти как доля ВВП.
Goldman заявил, что консенсус Уолл-стрит в размере около 920 млрд долларов США на капитальные расходы гипермасштабируемых центров в 2027 году предполагает замедление роста с примерно 84% в 2026 году до 22% в 2027 году. Собственные расчеты банка дают более реалистичную цифру около 1,1 трлн долларов США, или примерно 45% роста, если дополнительные инвестиции в ИИ достигнут 2–3% ВВП. Оптимистичный сценарий, связанный с генерацией денежных потоков и кредитоспособностью по рейтингу инвестиционного уровня, может достичь около 1,4 трлн долларов США.
Эти сравнения ВВП являются преднамеренными. Goldman отмечает, что предыдущие масштабные внедрения универсальных технологий достигали пика на уровне около 2–5% ВВП. Инвестиции в железнодорожную инфраструктуру в США в 1880-х годах достигли примерно 3,4% ВВП. Инфраструктура электродвигателей в 1920-х годах достигла примерно 2,2%. Автомобильная инфраструктура в 1910-х годах достигла примерно 2,1%. Расходы на ИИ велики, но пока не выходят за исторические рамки.
Исследование Goldman Sachs оценивает капитальные затраты США на ИИ на 1,8% ВВП в 2026 году, 2,5% в 2027 году и 2,8% в 2028 году. Глобальные инвестиции в ИИ оцениваются в 0,9% ВВП в 2026 году, 1,3% в 2027 году и 1,4% в 2028 году.
Отдельно Goldman повысил свой совокупный прогноз капитальных затрат для Meta, Microsoft, Amazon и Alphabet до $5,3 трлн в период с 2025 по 2030 финансовый год, с $4,5 трлн до отчета о прибылях за первый квартал. Это пересмотр является одним из самых явных признаков того, что цикл расходов продолжает расширяться.
Какие физические ограничения препятствуют обеспечению AI-центров обработки данных?
Ограничения связаны с мощностью, оборудованием и доставкой объекта — а не только с финансированием.
Согласно отчету Национальной лаборатории Лоуренса Беркли Министерства энергетики США за 2024 год об использовании электроэнергии американскими центрами обработки данных, в 2023 году американские центры обработки данных использовали около 4,4% национальной электроэнергии, или 176 ТВт·ч, по сравнению с 58 ТВт·ч в 2014 году. Тот же официальный отчет оценивает потребление в 325–580 ТВт·ч к 2028 году, или 6,7–12,0% от общего потребления электроэнергии в США.
Этот рост мощности сталкивается с задержками при подключении. Goldman отмечает, что изолированные центры обработки данных — объекты, генерирующие значительную часть своей энергии вне сетевой инфраструктуры — перешли из разряда исключений в реалистичный путь развития. Оценки, приведенные в анализе, связанном с Goldman, предполагают, что до одной трети будущей мощности может быть изолировано из-за чрезмерно медленных очередей в сетях.
Задержки в поставках оборудования усугубляют проблему. Электрораспределительное оборудование от крупных производителей требует ожидания в несколько лет. Системы охлаждения должны справляться с более высокой плотностью стойек. Аудитории следующего поколения для ИИ больше не являются простыми складами с серверами. Вычисления, память, сетевое взаимодействие, охлаждение и питание теперь проектируются совместно.
Память — еще одна узкая точка. Когда нехватка ранее рассматривалась как проблема GPU, комментарии Goldman по TMT теперь рассматривают HBM и связанную с ним память как равнозначное ограничение вместе с землей и энергией. Когда память и чипы растут одновременно, затраты на строительство центров обработки данных также увеличиваются.
Трудозатраты и разрешительные процедуры создают трение. Специализированные электрики, инженеры по пусконаладке и техники по высокому напряжению не могут быть наняты так быстро, как утверждаются бюджеты на капитальные вложения. Местное сопротивление и более длительные экологические экспертизы еще больше растягивают сроки.
Как гипермасштабируемые компании финансируют строительство инфраструктуры для ИИ?
Крупные гипермасштабируемые компании финансируют часть бума с помощью облигаций, частного инфраструктурного капитала и внебалансовых структур, а не только операционных денежных потоков.
Goldman ожидает, что пять крупных гипермасштабировщиков — Alphabet, Amazon, Meta, Microsoft и Oracle — перейдут от капитальных затрат в размере около $405 млрд в 2025 году к примерно $750 млрд в 2026 году и около $1,14 трлн в 2027 году. Выпуск облигаций с инвестиционным рейтингом от этой группы составил $108 млрд в 2025 году, или около 26% от капитальных затрат. Goldman ожидает, что эта доля составит около $250 млрд в 2026 году и $400 млрд в 2027 году, или примерно 35% от капитальных затрат.
Частный инфраструктурный и недвижимостный капитал заполняют остальное. Goldman заявил, что эти пулы будут играть более значительную роль по мере того, как проекты разделяются на землю, энергию, здания и оборудование. С 2021 по 2024 год частный инфраструктурный рынок рос в среднем на 11,5% в год, и Goldman считает, что этот темп может увеличиться до уровня 16–17%, наблюдавшегося в более ранние годы.
Смена финансирования не устраняет риски. Alphabet уже продемонстрировала, как высокие капитальные затраты могут привести к отрицательному свободному денежному потоку за один квартал. Рынки кредитования могут финансировать значительную часть масштабирования, но концентрация эмитентов и ликвидная рыночная емкость становятся более ограниченными по мере роста эмиссии.
Что означает дефицит для рынков вычислительных ресурсов ИИ и криптотокенов?
Длительный дефицит вычислительных ресурсов удерживает цены на централизованные облачные сервисы на высоком уровне, оставляя пространство для альтернативных вычислительных сетей, включая крипто-ориентированные рынки GPU и ИИ.
Согласно CoinGecko, категория криптовалют с искусственным интеллектом недавно сосредоточилась вокруг рыночной капитализации в диапазоне от 20 до 25 миллиардов долларов США, при объемах за 24 часа в миллиарды долларов. Bittensor (TAO), Render (RENDER) и Artificial Superintelligence Alliance (FET) остаются среди самых наблюдаемых проектов, поскольку они наиболее тесно связаны с вычислительными ресурсами, координацией моделей или спросом на децентрализованную визуализацию.
Ссылка экономическая, а не рекламная. Если гипермасштабируемые провайдеры не смогут обеспечить достаточную мощность до 2028 года, неиспользуемые или недостаточно используемые GPU за пределами крупнейших облаков станут более ценными. Сети, которые направляют задачи инференса, обучения или рендеринга на распределённое оборудование, могут конкурировать по цене и доступности, даже если не могут соответствовать надёжности гипермасштабируемых провайдеров в масштабе.
Спрос на токены пока носит спекулятивный характер. Данные CoinGecko также показывают резкие снижения и перераспределения внутри категории ИИ. Физический дефицит в центрах обработки данных не означает автоматического переоценки каждого тикера ИИ. Трейдерам следует разделять дефицит инфраструктуры и наративные токены, не имеющие реальной вычислительной пропускной способности.
Принятие предприятиями остается на ранней стадии. Goldman отметила, что, хотя большинство компаний обсуждают производительность ИИ на звонках с инвесторами, лишь небольшая часть количественно оценивает влияние на прибыль. Именно этот разрыв объясняет, почему капитальные расходы могут оставаться высокими, а монетизация — неравномерной.
За кулисами новостей: что значит KuCoin 5.0 для вас
Новости рынка движутся быстро — но то, где вы на них реагируете, имеет не меньшее значение. В этом октябре KuCoin запускает KuCoin 5.0, превращая KuCoin в перестроенную платформу. Вот что реально изменится для вас:
-
Один аккаунт для всего. Старые платформы разделяли ваши средства между отдельными аккаунтами «спот», «маржа» и «фьючерсы» и ожидали, что вы поймёте почему. Единый аккаунт KuCoin 5.0 полностью устраняет это — сделайте депозит один раз, и всё будет просто доступно.
-
Акции, индексы и товары. KuCoin 5.0 расширяется за пределы криптовалют на глобальные рынки. Когда криптовалюты движутся боком, а акции растут (или наоборот), вы переключаетесь за минуты, вместо того чтобы открывать брокерский аккаунт и ждать дней для перевода фиата.
-
Реальные активы (RWA). Токенизированное воздействие на традиционные активы, такие как сырьевые товары, прямо в вашем криптоаккаунте. Один из самых быстрорастущих сегментов мировой финансовой системы больше не доступен только институциональным инвесторам — вы получаете к нему доступ через тот же баланс, который используете для торговли.
-
Зарабатывайте, пока учитесь. Еще не готовы торговать? KCUSD позволяет вашим стейблкоинам получать ежедневный автокомпаундный доход. Самый спокойный способ заставить ваши неиспользуемые депозиты работать с доходностью 4%.
-
Искусственный интеллект на простом языке. Задавайте вопросы, получайте контекст рынка, понимайте, что вы видите — всё встроено в платформу, без жаргона.
-
Приложение, которое не перегружает. Быстрее, чище и последовательно — интуитивно понятно с первого касания, а не после обучения.
-
Безопасность, которую можно проверить, а не просто доверять. Европейская компания с лицензией MiCAR, Proof of Reserves, которую вы можете проверить самостоятельно, и международно сертифицированная безопасность (SOC 2 Type II, ISO 27001:2022).
Создайте аккаунт за несколько минут — и начните работать на платформе, созданной для того, куда движется криптовалюта, а не туда, где она была.
Заключение
Предупреждение Goldman Sachs простое: спрос на ИИ все еще опережает физическую инфраструктуру, и этот разрыв может сохраниться до 2028 года. Капитальные расходы гипермасштабируемых платформ не снижаются. Работа Goldman указывает на годовые темпы расходов в триллионы долларов, рост инвестиций в ИИ в США до почти 3% ВВП к 2028 году и траекторию расходов в $5,3 трлн для четырех крупнейших американских гипермасштабируемых платформ в период с 2025 по 2030 год.
Ограничения являются конкретными. Согласно Национальной лаборатории Лоуренса Беркли Министерства энергетики США, потребление электроэнергии центрами обработки данных может достичь 6,7–12,0% от общего спроса в США к 2028 году. Память, земля, трансформаторы, охлаждение и очереди на подключение находятся наравне с GPU в качестве ограничивающих факторов. Финансирование сместилось в сторону облигаций и частного инфраструктурного капитала, которые могут финансировать бум, но также повышают кредитное плечо и волатильность.
На рынках цифровых активов длительный дефицит поддерживает аргументы в пользу альтернативных вычислительных сетей, в то время как категория ИИ от CoinGecko демонстрирует как ликвидность, так и высокий риск на уровне токенов. Инвесторам следует отслеживать пересмотры капитальных расходов, доставку электроэнергии, циклы замены полупроводников и реальный доход от ИИ — а не слоганы о бесконечном буме.
Масштаб строительства достаточен, чтобы изменить энергетические рынки, кредитные рынки и крипто-вычислительные токены одновременно. Но он недостаточен, чтобы полностью исключить вероятность замедления расходов, когда мощности наконец догонят спрос.
ЧаВо
Означает ли дата дефицита 2028 года, что акции и токены ИИ растут только до этого момента?
Нет. Голдман отдельно предупредил, что высокая оценка и позиционирование могут вызывать волатильность, даже когда руководство по капитальным расходам растет.
Является ли узким местом по-прежнему только NVIDIA GPU?
Нет. Комментарий Goldman по TMT теперь рассматривает память, землю, мощность, оболочки объектов и циклы доставки как равнозначные точки давления.
Сколько электроэнергии могут потреблять центры обработки данных в США к 2028 году?
Согласно Национальной лаборатории Лоуренса Беркли Министерства энергетики США, диапазон составляет 325–580 ТВт·ч, или 6,7–12,0% от потребления электроэнергии в США.
Почему гипермасштабируемые компании будут выпускать больше облигаций, если они очень прибыльны?
Поскольку капитальные расходы растут быстрее, чем свободный денежный поток у нескольких компаний, Goldman ожидает, что выпуск облигаций с инвестиционным рейтингом будет финансировать большую долю расходов к 2027 году.
Отказ от ответственности: Эта статья предназначена исключительно для информационных целей и не является финансовой, юридической или инвестиционной консультацией. Всегда проводите собственное исследование перед взаимодействием с цифровыми активами.
Отказ от ответственности: Эта страница была переведена для вашего удобства с использованием технологии искусственного интеллекта. Для получения наиболее точной информации обратитесь к оригинальной английской версии.