

Ставки по вкладам в России растут: Почему уходят деньги и что делать вкладчикам?
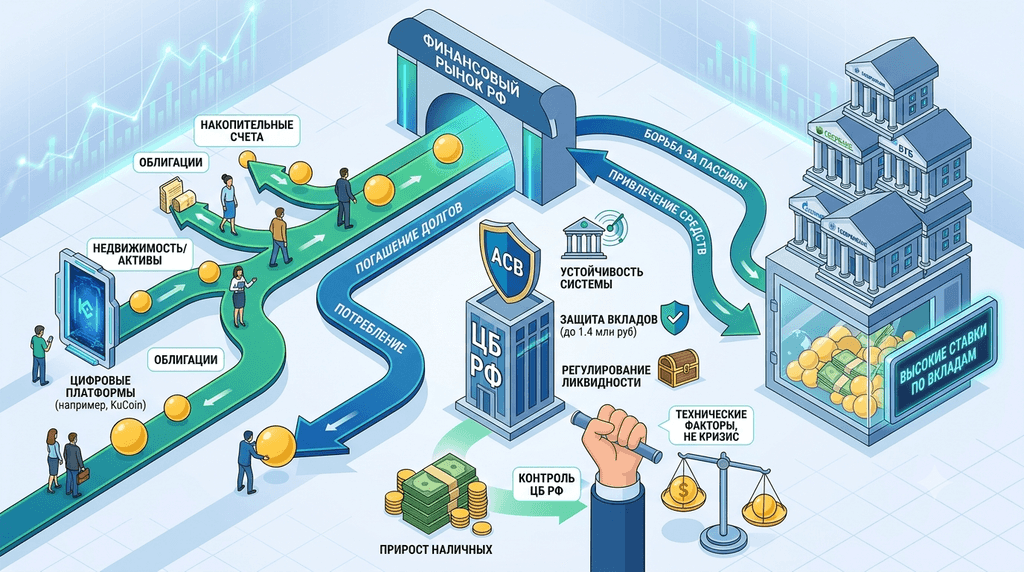
В последние месяцы российский финансовый сектор столкнулся с уникальной и многоуровневой макроэкономической ситуацией: процентные ставки по банковским вкладам демонстрируют устойчивую тенденцию к росту, несмотря на беспрецедентный отток ликвидности из кредитных организаций. Возникает закономерный и крайне острый вопрос для миллионов розничных инвесторов: почему коммерческие банки повышают доходность депозитов, когда граждане активно выводят средства со счетов, и не таит ли эта тенденция скрытую угрозу для стабильности всей финансовой системы страны? Согласно официальным данным Центрального банка Российской Федерации, а также аналитическим обзорам ведущих финансовых институтов, банковская система сохраняет абсолютную устойчивость, а наблюдаемый отток капитала представляет собой не кризисное бегство вкладчиков, а рациональную и структурную переориентацию сбережений населения в ответ на жесткую монетарную политику.
Состояние банковской системы и безопасность депозитов: Развеиваем мифы о системном кризисе
Безопасность современной российской банковской системы находится на исторически высоком уровне, а текущий объем ликвидности полностью контролируется мегарегулятором. Повышение коммерческими банками процентных ставок по сберегательным продуктам не имеет абсолютно никаких параллелей с системными кризисами или угрозами масштабных неплатежей, которые наблюдались в экономике в 1990-х годах. Напротив, сегодняшняя корректировка доходности депозитов представляет собой прагматичный и взвешенный рыночный ответ крупнейших кредитных организаций — таких как Сбербанк, ВТБ и другие системообразующие игроки — на кардинальное изменение паттернов поведения вкладчиков и поддержание Банком России ключевой ставки на высоком уровне.
Жесткая денежно-кредитная политика, реализуемая ЦБ РФ с целью купирования проинфляционных рисков, формирует совершенно новые правила игры для всего финансового рынка. В этих реалиях коммерческие банки сталкиваются с необходимостью вести ожесточенную конкурентную борьбу за оставшуюся в контуре системы ликвидность. Предложение более выгодных, а зачастую и уникальных промо-условий по вкладам становится ключевым и едва ли не единственным эффективным инструментом удержания существующей клиентской базы. Граждане, внимательно следящие за макроэкономической динамикой, стремятся зафиксировать максимальную доходность, а банки, со своей стороны, оперативно перестраивают продуктовую линейку, пытаясь предотвратить масштабный отток капитала в пользу конкурентов или альтернативных инвестиционных инструментов.
Важнейшим стабилизирующим фактором выступает государственная система обязательного страхования вкладов (АСВ), которая гарантирует полную сохранность частных сбережений в размере до 1.4 миллиона рублей в одном банке. Этот механизм полностью нивелирует любые потенциальные риски для подавляющего большинства розничных вкладчиков. Ведущие экономисты подчеркивают, что любые циркулирующие в информационном пространстве слухи о якобы имеющих место проблемах с ликвидностью у крупных банков не имеют под собой реальных оснований, поскольку Банк России располагает колоссальным арсеналом инструментов рефинансирования и оперативного предоставления экстренной ликвидности для нивелирования любых локальных дисбалансов.
Кроме того, в условиях высокой волатильности коммерческие банки проводят регулярные стресс-тесты своих балансов, моделируя различные сценарии развития макроэкономической ситуации. Это позволяет им заблаговременно формировать подушки безопасности и адаптировать свои процентные политики без ущерба для финансовой устойчивости. Регулярный мониторинг со стороны ЦБ РФ гарантирует, что каждый рубль, привлеченный во вклады, обеспечен надежными активами и строгим соблюдением нормативов достаточности капитала.
Куда и почему уходят деньги из классических банковских депозитов?
Глубокий анализ движения капитала показывает, что финансовые ресурсы, которые граждане забирают с традиционных расчетных счетов и классических срочных вкладов, ни в коем случае не покидают легальный экономический контур. Они не трансформируются массово в наличные купюры для хранения в домашних тайниках, а целенаправленно перенаправляются в альтернативные финансовые инструменты, предлагающие более высокую доходность, защиту от инфляции или повышенную оперативную гибкость. Опираясь на статистические отчеты регулирующих органов и аналитические сводки ведущих деловых изданий, можно четко выделить три главных направления перетока ликвидности.
Первое и наиболее масштабное направление заключается в массовом переходе вкладчиков на высокодоходные накопительные счета (Накопительный счёт). В условиях высокой макроэкономической волатильности и геополитической неопределенности значительная часть населения утратила интерес к длительной «заморозке» своих сбережений на жестких депозитах сроком от одного года до трех лет. Вместо этого граждане отдают предпочтение накопительным счетам, которые обеспечивают ежедневное или ежемесячное начисление процентного дохода на фактический остаток средств, сохраняя при этом абсолютную возможность мгновенного снятия денег в любой момент времени. Это позволяет инвесторам совмещать получение высокого процентного дохода с безупречной гибкостью управления личным капиталом.
Второе направление связано с активным перетоком капитала в инструменты фондового рынка и фиксированной доходности. На фоне привлекательных доходностей на долговом рынке крупный, средний и даже розничный капитал все активнее перераспределяется в российские государственные облигации (ОФЗ) и высоконадежные корпоративные облигации. Фиксация привлекательной доходности на длительном горизонте инвестирования через инструменты долгового рынка выглядит для дальновидных инвесторов гораздо более перспективной альтернативой краткосрочным банковским вкладам, особенно в преддверии циклов изменения ключевой ставки регулятора.
Третье направление охватывает реальный сектор потребления и приобретение материальных активов. Часть высвободившихся средств направляется гражданами на досрочное погашение ранее оформленных кредитных обязательств, покупку объектов недвижимости, легковых автомобилей или дорогостоящих товаров длительного пользования. Кроме того, стабильным спросом пользуются инвестиции в физическое золото и иные защитные инструменты, которые традиционно используются инвесторами для долгосрочного хеджирования инфляционного давления.
|
Направление перетока капитала
|
Характеристика финансового инструмента
|
Основная стратегическая цель вкладчика
|
|
Накопительные счета
|
Гибкое управление остатком, ежедневное/ежемесячное начисление процентов
|
Получение высокой доходности при сохранении мгновенного доступа к деньгам
|
|
Облигации (ОФЗ и корпоративные)
|
Фиксация долгосрочной доходности, высокая надежность эмитентов
|
Защита капитала от изменения ставок и генерация стабильного купонного потока
|
|
Реальные активы и недвижимость
|
Покупка недвижимости, автомобилей, золота, досрочное погашение долгов
|
Хеджирование инфляционных рисков и улучшение материального благосостояния
|
Анализ ситуации с наличными деньгами: Стоит ли опасаться панического бегства вкладчиков?
Вопрос о том, действительно ли российские граждане массово изымают деньги в виде наличных купюр, вызывает оживленные дискуссии в профессиональном экспертном сообществе. Согласно официальной статистической отчетности Банка России, в июле месяце совокупный объем наличных денег в обращении увеличился на 643.4 миллиарда рублей, что примерно на 43% превысило аналогичный показатель предшествующего месяца. За первые семь месяцев текущего года суммарный прирост наличных на руках у населения и субъектов бизнеса превысил отметку в 2 триллиона рублей, зафиксировав максимальный месячный темп роста с самого начала года.
Тем не менее, ведущие экономисты и аналитики призывают участников рынка воздерживаться от драматизации данной статистики и категорически отвергают гипотезу о паническом бегстве вкладчиков из банковской системы (Bank Run). Председатель Центрального банка Эльвира Набиуллина неоднократно акцентировала внимание на том, что наблюдаемое увеличение спроса на наличные денежные средства обусловлено исключительно комплексом объективных технических, календарных и сезонных факторов, а также процессами адаптации отечественного бизнеса к актуальным налоговым нововведениям. Данный феномен не оказывает прямого деструктивного влияния на общую инфляционную динамику или степень жесткости проводимой денежно-кредитной политики.
Среди ключевых драйверов локального всплеска спроса на наличные эксперты выделяют законодательные изменения в налогообложении банковского эквайринга, вступившие в силу с начала года. Повышение эффективной налоговой нагрузки на безналичные платежи подтолкнуло определенную часть субъектов малого предпринимательства и индивидуальных предпринимателей чаще стимулировать клиентов к расчетам наличными средствами с целью предотвращения превышения лимитов для доначисления налогов. Дополнительное влияние оказали кратковременные технические ограничения и локальные отключения мобильного интернета в отдельных регионах, что побудило граждан сформировать минимально необходимые запасы наличных денег для обеспечения бесперебойных бытовых расчетов. При этом важнейшим показателем стабильности остается тот факт, что общая доля наличных денег в структуре совокупной денежной массы страны удерживается вблизи своих исторических минимальных отметок, составляя около 14.7%, что наглядно подтверждает высокую степень надежности национальной безналичной инфраструктуры.
Дополнительным фактором выступает сезонность: традиционно в летний период деловая и потребительская активность смещается в регионы и загородные зоны, где инфраструктура приема электронных платежей может быть развита менее равномерно. Это также вносит свой краткосрочный вклад в динамику наличного денежного обращения, не меняя при этом фундаментальных тенденций девалютизации и цифровизации расчетов.
Стратегическая реакция коммерческих банков: Ожесточенная борьба за пассивы и новые продукты
Оказавшись под мощным прессингом оттока классических пассивов и одновременно растущего спроса на кредитование со стороны экономики, коммерческие банки были вынуждены кардинально пересмотреть свою депозитную политику. Несмотря на то, что в конце июля Банк России принял принципиальное решение о снижении ключевой ставки на 0.25 процентного пункта до уровня 14% годовых, коммерческие банки продемонстрировали отсутствие синхронного снижения доходности по сберегательным продуктам. Напротив, на межбанковском рынке была зафиксирована масштабная волна точечного пересмотра и повышения ставок по краткосрочным депозитам.
Аналитики финансового рынка фиксируют глубокую дифференциацию в текущих маркетинговых предложениях кредитных организаций. Наиболее привлекательные, повышенные процентные ставки сегодня формируются в сегменте краткосрочных вкладов с горизонтом размещения от трех до шести месяцев. Кредитные институты прилагают колоссальные усилия для привлечения так называемых «новых» денег — то есть финансовых ресурсов, которые ранее не размещались на счетах конкретного банка, — активно используя адресные промо-кампании и специальные бонусные программы. Примечательно, что образовавшийся разрыв в доходности между трехмесячными и годовыми депозитами достиг рекордных значений за последнее время, что в полной мере отражает стремление банков сохранить оперативную гибкость в управлении своей текущей ликвидностью в условиях неопределенности.
Подобная контрциклическая кредитная и депозитная политика банков напрямую обусловлена необходимостью финансирования продолжающегося бума в розничном кредитовании. Несмотря на высокие процентные ставки, объемы выдачи потребительских кредитов, автокредитов и ипотечных программ демонстрируют устойчивый рост. Российские граждане успешно адаптировались к новым макроэкономическим реалиям и активно реализуют ранее отложенные крупные жизненные планы. Для бесперебойного фондирования этого масштабного кредитного импульса коммерческим банкам жизненно необходим непрерывный приток новых клиентских пассивов, что и служит главным экономическим драйвером поддержания высоких ставок по вкладам.
Банки также активно внедряют сложные комбинированные продукты, увязывающие доходность по вкладу с приобретением дополнительных финансовых услуг, инвестиционного страхования жизни или участием в программах долгосрочных сбережений. Это позволяет кредитным организациям компенсировать высокие издержки по привлечению пассивов за счет комиссионных доходов, создавая при этом уникальные возможности для вкладчиков с высоким потенциалом доходности.
Стоит ли инвестировать или копить на KuCoin?
В то время как классические банковские депозиты продолжают оставаться наиболее консервативным, понятным и привычным инструментом сбережения капитала для подавляющего большинства консервативных граждан, современная глобальная цифровая экономика предлагает принципиально иные горизонты для диверсификации инвестиционного портфеля и приумножения благосостояния. Передовые международные платформы, такие как KuCoin, открывают перед инвесторами прямой доступ к инновационным финансовым инструментам, высокотехнологичным криптовалютным рынкам и экосистемам децентрализованных финансов. Для тех участников рынка, которые готовы выйти за рамки традиционного банковского сектора, современные биржевые экосистемы предоставляют передовые возможности стейкинга, спотовой и деривативной торговли, а также участия в перспективных блокчейн-проектах, способных генерировать высокую доходность в условиях стремительной цифровизации мировой экономики.
Гармоничная интеграция консервативных банковских сберегательных стратегий с безграничным потенциалом передовых финтех-платформ позволяет современному инвестору выстроить многоуровневую защиту личного капитала от инфляционного давления, макроэкономических рисков и геоэкономической турбулентности. Грамотная диверсификация сбережений между классическими банковскими депозитами, инструментами фондового рынка и передовыми цифровыми активами на проверенных глобальных площадках становится золотым стандартом финансовой грамотности успешного инвестора нового поколения.
Использование цифровых активов в качестве дополнительного класса активов позволяет сбалансировать общий инвестиционный портфель, снизить корреляцию с традиционными финансовыми рынками и получить доступ к глобальным источникам ликвидности. В условиях, когда мировые финансовые рынки тесно переплетены с блокчейн-индустрией, понимание принципов работы цифровых платформ становится критически важным навыком для сохранения и приумножения капитала в долгосрочной перспективе.
Присоединяйтесь к торговой кампании в честь 9-летия KuCoin
KuCoin отмечает свое 9-летие специальной платформенной кампанией, наполненной эксклюзивными наградами, торговыми активностями и предложениями с ограниченным сроком действия. Не упустите возможность поучаствовать и воспользоваться преимуществами в честь девяти лет роста и развития биржи. Посетите официальную страницу кампании прямо сейчас:
Заключение
Текущая макроэкономическая ситуация в российском финансовом секторе, характеризующаяся устойчивым ростом ставок по вкладам на фоне активного перераспределения капитала из банков, отражает сложную, многоаспектную, но полностью контролируемую адаптацию национальной экономики к жестким монетарным условиям. Банковская система демонстрирует колоссальный запас прочности и высокую устойчивость, а отток ликвидности носит исключительно структурный, перераспределительный характер, не представляя никакой угрозы для стабильности вкладов. Коммерческие банки продолжают вести жесткую конкурентную борьбу за вкладчиков, предлагая привлекательные условия по краткосрочным депозитам и накопительным счетам. Розничным инвесторам рекомендуется сохранять хладнокровие, применять сбалансированные стратегии диверсификации сбережений и эффективно использовать как традиционные банковские инструменты, так и современные возможности цифровой финансовой среды для надежной защиты своего капитала от любых внешних колебаний.
Часто задаваемые вопросы
1. Является ли текущий масштабный отток средств из банковских учреждений признаком зарождающегося системного кризиса?
Категорически нет. Наблюдаемый отток средств не имеет ничего общего с системным кризисом. Данные движения капитала представляют собой здоровое макроэкономическое перераспределение финансовых ресурсов между различными секторами финансового рынка, накопительными счетами и инструментами фондового рынка в поисках максимальной доходности и гибкости.
2. Почему коммерческие банки вынуждены повышать процентные ставки по вкладам в условиях оттока ликвидности?
Банки повышают ставки по депозитам с целью удержания существующей клиентской базы, привлечения новых пассивов и формирования достаточного запаса ликвидности, необходимого для финансирования продолжающегося роста кредитования населения и бизнеса.
3. Стоит ли панически забирать все деньги с банковских счетов и конвертировать их в наличную валюту или рубли?
Ведущие финансовые эксперты категорически не рекомендуют осуществлять паническое снятие наличных денег. Все частные сбережения, размещенные в российских банках в пределах установленного лимита государственной системы страхования вкладов (1.4 миллиона рублей на один банк), защищены на 100%, в то время как хранение крупных сумм наличных на руках сопряжено с серьезными рисками физической потери, кражи и стремительного инфляционного обесценивания.
4. Как правильно применять «лестничную» стратегию при размещении личных сбережений?
Суть «лестничной» стратегии заключается в разделении общей суммы сбережений на несколько равных частей и их размещении во вклады и накопительные счета с разными сроками окончания действия (например, 3 месяца, 6 месяцев, 1 год). Это позволяет регулярно реинвестировать средства по актуальным рыночным ставкам и одновременно иметь постоянный доступ к части капитала без потери накопленных процентов.
5. Каким образом последние налоговые изменения повлияли на популярность наличных расчетов в сегменте малого бизнеса?
Введение новых налоговых ставок и жестких лимитов на безналичный эквайринг заставило часть представителей малого бизнеса активнее предлагать клиентам расчеты наличными средствами, что создало временный локальный всплеск спроса на бумажные деньги в экономике.
Дисклеймер: материал носит ознакомительный характер и не является финансовой, инвестиционной, юридической или налоговой консультацией. Операции с криптовалютами и токенизированными активами сопряжены с высокими рисками — включая колебания курса, недостаточную ликвидность, риски со стороны контрагентов и вероятность полной потери вложенных средств. Перед принятием любых финансовых решений рекомендуется самостоятельно изучить вопрос и при необходимости проконсультироваться со специалистом.