

Регулирование криптовалют в России в 2026 году: как ЦБ создает легальную инфраструктуру для оборота криптоактивов
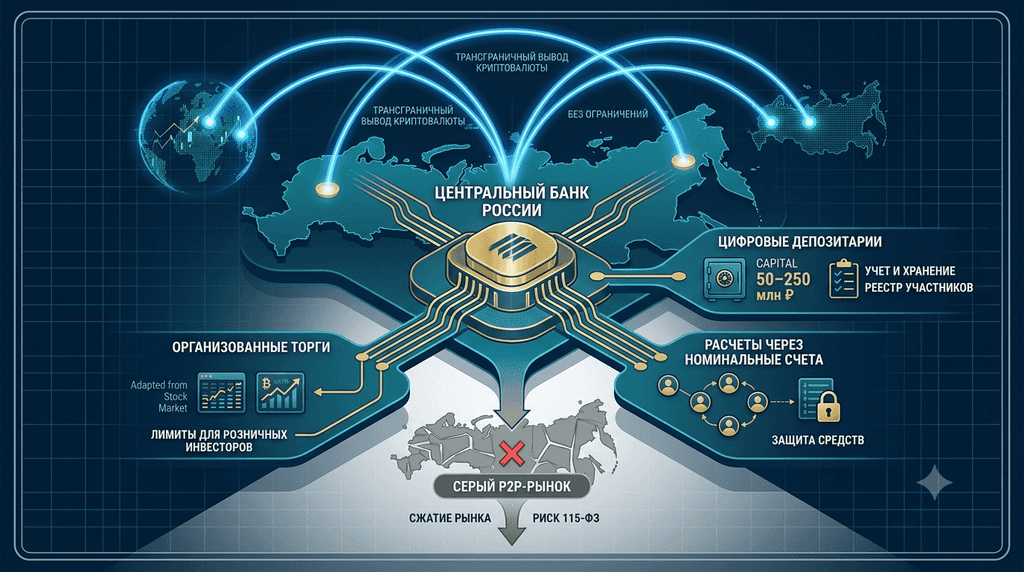
С конца июля 2026 года Банк России фактически завершил проектирование целой архитектуры легального крипторынка — от бирж до депозитариев. За несколько дней регулятор опубликовал сразу три ключевых документа: условия организованных торгов цифровыми валютами, требования к капиталу цифровых депозитариев и правила учета цифровых прав. Одновременно председатель ЦБ Эльвира Набиуллина публично подтвердила, что вывод криптовалюты за рубеж не ограничен ни для квалифицированных, ни для неквалифицированных инвесторов.
Это означает, что регулирование криптовалют в России переходит из стадии деклараций в стадию конкретной инфраструктуры: бирж, депозитариев, номинальных счетов и реестров. Ниже — разбор того, кто и как будет хранить криптоактивы, какие лимиты ждут розничных инвесторов, что происходит с выводом средств за границу и почему серый P2P-рынок будет сжиматься быстрее, чем кажется.
Какую модель регулирования выбрал Банк России в 2026 году?
Банк России строит модель по аналогии с фондовым рынком, а не создает крипторегулирование с нуля. Согласно проекту указания, подготовленному регулятором, механизмы организованных торгов, ранее применявшиеся к ценным бумагам и другим инструментам, распространяются на цифровые валюты и цифровые права.
Организатор торгов — то есть биржа — получает право самостоятельно прописывать режим торгов в собственных правилах и обязан рассчитывать рыночную и средневзвешенную цену на криптовалюту и цифровые права. Биржа также обязана раскрывать информацию о торгах и передавать сведения в Банк России.
Планируемый срок вступления поправок в силу — через 10 дней после официальной публикации нормативного акта ЦБ.
Параллельно с биржевой инфраструктурой выстраивается система учета — цифровые депозитарии, о которых регулятор объявил в тот же день.
Почему ЦБ выбрал модель фондового рынка, а не отдельный закон о крипте
Такой подход снижает регуляторную неопределенность для участников рынка. Вместо создания принципиально новой правовой конструкции регулятор адаптирует уже отработанные механизмы — раскрытие информации, расчет средневзвешенной цены, контроль организатора торгов — под новый класс активов. Для инвестора это означает, что порядок совершения сделок с криптовалютой на регулируемой площадке будет во многом напоминать привычную торговлю ценными бумагами: заявки, стакан цен, клиринг и расчеты через посредника, а не прямой перевод «кошелек в кошелек».
Кроме того, интеграция криптовалют в существующий механизм организованных торгов подразумевает, что биржа обязана предоставлять информацию о торгах в Банк России на постоянной основе. Это дает регулятору возможность отслеживать объемы, ценовые аномалии и потенциальные манипуляции на рынке в режиме, близком к реальному времени — то есть тот же уровень надзора, что применяется сегодня к фондовому и валютному рынку.
Как будут работать цифровые депозитарии, и кто отвечает за хранение криптоактивов?
Хранением и учетом криптовалют в России будут заниматься цифровые депозитарии — новый тип участника рынка с жесткими требованиями к капиталу. Согласно опубликованным требованиям, минимальный размер собственных средств депозитария составит от 50 до 250 миллионов рублей.
Конкретная сумма зависит от характера деятельности: планирует ли депозитарий работать с открытыми распределенными реестрами или обеспечивать расчеты по итогам биржевых торгов. Регулятор отдельно подчеркивает, что имущество, составляющее собственные средства депозитария, должно быть высоколиквидным, а входящие в его состав финансовые активы — обладать высоким кредитным качеством.
Логика регулятора прямая: цифровой депозитарий будет работать по тем же принципам, что и депозитарии на рынке ценных бумаг сегодня. Он ведет учет активов, фиксирует данные о депонентах и о том, кто получает доступ к системе. Аналогичные требования по капиталу вводятся и для операторов электронных платформ — их функции возьмут на себя операторы информационных систем, которые будут проводить расчеты по цифровым финансовым активам через номинальный счет.
Официальный реестр цифровых депозитариев будет вести сам Банк России — это дает инвестору простой способ проверить, легален ли конкретный посредник, прежде чем доверить ему криптоактивы.
Зачем нужен высокий порог по капиталу
Требование к капиталу в 50–250 миллионов рублей выполняет функцию фильтра: оно отсекает мелкие и непрозрачные компании, которые не способны покрыть операционные риски или компенсировать клиентам возможные технические сбои. Похожая логика применяется к депозитариям и клиринговым организациям на рынке ценных бумаг — чем выше ответственность участника перед клиентами, тем строже требования к устойчивости его баланса.
Требование о высоком кредитном качестве активов, составляющих собственные средства депозитария, тоже не случайно: оно исключает ситуацию, при которой формально капитал есть, но он вложен в низколиквидные или рискованные инструменты, которые нельзя быстро превратить в деньги в случае проблем у компании. Для инвестора это означает дополнительный уровень защиты: депозитарий, прошедший все требования ЦБ и попавший в официальный реестр, обязан обладать реальным, а не бумажным запасом прочности.
Что меняется для расчетов и номинальных счетов
Расчеты по итогам сделок с цифровыми валютами и цифровыми правами пройдут через электронные платформы с использованием номинальных счетов — механизма, уже знакомого участникам фондового рынка. Это снижает риск потери активов при банкротстве посредника, поскольку номинальный счет юридически отделяет средства клиента от средств самого оператора платформы.
Могут ли обычные инвесторы покупать криптовалюту, и какие лимиты их ждут?
Да, покупать и продавать криптовалюту в России смогут как квалифицированные, так и неквалифицированные инвесторы — но не на равных условиях. Концепция регулирования Банка России прямо допускает участие обеих категорий инвесторов в операциях с криптоактивами.
Разница в том, что для неквалифицированных инвесторов регулятор вводит отдельные торговые лимиты и, вероятно, ограничения по составу доступных инструментов. Цель такого разделения — снизить риски для розничных инвесторов, которые сталкиваются с высокой волатильностью криптовалют без соответствующего опыта хеджирования и оценки риска. Для квалифицированных инвесторов подобных ограничений не предусмотрено — они получают более широкий доступ к инструментам, включая деривативы на криптовалюты, которые уже начали предлагать отдельные брокеры.
Такая двухуровневая система напоминает подход, применяемый на рынке ценных бумаг к сложным финансовым инструментам, и, вероятно, будет донастраиваться по мере запуска биржевой инфраструктуры.
Как получить статус квалифицированного инвестора
Критерии квалификации для операций с криптоактивами, скорее всего, будут опираться на уже действующие правила фондового рынка: размер активов, опыт совершения сделок или наличие профильного образования и сертификаций. Пока регулятор не опубликовал финальный перечень критериев именно для криптовалютного сегмента, но сама логика разделения инвесторов на категории уже заложена в концепцию регулирования. Разумно предположить, что переходный период будет использован участниками рынка для того, чтобы заранее оформить статус квалифицированного инвестора через брокера или управляющую компанию, если это дает доступ к более широкому набору инструментов.
Ниже — сравнение того, как, по опубликованным на сегодня данным, может выглядеть доступ к рынку для двух категорий инвесторов.
| Параметр | Неквалифицированный инвестор | Квалифицированный инвестор |
| Доступ к покупке криптовалюты | Да, с лимитами | Да, без специальных лимитов |
| Доступ к деривативам на криптовалюту | Ограничен | Широкий, включая хеджирующие стратегии |
| Вывод криптовалюты за границу | Без ограничений | Без ограничений |
| Требования к посреднику | Лицензированная площадка из реестра ЦБ | Лицензированная площадка из реестра ЦБ |
Как видно из таблицы, главное различие касается не самого факта доступа к рынку, а набора доступных инструментов и объема допустимых операций — а не принципиальной возможности покупать или продавать криптовалюту.
Можно ли выводить криптовалюту за границу, и какие риски при этом возникают?
Формальных ограничений на вывод криптовалюты за рубеж для российских инвесторов не существует. Об этом заявила председатель Банка России Эльвира Набиуллина на пресс-конференции по итогам заседания совета директоров по денежно-кредитной политике: при выводе криптовалют за рубеж никаких ограничений нет, и у квалифицированных, и у неквалифицированных инвесторов здесь равные права и возможности.
Однако регулятор сразу же обозначил ключевой риск такого вывода. По словам главы ЦБ, операции с криптовалютой на глобальном уровне находятся вне российской юрисдикции, а значит, за пределами страны инвестор лишается защиты российского законодательства. Набиуллина отдельно упомянула случаи так называемой «окраски» криптовалюты — изъятия активов у законных владельцев зарубежными платформами или регуляторами просто на основании подозрений о связи с Россией, вызванных международными санкциями. К этому добавляется и обычная волатильность криптовалютного рынка, которая никуда не исчезает независимо от юрисдикции.
Практический вывод для инвестора прост: юридически перевод не запрещен, но экономически он сопряжен с риском блокировки средств за границей без каких-либо гарантий их возврата через российские суды или регуляторов.
Что означает риск «окраски» криптовалюты на практике
Механизм «окраски» (screening) работает через анализ истории транзакций конкретного криптокошелька. Зарубежные площадки и комплаенс-сервисы используют аналитические инструменты, которые прослеживают цепочку переводов и помечают адреса, когда-либо связанные с российскими сервисами, биржами или пользователями, — вне зависимости от того, законна ли была исходная операция. Если такой кошелек попадает под подозрение, зарубежная платформа может заморозить средства до выяснения обстоятельств или отказать в дальнейшем обслуживании без права обжалования внутри российской юрисдикции.
Это структурный риск международных санкций, а не результат действий российского регулятора — именно поэтому Набиуллина подчеркивает, что защиты от подобных ситуаций со стороны российского законодательства не существует. Для инвестора это означает, что решение о выводе криптоактивов за границу стоит принимать с учетом истории конкретного кошелька и репутации принимающей площадки, а не только исходя из формальной легальности самой операции.
Что будет с P2P-переводами и картами при ужесточении контроля?
Серый P2P-рынок криптовалюты будет сжиматься, а не расти, по мере того как в России заработает официальная биржевая и депозитарная инфраструктура. Логика простая: как только появляются лицензированные площадки и цифровые депозитарии с полноценной идентификацией клиентов, регулятор и банки получают инструмент для того, чтобы отличать легальные операции от теневых.
Это напрямую касается пользователей, которые продолжают проводить частные P2P-сделки в обход официальных площадок. Чем активнее развивается «белая» инфраструктура с обязательным KYC, тем выше становится риск того, что банк заблокирует карту по 115-ФЗ — закону о противодействии легализации доходов, полученных преступным путем. Формально механизм блокировки существовал и раньше, но с появлением официального альтернативного канала — биржи и депозитария — у банков и регулятора будет меньше оснований трактовать частые нерегулируемые P2P-переводы как случайность, а не как попытку обойти надзор.
Для инвестора это значит одно: чем раньше произойдет переход на лицензированные площадки с прозрачной идентификацией, тем ниже риск заморозки счета из-за операций с криптовалютой.
Какие признаки настораживают банки при переводах, связанных с криптовалютой
Банки применяют риск-скоринг операций на основе методических рекомендаций Центробанка по 115-ФЗ: частота переводов, нетипичный для клиента объем операций, множество входящих переводов от разных физических лиц малыми суммами, а также совпадение паттерна операций с типичными схемами обналичивания через P2P-площадки. Ни один из этих признаков сам по себе не означает нарушение закона, но их сочетание повышает вероятность блокировки карты или счета до выяснения источника средств.
С запуском официальных бирж и цифровых депозитариев у банков появляется четкий эталон «легального» канала операций с криптовалютой: если у клиента есть возможность проводить сделки через лицензированную площадку с полной идентификацией, но он вместо этого систематически пользуется частными P2P-переводами, это увеличивает подозрительность операции в глазах комплаенс-служб банка. Иными словами, наличие альтернативы делает частные схемы более, а не менее заметными для системы мониторинга.
Как купить и торговать криптовалютой на KuCoin?
Регистрация на KuCoin занимает несколько минут и дает доступ к широкому выбору криптовалют, включая биткоин, эфириум и десятки альткоинов, доступных для спотовой и маржинальной торговли. После создания аккаунта и прохождения верификации пользователь может пополнить баланс через поддерживаемые способы ввода средств и начать торговлю.
Для тех, кто следит за российским регулированием, важно помнить: пока национальная биржевая и депозитарная инфраструктура только формируется, использование международной платформы с проверенной репутацией, глубокой ликвидностью и широким набором инструментов остается практичным способом получить доступ к криптовалютному рынку. KuCoin предлагает встроенные инструменты управления рисками — лимитные ордера, стоп-лосс, а также образовательные материалы, которые помогают инвесторам разбираться в волатильности актива до совершения сделки.
Прежде чем совершать любые операции, стоит оценить собственную готовность к риску, изучить актуальные комиссии и торговые пары, а также помнить о необходимости соблюдать применимые в вашей юрисдикции требования законодательства.
Присоединяйтесь к торговой кампании в честь 9-летия KuCoin
KuCoin отмечает свое 9-летие специальной платформенной кампанией, наполненной эксклюзивными наградами, торговыми активностями и предложениями с ограниченным сроком действия. Не упустите возможность поучаствовать и воспользоваться преимуществами в честь девяти лет роста и развития биржи. Посетите официальную страницу кампании прямо сейчас:
Заключение
Регулирование криптовалют в России в 2026 году движется в сторону структуры, знакомой участникам фондового рынка: организованные торги на бирже, цифровые депозитарии с требованиями к капиталу от 50 до 250 миллионов рублей, номинальные счета для расчетов и единый реестр участников, который ведет Банк России.
Розничные инвесторы получают доступ к рынку наравне с квалифицированными, но с отдельными лимитами, призванными снизить риски волатильности. Вывод криптовалюты за границу формально не ограничен, однако сопряжен с риском «окраски» активов и потерей защиты российского законодательства за рубежом. Одновременно ужесточается контроль за серыми P2P-переводами: чем активнее развивается официальная инфраструктура, тем выше риск блокировки карт по 115-ФЗ для тех, кто продолжает работать в обход лицензированных площадок.
Для инвестора это означает, что легальная инфраструктура — биржи, депозитарии, лицензированные посредники — становится не просто формальностью, а практическим способом снизить юридические и финансовые риски при работе с криптоактивами.
Часто задаваемые вопросы
1. Когда вступят в силу новые правила Банка России по цифровым валютам?
Проект указания об организованных торгах предполагает вступление в силу через 10 дней после официальной публикации соответствующего нормативного акта Банка России. Точная дата будет зависеть от сроков завершения процедуры согласования и публикации документа.
2. Нужна ли физическому лицу лицензия для покупки криптовалюты в России?
Нет, физическому лицу лицензия не требуется — покупать криптовалюту смогут и квалифицированные, и неквалифицированные инвесторы. Лицензионные требования касаются участников инфраструктуры: бирж, депозитариев и операторов информационных систем, через которых проходят сделки.
3. Чем цифровой депозитарий отличается от криптобиржи?
Депозитарий отвечает за учет и хранение криптовалют и цифровых прав, фиксируя данные о владельцах активов, а биржа организует непосредственно процесс торгов и расчет рыночных цен. Это разделение функций аналогично тому, как устроен рынок ценных бумаг, где депозитарий и биржа — разные участники инфраструктуры.
4. Что такое цифровые права и чем они отличаются от криптовалюты?
Цифровые права — это более широкая категория активов, выпущенных на основе распределенного реестра, которая включает, например, цифровые финансовые активы (ЦФА). Криптовалюта — децентрализованный актив без эмитента, тогда как цифровые права чаще всего имеют эмитента и регулируются отдельными нормами о ЦФА.
5. Облагается ли налогом продажа криптовалюты в России?
Доход от продажи криптовалюты физическим лицом в России подлежит декларированию и налогообложению как доход, полученный от операций с имуществом, по общим ставкам НДФЛ. Конкретный порядок расчета налоговой базы стоит уточнять у налогового консультанта, поскольку правоприменительная практика по цифровым активам продолжает формироваться.
Дисклеймер: материал носит ознакомительный характер и не является финансовой, инвестиционной, юридической или налоговой консультацией. Операции с криптовалютами и токенизированными активами сопряжены с высокими рисками — включая колебания курса, недостаточную ликвидность, риски со стороны контрагентов и вероятность полной потери вложенных средств. Перед принятием любых финансовых решений рекомендуется самостоятельно изучить вопрос и при необходимости проконсультироваться со специалистом.