

Центральный банк России отверг законодательство о специализированных стейблкоинах: как правила CFA, регулирующие цифровые активы, влияют на инвесторов
Введение
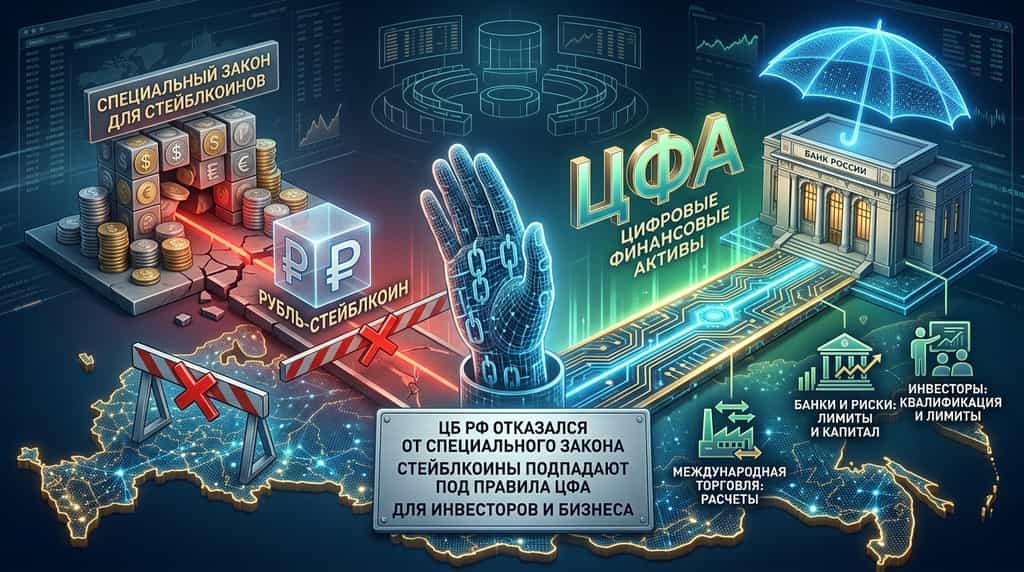
Центральный банк России (ЦБР) объявил 22 сентября 2026 года, что отказался от планов введения специального правового статуса и регуляторной категории для стейблкоинов. Вместо разработки специальных правил для цифровых токенов, обеспеченные фиатом, российские регуляторы будут сохранять контроль над стейблкоинами исключительно в рамках существующей правовой базы для цифровых финансовых активов (ЦФА). Эта стратегическая регуляторная перестройка отражает обратную связь от крупных отечественных финансовых институтов, участников рынка и корпоративных лидеров, которые пришли к выводу, что специализированные правила повлекли бы за собой ненужные налоговые корректировки и операционные трудности.
Понимание регуляторной среды, регулирующей цифровые валюты в России, важно для институциональных трейдеров, трансграничных бизнесов и розничных инвесторов в криптовалюты, действующих на глобальных рынках цифровых активов. Это всесторонний анализ оценивает решение Центрального банка России сохранить управление CFA, рассматривает операционные механизмы законов о цифровых финансовых активах в России и исследует более широкие рыночные последствия для международных платформ торговли криптовалютами, таких как KuCoin.
Почему Центральный банк России отверг законодательство о специализированных стейблкоинах?
Центральный банк России отклонил отдельное законодательство о стейблкоинах, поскольку отечественные финансовые учреждения и участники рынка не выразили спрос на изолированную регуляторную рамку. Официальные заявления, подтвержденные 22 сентября 2026 года после Московского финансового форума, показали, что коммерческие участники рынка подтвердили, что существующие правовые структуры в рамках федеральных законов о ЦФА уже предоставляют все необходимые механизмы для выпуска и расчета цифровых токенов, обеспеченные активами.
Финансовые органы первоначально рассмотрели отдельный консультативный документ, посвящённый специальным правилам для стейблкоинов — включая фиат-привязанные токены, выпускаемые банками или специализированными финансовыми организациями, — с целью облегчения трансграничных расчётов. Однако обратная связь от компаний показала, что создание отдельной юридической структуры для стейблкоинов вызовет пересмотр всей налоговой системы и наложит ненужные административные бремена на отечественные компании. Сергей Швецов, председатель наблюдательного совета Московской биржи, отметил, что регуляторы вернутся к вопросу специального законодательства о стейблкоинах только при появлении чёткого спроса со стороны иностранных торговых партнёров, стремящихся к структурированным механизмам международной торговли. В результате фиат-привязанные токены, выпускаемые внутри страны, будут регулироваться как денежные требования или ценные бумаги в рамках общей правовой основы России по цифровым финансовым активам.
Какова роль правил CFA в регулировании российских цифровых активов?
Правила CFA служат основной правовой основой России для управления токенизированными реальными активами, долговыми инструментами, акционерными токенами и цифровыми валютами, обеспеченными активами. Введенные в соответствии с Федеральным законом № 259-ФЗ и постоянно совершенствуемые Банком России, правила CFA позволяют уполномоченным операторам информационных систем — таким как коммерческие банки и лицензированные платформы цифровых активов — выпускать цифровые права, привязанные к валютам, драгоценным металлам или товарам, без создания новых классов активов.
Согласно данным, опубликованным Банком России в июле 2026 года, всеобъемлющий регуляторный режим для криптовалют, вступающий в силу 1 сентября 2026 года, интегрирует платформы CFA вместе с более широкими операциями с цифровыми активами. В рамках этих активных руководящих принципов российские корпоративные структуры могут использовать кредитное плечо с привязанными к рублю или обеспеченными товарами цифровыми правами для управления казначейством внутри страны и разрешить трансграничные расчеты. Ключевые операционные элементы текущей рамочной системы CFA включают:
-
Существующая налоговая стабильность: Сохранение структур стейблкоинов в пределах зоны CFA предотвращает дополнительные пересмотры корпоративных налогов и сложные перестройки НДС для коммерческих эмитентов.
-
Ответственность эмитента: Субъекты, выпускающие цифровые финансовые активы, должны поддерживать резервы в размере 100%, обеспечивать окна выкупа в течение 3 дней и подавать регулярные отчеты о раскрытии информации непосредственно в центральный банк.
-
Интеграция инфраструктуры: Установленные внутренние биржи и лицензированные репозитории непосредственно осуществляют выпуск, хранение и расчет цифровых финансовых активов.
Как решение России влияет на иностранные стейблкоины и криптоинвесторов?
Решение ЦБР сохраняет четкое различие между отечественными активообесценными цифровыми правами и глобальными, децентрализованными стейблкоинами, такими как USDT или USDC. В то время как отечественные эмитенты используют рамки КФА для структурированного корпоративного финансирования и расчетов, глобальные стейблкоины, функционирующие на публичных блокчейнах, подпадают под общие законы России о обращении криптовалют, введенные 1 сентября 2026 года.
Согласно официальным регуляторным публикациям Центрального банка России от июля 2026 года, неквалифицированным розничным инвесторам, проживающим в России, установлен годовой лимит на покупку в размере 300 000 ₽ (приблизительно 3 300 долларов США) для ликвидных цифровых валют и иностранных стейблкоинов через лицензированных отечественных посредников при условии прохождения стандартного тестирования на соответствие. Квалифицированным институциональным инвесторам годовые лимиты на инвестиции не установлены, но они должны выполнить строгие требования верификации инвесторов.
Важно, что, хотя российское законодательство строго запрещает использование любой цифровой валюты — будь то частные стейблкоины или публичные криптовалюты — в качестве средства платежа за внутренние розничные товары и услуги, руководящие принципы международной торговой расчетной деятельности позволяют российским экспортерам и импортерам использовать цифровые активы для трансграничных расчетов с целью снижения барьеров в международном банковском секторе.
В чем основные различия между российскими ЦФА, стейблкоинами и цифровым рублем?
Понимание архитектурных и правовых различий между цифровыми финансовыми активами, частными стейблкоинами и цифровой валютой центрального банка (CBDC) необходимо для оценки более широкой денежной стратегии России. Банк России активно поддерживает три отдельные категории цифровых инструментов, каждый из которых выполняет конкретные операционные функции в рамках внутренней экономики.
Согласно технической документации, опубликованной Банком России в сентябре 2026 года, основные различия между этими тремя категориями цифровых активов структурированы следующим образом:
| Функция / Размерность | Цифровые финансовые активы (CFA) | Частные / Иностранные стейблкоины | Цифровой рубль (ЦБВК) |
| Утверждающий орган | Лицензированные коммерческие банки и операторы систем | Частные организации (например, Tether, Circle) | Центральный банк России (ЦБР) |
| Обеспечение базового актива | Фиатная валюта, драгоценные металлы или требования по долговым обязательствам | Фиатные резервы, коммерческие бумаги, ценные бумаги | Прямая суверенная ответственность России |
| Правовая классификация | Цифровые права / Денежные требования | Иностранные цифровые валюты / криптоактивы | Официальная форма национальной валюты |
| Использование для внутренних розничных платежей | Строго запрещено | Строго запрещено | Полностью уполномоченные законные средства платежа |
| Использование трансграничной торговли | Разрешено через регулируемые платформы | Разрешено для лицензированных экспортеров/импортеров | В соответствии с двусторонними соглашениями центральных банков |
Как коммерческие банки будут управлять экспозицией на цифровые активы в соответствии с проектом ограничений ЦБР?
Российские коммерческие банки столкнутся с жесткими требованиями к капиталу при взаимодействии с цифровыми активами в соответствии с новыми пруденциальными правилами, предложенными центральным банком. Согласно проекту надзорных регламентов, опубликованному Банком России 22 сентября 2026 года, регулятор намерен ограничить совокупный риск экспозиции банка по криптовалютам и иностранным цифровым инструментам на уровне 1% от его общего капитала.
Предлагаемая центральным банком рамочная структура вводит два максимальных коэффициента риска — коэффициент N31 для отдельных кредитных учреждений и коэффициент N32 для консолидированных банковских групп, чтобы предотвратить системную контагию от волатильных цифровых активов в традиционную банковскую систему. Ключевые критерии управления рисками, изложенные в проекте правил, включают:
-
Высокий коэффициент риска: Прямые экспозиции по криптовалютам, собственные торговые позиции и деривативные контракты будут иметь высокий коэффициент риска 1250% для расчетов достаточности капитала.
-
Исключения для потерь при хранении: клиентские активы, находящиеся на хранении, где банк несет прямую финансовую ответственность, имеют коэффициент 1250%, тогда как клиентские позиции, по которым банк не несет ответственности за потери, исключаются из лимита в 1% и получают коэффициент риска 50%.
-
Строгое соблюдение требований: банки обязаны ежедневно рассчитывать свою экспозицию. Нарушение лимита в 1% в течение шести и более рабочих дней в течение 30-дневного периода дает центральному банку право применить строгие корректирующие меры.
-
Хронология отчетности: Коммерческие банки начнут формальную отчетность по риск-метрикам N31 и N32 с января 2027 года, после обязательного переходного периода, завершающегося 1 июля 2027 года.
Что означает стратегия России по стейблкоинам для глобальных криптовалютных рынков?
Решение России отказаться от специализированного законодательства о стейблкоинах в пользу использования существующих каналов ЦФА подчеркивает более широкую тенденцию среди развивающихся рынков — использование адаптированных цифровых прав, а не копирование западных моделей стейблкоинов. Упрощая правовые процедуры вокруг цифровых финансовых активов, российские регуляторы предоставляют корпоративным структурам предсказуемые механизмы расчетов, не создавая при этом правовых лазеек в управлении валютным контролем.
Для международных криптовалютных рынков эта регуляторная политика поддерживает высокий спрос на ликвидные, глобально торгуемые стейблкоины на децентрализованных и централизованных платформах. По мере того как трансграничные торговые субъекты ищут соответствующие каналы для международной торговли, ликвидность остается сосредоточенной на глобальных рынках цифровых активов. Глобальные криптовалютные трейдеры продолжают использовать существующую инфраструктуру бирж для выполнения многовалютных транзакций, управления рисками портфеля и обеспечения бесперебойного доступа к ликвидности.
За кулисами новостей: что значит KuCoin 5.0 для вас
Новости рынка движутся быстро — но то, где вы на них реагируете, имеет не меньшее значение. В этом октябре KuCoin запускает KuCoin 5.0, превращая KuCoin в полностью перестроенную платформу. Вот что реально изменится для вас:
-
Один аккаунт для всего. Старые платформы разделяли ваши средства между отдельными аккаунтами «спот», «маржа» и «фьючерсы» и ожидали, что вы поймете почему. Единый аккаунт KuCoin 5.0 полностью устраняет это — сделайте депозит один раз, и всё будет просто доступно (на данный момент доступно только для VIP-пользователей).
-
Акции, индексы и товары. KuCoin 5.0 расширяется за пределы криптовалют на глобальные рынки. Когда криптовалюты движутся боком, а акции растут (или наоборот), вы переключаетесь за минуты, вместо того чтобы открывать брокерский аккаунт и ждать дней для вывода фиата.
-
Реальные активы (RWA). Токенизированное воздействие на традиционные активы, такие как сырьевые товары, прямо в вашем криптоаккаунте. Один из самых быстрорастущих сегментов мировой финансовой системы больше не доступен только институциональным инвесторам — вы получаете к нему доступ с того же баланса, который используете для торговли.
-
Зарабатывайте, пока учитесь. Еще не готовы торговать? KCUSD позволяет вашим стейблкоинам получать ежедневный автокомпаундный доход. Самый спокойный способ заставить ваши неиспользуемые депозиты работать с доходностью 4%.
-
Искусственный интеллект на простом языке. Задавайте вопросы, получайте контекст рынка, понимайте, что вы видите — всё интегрировано в платформу, без жаргона.
-
Приложение, которое не перегружает. Быстрее, чище и последовательно — интуитивно понятно с первого касания, а не после обучения.
-
Безопасность, которую можно проверить, а не просто доверять. Европейская организация с лицензией MiCAR, Proof of Reserves, которую вы можете проверить самостоятельно, и международно сертифицированная безопасность (SOC 2 Type II, ISO 27001:2022).
Создайте аккаунт за несколько минут — и начните работать на платформе, созданной для того, куда движется криптовалюта, а не туда, где она была.
Заключение
Решение Центрального банка России отклонить специализированное законодательство о стейблкоинах означает выбор в пользу регуляторной эффективности вместо структурной фрагментации. Сохраняя все отечественные цифровые токены, обеспеченные активами, в рамках существующей системы цифровых финансовых активов (ЦФА), российские органы власти учли обратную связь от корпораций, избежали сложных налоговых реструктуризаций и сохранили предсказуемые операционные правила для институциональных эмитентов. В то же время недавние осторожные предложения — такие как ограничение рисковых экспозиций коммерческих банков в криптовалюте на уровне 1% от общего капитала — демонстрируют стремление регулятора сдерживать более широкие системные риски, разрешая при этом контролируемые трансграничные расчеты в цифровой торговле.
По мере того как глобальные регулярные рамки в криптовалютной сфере становятся четкими региональными моделями, доступ к безопасным, ликвидным и универсальным торговым платформам остается важнейшим для международных участников рынка. Понимание правовых различий между суверенными ЦБДК, внутренними активно-обеспеченными цифровыми правами и глобальными стейблкоинами позволяет трейдерам эффективно ориентироваться в меняющихся финансовых условиях. KuCoin продолжает поддерживать глобальных инвесторов, предоставляя прозрачную и высокобезопасную экосистему для бесперебойной торговли цифровыми активами.
Часто задаваемые вопросы (FAQ)
Что такое цифровой финансовый актив (ЦФА) в соответствии с российским законодательством?
Цифровой финансовый актив (ЦФА) — это юридически признанный цифровой правовой акт, выпущенный на лицензированном блокчейне или распределенной информационной системе в России. ЦФА представляют собой денежные требования, права на участие в уставном капитале компании или требования на физические товары и драгоценные металлы в соответствии с Федеральным законом № 259-ФЗ.
Могут ли российские граждане законно приобретать иностранные стейблкоины, такие как USDT?
Да, российские граждане могут законно приобретать иностранные стейблкоины через лицензированных посредников с учетом регуляторных ограничений. Неквалифицированные инвесторы ограничены в покупке до 300 000 ₽ в год на одного посредника в виде ликвидных криптовалют и стейблкоинов после прохождения обязательного тестирования на соответствие, в то время как у квалифицированных инвесторов нет ограничений на покупку.
Разрешены ли стейблкоины в качестве прямого метода оплаты внутри России?
Нет, стейблкоины и публичные криптовалюты не могут использоваться в качестве прямого метода оплаты товаров, услуг или внутренних коммерческих договоров на территории Российской Федерации. Российское законодательство предусматривает, что российский рубль остается единственным законным платежным средством для внутренних внутренних сделок, хотя цифровые активы разрешены для авторизованных трансграничных внешнеторговых платежей.
В чем различие между цифровым рублем России и активообесценным CFA?
Цифровой рубль — это официальная цифровая валюта центрального банка (CBDC) России, выпускаемая непосредственно Центральным банком России в качестве государственного законного платежного средства. В отличие от этого, CFA — это частный или коммерческий цифровой финансовый инструмент, выпускаемый лицензированными финансовыми учреждениями или корпоративными субъектами и обеспеченный залоговыми активами или денежными требованиями, а не государственной ответственностью.
Почему российские компании предпочли правила CFA новым законам о стейблкоинах?
Российские компании предпочли правила CFA, поскольку существующие законы о цифровых финансовых активах уже предоставляют достаточные правовые механизмы для выпуска цифровых токенов, обеспеченных активами. Создание новой, отдельной правовой категории для стейблкоинов потребовало бы масштабных изменений в корпоративном налоговом законодательстве и наложило бы дополнительные регуляторные и комплаенс-расходы на участников рынка.
Отказ от ответственности: Информация, представленная на этой странице, может происходить из сторонних источников и не обязательно отражает взгляды или мнения KuCoin. Этот контент предназначен исключительно для общих информационных целей и не должен рассматриваться как финансовая, инвестиционная или профессиональная консультация. KuCoin не гарантирует точность, полноту или надежность информации и не несет ответственности за любые ошибки, упущения или последствия, возникшие в результате ее использования. Инвестирование в цифровые активы сопряжено с inherent risks. Пожалуйста, внимательно оцените свой уровень рисковой готовности и финансовое положение перед принятием любых инвестиционных решений. Для получения дополнительной информации ознакомьтесь с Условиями использования и Раскрытием рисков KuCoin.
Отказ от ответственности: Эта страница была переведена для вашего удобства с использованием технологии искусственного интеллекта. Для получения наиболее точной информации обратитесь к оригинальной английской версии.