

Банки сохранили ставки после паузы ЦБ: что будет с вкладами, кредитами и облигациями в 2026 году
Введение
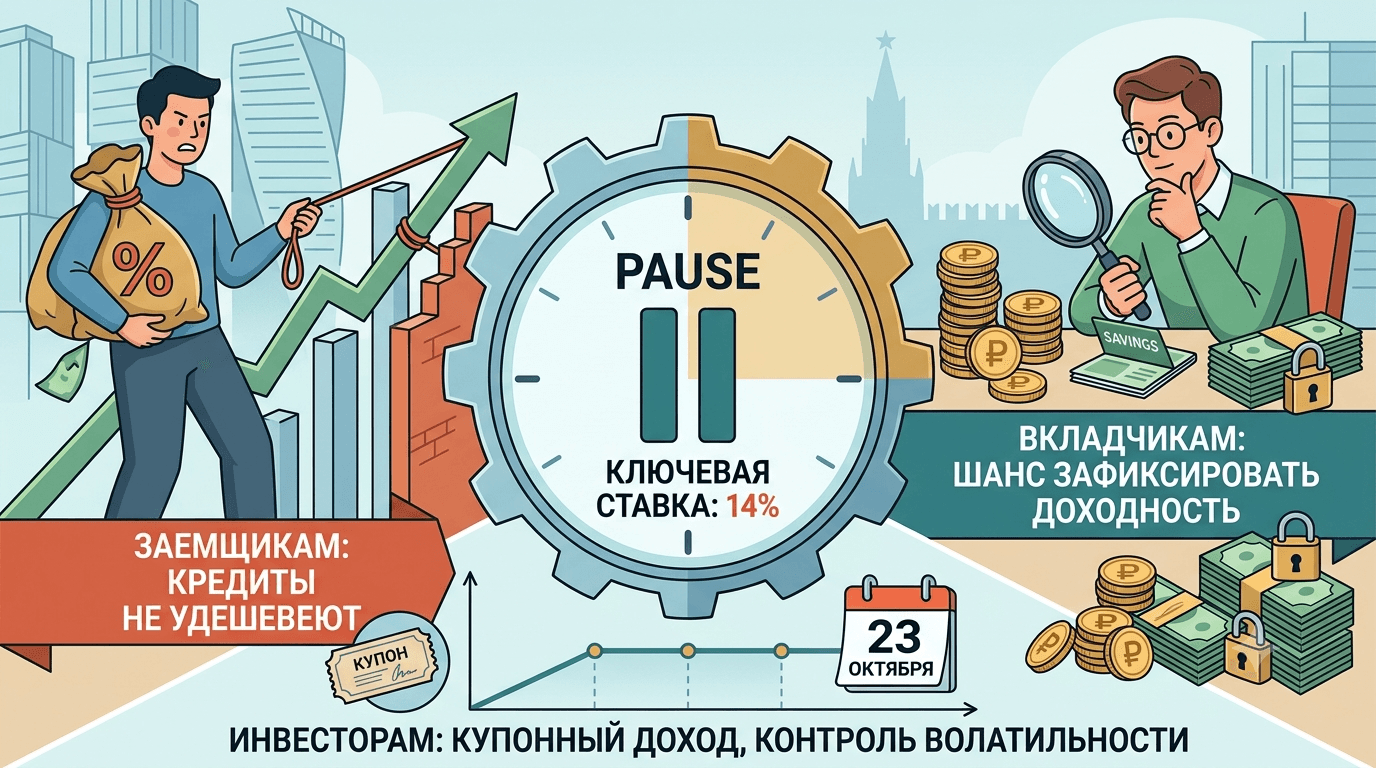
Почему банки не стали резко менять ставки после решения Банка России? 11 сентября 2026 года регулятор впервые после десяти последовательных снижений сохранил ключевую ставку на уровне 14% годовых. Это означает, что депозитные ставки в ближайшие недели, скорее всего, останутся высокими, а кредиты и рыночная ипотека не станут заметно дешевле до следующего важного заседания 23 октября. По оценке Банка России, устойчивый рост цен ускорился до 5–6% в пересчете на год, а инфляционные риски выросли и преобладают над дезинфляционными. Поэтому сентябрьская пауза — не сигнал к немедленному снижению стоимости денег, а период ожидания новых данных. Вкладчикам она дает возможность зафиксировать привлекательную доходность, заемщикам советует не рассчитывать на быстрое рефинансирование, а инвесторам — сместить внимание с быстрой переоценки активов на купонный доход и контроль риска.
Почему ЦБ сохранил ключевую ставку на уровне 14%
Главная причина паузы — ускорение устойчивой инфляции при сохранении повышенного спроса и кредитной активности. В пресс-релизе от 11 сентября Банк России сообщил, что текущий рост цен летом заметно усилился, а устойчивый рост цен достиг 5–6% в годовом пересчете. В июле текущая инфляция с сезонной корректировкой составляла 11,6% в годовом пересчете против среднего значения 5,3% во втором квартале. Оценка базовой инфляции выросла до 7% после 4,6% кварталом ранее.
Регулятор также увидел риск нового дисбаланса между спросом и предложением. Одним из факторов стали перебои в отдельных производственных мощностях и рост цен на моторное топливо. Банк России считает эти причины во многом временными, но опасается вторичных эффектов, когда подорожание топлива начинает повышать цены на широкий круг товаров и услуг.
Дополнительное давление создают рынок труда и корпоративное кредитование. Зарплаты все еще растут быстрее производительности, хотя разрыв постепенно сокращается. По данным аналитиков Финама, темпы роста корпоративного кредитования в июле были близки к 14% год к году. Для ЦБ это важно: если компании продолжают активно занимать, денежно-кредитные условия могут оказаться недостаточно жесткими для устойчивого замедления спроса.
Пауза ЦБ является «ястребиной», а не разворотом к повышению
Сентябрьское решение можно описать как «ястребиную паузу»: регулятор не повысил ставку, но сделал риторику более осторожной. Эльвира Набиуллина подчеркнула, что снижение ключевой ставки не происходит автоматически. По данным Газеты.Ru, на заседании предметно обсуждалось сохранение ставки, тогда как вариант снижения фактически не рассматривался.
Это не означает, что следующий шаг обязательно будет повышением. Банк России по-прежнему допускает возобновление снижения устойчивой инфляции, если временные ограничения предложения ослабнут, а совокупный спрос останется сдержанным. Однако регулятору нужны дополнительные подтверждения. До 23 октября он будет оценивать сентябрьскую инфляцию, динамику ожиданий, корпоративный кредит и параметры бюджета.
Сохранятся ли высокие ставки по вкладам
Да, в краткосрочной перспективе ставки по вкладам должны оставаться высокими и меняться постепенно. Банки не получили от ЦБ сигнала к быстрому снижению стоимости привлечения денег, поэтому им нет необходимости немедленно пересматривать уже открытые предложения. По данным Финуслуг, которые приводит Газета.Ru, к 11 сентября средняя ставка по трехмесячным депозитам достигла 13,63%, по шестимесячным — 13,15%, по годовым — 12,37%, а по вкладам на полтора года — 11,45%.
При этом длинные сроки уже показывали небольшое снижение. Средняя ставка по двухлетним вкладам опустилась до 10,98%, а по трехлетним — до 10,67%. Такая разница важна: банки закладывают ожидание будущего смягчения политики в длинную доходность, даже когда текущая ключевая ставка остается неизменной.
Самые высокие рекламные ставки не следует считать среднерыночными. На 11 сентября максимальное предложение среди двадцати крупнейших банков составляло 19% годовых по трехмесячному вкладу, но оно было доступно только новым клиентам. Минимальная доходность на трехлетнем сроке составляла 7%. Перед открытием депозита нужно проверить требования к сумме, пополнению, досрочному снятию, выплате процентов и наличию новых денег.
Является ли сейчас хорошим моментом для фиксации доходности
Для вкладчика с горизонтом один–два года текущий момент можно считать удобным окном для фиксации части сбережений, но не основанием переносить в один продукт весь капитал. Ключевая ставка 14% остается значительно выше оценки устойчивой инфляции 5–6%, опубликованной Банком России. В номинальном выражении это создает высокую положительную реальную ставку до учета налогов и конкретной доходности депозита.
Практичнее разделить деньги по срокам. Часть можно разместить на коротком вкладе, чтобы сохранить доступ к ликвидности и воспользоваться возможным продлением высоких ставок. Другую часть можно зафиксировать на год или полтора, если эти средства точно не понадобятся. Длинный депозит на два–три года имеет смысл только при понятной цели: он защищает от снижения ставок, но лишает вкладчика гибкости.
Резкого обвала ставок после сентябрьского решения не ожидается. Однако эксперты, опрошенные Газетой.Ru, допускали снижение средней максимальной ставки в крупнейших банках к концу года примерно до 11,5–12%. Поэтому ожидание «еще более выгодного» предложения может привести к обратному результату, если цикл смягчения возобновится.
|
Кому подходит решение
|
Рациональный подход
|
|
Вкладчику с резервом на непредвиденные расходы
|
Сохранить ликвидную часть на накопительном счете или коротком депозите
|
|
Вкладчику с горизонтом один–два года
|
Зафиксировать часть доходности по вкладу с фиксированной ставкой
|
|
Вкладчику с возможной крупной покупкой
|
Не блокировать всю сумму на длинный срок
|
|
Клиенту, который выбирает максимальную ставку
|
Проверить условия для новых денег, капитализацию и досрочное снятие
|
Когда начнут дешеветь кредиты и ипотека
В ближайшие недели заметного снижения ставок по кредитам ждать не стоит. После сохранения ключевой ставки банки по-прежнему привлекают деньги дорого, а кредитные риски и требования к заемщикам остаются повышенными. По оценке Газеты.Ru, средняя стоимость потребительских кредитов находится около 30%, а рыночная ипотека приближается к 19%.
Кредиты обычно дешевеют медленнее вкладов. Банку нужно убедиться, что снижение ключевой ставки будет устойчивым, а не разовым шагом. Кроме того, стоимость займа зависит не только от ключевой ставки, но и от риска клиента, обеспечения, срока, комиссий, страхования и структуры фондирования.
Для рыночной ипотеки эксперты ожидали осенью диапазон примерно 16–19%, для необеспеченных потребительских кредитов — 28–35%, а для залоговых займов — 20–25%. Эти диапазоны не являются гарантией предложения конкретного банка. Они показывают порядок ставок и объясняют, почему заемщику не стоит строить бюджет на предположении о быстром удешевлении денег.
Стоит ли брать кредит до заседания 23 октября
Решение зависит от необходимости, а не от попытки угадать одно заседание ЦБ. Если покупка необязательна, перенос займа снижает риск переплаты. Если кредит нужен для жилья, лечения или другого важного расхода, следует минимизировать сумму, сократить срок и заранее проверить возможность частичного досрочного погашения.
Следующее заседание запланировано на 23 октября 2026 года. Банк России получит новые данные по инфляции, бюджету, топливному рынку и корпоративному кредитованию. Но даже снижение ставки на этом заседании не сделает ипотеку или потребительский кредит дешевыми на следующий день. Банкам потребуется время, чтобы изменить продукты, переоценить фондирование и убедиться в устойчивости тренда.
Потенциальное рефинансирование в 2027 году может стать более реалистичным, если инфляция приблизится к целевым 4%. Такой сценарий заложен в базовом прогнозе ЦБ, но он зависит от выполнения ряда условий. Поэтому нынешний заем нужно считать приемлемым только при платежах, которые выдерживает текущий семейный или корпоративный бюджет.
Что означает пауза для облигаций и других инвестиций
Для инвесторов пауза смещает фокус от быстрой ценовой переоценки к фиксации доходности и управлению волатильностью. Если ставка долго остается около 14%, короткие облигации, инструменты денежного рынка и флоатеры сохраняют привлекательное соотношение доходности и риска. Такой вывод приводит Банки.ру со ссылкой на экспертов рынка.
Флоатеры особенно чувствительны к текущим процентным условиям: их купон обычно привязан к денежному рынку или ставке, поэтому они меньше зависят от резкого изменения цены при сохранении высокой доходности. Короткие облигации ограничивают процентный риск, потому что их цена меньше реагирует на изменение долгосрочных ожиданий.
Среднесрочные облигации можно рассматривать как ставку на возобновление цикла снижения ставки. Если доходности упадут, уже купленные бумаги могут подорожать. Но этот потенциал пока отложен: Финам отмечал, что переоценка средне- и долгосрочных ОФЗ может реализоваться позднее, тогда как сейчас предпочтительнее надежные корпоративные облигации с фиксированным купоном и невысокой дюрацией.
Длинные ОФЗ требуют большей осторожности. Их цена чувствительна к бюджетным рискам, инфляции и ожиданиям по траектории ставки. Если бюджетная политика окажется более стимулирующей, чем предполагает базовый сценарий ЦБ, регулятор может дольше сохранять жесткие условия.
Акции после решения ЦБ получили нейтральный или умеренно негативный сигнал. По данным Банки.ру, индекс Мосбиржи с прошлого июльского заседания вырос почти на 8%, а дальнейшая динамика будет зависеть не только от ставок, но и от геополитики, нефти, валюты и корпоративной прибыли. Поэтому пауза не дает универсального ответа «покупать» или «продавать» — она требует оценки конкретной компании и допустимого риска.
|
Инструмент
|
Что поддерживает его сейчас
|
Основной риск
|
|
Денежный рынок и короткие облигации
|
Высокая текущая доходность и низкая дюрация
|
Доходность снизится при возобновлении смягчения
|
|
Флоатеры
|
Купон адаптируется к высоким ставкам
|
Доход зависит от формулы купона и кредитного качества эмитента
|
|
Средние ОФЗ
|
Возможная переоценка при снижении ставки
|
Более высокая волатильность до разворота политики
|
|
Длинные ОФЗ
|
Большой потенциал роста цены при устойчивом смягчении
|
Бюджетные и инфляционные риски
|
|
Акции
|
Потенциал прибыли и геополитической переоценки
|
Высокая зависимость от внешних факторов и котировок сырья
|
Как читать дальнейшие сигналы Банка России
Главным сигналом перед октябрьским заседанием будет не отдельная цифра инфляции, а ее устойчивость. Одно временное ускорение не обязательно приведет к повышению ставки. Но несколько месяцев повышенного роста цен, увеличение ожиданий и продолжающийся быстрый корпоративный кредит могут заставить ЦБ сохранять жесткую политику дольше.
Второй показатель — бюджет. Банк России сообщил, что обновит прогноз после появления новых бюджетных проектировок. Более высокий структурный дефицит может потребовать более жесткой политики, чем предусмотрено базовым сценарием.
Третий показатель — состояние предложения. Если выбывшие мощности восстановятся, а топливный рынок стабилизируется, временный инфляционный импульс ослабнет. Если ограничения продлятся, давление на цены сохранится дольше.
Таким образом, пауза не отменяет сценарий постепенного снижения ставки, но делает его условным. Рынку нужно увидеть устойчивое движение инфляции к 4% в 2027 году, а не только обещание будущего смягчения.
Как купить облигации и управлять сбережениями на KuCoin
KuCoin может использоваться как дополнительная площадка для управления частью инвестиционного капитала, но продукт должен соответствовать цели и допустимому риску пользователя. Перед регистрацией важно проверить доступность нужного инструмента для региона, комиссии, валюту расчетов, правила хранения и порядок вывода средств.
Для консервативной части капитала банковский вклад и рублевые инструменты денежного рынка обычно понятнее, чем волатильные цифровые активы. Средства для обязательных платежей и финансовой подушки не следует направлять в активы с высокой ценовой неопределенностью. Если инвестор все же рассматривает криптовалютные инструменты, разумнее начинать с ограниченной доли, заранее определить горизонт и не использовать заемные деньги.
За рамками заголовков: что KuCoin 5.0 значит для вас
Рыночные новости меняются стремительно, но место, где вы совершаете сделки, имеет не меньшее значение. В октябре этого года выходит KuCoin 5.0 — полностью обновленная платформа. Вот что на самом деле меняется для вас:
-
Один аккаунт для всего. Старые платформы распределяли ваши средства по отдельным спотовым, маржинальным и фьючерсным счетам, заставляя вас разбираться в этой путанице. Единый аккаунт в KuCoin 5.0 полностью решает эту проблему: вы вносите депозит один раз, и все средства сразу доступны в одном месте.
-
Акции, индексы и сырьевые товары. KuCoin 5.0 выходит за рамки криптовалют на мировые рынки. Когда криптовалюта движется в боковике, а акции растут (или наоборот), вы можете перенаправить капитал за считанные минуты, не тратя дни на открытие брокерского счета и банковские переводы.
-
Активы реального мира (RWA). Токенизированный доступ к традиционным активам, таким как сырьевые товары, прямо на вашем криптосчете. Один из самых быстрорастущих сегментов мировой финансовой системы больше не доступен исключительно институциональным инвесторам — вы получаете к нему доступ с того же торгового баланса.
-
Зарабатывайте, пока учитесь. Ещё не готовы к активной торговле? KCUSD позволяет вашим стейблкоинам приносить ежедневный доход с автоматическим сложным процентом. Это самый спокойный способ задействовать свободные средства и получать доходность 4%.
-
ИИ-помощник на понятном языке. Задавайте вопросы, получайте рыночный контекст и легко разбирайтесь в графиках и данных — встроенный сервис работает без сложного профессионального жаргона.
-
Приложение без лишней перегруженности. Быстрое, лаконичное и стабильное — интуитивно понятное с первого нажатия, без необходимости читать инструкции.
-
Безопасность, которую можно проверить, а не просто принимать на веру. Лицензированное по стандартам MiCAR юридическое лицо в ЕС, Доказательство резервов, которое вы можете проверить самостоятельно, и безопасность, подтвержденная международными сертификатами (SOC 2 Type II, ISO 27001:2022).
Создайте аккаунт за считанные минуты и начните работу на платформе, созданной для будущего криптовалют, а не для их прошлого.
Заключение
Сохранение ключевой ставки на уровне 14% означает, что банки пока не будут резко снижать ставки по вкладам и кредитам. Для вкладчиков это относительно благоприятная пауза: средняя доходность депозитов остается высокой, а часть средств можно зафиксировать на один–два года. При этом максимальные рекламные ставки требуют проверки условий и не должны восприниматься как стандарт рынка.
Для заемщиков ситуация остается сложной. Рыночная ипотека и потребительские кредиты сохраняют высокую стоимость, а заметное облегчение возможно только после устойчивого возобновления снижения ставки. Следующее важное решение ЦБ состоится 23 октября, но даже оно не гарантирует мгновенного удешевления займов.
Инвесторам пауза подсказывает сосредоточиться на купонном доходе, коротких облигациях, флоатерах и качестве эмитентов. Длинные бумаги сохраняют потенциал при будущем смягчении, но несут повышенную волатильность. В целом сентябрьское решение следует трактовать как условное ожидание новых данных: инфляция, бюджет, топливный рынок и корпоративное кредитование определят, вернется ли цикл снижения ставки до конца 2026 года.
Часто задаваемые вопросы
1. Может ли ЦБ повысить ставку на заседании 23 октября?
Да, такая возможность теоретически существует, если инфляция, ожидания или бюджетные риски заметно усилятся. Однако решение 11 сентября само по себе не было повышением и не означало перехода к новому циклу ужесточения.
2. Защищены ли проценты по вкладу при досрочном закрытии?
Обычно нет: при досрочном снятии банк пересчитывает доход по условиям договора, часто по ставке до востребования. Точные правила зависят от продукта, поэтому их нужно проверить до открытия вклада.
3. Нужно ли платить налог с дохода по депозиту?
Налог зависит от совокупного процентного дохода за год и необлагаемого порога, который рассчитывается по правилам российского законодательства. Перед подачей декларации или крупным размещением средств следует проверить актуальные условия налогового периода.
4. Почему ставка по кредиту выше ключевой ставки?
Ключевая ставка является ориентиром стоимости денег для финансовой системы, а не готовой ставкой для клиента. В кредит также входят риск невозврата, операционные расходы банка, срок, обеспечение, страхование и его маржа.
5. Что важнее для рубля: ставка ЦБ или нефть?
В текущих условиях оба фактора значимы, но краткосрочное движение рубля может сильнее зависеть от экспортной выручки, цен на нефть, операций Минфина и геополитики. Банки.ру отмечал, что после сентябрьского решения реакция курса была ограниченной.
Дисклеймер: материал носит ознакомительный характер и не является финансовой, инвестиционной, юридической или налоговой консультацией. Операции с криптовалютами и токенизированными активами сопряжены с высокими рисками — включая колебания курса, недостаточную ликвидность, риски со стороны контрагентов и вероятность полной потери вложенных средств. Перед принятием любых финансовых решений рекомендуется самостоятельно изучить вопрос и при необходимости проконсультироваться со специалистом.