

ЦБ повысил прогноз дефицита ликвидности банков до 5,2 трлн рублей: что это значит для вкладов и кредитов
Введение
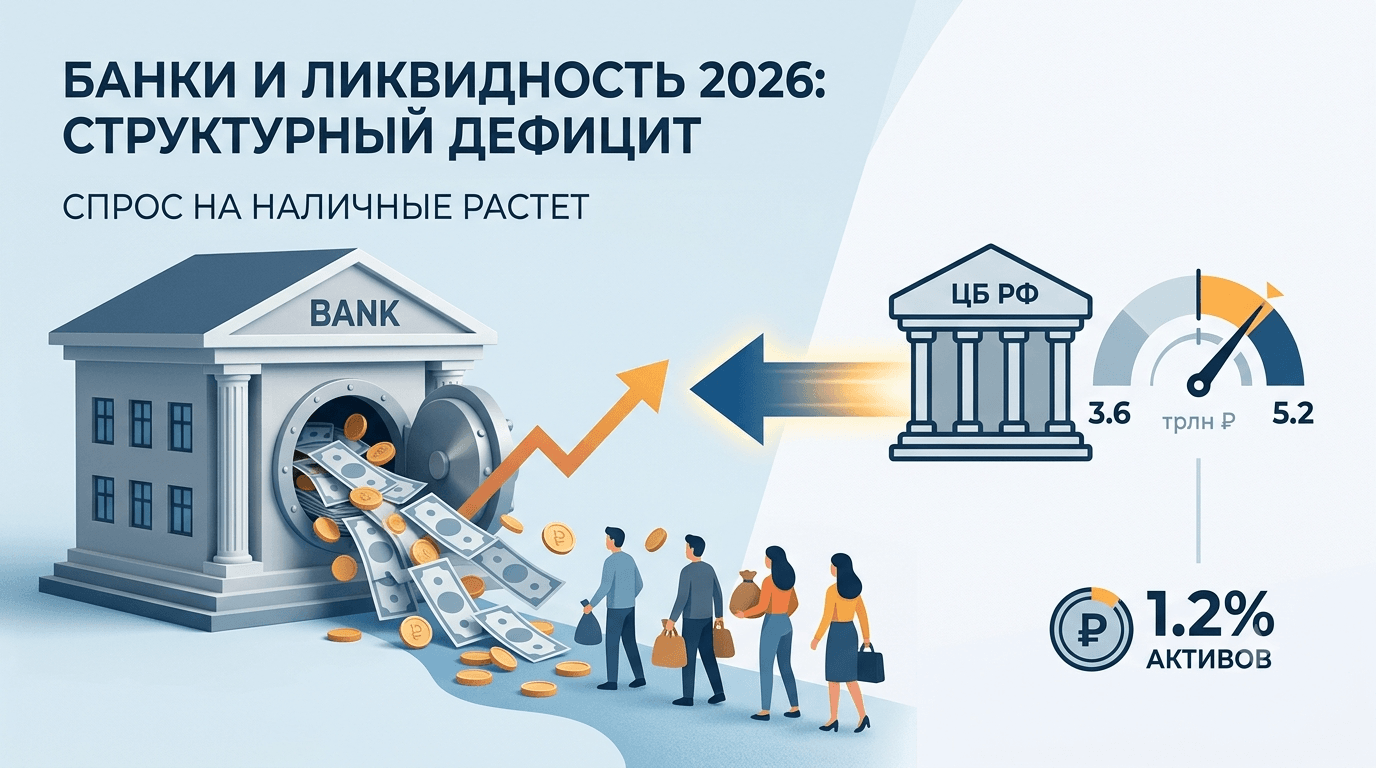
Банк России повысил верхнюю границу прогноза структурного дефицита ликвидности банков на 2026 год с 3,6 до 5,2 трлн рублей. Это крупная корректировка, но она не означает, что российским банкам не хватает денег для работы или что вкладчики столкнулись с угрозой потери средств. По данным Банка России, дефицит составляет лишь 1,2% активов банковского сектора, а его влияние полностью компенсируется операциями регулятора. Главная причина пересмотра — более быстрый, чем ожидалось, рост спроса населения на наличные деньги.
Иными словами, деньги не исчезли из экономики: часть депозитов превратилась в банкноты и вышла с банковских счетов. Для клиентов это означает сохранение привлекательных ставок по вкладам, но небыстрое снижение стоимости кредитов. Ниже разберем, что такое структурный дефицит ликвидности, почему прогноз вырос и почему это не сценарий банковского кризиса.
Что означает новый прогноз Банка России?
Новый прогноз означает, что в среднем за декабрьский период усреднения 2026 года банкам может потребоваться от 4,0 до 5,2 трлн рублей структурной ликвидности. По сравнению с предыдущей оценкой в 2,4–3,6 трлн рублей диапазон увеличен на 1,6 трлн рублей.
Структурный дефицит — это не убыток банков и не сумма просроченных кредитов. Показатель отражает устойчивую потребность банковского сектора занимать средства у центрального банка, когда собственных резервов и привлеченных ресурсов недостаточно для поддержания расчетов, обязательных резервов и нормативов ликвидности.
Банк России рассчитывает текущий дефицит как разницу между требованиями регулятора к кредитным организациям по операциям предоставления ликвидности и его обязательствами перед банками по депозитам и облигациям. В расчет также включается разница между остатками на корреспондентских счетах и усредняемыми обязательными резервами.
Это важно отличать от обычной нехватки денег у конкретного банка. Структурный показатель относится ко всему сектору и предполагает, что регулятор регулярно предоставляет финансирование через стандартные инструменты денежно-кредитной политики. Поэтому рост показателя сам по себе не говорит о неплатежеспособности банков.
Почему прогноз вырос именно на 1,6 трлн рублей?
Основной фактор — фактическая динамика спроса на наличные деньги оказалась выше первоначальных ожиданий. Банк России пересмотрел прогноз после анализа движения наличных с начала года, а не из-за внезапного ухудшения качества банковских активов.
Предыдущий диапазон составлял 2,4–3,6 трлн рублей. Новый диапазон 4,0–5,2 трлн рублей показывает, что регулятор ожидает более значительного изъятия средств из банковской системы в форме банкнот. Одновременно прогноз обязательных резервов предполагает их рост пропорционально увеличению денежной массы.
Куда направились деньги из банковской системы?
Деньги в основном перешли с депозитов в наличные, а не были уничтожены или вывезены из финансовой системы. В августе 2026 года объем наличных в обращении увеличился на 0,4 трлн рублей, что превысило значения предыдущих лет.
Причины имеют выраженный сезонный характер. В августе продолжается период отпусков, а семьи увеличивают расходы перед началом учебного года. Часть граждан заранее снимает средства со счетов, чтобы оплачивать поездки, покупки и текущие расходы наличными. Когда банк выдает клиенту банкноты, его остаток на корреспондентском счете в Банке России уменьшается, и структурный дефицит сектора растет.
При этом доля наличных в общей денежной массе остается стабильной — 15,1%, согласно материалам регулятора, опубликованным в сентябре 2026 года. Это важная деталь: увеличение абсолютного объема наличных не означает массового отказа населения от безналичных платежей или разрушения доверия к банкам.
Почему сезонный фактор имеет значение?
Сезонный спрос повышает нагрузку на ликвидность в коротком периоде, но не обязательно создает долгосрочный риск. После окончания отпускного сезона часть наличных возвращается на счета, а часть расходов компенсируется поступлениями от бизнеса и заработными платами.
Тем не менее регулятор учитывает фактическую динамику в годовом прогнозе. Если повышенный спрос сохраняется дольше, чем ожидалось, банкам требуется больше операций рефинансирования. Поэтому пересмотр прогноза показывает осторожность Банка России, а не сигнал о неуправляемой панике.
Есть ли риск «денежного голода» или банкротств банков?
Риска системного «денежного голода» или волны банкротств из-за этого показателя нет. Банк России прямо заявил, что рост структурного дефицита не влияет на устойчивость банковского сектора, потому что его эффект полностью покрывается операциями по управлению ликвидностью.
Отношение структурного дефицита к активам банковского сектора составляет 1,2%. По оценке регулятора, это значительно ниже уровней, наблюдавшихся со второй половины 2012 года до начала 2016 года. Следовательно, показатель нужно оценивать не только в рублях, но и относительно размера всей банковской системы.
У Банка России есть несколько каналов поддержки ликвидности. К ним относятся аукционы, операции постоянного действия, репо, обеспеченные кредиты и другие инструменты. Их задача — обеспечить банкам доступ к рублевым средствам, когда временные или структурные факторы сокращают остатки на корреспондентских счетах.
Что показывает текущая статистика ликвидности?
На 16 сентября 2026 года официальный показатель дефицита ликвидности банковского сектора составлял 3 044,6 млрд рублей на начало дня. Это текущая оценка, а не новый годовой прогноз. Она показывает, сколько ликвидности сектору требуется занять в центральном банке с учетом действующих операций и обязательных резервов.
Банк России отдельно поясняет, что положительное значение характеризует объем ликвидности, который кредитным организациям необходимо заимствовать у регулятора. Отрицательное значение означало бы профицит, то есть избыток средств на корреспондентских счетах при отсутствии операций Банка России.
В августе средняя потребность банков в ликвидности на рыночных условиях достигла 5,2 трлн рублей против 5,0 трлн рублей в июле. При этом структурный дефицит за месяц увеличился на 0,3 трлн рублей. Такая динамика требует наблюдения, но сама по себе не означает кризиса платежеспособности.
Как изменится потребность банков в финансировании?
Потребность банков в привлечении ликвидности на аукционах Банка России в декабрьский период усреднения 2026 года повышена на 2 трлн рублей — до 8,0–9,2 трлн рублей. Это означает, что банки, вероятно, будут чаще обращаться к операциям регулятора для управления балансом.
Разница между прогнозом структурного дефицита и потребностью в аукционной ликвидности объясняется устройством банковского регулирования. Банкам нужны средства не только для покрытия устойчивого оттока ликвидности, но и для выполнения обязательных резервных требований, нормативов и краткосрочных расчетов.
По данным Банка России, спрос на кредиты в рамках основного механизма также связан с необходимостью выполнять обязательные резервные требования и соблюдать национальный норматив краткосрочной ликвидности. То есть аукционные операции выполняют не экстренную, а регулярную инфраструктурную функцию.
Почему банки могут занимать у ЦБ даже при устойчивом секторе?
Центральный банк является главным контрагентом денежного рынка и обеспечивает перераспределение средств между банками. Даже устойчивый банк может временно занимать у регулятора, если его платежи клиентам сегодня превышают приток средств от других операций.
Регулярное рефинансирование не равно спасению проблемной организации. Оно позволяет банковской системе синхронизировать платежи, резервы и обязательства. Поэтому увеличение объема аукционов означает рост потребности в финансировании, но не доказывает ухудшение качества банковских балансов.
Что это значит для ключевой ставки и рыночных ставок?
В краткосрочной перспективе ставки денежного рынка будут стремиться к верхней части коридора вокруг ключевой ставки, а стоимость кредитов будет снижаться медленно. Дефицит ликвидности повышает цену привлечения ресурсов для банков и усиливает их зависимость от операций Банка России.
Даже если ключевая ставка начнет снижаться, передача этого снижения в кредиты и ипотеку может занять время. Банкам сначала нужно стабилизировать стоимость пассивов, привлечь достаточно депозитов и убедиться, что условия денежного рынка остаются предсказуемыми.
Это не означает автоматического повышения ключевой ставки из-за одного прогноза. Решение по ставке зависит от инфляции, инфляционных ожиданий, темпов кредитования, спроса и других факторов. Сам дефицит ликвидности скорее влияет на скорость передачи решений регулятора в банковские продукты.
Что изменится для вкладчиков?
Для вкладчиков повышенная потребность банков в ресурсах может поддерживать привлекательные ставки по депозитам. Банкам выгодно удерживать деньги клиентов на счетах, особенно если часть средств уходит в наличные, а финансирование через центральный банк имеет стоимость.
На практике это может выражаться в специальных краткосрочных вкладах, повышенных ставках для новых денег и более жестких условиях досрочного снятия. Однако максимальная ставка не всегда означает лучший результат: важно сравнивать срок, возможность пополнения, капитализацию процентов и страховое покрытие.
Рост структурного дефицита не является причиной срочно снимать вклад. Напротив, официальная позиция Банка России указывает на сохранение устойчивости сектора. Решение о размещении средств следует принимать с учетом личного денежного резерва, срока цели и условий конкретного продукта.
Что изменится для заемщиков и ипотечных клиентов?
Для заемщиков условия останутся относительно жесткими, а заметное снижение ставок по кредитам и ипотеке может отложиться. Высокая стоимость банковских пассивов сочетается с ограничительной денежно-кредитной политикой, поэтому банки не могут быстро удешевлять кредиты только на основании сезонного возвращения наличных.
Потребительские кредиты особенно чувствительны к стоимости фондирования и оценке риска клиента. Ипотечные ставки зависят не только от ключевой ставки, но и от требований к первоначальному взносу, качества залога, государственных программ и аппетита банков к долгосрочному кредитованию.
Потенциальным заемщикам стоит смотреть на полную стоимость кредита, а не только на рекламную ставку. Если платеж занимает слишком большую долю дохода, небольшое изменение условий может существенно повлиять на бюджет. Ожидание снижения ставки не должно заменять расчет финансовой устойчивости.
Какие заблуждения важно исключить?
Первое заблуждение состоит в том, что структурный дефицит равен отсутствию денег у населения. На самом деле показатель описывает баланс ликвидности банков и их потребность в заимствовании у Банка России.
Второе заблуждение — будто рост наличных означает массовый банковский сбег. Августовское увеличение на 0,4 трлн рублей связано прежде всего с отпусками и подготовкой к учебному году, а доля наличных в М2 сохраняется на уровне 15,1%.
Третье заблуждение — будто дефицит автоматически ведет к банкротствам. Банк России заявляет, что показатель равен 1,2% активов и полностью покрывается его операциями. Риск для отдельного банка нужно оценивать по капиталу, качеству активов, ликвидности и отчетности, а не по одному макропоказателю.
Четвертое заблуждение — будто прогноз 4,0–5,2 трлн рублей означает, что именно такую сумму банки потеряют. Это оценка структурной потребности в ликвидности за период, а не финансовый убыток сектора.
Как следить за ситуацией без паники?
Следить нужно за несколькими индикаторами одновременно: официальным балансом ликвидности, ставками денежного рынка, решениями по ключевой ставке, динамикой депозитов и сообщениями о качестве банковских активов. Один показатель редко дает надежный прогноз для вкладчика или заемщика.
Полезно проверять даты публикаций. Текущая статистика Банка России обновляется регулярно, тогда как годовой прогноз меняется после пересмотра предпосылок. Сравнивать их напрямую без учета горизонта нельзя.
Также следует разделять временный отток наличных и устойчивое сокращение депозитной базы. Первый может быть сезонным. Второй потребовал бы отдельного анализа причин, включая доходы населения, доверие к банкам, инфляционные ожидания и привлекательность альтернативных активов.
За рамками заголовков: что KuCoin 5.0 значит для вас
Рыночные новости меняются стремительно, но место, где вы совершаете сделки, имеет не меньшее значение. В октябре этого года выходит KuCoin 5.0 — полностью обновленная платформа. Вот что на самом деле меняется для вас:
-
Один аккаунт для всего. Старые платформы распределяли ваши средства по отдельным спотовым, маржинальным и фьючерсным счетам, заставляя вас разбираться в этой путанице. Единый аккаунт в KuCoin 5.0 полностью решает эту проблему: вы вносите депозит один раз, и все средства сразу доступны в одном месте.
-
Акции, индексы и сырьевые товары. KuCoin 5.0 выходит за рамки криптовалют на мировые рынки. Когда криптовалюта движется в боковике, а акции растут (или наоборот), вы можете перенаправить капитал за считанные минуты, не тратя дни на открытие брокерского счета и банковские переводы.
-
Активы реального мира (RWA). Токенизированный доступ к традиционным активам, таким как сырьевые товары, прямо на вашем криптосчете. Один из самых быстрорастущих сегментов мировой финансовой системы больше не доступен исключительно институциональным инвесторам — вы получаете к нему доступ с того же торгового баланса.
-
Зарабатывайте, пока учитесь. Ещё не готовы к активной торговле? KCUSD позволяет вашим стейблкоинам приносить ежедневный доход с автоматическим сложным процентом. Это самый спокойный способ задействовать свободные средства и получать доходность 4%.
-
ИИ-помощник на понятном языке. Задавайте вопросы, получайте рыночный контекст и легко разбирайтесь в графиках и данных — встроенный сервис работает без сложного профессионального жаргона.
-
Приложение без лишней перегруженности. Быстрое, лаконичное и стабильное — интуитивно понятное с первого нажатия, без необходимости читать инструкции.
-
Безопасность, которую можно проверить, а не просто принимать на веру. Лицензированное по стандартам MiCAR юридическое лицо в ЕС, Доказательство резервов, которое вы можете проверить самостоятельно, и безопасность, подтвержденная международными сертификатами (SOC 2 Type II, ISO 27001:2022).
Создайте аккаунт за считанные минуты и начните работу на платформе, созданной для будущего криптовалют, а не для их прошлого.
Заключение
Банк России повысил прогноз структурного дефицита ликвидности банков на 2026 год до 4,0–5,2 трлн рублей, увеличив прежнюю оценку на 1,6 трлн рублей. Главная причина — более высокий спрос населения на наличные. В августе их объем в обращении вырос на 0,4 трлн рублей на фоне отпускного сезона и расходов перед началом учебного года, однако доля наличных в М2 осталась на уровне 15,1%.
Повышенный прогноз не означает, что банки теряют платежеспособность. Дефицит равен 1,2% активов сектора, а Банк России покрывает его последствия через операции управления ликвидностью. Потребность в привлечении средств на аукционах на декабрьский период повышена до 8,0–9,2 трлн рублей, что отражает регулярную работу механизма рефинансирования.
Для вкладчиков это может означать сохранение высоких ставок по депозитам. Для заемщиков — медленное снижение стоимости кредитов и ипотеки. Главный вывод прост: ситуация требует наблюдения, но доступные данные говорят о контролируемом изменении структуры банковской ликвидности, а не о «денежном голоде» или угрозе массовых банкротств.
Часто задаваемые вопросы
1. Может ли дефицит ликвидности привести к ограничению снятия денег?
Сам по себе структурный дефицит не означает введения ограничений на снятие средств. Банки получают ликвидность через инструменты Банка России, а обычные операции клиентов продолжаются в рамках условий конкретного счета и действующего законодательства.
2. Зачем банкам нужны обязательные резервы?
Обязательные резервы помогают выполнять требования регулятора и поддерживать устойчивость расчетов. Их размер учитывается при оценке ликвидности, поэтому рост денежной массы может сопровождаться увеличением резервных требований.
3. Вернутся ли наличные на банковские счета после августа?
Часть наличных может вернуться после завершения отпускного сезона и сезонных покупок, но точный объем зависит от поведения населения. Банк России учитывает фактическую динамику, поэтому не предполагает автоматического полного возврата всех банкнот.
4. Повышает ли дефицит ликвидности доходность облигаций?
Прямой и гарантированной связи нет. Доходности облигаций зависят от ключевой ставки, инфляционных ожиданий, сроков погашения, кредитного риска и спроса инвесторов. Дефицит ликвидности может влиять на денежный рынок, но не определяет цену каждой бумаги.
5. Можно ли считать рост дефицита признаком рецессии?
Нет, одного этого показателя недостаточно для вывода о рецессии. Он отражает баланс ликвидности банков, а не выпуск товаров, занятость или доходы экономики. Для оценки делового цикла нужны комплексные макроэкономические данные.
Дисклеймер: материал носит ознакомительный характер и не является финансовой, инвестиционной, юридической или налоговой консультацией. Операции с криптовалютами и токенизированными активами сопряжены с высокими рисками — включая колебания курса, недостаточную ликвидность, риски со стороны контрагентов и вероятность полной потери вложенных средств. Перед принятием любых финансовых решений рекомендуется самостоятельно изучить вопрос и при необходимости проконсультироваться со специалистом.