

Дивиденды Сбербанка под угрозой? Какие требования ЦБ могут повлиять на выплаты в будущем
Введение
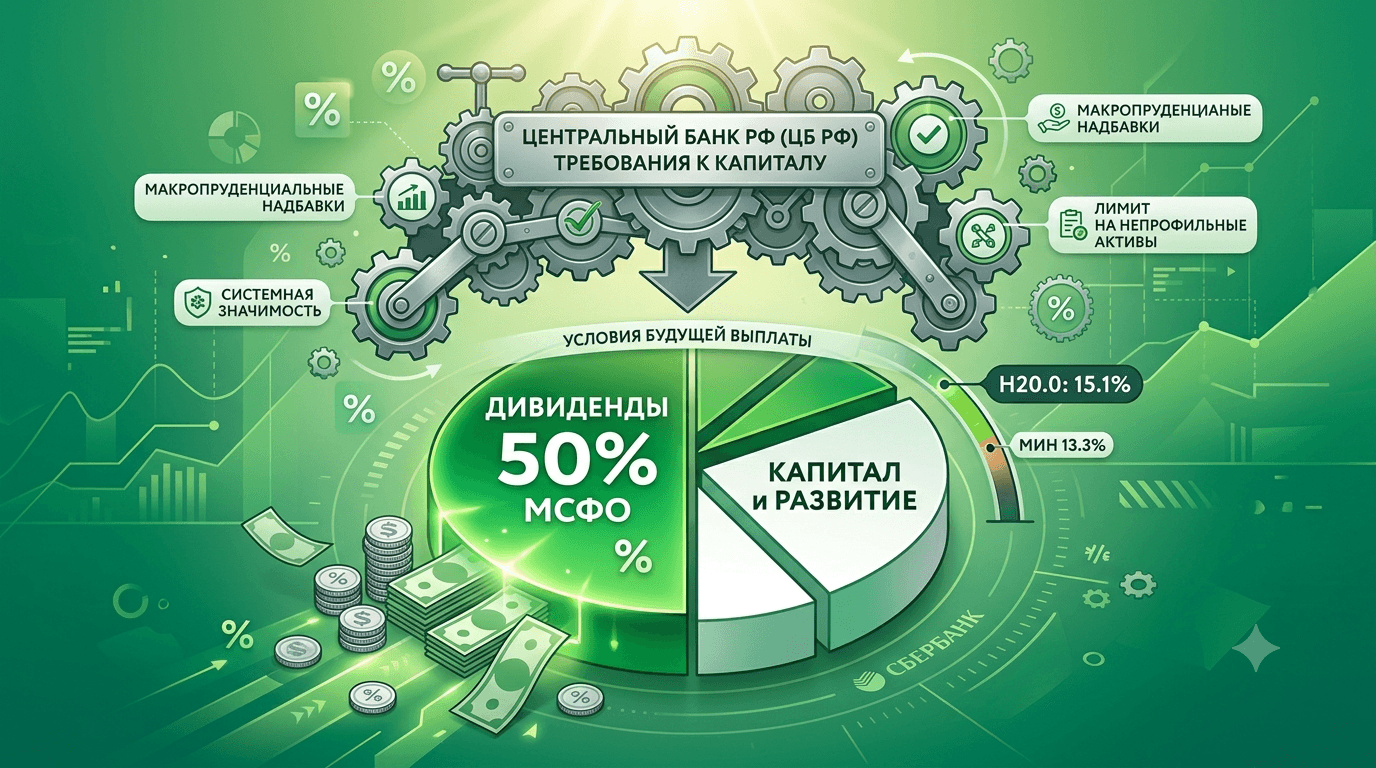
Сбербанк пока не отказался от дивидендной политики в размере 50% чистой прибыли по МСФО, но впервые достаточно ясно обозначил условие, от которого зависят будущие выплаты. 15 сентября 2026 года финансовый директор банка Тарас Скворцов сообщил, что половина прибыли будет направляться акционерам, пока это позволяет бизнес. Риск связан не с ухудшением работы Сбербанка, а с возможным ужесточением требований Банка России к капиталу кредитных организаций. Наиболее важными факторами станут макропруденциальные надбавки, надбавка за системную значимость и будущий риск-чувствительный лимит на непрофильные активы. По итогам первого полугодия Н20.0 Сбербанка составлял 15,1% против внутреннего минимального ориентира 13,3%, поэтому немедленного снижения дивидендов не ожидается.
Снизит ли Сбербанк дивиденды с 50% прибыли?
В краткосрочной перспективе Сбербанк не планирует менять выплату 50% чистой прибыли по МСФО, однако эта политика не является безусловной гарантией на каждый будущий год. Именно так следует понимать заявление финансового директора банка, опубликованное 15 сентября 2026 года в материалах News.ru со ссылкой на «Ведомости».
Действующая политика означает, что при наличии необходимых финансовых и регуляторных условий половина прибыли по международным стандартам направляется на дивиденды. Остальная часть остается в банке и укрепляет его капитал, поддерживая кредитование, инвестиции и способность выдерживать потери. Для акционеров это создает понятную связь между финансовым результатом и потенциальной выплатой.
Однако фиксированный процент не отменяет банковского регулирования. Кредитная организация должна одновременно соблюдать нормативы капитала, финансировать рост активов и учитывать требования регулятора. Если эти задачи начнут конкурировать за один и тот же рубль прибыли, совет директоров может предпочесть сохранение капитального запаса более высокой выплате акционерам.
Поэтому формулировка Сбербанка — это не сообщение о немедленном сокращении дивидендов. Это предупреждение о том, что правило 50% действует при условии, что бизнес и нормативная среда позволяют его соблюдать. Для инвестора важна именно эта оговорка.
Что именно означает риск для будущих дивидендов?
Риск означает возможное давление на капитал банка со стороны новых регуляторных требований, а не признаки внутреннего кризиса или неэффективного управления Сбербанком. Банк прямо связывает неопределенность с решениями Банка России, который постепенно усиливает контроль за устойчивостью финансовой системы.
Дивиденды уменьшают объем прибыли, остающийся внутри кредитной организации. В обычной ситуации это не проблема: капитал увеличивается за счет текущего заработка, а банк может расширять выдачу кредитов в темпе, сопоставимом с рынком. Но при росте капитальных требований банку может потребоваться сохранить большую долю прибыли, чтобы поддержать нормативы.
Иными словами, регуляторный риск работает через альтернативную стоимость дивидендов. Каждый рубль, выплаченный акционерам, не может одновременно использоваться для покрытия дополнительной капитальной нагрузки или финансирования новых активов. Пока капитального запаса достаточно, выплата 50% не вызывает противоречия. При более жестких правилах это равновесие может измениться.
Такой механизм особенно важен для крупнейшего банка страны. Сбербанк имеет системное значение, большую кредитную базу и значительную долю рынка. Его решения по капиталу затрагивают не только доход инвесторов, но и способность банка продолжать кредитовать население и компании.
Какие требования Банка России могут сократить выплаты?
Наиболее существенными потенциальными факторами являются рост макропруденциальных надбавок, увеличение надбавки за системную значимость и введение риск-чувствительного лимита для непрофильных активов. Каждый из них способен повысить объем капитала, который Сбербанку нужно удерживать на балансе.
Что такое макропруденциальные надбавки?
Макропруденциальные надбавки — это дополнительные требования к капиталу по видам кредитов или вложений, которые регулятор считает источником повышенного риска для всей финансовой системы. Они должны сдерживать чрезмерное накопление рисков и создавать запас на случай ухудшения качества активов.
Для отдельного банка такая надбавка означает, что на определенный объем кредитования требуется больше капитала. Если Сбербанк продолжает быстро увеличивать выдачу займов в сегменте, на который распространяются повышенные коэффициенты, нагрузка на капитал возрастает. В результате часть прибыли может понадобиться для внутреннего финансирования, а не для дивидендов.
Банк России уже демонстрирует готовность применять подобные инструменты. Например, с 15 октября 2026 года регулятор установил макропруденциальные надбавки в размере 250% по некоторым вложениям банков в облигации, обеспеченные поступлениями от потребительских кредитов, сообщали отраслевые материалы 14 сентября 2026 года. Это не означает автоматического сокращения дивидендов Сбербанка, но показывает направление регулирования — более чувствительное отношение к рисковым активам.
Может ли вырасти надбавка за системную значимость?
Да, статус крупнейшего системно значимого банка может привести к более высокой дополнительной капитальной нагрузке. Надбавка за системную значимость призвана учитывать последствия возможных проблем у организации, от которой зависит функционирование значительной части банковской системы.
Сбербанк получает преимущества от масштаба, узнаваемости и широкой клиентской базы, но его системный статус означает и более высокие требования к устойчивости. Регулятор может исходить из того, что крупнейший банк должен иметь более значительный запас капитала, чем менее крупные участники рынка.
Повышение такой надбавки не равнозначно санкции и не свидетельствует о слабости Сбербанка. Это превентивный механизм. Но для дивидендной политики результат может быть ощутимым: при прочих равных условиях больше прибыли останется внутри банка, если дополнительные требования будут введены быстро или окажутся значительными.
Зачем нужен лимит на непрофильные активы?
Риск-чувствительный лимит на непрофильные активы должен ограничить концентрацию ресурсов банка в направлениях, не связанных напрямую с его основной кредитной деятельностью. В зависимости от окончательной методики такой лимит может учитывать не только объем активов, но и их риск.
Для банков это означает необходимость точнее управлять структурой баланса. Актив, который формально не создает немедленных убытков, может потребовать больше капитала после изменения коэффициентов риска. Тогда банку придется либо сокращать соответствующие вложения, либо компенсировать нагрузку капиталом.
Для акционеров важен не сам факт появления лимита, а его практический эффект. Если новые правила будут ограничивать рост непрофильных активов и одновременно потребуют дополнительного капитального покрытия, пространство для выплаты прибыли может сузиться. Пока конкретные параметры будущего ограничения не определены, точный размер влияния оценить невозможно.
|
Фактор
|
Как действует на капитал
|
Возможный эффект для дивидендов
|
|
Макропруденциальные надбавки
|
Увеличивают требования по отдельным рисковым активам
|
Могут потребовать удерживать больше прибыли
|
|
Надбавка за системную значимость
|
Создает дополнительный запас для крупнейших банков
|
Может снизить гибкость выплаты при росте требований
|
|
Лимит на непрофильные активы
|
Ограничивает или переоценивает отдельные вложения
|
Может замедлить рост активов и повысить потребность в капитале
|
Достаточно ли у Сбербанка капитального запаса сейчас?
Сейчас у Сбербанка есть заметный капитальный буфер, поэтому оснований ожидать немедленного отказа от выплаты 50% прибыли нет. По данным, приведенным банком по итогам первого полугодия 2026 года, норматив достаточности капитала Н20.0 составил 15,1%, тогда как внутренний минимальный ориентир равен 13,3%. Разница составляет 1,8 процентного пункта.
Этот запас не следует трактовать как гарантированную величину будущих дивидендов. Н20.0 меняется под влиянием прибыли, роста активов, качества кредитного портфеля, структуры рисков и регуляторных решений. Если кредитование ускорится, знаменатель расчета и капитальная потребность могут вырасти быстрее, чем капитал.
Тем не менее текущие данные дают акционерам важный краткосрочный сигнал. Сбербанк не находится у обозначенной внутренней границы и не сообщает о необходимости срочно сохранять всю прибыль внутри бизнеса. Это поддерживает вывод о том, что обсуждение касается будущего сценария, а не уже принятого решения о снижении выплат.
Капитальный буфер также выполняет функцию временного амортизатора. Он позволяет банку адаптироваться к новым правилам постепенно, пересмотреть темпы роста активов или изменить их структуру. Чем мягче и длиннее будет переходный период, тем больше возможностей сохранить текущую дивидендную политику.
При каком росте кредитования Сбербанку придется выбирать между рынком и дивидендами?
При текущей рентабельности капитала и годовом росте кредитования примерно на 10–12% Сбербанк, по оценке менеджмента, способен одновременно расширяться вместе с рынком и направлять 50% прибыли на дивиденды. Проблема возникнет, если спрос на кредиты будет расти быстрее или капитал окажется под более сильным регуляторным давлением.
Рост кредитования сам по себе не является негативным фактором. Новые займы приносят процентный доход и могут увеличивать прибыль, из которой формируются дивиденды. Но каждое увеличение активов также требует капитального покрытия. Если доходность новых кредитов не компенсирует потребность в капитале, расширение начинает конкурировать с выплатами.
Критическая ситуация может выглядеть так: рынок растет быстрее 10–12% в год, клиенты активно занимают средства, а Банк России одновременно повышает надбавки. Сбербанк тогда должен будет выбрать между поддержанием рыночной доли и сохранением максимального коэффициента распределения прибыли.
Этот выбор не обязательно будет бинарным или резким. Банк может замедлить выдачу кредитов, изменить риск-профиль портфеля, привлечь капитал и использовать переходный период. Но если все меры окажутся недостаточными, снижение payout ratio станет одним из доступных способов укрепить капитал.
Как высокой ставке и регулированию влияют на инвестиционный сценарий?
Высокие ставки и жесткое регулирование увеличивают значение капитальной дисциплины, но не доказывают, что дивиденды Сбербанка будут сокращены. При высокой ключевой ставке заемщики сталкиваются с более дорогим кредитом, а банки — с изменением спроса, стоимости фондирования и качества новых выдач.
Для Сбербанка важна совокупность условий. Если высокая ставка ограничивает спрос на кредиты, темпы роста активов могут замедлиться, и капиталу будет проще соответствовать нормативам. Если же спрос остается сильным, банк может быстро наращивать портфель, но одновременно сталкиваться с большей капитальной потребностью.
Инвесторам следует разделять три разных утверждения. Первое: политика 50% действует сейчас. Второе: текущий Н20.0 создает буфер. Третье: будущие требования способны изменить пространство для выплат. Смешение этих тезисов порождает либо чрезмерный оптимизм, либо необоснованную панику.
На практике оценивать сценарий нужно по динамике Н20.0, росту кредитного портфеля, рентабельности капитала и формулировкам менеджмента. Одного сообщения о возможном риске недостаточно, чтобы сделать вывод о фактическом снижении дивидендов.
Что должны отслеживать акционеры Сбербанка?
Главные индикаторы — норматив Н20.0, темпы роста кредитования, обновленные параметры надбавок Банка России и решения по распределению прибыли. Именно их сочетание покажет, превращается ли регуляторная неопределенность в практическое давление.
Во-первых, инвесторам стоит сравнивать Н20.0 не только с формальным минимумом, но и с внутренним ориентиром самого банка. Снижение к 13,3% или устойчивое сокращение буфера будет более важным сигналом, чем единичное изменение квартальной прибыли.
Во-вторых, нужно смотреть, насколько рост кредитования приближается к верхней границе диапазона 10–12% или выходит за нее. Быстрый рост при неизменной рентабельности повышает вероятность компромисса между расширением и выплатой.
В-третьих, важно читать решения ЦБ в их окончательной редакции. Заголовок о «новых требованиях» не показывает переходный период, охват активов, коэффициенты риска и дату вступления в силу. Эти параметры определяют реальную нагрузку на капитал.
Наконец, следует учитывать, что дивидендное решение принимается за конкретный финансовый год. Даже при сохранении политики 50% итоговая сумма на одну акцию зависит от размера чистой прибыли и количества акций. Процент распределения и дивидендная доходность — не одно и то же.
За рамками заголовков: что KuCoin 5.0 значит для вас
Рыночные новости меняются стремительно, но место, где вы совершаете сделки, имеет не меньшее значение. В октябре этого года выходит KuCoin 5.0 — полностью обновленная платформа. Вот что на самом деле меняется для вас:
-
Один аккаунт для всего. Старые платформы распределяли ваши средства по отдельным спотовым, маржинальным и фьючерсным счетам, заставляя вас разбираться в этой путанице. Единый аккаунт в KuCoin 5.0 полностью решает эту проблему: вы вносите депозит один раз, и все средства сразу доступны в одном месте.
-
Акции, индексы и сырьевые товары. KuCoin 5.0 выходит за рамки криптовалют на мировые рынки. Когда криптовалюта движется в боковике, а акции растут (или наоборот), вы можете перенаправить капитал за считанные минуты, не тратя дни на открытие брокерского счета и банковские переводы.
-
Активы реального мира (RWA). Токенизированный доступ к традиционным активам, таким как сырьевые товары, прямо на вашем криптосчете. Один из самых быстрорастущих сегментов мировой финансовой системы больше не доступен исключительно институциональным инвесторам — вы получаете к нему доступ с того же торгового баланса.
-
Зарабатывайте, пока учитесь. Ещё не готовы к активной торговле? KCUSD позволяет вашим стейблкоинам приносить ежедневный доход с автоматическим сложным процентом. Это самый спокойный способ задействовать свободные средства и получать доходность 4%.
-
ИИ-помощник на понятном языке. Задавайте вопросы, получайте рыночный контекст и легко разбирайтесь в графиках и данных — встроенный сервис работает без сложного профессионального жаргона.
-
Приложение без лишней перегруженности. Быстрое, лаконичное и стабильное — интуитивно понятное с первого нажатия, без необходимости читать инструкции.
-
Безопасность, которую можно проверить, а не просто принимать на веру. Лицензированное по стандартам MiCAR юридическое лицо в ЕС, Доказательство резервов, которое вы можете проверить самостоятельно, и безопасность, подтвержденная международными сертификатами (SOC 2 Type II, ISO 27001:2022).
Создайте аккаунт за считанные минуты и начните работу на платформе, созданной для будущего криптовалют, а не для их прошлого.
Заключение
Сбербанк не объявлял о немедленном снижении дивидендов. По состоянию на 15 сентября 2026 года банк сохраняет ориентир направлять на выплаты 50% чистой прибыли по МСФО, если финансовые и регуляторные условия позволяют это делать. Текущий запас капитала остается достаточным: Н20.0 по итогам первого полугодия составил 15,1% при внутреннем минимальном ориентире 13,3%.
Главный риск для будущих выплат связан не с проблемами операционного бизнеса, а с возможным ужесточением требований Банка России. Рост макропруденциальных надбавок, увеличение надбавки за системную значимость и новый лимит для непрофильных активов могут потребовать от банка удерживать больше прибыли. Дополнительное давление появится, если кредитование начнет расти быстрее 10–12% в год.
Таким образом, заявление Сбербанка дает инвесторам одновременно краткосрочную уверенность и долгосрочную границу риска. Сегодня оснований говорить о скором сокращении дивидендов нет. Но при конфликте между расширением рыночной доли и поддержанием капитала банк может пересмотреть долю распределяемой прибыли. Поэтому оценивать будущую выплату следует по динамике Н20.0, кредитного портфеля, рентабельности капитала и окончательным решениям регулятора.
Часто задаваемые вопросы
1. Может ли Сбербанк выплатить меньше 50% прибыли уже за 2026 год?
Теоретически да, если к моменту принятия решения изменятся капитальные требования или финансовые условия. Однако заявление от 15 сентября 2026 года не содержит сообщения о таком решении: банк пока рассчитывает сохранять 50% при возможности бизнеса.
2. Что означает показатель Н20.0 в сообщении Сбербанка?
Н20.0 отражает достаточность собственных средств банка с учетом регуляторных рисков. Чем выше показатель относительно внутреннего ориентира, тем больше капитальный запас для покрытия потенциальных потерь и роста активов.
3. Является ли надбавка за системную значимость штрафом для Сбербанка?
Нет. Это дополнительное требование к капиталу, связанное с важностью банка для финансовой системы. Оно действует как превентивный запас и само по себе не означает нарушения или ухудшения качества управления.
4. Почему рост кредитования может уменьшить дивиденды при высокой прибыли?
Потому что новые кредиты увеличивают активы, для которых требуется капитальное покрытие. Если капитал не растет достаточно быстро, банку приходится оставлять больше прибыли на балансе, даже когда номинальная прибыль увеличивается.
5. Гарантирует ли политика 50% определенную дивидендную доходность?
Нет. Политика определяет долю чистой прибыли, направляемую на выплаты, а не фиксированную сумму на акцию или доходность. Итог зависит от прибыли, числа акций, цены покупки и решения банка за конкретный год.
Дисклеймер: материал носит ознакомительный характер и не является финансовой, инвестиционной, юридической или налоговой консультацией. Операции с криптовалютами и токенизированными активами сопряжены с высокими рисками — включая колебания курса, недостаточную ликвидность, риски со стороны контрагентов и вероятность полной потери вложенных средств. Перед принятием любых финансовых решений рекомендуется самостоятельно изучить вопрос и при необходимости проконсультироваться со специалистом.