






O mercado de criptomoedas se recuperou notavelmente nas últimas semanas. No entanto, no ano até a data, o quadro permanece mais seletivo. O bitcoin ainda está sendo negociado cerca de 9% abaixo, enquanto o ethereum continua sob pressão ainda maior, com perdas de aproximadamente 24%. A recuperação aponta para uma estabilização na aversão ao risco, mas ainda não para um novo mercado de alta abrangente.
Isso marca uma diferença fundamental em relação à fase anterior do mercado. O capital não está mais fluindo uniformemente de volta para o setor de criptomoedas como um todo. Em vez disso, ele está se concentrando nos segmentos que possuem maior liquidez, maior acessibilidade para instituições e maior maturidade do ponto de vista regulatório. O bitcoin atende a esses critérios de forma mais clara do que qualquer outro ativo. Já o mercado como um todo permanece fragmentado e precisa, ao mesmo tempo, absorver uma menor disposição para risco, um número crescente de tokens negociáveis e liquidez distribuída de forma desigual.
Como resultado, está surgindo uma estrutura de mercado em dois níveis: o bitcoin está sendo cada vez mais acumulado por meio de ETFs e tesourarias corporativas, enquanto as altcoins ainda não experimentaram um ciclo clássico de rotação. O recente recuperação, portanto, mascara uma divergência estrutural entre o bitcoin como ativo central institucional e um mercado de altcoins que está se tornando cada vez mais impulsionado pela seleção individual de tokens.
Bitcoin: Acumulação Encontra Oferta Nova Limitada
Essa dinâmica torna-se particularmente visível ao analisar a oferta e a demanda. Desde a aprovação dos ETFs de bitcoin nos EUA, o bitcoin adquiriu uma nova fonte estrutural de demanda. Além dos fluxos de entrada nos ETFs, empresas listadas publicamente surgiram como compradores adicionais, mais notavelmente Strategy/MicroStrategy. Essa demanda encontra uma base de oferta que continua a crescer apenas em ritmo limitado.
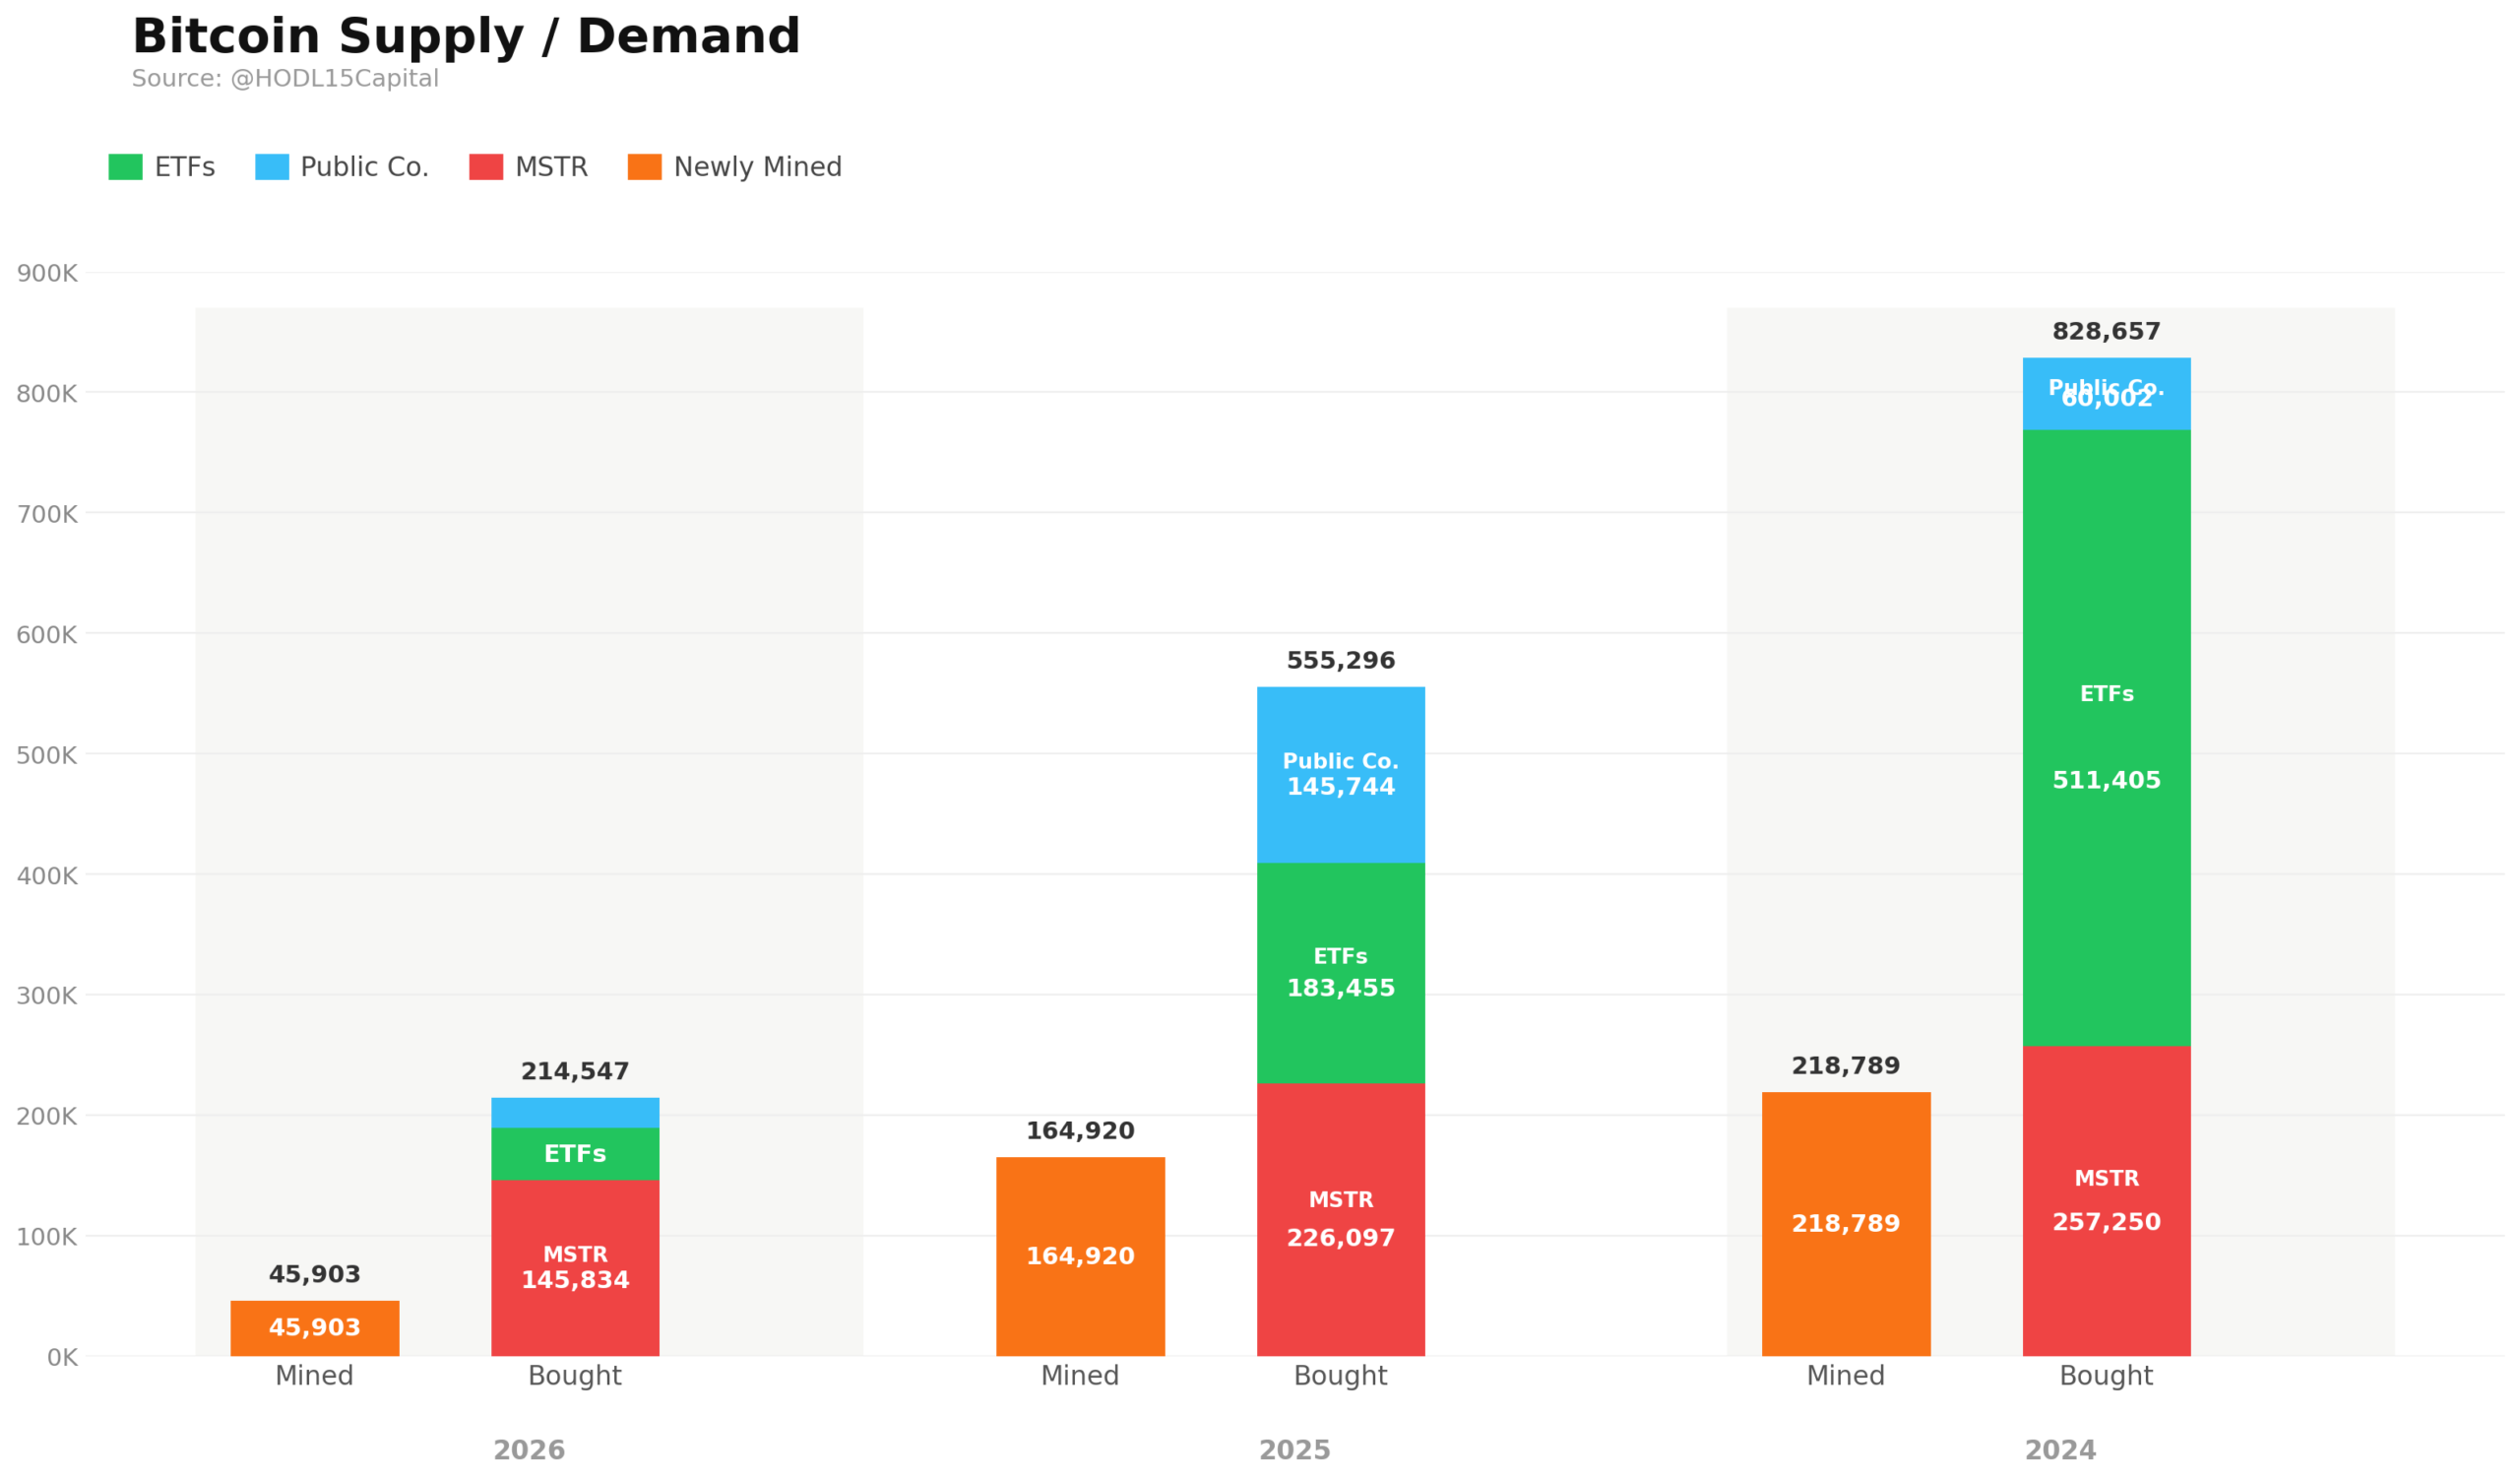
O gráfico ilustra claramente essa dinâmica: nos últimos três anos, a demanda proveniente de ETFs, Strategy/MicroStrategy e outras empresas listadas já superou em larga margem a oferta de bitcoin recém-minado. Especialmente desde 2024, tornou-se cada vez mais evidente que o bitcoin não está sendo apenas negociado especulativamente, mas também absorvido estruturalmente. A emissão contínua da mineração já não é suficiente para satisfazer plenamente essa demanda.
Esses números não devem ser interpretados como um sinal de preço de curto prazo. Eles, no entanto, ajudam a explicar por que o bitcoin está se comportando de forma diferente do restante do setor no atual ambiente de mercado. O que importa não é apenas a oferta total em circulação, mas a quantia de bitcoin líquido que realmente está disponível no mercado. À medida que os ETFs e os tesouros corporativos continuam a acumular bitcoin, a demanda adicional precisa ser atendida cada vez mais por detentores existentes. Se a disposição para vender permanecer limitada, a liquidez do mercado pode se contrair rapidamente.
Como resultado, a demanda por ETFs de bitcoin está se tornando um motor cada vez mais importante para a formação de preços. A análise técnica tradicional permanece relevante para movimentos de curto prazo, mas as dinâmicas de médio prazo são cada vez mais moldadas pelos fluxos de capital. O bitcoin não está apenas sendo negociado, mas acumulado estruturalmente. Isso diferencia a fase atual de um impulso meramente especulativo no mercado.
Altcoins: Sem rotação clássica, mas fragmentação crescente
O contraste com o mercado de altcoins permanece acentuado. Em ciclos anteriores, movimentos mais fortes do bitcoin frequentemente eram seguidos por rotações para o ethereum, altcoins maiores e, eventualmente, tokens menores mais abaixo na curva de capitalização de mercado. Até agora, essa dinâmica apareceu apenas em grau limitado. O bitcoin permanece como o principal motor do mercado, mas sua força relativa não está mais se traduzindo automaticamente em ganhos amplos em todo o setor.
O desempenho desde o início do ano ilustra claramente essa fragmentação. O ethereum (-24%) continua a ficar significativamente atrás do bitcoin, enquanto o solana (-27%), o xrp (-22%) e o cardano (-20%) também subperformaram. Ao mesmo tempo, alguns outliers conseguiram gerar retornos positivos: o tron (+25%) e o hyperliquid (+54%) ambos superaram, enquanto o canton network (+7%) registrou ganhos apenas moderados desde o início do ano, apesar de ter experimentado maior momentum em alguns momentos durante o ano. Essas divergências sugerem que o capital ainda está buscando oportunidades dentro do segmento de altcoins, mas de forma muito mais seletiva do que nas fases anteriores do mercado.

Esses outliers são particularmente importantes para entender a estrutura atual do mercado. Eles não indicam uma temporada clássica de altcoins, mas sim um mercado no qual tokens individuais se destacam devido a narrativas específicas, tendências de uso ou condições de liquidez. O Hyperliquid, por exemplo, continua se beneficiando de sua forte posição no comércio de derivados on-chain, enquanto o TRON é apoiado pela atividade de stablecoins. O Canton Network, por sua vez, está mais intimamente ligado à infraestrutura institucional e às narrativas de tokenização. Apesar desses vencedores isolados, a amplitude geral do mercado permanece fraca.
O ethereum, em particular, destaca o quão desafiador o ambiente se tornou para o mercado mais amplo de altcoins. Apesar de seu papel como a principal plataforma de contratos inteligentes, o ETH continua a ficar significativamente atrás do bitcoin no ano até a data. Isso é menos o resultado de um único fator negativo e mais um reflexo da mudança na alocação de capital dentro do setor: a liquidez não está mais se movendo automaticamente ao longo da curva de capitalização de mercado, mas permanece concentrada nos ativos maiores e mais acessíveis por períodos mais longos.
Para altcoins, isso cria um limiar de seleção muito mais alto. Tokens individuais ainda podem superar fortemente, mas cada vez mais exigem seus próprios catalisadores, seja por meio de crescimento de uso, geração de taxas, liquidez estável ou uma narrativa convincente. Ao mesmo tempo, o aumento no número de tokens negociáveis está intensificando a competição por capital. Como resultado, o mercado permanece investível, mas muito menos amplamente apoiado do que em ciclos anteriores.
Demanda Institucional por BTC versus o Enxame de Tokens
A fase atual do mercado, portanto, não pode ser explicada apenas pelo recente recuperação. O que importa é a estrutura por trás dela. O bitcoin continua a se beneficiar de entradas de ETFs, compras de tesourarias corporativas e um ritmo limitado de emissão de nova oferta. Por outro lado, o mercado de criptomoedas como um todo permanece muito mais dependente da aversão ao risco, da emissão contínua de tokens e de catalisadores específicos de projetos.
A demand por ETFs de bitcoin tornou-se, portanto, uma força estabilizadora importante no mercado. Ela gera fluxos de capital recorrentes para um ativo com perfil de oferta limitada e transparente. Ao mesmo tempo, o mercado de altcoins deve absorver um universo continuamente em expansão de tokens negociáveis. Essa combinação ajuda a explicar por que o bitcoin permanece estruturalmente apoiado, enquanto muitas altcoins continuam a se manter atrasadas apesar da recuperação geral do mercado.
Como resultado, o mercado de criptomoedas em 2026 permanece cada vez mais dividido. O bitcoin se beneficia da demanda estrutural e da oferta restrita, enquanto as altcoins permanecem fragmentadas, apesar de alguns destaques com desempenho superior. A menos que o capital comece a se realocar de forma mais sustentável do bitcoin para o mercado mais amplo, a divergência entre o bitcoin acumulado e o desempenho fragmentado das altcoins provavelmente persistirá.
A recuperação recente é, portanto, construtiva, mas ainda não evidência de um novo mercado de alta abrangente. A questão-chave já não é simplesmente se o mercado está subindo, mas para onde o capital está fluindo. Por enquanto, a resposta continua apontando claramente para o bitcoin.