

Rússia começa a pagar salários governamentais em rublos digitais: Tudo o que você precisa saber
Introdução
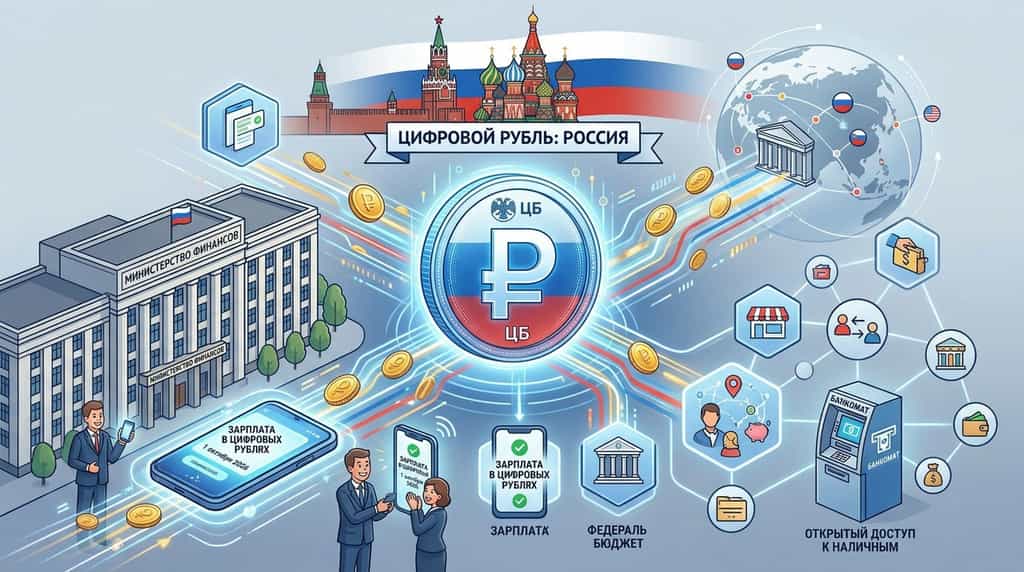
A Rússia entrou oficialmente em uma nova fase de adoção de sua Moeda Digital do Banco Central (CBDC), pois funcionários do governo no Ministério das Finanças começaram a receber salários em rublos digitais em 1º de outubro de 2026. De acordo com divulgações oficiais do Ministério das Finanças da Federação Russa, a participação permanece voluntária, exigindo que os funcionários abram carteiras digitais individuais diretamente na plataforma proprietária do Banco da Rússia. Este passo segue testes piloto iniciais realizados em todo o ano de 2025 pelo Ministério das Finanças e pelo Tesouro Federal, que processaram quase 16 milhões de rublos em pagamentos experimentais — incluindo pagamentos de contratos governamentais, salários de trabalhadores públicos e bolsas estudantis. À medida que a Rússia passa de testes em ambiente controlado de pequena escala para integração institucional, a implementação mais ampla do rublo digital marca uma transição significativa na infraestrutura monetária soberana.
O que é o Rublo Digital e como funciona a plataforma de CBDC da Rússia?
O rublo digital representa a terceira forma oficial da moeda nacional da Rússia, existindo ao lado do dinheiro físico e dos depósitos bancários eletrônicos como um token digital único emitido diretamente pelo Banco da Rússia. De acordo com especificações públicas do Banco Central da Federação Russa (CBR), o rublo digital funciona em uma plataforma híbrida especializada gerenciada exclusivamente pela autoridade monetária. Ao contrário dos depósitos bancários comerciais mantidos em instituições financeiras privadas, os fundos do rublo digital residem em carteiras digitais soberanas hospedadas na infraestrutura do banco central.
Os bancos comerciais atuam estritamente como intermediários financeiros, e não como detentores de passivos. Os cidadãos acessam suas carteiras digitais por meio dos aplicativos móveis existentes fornecidos por seus principais bancos comerciais; no entanto, os ativos reais permanecem diretamente no livro-razão do Banco Central. Essa estrutura elimina o risco de crédito comercial de terceiros, garantindo liquidação instantânea para transferências peer-to-peer, compras no varejo e pagamentos à administração pública em toda a economia doméstica.
Por que o governo russo está pagando servidores públicos em CBDCs?
A decisão de pagar salários estaduais por meio do rublo digital serve como uma estratégia operacional para testar a velocidade de transações no mundo real e construir a confiança pública em ativos digitais emitidos pelo Estado. De acordo com declarações do Ministério das Finanças, introduzir a CBDC entre os funcionários do Ministério das Finanças estabelece uma demonstração direta para que os funcionários públicos avaliem a segurança, acessibilidade e velocidade da moeda digital nacional.
Ao utilizar folhas de pagamento do setor público, o governo russo gera volume de transações controlado e recorrente na plataforma do Banco Central. Esse uso no mundo real permite que engenheiros de sistema monitorem a escalabilidade da rede, o throughput de transações e a experiência do usuário antes de uma implantação mais ampla para consumidores. Além disso, pagar trabalhadores estaduais em CBDCs estabelece um modelo para futuros pagamentos do setor público, incluindo transferências de bem-estar social, pensões e contratos de aquisição pública.
Como a implementação do rublo digital impacta a infraestrutura bancária da Rússia?
A integração nacional do rublo digital impõe mandatos rigorosos de conformidade às instituições financeiras de primeiro nível e aos grandes varejistas da Rússia. De acordo com regulamentos estabelecidos pelo Banco da Rússia, os principais bancos e grandes empresas varejistas foram legalmente obrigados a abrir sua infraestrutura técnica para suportar transferências e pagamentos no varejo em rublo digital a partir de 1º de setembro de 2026.
Este mandato de infraestrutura garante que os cidadãos que recebem salários em rublos digitais possam gastar seus fundos de forma contínua em pontos de venda ao consumidor. Além disso, instituições do orçamento federal, agências autônomas e corporações públicas podem executar despesas orçamentárias em rublos digitais sem limites arbitrários. Para incentivar ainda mais a adoção, o Banco Central determinou taxas zero para transferências ponto a ponto (P2P) entre indivíduos, enquanto limita as taxas de transações comerciais a 0,3% — significativamente mais baixas do que as taxas padrão de aquisição de comerciantes oferecidas por redes de pagamento tradicionais.
Quais são os principais recursos regulatórios e de consumidor do Rublo Digital?
O quadro regulatório que governa o rublo digital da Rússia equilibra o controle estatal com a conveniência do consumidor, garantindo que a moeda digital se encaixe nos hábitos financeiros existentes. De acordo com declarações públicas da vice-governadora do Banco Central, Zulfiya Kakhrumanova, a autoridade monetária está preparando funcionalidades que permitem aos cidadãos sacar dinheiro físico diretamente de caixas eletrônicos padrão usando suas carteiras de rublo digital.
O presidente Vladimir Putin recentemente orientou o Ministério das Finanças e o Banco da Rússia a expandir campanhas de informação pública detalhando os benefícios específicos do rublo digital. Crucialmente, a participação permanece voluntária: nenhum funcionário público nem cidadão privado pode ser forçado a receber salários ou processar pagamentos em CBDCs. Os usuários mantêm total autonomia para converter seus rublos digitais em dinheiro físico ou depósitos bancários tradicionais em paridade 1:1 a qualquer momento, sem incorrer em penalidades de conversão.
Como a CBDC da Rússia se compara às iniciativas globais de moedas digitais?
A implementação acelerada do rublo digital pela Rússia alinha-se a uma tendência global crescente em direção às moedas digitais de bancos centrais, visando modernizar as infraestruturas de pagamento e fortalecer o controle monetário soberano. De acordo com dados de rastreamento do Centro de Geoeconomia do Conselho Atlântico, mais de 130 países—representando 98% do Produto Interno Bruto (PIB) global—estão ativamente explorando ou implementando CBDCs.
O foco da Rússia na integração de pagamentos com CBDC nos salários governamentais é muito semelhante ao piloto em andamento da China com o yuan digital (e-CNY), no qual vários governos municipais pagam servidores públicos usando moeda digital. No entanto, o esforço da Rússia é distinto devido ao seu foco em contornar sistemas internacionais de mensagens financeiras e reduzir a dependência de mecanismos de liquidação estrangeiros amid sanções econômicas internacionais.
Quais são as principais vantagens e riscos de usar rublos digitais?
A adoção do rublo digital oferece eficiências financeiras estruturais juntamente com desafios potenciais de privacidade e centralização para os usuários finais.
Vantagens Operacionais
-
Compensação Instantânea: As transações são executadas em tempo real diretamente no livro-razão do Banco Central, contornando casas de compensação privadas.
-
Taxa zero de transferência: indivíduos enviam fundos para outros usuários na Rússia completamente sem custo.
-
Segurança Aprimorada: O suporte direto do banco central elimina os riscos de falência de bancos comerciais para saldos armazenados.
-
Gastos governamentais direcionados: As capacidades de contrato inteligente permitem que agências estaduais rastreiem alocações orçamentárias e evitem desvios de fundos.
Riscos e Limitações Potenciais
-
Centralização e preocupações com privacidade: O Banco da Rússia mantém visibilidade total sobre todas as transações, levantando considerações sobre privacidade financeira pessoal.
-
Desintermediação bancária: uma transferência de depósitos comerciais para carteiras digitais soberanas poderia reduzir a liquidez no setor bancário comercial.
-
Rendimento zero: Contas de rublo digital não acumulam juros ou rendimentos, tornando-as inadequadas para poupança de longo prazo em comparação com depósitos de poupança tradicionais.
Como a adoção de CBDC afeta o comércio de criptomoedas e ativos digitais?
A rápida expansão das CBDCs soberanas reestrutura fundamentalmente como os usuários varejistas e os participantes institucionais interagem com criptomoedas não estatais, como Bitcoin (BTC) e Tether (USDT). Embora as CBDCs ofereçam eficiência digital para liquidações domésticas, permanecem como ativos fiduciários centralizados sujeitos a supervisão governamental, controles de oferta e restrições de capital.
À medida que os bancos centrais impulsionam a infraestrutura monetária digital para o uso diário mainstream, o conhecimento mais amplo do público sobre carteiras digitais, chaves privadas e transferências de tokens móveis aumenta significativamente. Para traders de criptoativos, as CBDCs destacam o forte contraste entre a moeda fiduciária digital controlada pelo Estado — que não oferece rendimento e permite total vigilância governamental — e os criptoativos descentralizados sem permissão disponíveis em exchanges globais como a KuCoin. Investidores em busca de proteção contra a inflação, oportunidades de staking com altos rendimentos ou transações focadas em privacidade continuam a recorrer às blockchains públicas abertas.
Além das Manchetes: O Que o KuCoin 5.0 Significa para Você
As notícias do mercado se movem rápido — mas onde você atua sobre elas importa tanto quanto. Este outono, a KuCoin lança a KuCoin 5.0, transformando a KuCoin em uma plataforma reconstruída. Aqui está o que realmente muda para você:
-
Uma conta para tudo. Plataformas antigas dividiam seu dinheiro entre contas separadas de "spot", "margin" e "futures" e esperavam que você entendesse por quê. A Conta Unificada do KuCoin 5.0 elimina isso completamente — faça um único depósito e tudo estará simplesmente disponível (por enquanto, disponível apenas para VIPs).
-
Ações, índices e commodities. O KuCoin 5.0 se expande além do cripto para mercados globais. Quando o cripto oscila lateralmente e os ativos equities se valorizam (ou o contrário), você faz a rotação em minutos, em vez de abrir uma conta na corretora e esperar dias pelas vias de moeda fiduciária.
-
Ativos do mundo real (RWA). Exposição tokenizada a ativos tradicionais, como commodities, diretamente na sua conta de cripto. Um dos segmentos de mais rápido crescimento na finança global já não é mais reservado para instituições — você acessa-o a partir do mesmo saldo que utiliza para negociar.
-
Ganhe enquanto aprende. Não está pronto para negociar? KCUSD permite que suas stablecoins rendam juros diários com composição automática. A forma menos estressante de colocar seu depósito ocioso para trabalhar com um rendimento de 4%.
-
Um assistente de IA em linguagem simples. Faça perguntas, obtenha contexto de mercado, entenda o que está vendo — integrado à plataforma, sem necessidade de jargões.
-
Um aplicativo que não sobrecarrega. Mais rápido, mais limpo e consistente — intuitivo desde o primeiro toque, não após um tutorial.
-
Segurança que você pode verificar, não apenas confiar. Uma entidade da UE com licença MiCAR, Proof of Reserves que você pode verificar por conta própria, e segurança certificada internacionalmente (SOC 2 Type II, ISO 27001:2022).
Crie sua conta em minutos — e comece na plataforma construída para onde o cripto está indo, não para onde já esteve.
Conclusão
A implementação do pagamento de salários em rublos digitais aos funcionários do Ministério das Finanças da Rússia representa um marco fundamental na implantação nacional da CBDC. Além dos experimentos piloto de 16 milhões de rublos em 2025, a Rússia estabeleceu com sucesso infraestrutura bancária varejista obrigatória, capacidades de pagamento orçamentário e acesso planejado a caixas eletrônicos para suportar seu terceiro formato de moeda. Embora a participação voluntária, transferências sem taxas e a segurança direta do banco central ofereçam benefícios práticos aos servidores públicos, o rublo digital permanece como um instrumento de pagamento estatal centralizado e sem rendimento. À medida que nações soberanas continuam a digitalizar seus sistemas financeiros, investidores globais confiam cada vez mais em plataformas como a KuCoin para acessar criptomoedas descentralizadas, stablecoins seguras e oportunidades de riqueza digital não custodiadas.
Perguntas Frequentes (FAQs)
Receber o salário em rublos digitais é obrigatório para trabalhadores do governo russo?
Não, receber o salário em rublos digitais é totalmente voluntário para servidores públicos e trabalhadores do governo. Os funcionários devem escolher abrir uma carteira de rublos digitais na plataforma do Banco da Rússia para participar, e mantêm o direito de continuar recebendo salários em depósitos bancários padrão ou em dinheiro físico.
Os rublos digitais podem ser convertidos diretamente em dinheiro físico?
Sim, os rublos digitais podem ser convertidos em dinheiro físico a uma taxa de câmbio de 1:1 sem taxas de conversão. O Banco Central da Federação Russa está desenvolvendo ativamente funcionalidades para permitir saques em dinheiro diretos de caixas eletrônicos comerciais padrão por meio de carteiras digitais.
As carteiras de rublo digital pagam juros sobre os saldos armazenados?
Não, as carteiras de rublo digital mantidas na plataforma do Banco da Rússia não geram juros, rendimentos ou cashbacks promocionais. O rublo digital é projetado estritamente como um meio de pagamento seguro e unidade de liquidação de transações, e não como um veículo de armazenamento de riqueza ou depósito remunerado.
Quanto a Rússia processou em pagamentos piloto em rublo digital antes de 2026?
De acordo com dados oficiais do Ministério da Fazenda, a fase de teste piloto realizada ao longo de 2025 processou um volume total de transações de aproximadamente 16 milhões de rublos em salários de trabalhadores públicos, bolsas estudantis e contratos de aquisição governamentais.
Qual é a principal diferença entre o rublo digital e as criptomoedas descentralizadas?
O rublo digital é uma moeda fiduciária digital centralizada emitida, gerenciada e garantida diretamente pelo Banco da Rússia, com valor fixo de 1:1 em relação aos rublos físicos. Criptomoedas descentralizadas operam em blockchains públicas e sem permissão, sem controle de autoridade central, oferecendo valoração determinada pelo mercado, acessibilidade global e privacidade.
Aviso
Este artigo é apenas para fins informativos e não constitui aconselhamento financeiro, legal ou de investimento. Sempre realize sua própria pesquisa antes de interagir com ativos digitais ou plataformas de pagamento financeiro.
Aviso legal: Esta página foi traduzida usando tecnologia de IA para sua conveniência. Para informações mais precisas, consulte a versão original em inglês.