

Saham bank AS mana yang diuntungkan jika suku bunga tetap ketat?
Pengantar
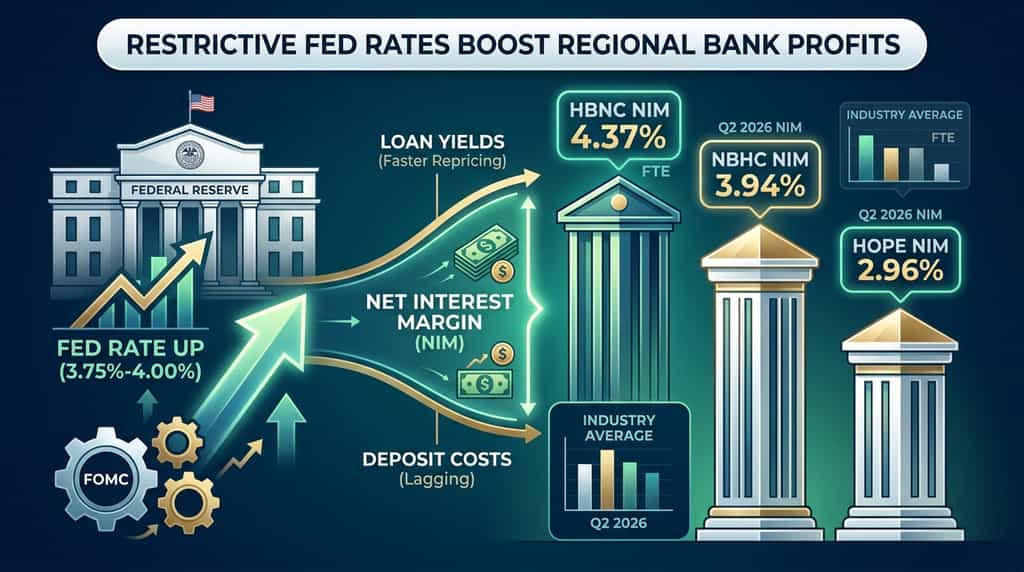
Apakah bank-bank masih akan menghasilkan uang jika Federal Reserve mempertahankan kebijakan ketat? Ya — pemberi pinjaman dengan portofolio setoran kuat dan penyesuaian suku bunga pinjaman yang lebih cepat dapat meningkatkan pendapatan bunga bersih ketika suku bunga kebijakan tetap tinggi. Menurut Federal Reserve, FOMC menaikkan kisaran target dana federal sebesar 25 basis poin menjadi 3,75% hingga 4,00% pada 16 September 2026.
Tiga bank komunitas dan regional yang terdaftar menonjol dalam pengaturan tersebut: Horizon Bancorp (HBNC), National Bank Holdings (NBHC), dan Hope Bancorp (HOPE). Masing-masing melaporkan margin kuartal kedua 2026 yang sudah berada di atau di atas rata-rata industri yang dilaporkan oleh FDIC.
Artikel ini menjelaskan bagaimana suku bunga yang ketat memengaruhi pendapatan perbankan, mengapa ketiga nama ini berada di posisi berbeda dari rata-rata industri, dan risiko apa yang masih tersisa di sisi lain kebijakan suku bunga lebih tinggi untuk jangka panjang.
Bagaimana Suku Bunga yang Restrictif Membantu Bank-Bank AS?
Kebijakan restriktif membantu bank ketika imbal hasil aset dihargai ulang lebih cepat daripada biaya setoran, memperlebar margin bunga bersih (NIM). NIM adalah pendapatan bunga bersih dibagi dengan rata-rata aset menghasilkan. Ini adalah mesin keuntungan inti bagi sebagian besar bank komersial AS.
Menurut Profil Perbankan Kuartalan FDIC untuk kuartal kedua 2026, NIM industri naik 1 basis point dari kuartal sebelumnya menjadi 3,32%, dan NIM bank komunitas naik 10 basis point menjadi 3,81%. Laporan yang sama menunjukkan pendapatan bunga bersih untuk semua lembaga yang diasuransikan FDIC meningkat $5,3 miliar, atau 2,8%, dari kuartal pertama.
Pernyataan FOMC tanggal 16 September 2026 menyatakan bahwa inflasi tetap tinggi dan bahwa kenaikan suku bunga “akan mendukung kembalinya lebih cepat ke target 2 persen Komite.” Proyeksi median SEP menempatkan suku bunga dana federal akhir tahun 2026 pada 4,1%. Jalur ini menjadikan kebijakan tetap di atas suku bunga jangka panjang dan menjaga imbal hasil grosir jangka pendek serta suku bunga pinjaman tetap tinggi.
Bank-bank memperoleh keuntungan terbesar ketika tiga kondisi terpenuhi sekaligus:
-
Sebagian besar pinjaman direset atau dimulai dengan suku bunga pasar saat ini.
-
Biaya setoran tertunda karena pemeriksaan hubungan, saldo tanpa bunga, atau penetapan harga yang disiplin.
-
Kerugian kredit tetap terkendali sehingga NII yang lebih tinggi tidak diimbangi oleh penyisihan.
Bank-bank komunitas sudah menunjukkan pola ini. FDIC mencatat bahwa imbal hasil aset bank komunitas naik sementara biaya pembiayaan turun pada kuartal kedua, menghasilkan peningkatan NIM sebesar 10 basis poin. Itu adalah mekanisme yang sama yang dapat berlanjut jika suku bunga tetap restruktif.
Mengapa Beberapa Bank AS Mendapat Keuntungan Lebih Banyak Daripada Yang Lain Jika Suku Bunga Tetap Tinggi?
Bank-bank dengan neraca yang sensitif terhadap aset dan setoran yang stabil serta berbiaya rendah mendapatkan keuntungan lebih besar dibandingkan rekan-rekan yang didanai secara grosir. Sensitivitas aset berarti pinjaman dan sekuritas mengalami penyesuaian harga lebih cepat daripada kewajiban ketika suku bunga kebijakan tetap tinggi atau naik kembali.
Rata-rata industri menyembunyikan pemisahan tersebut. Data FDIC menempatkan NIM seluruh bank pada 3,32% pada kuartal kedua 2026, sementara bank komunitas mencatat 3,81%. Kesenjangan ini menunjukkan bahwa institusi yang lebih kecil dan berbasis hubungan dapat menghasilkan lebih banyak dari latar belakang suku bunga yang sama.
Komposisi pendanaan sepenting komposisi pinjaman. Setoran tanpa bunga tidak mengalami penyesuaian harga ketika Fed mempertahankan atau menaikkan suku bunga. Setoran berbunga mengalami penyesuaian harga, tetapi kecepatannya tergantung pada persaingan dan loyalitas pelanggan. Bank yang meningkatkan pinjaman komersial dan industri (C&I) sambil menjaga biaya setoran dapat mengonversi jalur kebijakan restruktif menjadi NII yang lebih tinggi, bahkan jika pertumbuhan total pinjaman hanya berada di angka tunggal menengah.
Kualitas kredit tetap menjadi penyeimbang. Menurut FDIC, net charge-off industri terhadap pinjaman sebesar 0,58% pada paruh pertama 2026, dan return on assets untuk kuartal kedua 2026 sebesar 1,37%. Angka-angka tersebut menunjukkan daya laba, bukan jaminan. Perlambatan yang lebih tajam di real estat komersial atau C&I akan meningkatkan penyisihan dan mengurangi manfaat dari suku bunga yang lebih tinggi.
Tiga saham bank AS mana yang bisa mendapat manfaat jika suku bunga tetap restruktif?
Horizon Bancorp, National Bank Holdings, dan Hope Bancorp adalah tiga bank terdaftar yang hasil kuartal kedua 2026 sudah menunjukkan ekspansi margin atau NIM yang masih tinggi dibanding rata-rata industri.
Mereka bukan satu-satunya nama yang cocok dengan layar higher-for-longer. Mereka adalah studi kasus yang berguna karena masing-masing telah menerbitkan bahan laporan keuangan SEC terbaru dengan detail eksplisit mengenai NIM, biaya deposito, dan imbal hasil pinjaman.
|
Bank
|
Ticker
|
Q2 2026 NIM
|
NIM industri (FDIC Q2 2026)
|
Pendorong utama Q2 2026
|
|
Horizon Bancorp
|
HBNC
|
4,37% FTE
|
3,32%
|
Imbal hasil pinjaman naik 9 bps dibandingkan biaya kewajiban naik 4 bps
|
|
National Bank Holdings
|
NBHC
|
3,94% FTE
|
3,32%
|
Biaya setoran 1,93%; masih di atas NIM industri
|
|
Hope Bancorp
|
HOPE
|
2,96%
|
3,32%
|
NIM naik 6 bps Q/Q dan 27 bps Y/Y karena biaya pembiayaan turun
|
Sumber: rilis laba Q2 2026 perusahaan yang diajukan ke SEC; Profil Perbankan Kuartalan FDIC, kuartal kedua 2026.
Mengapa Horizon Bancorp (HBNC) Bisa Mendapat Manfaat?
Horizon Bancorp sudah menghasilkan NIM jauh di atas rata-rata industri, dan margin tersebut melebar lagi pada kuartal kedua tahun 2026. Menurut rilis laba perusahaan tanggal 22 Juli 2026 yang diajukan ke SEC, NIM setara pajak penuh naik menjadi 4,37% dari 4,29% pada kuartal pertama dan dari 3,23% setahun sebelumnya. Pendapatan bunga bersih mencapai $63,5 juta, naik 14,7% dari kuartal tahun sebelumnya.
Manajemen mengaitkan peningkatan NIM sebesar 8 basis point secara berurutan dengan penetapan harga pinjaman dan setoran ditambah penurunan saldo kas rata-rata. Tingkat rata-rata pada pinjaman naik 9 basis point, sementara biaya kewajiban yang menghasilkan bunga naik 4 basis point. Selisih ini adalah respons aset-sensitif sesuai buku teks terhadap rezim suku bunga yang masih restriktif.
Horizon adalah bank komersial dan ritel di Midwest yang berfokus pada Indiana dan Michigan. Tingkat pengembalian tahunan yang diannualisasi pada ekuitas umum bersih tangible pada Q2 2026 adalah 18,05%, dan ekuitas umum tangible terhadap aset tangible adalah 8,81%. Cadangan kerugian kredit adalah 1,05% dari pinjaman yang dipegang untuk investasi pada 30 Juni 2026. Rasio modal dan cadangan ini penting jika suku bunga yang ketat memperlambat peminjam di kemudian hari.
Risikonya adalah penyesuaian biaya pendanaan. Jika persaingan setoran memburuk setelah kenaikan Fed berikutnya, peningkatan biaya kewajiban sebesar 4 basis poin yang terlihat pada Q2 bisa mempercepat. Panduan Horizon memperkirakan pertumbuhan pinjaman dan setoran di kisaran single-digit tengah pada 2026, sehingga volume tidak akan sepenuhnya menutupi kenaikan tajam dalam biaya pendanaan.
Mengapa National Bank Holdings (NBHC) Bisa Mendapat Manfaat?
National Bank Holdings masih mempertahankan NIM jauh di atas rata-rata industri FDIC meskipun mengalami penurunan sebesar 12 basis poin secara berurutan. Menurut hasil kuartal kedua 2026 perusahaan, NIM FTE sebesar 3,94%, dibandingkan 4,06% pada kuartal pertama dan 3,95% pada kuartal tahun sebelumnya. Pendapatan bunga bersih FTE meningkat menjadi $111,5 juta. Biaya setoran meningkat 1 basis poin menjadi 1,93%.
Penurunan NIM berurutan berasal dari imbal hasil aset penghasilan yang lebih rendah setelah pendapatan biaya pinjaman yang tidak biasa tinggi pada kuartal pertama — bukan dari kolapsnya spread suku bunga. Untuk enam bulan pertama 2026, NIM FTE sebesar 4,00%, naik 6 basis poin dari enam bulan pertama 2025. Perbandingan enam bulan pertama ini adalah sinyal yang lebih relevan jika kebijakan tetap restruktif hingga akhir tahun.
NBHC melaporkan pembiayaan pinjaman kuartalan rekor sebesar $926,9 juta dan pertumbuhan pinjaman tahun ini yang diannualisasi sebesar 10%. Laba bersih yang disesuaikan adalah $35,3 juta, atau $0,78 per saham yang dihitung secara terdilusi. Return on average tangible common equity yang disesuaikan adalah 12,71%. Angka-angka tersebut menunjukkan bahwa bank dapat tumbuhkan aset penghasil sambil menjaga biaya setoran mendekati 1,9%.
Risikonya adalah kompresi yield pada pinjaman baru jika permintaan kredit melemah. Yield aset Q2 melambat, dan setiap pergeseran campuran lebih lanjut ke arah aset dengan yield lebih rendah akan mengurangi NIM FTE 3,94% bahkan jika The Fed mempertahankan suku bunga dana di kisaran 3,75%–4,00%.
Mengapa Hope Bancorp (HOPE) Bisa Mendapat Manfaat?
Hope Bancorp adalah kasus pemulihan: NIM masih di bawah rata-rata industri, tetapi sedang berkembang karena biaya pembiayaan turun. Menurut rilis laba perusahaan pada 27 Juli 2026, NIM naik menjadi 2,96% dari 2,90% pada kuartal pertama dan dari 2,69% setahun sebelumnya. Pendapatan bunga bersih adalah $129,0 juta, naik 4% secara kuartal ke kuartal dan 10% secara tahunan. Laba bersih adalah $33,0 juta, naik 12% dari kuartal sebelumnya.
Hasil pinjaman sebesar 5,73%, naik 4 basis point secara berurutan. Biaya deposito berbunga sebesar 3,31%, turun 6 basis point secara berurutan dan 46 basis point year over year. Manajemen mengatakan penurunan biaya deposito year over year mencerminkan pemotongan suku bunga dana sebelumnya ditambah deposito berbiaya lebih rendah dari akuisisi Territorial Bancorp yang ditutup pada 2 April 2025.
Jika kebijakan tetap restruktif atau naik lagi, penyesuaian kembali CD dan pinjaman yang tersisa dari Hope masih dapat meningkatkan NIM dari dasar yang rendah. Angka NIM Juni 2026 sebesar 2,98% dan tingkat setoran pada akhir Juni sebesar 2,58% menunjukkan momentum intra-kuartal. Total aset sekitar $19,0 miliar pada 30 Juni 2026, dengan pinjaman sebesar $14,9 miliar dan setoran sebesar $15,9 miliar.
Risikonya adalah konsentrasi properti komersial dan NIM sub-industri yang masih rendah. Margin 2,96% menyisakan perlindungan lebih sedikit dibandingkan 4,37% Horizon jika biaya kredit naik. Biaya terkait merger dan setiap penundaan dalam akuisisi Unit Perbankan Komersial SMBC MANUBANK yang sedang berlangsung juga menambah risiko eksekusi.
Apa Risiko yang Masih Ada Jika Suku Bunga Restriktif Berlangsung Lebih Lama?
Kerugian kredit, persaingan setoran, dan penilaian portofolio sekuritas dapat menghapus keuntungan NIM. Kebijakan restriktif meningkatkan biaya pelayanan utang peminjam. Tekanan ini muncul terlebih dahulu di real estat komersial dan kredit C&I berleverase.
Data FDIC masih tampak teratur. Nett charge-off industri terhadap pinjaman sebesar 0,58% untuk paruh pertama 2026, dan aset tidak lancar ditambah properti real estat lainnya sebesar 0,52% dari total aset. Rasio-rasio ini dapat bergerak cepat jika tingkat pengangguran naik dari level 4,1% dalam SEP September 2026.
Setoran betas adalah risiko kedua. NIM komunitas-bank naik pada Q2 karena biaya pembiayaan turun. Kenaikan sebesar 25 basis poin lainnya, yang diimplikasikan oleh median SEP September masih bisa terjadi sebelum akhir tahun 2026, dapat membalikkan hal itu. Bank-bank yang bergantung pada setoran berjangka akan merasakannya terlebih dahulu.
Risiko ketiga adalah durasi. Bank yang memegang portofolio sekuritas tersedia untuk dijual dalam jumlah besar dapat mengalami tekanan pada AOCI jika imbal hasil 10 tahun tetap di level terbaru. Hal ini tidak langsung memengaruhi NIM, tetapi dapat membatasi modal dan pembelian kembali saham.
Tidak ada satu pun dari ketiga saham tersebut yang terlindungi. Biaya hukum Horizon pada Q2, volatilitas pendapatan biaya NBHC, dan campuran CRE Hope adalah pengingat spesifik perusahaan bahwa angin mendukung suku bunga bukanlah seluruh cerita.
Di Luar Headline: Apa yang Dimaksud KuCoin 5.0 Bagi Anda
Berita pasar bergerak cepat — tetapi di mana Anda bertindak atasnya sama pentingnya. Pada bulan Oktober ini, KuCoin meluncurkan KuCoin 5.0, mengubah KuCoin menjadi platform yang dibangun ulang. Inilah yang benar-benar berubah untuk Anda:
-
Satu akun untuk semuanya. Platform lama memisahkan uang Anda ke dalam akun "spot," "margin," dan "futures" yang terpisah dan mengharapkan Anda memahami alasannya. Akun Terpadu KuCoin 5.0 menghilangkan hal itu sepenuhnya — setor sekali, dan semuanya langsung tersedia (hanya tersedia untuk VIP saat ini).
-
Saham, indeks, dan komoditas. KuCoin 5.0 memperluas jangkauan di luar kripto ke pasar global. Ketika kripto datar dan ekuitas naik (atau sebaliknya), Anda dapat berpindah dalam hitungan menit, bukan membuka akun broker dan menunggu berhari-hari untuk transfer fiat.
-
Aset dunia nyata (RWA). Paparan terhadap aset tradisional seperti komoditas yang ditokenisasi, langsung di akun kripto Anda. Salah satu segmen dengan pertumbuhan tercepat di keuangan global kini tidak lagi eksklusif untuk institusi — Anda dapat mengaksesnya dari saldo yang sama yang Anda gunakan untuk perdagangan.
-
Dapatkan penghasilan sambil belajar. Belum siap untuk berdagang? KCUSD memungkinkan stablecoin Anda menghasilkan bunga harian dengan majemuk otomatis. Cara paling tenang untuk memanfaatkan setoran Anda yang menganggur dengan imbal hasil 4%.
-
Asisten AI dengan bahasa sederhana. Ajukan pertanyaan, dapatkan konteks pasar, pahami apa yang sedang Anda lihat—terintegrasi langsung ke platform, tanpa memerlukan jargon.
-
Aplikasi yang tidak membebani. Lebih cepat, lebih bersih, dan konsisten — intuitif sejak sentuhan pertama, bukan setelah tutorial.
-
Keamanan yang bisa Anda periksa, bukan hanya percaya. Entitas UE berlisensi MiCAR, Proof of Reserves yang dapat Anda verifikasi sendiri, dan keamanan bersertifikasi internasional (SOC 2 Type II, ISO 27001:2022).
Buat akun Anda dalam hitungan menit — dan mulailah di platform yang dibangun untuk masa depan kripto, bukan masa lalunya.
Kesimpulan
Kebijakan moneter AS yang restriktif masih mendukung bank-bank yang menyesuaikan suku bunga pinjaman lebih cepat daripada setoran. Kenaikan Fed pada 16 September 2026 ke rentang suku bunga dana 3,75%–4,00%, dan proyeksi median akhir tahun sebesar 4,1%, tetap mempertahankan latar belakang tersebut. Data FDIC menunjukkan NIM industri sebesar 3,32% dan NIM bank komunitas sebesar 3,81% pada kuartal kedua 2026.
Horizon Bancorp sudah memonetisasi rezim tersebut dengan FTE NIM 4,37%. National Bank Holdings memiliki FTE NIM 3,94% dan biaya setoran 1,93%. Hope Bancorp sedang memperluas NIM dari 2,69% setahun lalu menjadi 2,96% seiring penurunan biaya pembiayaan.
Kebijakan yang sama yang meningkatkan NII dapat menaikkan biaya kredit. Pantau beta setoran, konsentrasi CRE, dan pembaruan SEP. Ketiga saham tersebut adalah nama daftar pantauan untuk tren higher-for-longer — bukan pemenang otomatis jika pertumbuhan terhenti.
FAQ
Apa arti "suku bunga restriktif" bagi bank?
Artinya, suku bunga kebijakan tetap tinggi cukup untuk menahan inflasi, yang membuat imbal hasil pinjaman tetap tinggi dan dapat melebarkan NIM jika biaya deposito tertinggal.
Apakah semua bank AS mendapat manfaat ketika Fed mempertahankan suku bunga tinggi?
Tidak. Bank yang didanai secara grosir dan yang memiliki aset dengan penyesuaian suku bunga lambat dapat mengalami kompresi NIM bahkan ketika suku bunga dana tinggi.
Apakah NIM yang lebih tinggi sama dengan pendapatan yang lebih tinggi?
Tidak. Ketentuan, biaya non-bunga, dan kerugian sekuritas dapat mengimbangi keuntungan NIM.
Seberapa sering HBNC, NBHC, dan HOPE melaporkan NIM?
Mereka melaporkan NIM setiap kuartal dalam rilis laba SEC dan file 10-Q.
Sumber resmi apa yang seharusnya digunakan investor untuk tema ini?
Gunakan pernyataan FOMC Federal Reserve dan tabel SEP, Profil Perbankan Kuartalan FDIC, serta laporan perusahaan 8-K/10-Q.
Penafian: Artikel ini hanya untuk tujuan informasi dan tidak merupakan saran keuangan, hukum, atau investasi. Selalu lakukan riset sendiri sebelum berinteraksi dengan aset digital.
Penafian: Halaman ini diterjemahkan menggunakan teknologi AI untuk kenyamanan Anda. Untuk informasi yang paling akurat, lihat versi bahasa Inggris aslinya.