

Citrini Research's Breaking the Wall: Apakah UNI, AAVE, dan HYPE Akan Mendapat Manfaat dari Kenaikan Keuangan Onchain?
Pengantar
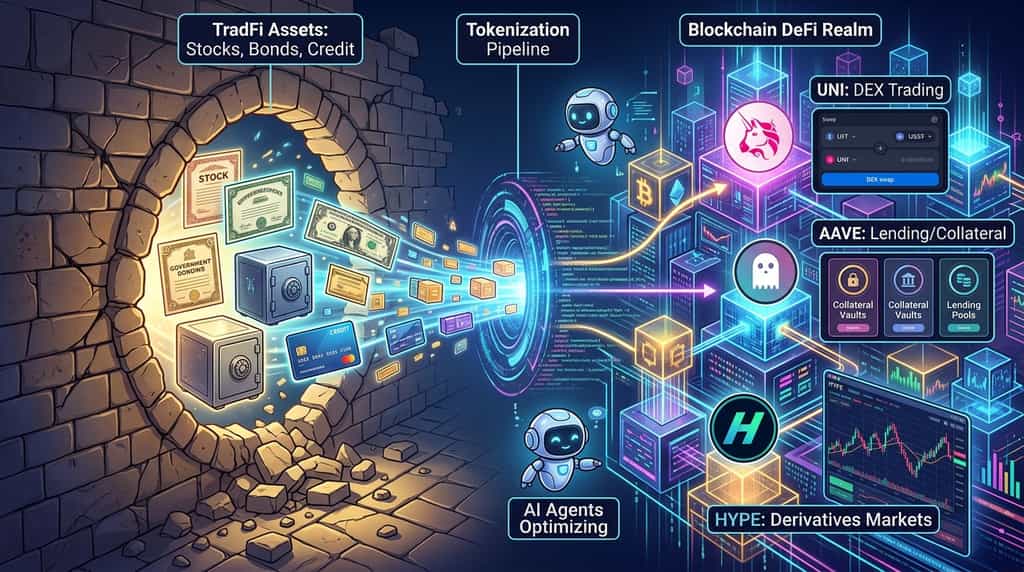
Bagaimana jika peluang investasi kripto besar berikutnya bukan datang dari mata uang digital lain, melainkan dari membawa saham, obligasi, kredit, dan aset keuangan tradisional lainnya ke blockchain? Dalam laporan tanggal 8 Oktober 2026, Breaking the Wall, Citrini Research berpendapat bahwa konvergensi keuangan tradisional (TradFi), keuangan terdesentralisasi (DeFi), dan agen AI akhirnya dapat memberikan tujuan nyata yang meyakinkan bagi infrastruktur blockchain. Pertanyaan investasi sekarang bukan lagi sekadar apakah tokenisasi aset akan tumbuh, tetapi protokol mana yang dapat menangkap nilai ekonomi yang dihasilkan.
Tiga token kripto layak mendapat perhatian khusus di bawah teori ini: UNI dari Uniswap, AAVE dari Aave, dan HYPE dari Hyperliquid. UNI bisa mendapat manfaat dari peningkatan aktivitas perdagangan onchain dan mekanisme biaya protokol; AAVE bisa untung dari permintaan akan infrastruktur pinjaman dan jaminan; dan HYPE bisa mendapat manfaat jika aset tertokenisasi mendorong lebih banyak aktivitas perdagangan melalui pasar Hyperliquid. Ini adalah penerima potensial, bukan pemenang yang dijamin. Adopsi tokenisasi tidak secara otomatis berarti apresiasi token, dan kekuatan setiap kasus investasi bergantung pada seberapa efektif protokolnya menangkap biaya, pengguna, dan permintaan berkelanjutan.
Apa Arti Laporan "Breaking the Wall" dari Citrini Research bagi Crypto?
Argumen utama Citrini Research adalah bahwa tokenisasi dapat mengubah blockchain dari infrastruktur perdagangan kripto yang relatif terisolasi menjadi fondasi untuk aktivitas keuangan yang lebih luas. Laporan mereka pada 8 Oktober, "Breaking the Wall," menghubungkan tiga perkembangan: aset keuangan tradisional yang berpindah onchain, aplikasi terdesentralisasi yang menjadi lebih mampu, dan agen AI yang semakin mampu berinteraksi dengan sistem keuangan yang dapat diprogram.
Mengapa Tokenisasi Aset Dapat Mengubah Peran Blockchain?
Tokenisasi aset mewakili hak kepemilikan atau eksposur ekonomi terhadap aset melalui token berbasis blockchain. Bergantung pada struktur hukumnya, aset dasarnya bisa berupa saham, obligasi pemerintah, dana pasar uang, real estat, atau instrumen kredit.
Manfaat potensial melampaui penciptaan representasi digital dari aset yang sudah ada. Aset yang ditokenisasi dapat menjadi programabel, dapat ditransfer antar aplikasi yang kompatibel, dan berpotensi digunakan sebagai jaminan di pasar keuangan onchain. Ini menciptakan peluang untuk menggabungkan perdagangan, pinjaman, pembayaran, dan manajemen aset dalam infrastruktur bersama.
Misalnya, saham yang ditokenisasi dapat diperdagangkan melalui tempat onchain yang memenuhi syarat dan, jika produk dan protokol mengizinkannya, disetorkan sebagai jaminan untuk meminjam stablecoin. Stablecoin tersebut kemudian dapat digunakan untuk transaksi lain tanpa memerlukan investor untuk menjual posisi aslinya. Fungsi aktual bergantung pada hak hukum token, batasan transfer, dukungan protokol, dan peraturan yang berlaku.
Arah institusional menjadi semakin nyata. Pada 17 September 2026, Komisi Sekuritas dan Bursa AS mengumumkan pengecualian inovasi sementara dan bersyarat untuk memfasilitasi perdagangan saham tertentu yang ditokenisasi melalui tempat yang memenuhi syarat. Pengecualian ini terbatas dan tunduk pada syarat-syarat; tidak mewakili persetujuan menyeluruh terhadap setiap sekuritas yang ditokenisasi atau platform perdagangan terdesentralisasi.
Perkembangan ini mendukung teori tokenisasi yang lebih luas: infrastruktur blockchain semakin dipertimbangkan untuk fungsi pasar keuangan yang terregulasi, bukan hanya untuk transfer mata uang kripto asli.
Mengapa Kenaikan Agen AI Penting?
Agen AI dapat memperluas basis pengguna potensial untuk infrastruktur keuangan onchain karena mereka dapat menjalankan tugas yang didorong perangkat lunak secara terus-menerus, sesuai dengan izin, integrasi yang tersedia, dan kontrol keamanan.
Seorang investor manusia mungkin membandingkan suku bunga, memindahkan stablecoin, menukar aset, atau melakukan rebalance portofolio secara manual. Agen keuangan yang berwenang dapat melakukan tugas serupa secara programatik, berpotensi berinteraksi dengan beberapa protokol tanpa memerlukan pengguna untuk mengoperasikan setiap antarmuka secara terpisah.
Ini menciptakan kemungkinan loop umpan balik. Lebih banyak aset yang ditokenisasi menciptakan lebih banyak peluang untuk perdagangan otomatis dan manajemen portofolio. Aktivitas otomatis yang lebih banyak dapat meningkatkan permintaan terhadap likuiditas, data pasar, pinjaman, dan penyelesaian. Kebutuhan-kebutuhan tersebut, pada gilirannya, dapat menciptakan permintaan tambahan untuk aplikasi keuangan berbasis blockchain.
Namun, adopsi AI tidak menjamin bahwa blockchain publik atau token kripto akan menangkap nilai yang dihasilkan. Lembaga keuangan tradisional dapat membangun infrastruktur programabel mereka sendiri, dan perantara yang diatur mungkin tetap diperlukan untuk penyimpanan, verifikasi identitas, penerbitan aset, dan kepatuhan.
Pertanyaan investasi oleh karena itu adalah protokol kripto mana yang dapat menawarkan infrastruktur kompetitif dan menangkap nilai ekonomi yang terukur dari aktivitas tambahan tersebut.
Token kripto mana yang paling diuntungkan dari tokenisasi aset?
UNI, AAVE, dan HYPE adalah tiga kandidat teratas yang layak ditinjau karena memberikan paparan terhadap berbagai lapisan keuangan onchain: likuiditas bursa terdesentralisasi, infrastruktur pinjaman dan jaminan, serta pasar perdagangan. Potensi kenaikan harganya bergantung pada apakah tokenisasi menghasilkan aktivitas tambahan yang berubah menjadi ekonomi protokol atau permintaan token yang lebih kuat.
| Token | Paparan protokol | Katalis tokenisasi potensial | Pertanyaan utama tentang penangkapan nilai |
| UNI | Perdagangan terdesentralisasi Uniswap | Lebih banyak aset tertokenisasi dan pertukaran onchain | Apakah perdagangan tambahan menghasilkan pembakaran UNI yang bermakna atau permintaan token lainnya? |
| AAVE | Pasar pinjaman dan jaminan | Sekuritas ter-tokenisasi yang digunakan di pasar pinjaman yang memenuhi syarat | Apakah aktivitas peminjaman tambahan memperkuat penangkapan nilai ekonomi AAVE? |
| HYPE | Infrastruktur perdagangan Hyperliquid | Lebih banyak pasar aset tertokenisasi dan aktivitas derivatif | Apakah peningkatan aktivitas mendukung permintaan HYPE yang didorong biaya dan pengurangan penawaran? |
Token-token ini bukanlah taruhan yang saling dapat ditukar. UNI terkait dengan aktivitas dan tata kelola bursa terdesentralisasi, AAVE terkait dengan infrastruktur peminjaman, dan HYPE terkait dengan ekosistem yang berfokus pada perdagangan. Masing-masing memiliki mekanisme berbeda yang melalui mana tokenisasi dapat memengaruhi ekonominya.
Apakah UNI Bisa Mendapat Manfaat dari Pertumbuhan Perdagangan Aset Ter-tokenisasi?
UNI bisa mendapat manfaat jika aset tertokenisasi meningkatkan aktivitas perdagangan di Uniswap dan mekanisme biaya protokol menangkap sebagian dari pertumbuhan tersebut. Sebagai protokol bursa terdesentralisasi, Uniswap menyediakan infrastruktur likuiditas untuk menukar aset onchain yang kompatibel. Beragam aset tertokenisasi yang lebih luas dapat menciptakan lebih banyak peluang untuk pasangan perdagangan, penyediaan likuiditas, dan transaksi antara sekuritas tertokenisasi dan stablecoin.
Perbedaan penting adalah antara pertumbuhan perdagangan onchain dan pertumbuhan aktivitas Uniswap sendiri. Saham yang ditokenisasi dapat diperdagangkan di tempat khusus, sistem berizin, atau bursa terdesentralisasi lainnya tanpa menghasilkan volume yang berarti untuk Uniswap. Penerbit aset juga dapat membatasi transfer atau perdagangan hanya untuk peserta yang disetujui, membatasi sejauh mana sebuah token dapat digunakan dalam kolam likuiditas tanpa izin.
Mekanisme penangkapan nilai UNI juga relevan. Menurut dokumentasi pengembang resmi Uniswap, UNI adalah token tata kelola protokol, dan biaya protokol yang dikumpulkan di bawah mekanisme biaya aktif digunakan dalam proses yang membakar UNI. Dokumentasi tersebut menjelaskan bahwa biaya protokol aktif pada kolam Uniswap v2 dan kolam v3 tertentu, sementara arsitektur biaya yang lebih luas dapat diperluas melalui tata kelola.
Ini memberikan kemungkinan hubungan antara peningkatan aktivitas protokol dan penurunan pasokan UNI. Jika aset yang ditokenisasi secara signifikan meningkatkan volume pada kolam yang mengaktifkan biaya, biaya protokol yang dihasilkan dapat meningkatkan jumlah UNI yang dibakar, dengan asumsi faktor lain tetap.
Namun, volume perdagangan yang lebih tinggi tidak secara otomatis berarti pembakaran yang lebih tinggi secara proporsional. Cakupan pool yang mengaktifkan biaya, parameter biaya, komposisi pasangan perdagangan, insentif likuiditas, dan keputusan tata kelola semuanya memengaruhi hasilnya. Pemegang UNI juga tidak secara otomatis menerima bagian sebanding dari pendapatan protokol.
Implikasi investasi: UNI menawarkan cara potensial untuk mendapatkan paparan terhadap tokenisasi melalui perdagangan spot terdesentralisasi. Bukti terkuat untuk teksnya adalah pertumbuhan berkelanjutan dalam perdagangan aset tertokenisasi di Uniswap, peningkatan pendapatan biaya pada pool yang memenuhi syarat, dan peningkatan terukur dalam pembakaran UNI relatif terhadap pasokan.
Apakah AAVE Bisa Mendapat Manfaat dari Sekuritas Ter-tokenisasi yang Menjadi Jaminan?
AAVE bisa mendapat manfaat jika sekuritas tertokenisasi dan aset dunia nyata lainnya menjadi jaminan yang dapat digunakan di pasar pinjaman yang terregulasi atau berizin. Tokenisasi membuat aset keuangan dapat direpresentasikan di blockchain, tetapi protokol pinjaman menyediakan infrastruktur tambahan yang diperlukan untuk mengubah aset yang memenuhi syarat menjadi kapasitas pinjaman.
Pasar Horizon Aave yang berorientasi institusional sangat relevan karena dirancang untuk memungkinkan peserta yang memenuhi syarat menyediakan aset dunia nyata yang ditokenisasi dan diizinkan sebagai jaminan serta meminjam stablecoin melalui lapisan likuiditas terpisah. Arsitektur pasar ini bertujuan untuk menghubungkan akses aset yang terregulasi dengan likuiditas terdesentralisasi sekaligus mempertahankan pembatasan tingkat aset.
Contoh nyata muncul pada 25 September 2026. Menurut pengumuman resmi Aave, tujuh Saham Ter-tokenisasi Coinbase yang mewakili perusahaan teknologi AS tersedia sebagai jaminan untuk meminjam USDC di Aave v4 di Base. Pengumuman tersebut mengidentifikasi Chainlink sebagai penyedia oracle resmi untuk aset-aset ter-tokenisasi ini dan menyatakan bahwa produk-produk tersebut tersedia di yurisdiksi yang memenuhi syarat di luar Amerika Serikat.
Integrasi ini menunjukkan koneksi nyata antara ekuitas yang ditokenisasi dan pinjaman DeFi. Alih-alih hanya memperdagangkan token yang melacak atau mewakili saham, pengguna yang memenuhi syarat berpotensi menggunakan token tersebut untuk mengakses likuiditas tanpa menjual eksposur mereka.
Manfaat potensial bagi Aave adalah peningkatan permintaan untuk pasar pinjaman, manajemen jaminan, likuiditas, dan infrastruktur risiko. Jika aset tertokenisasi menjadi lebih luas diterima sebagai jaminan, protokol yang mampu menangani batasan dan parameter risiko spesifik aset bisa menjadi lebih penting.
Namun, pertumbuhan bisnis peminjaman Aave tidak identik dengan pertumbuhan harga token AAVE. Penangkapan nilai token bergantung pada keputusan tata kelola, ekonomi protokol, permintaan pasar, dan hubungan antara pendapatan dan manfaat bagi pemegang token. Kelayakan aset juga tetap dibatasi oleh yurisdiksi, persyaratan penerbit, parameter jaminan, likuiditas, dan keandalan oracle.
Implikasi investasi: AAVE memberikan paparan terhadap lapisan infrastruktur keuangan dari tokenisasi. Indikator yang relevan meliputi pertumbuhan jaminan yang ditokenisasi yang disediakan ke Aave, aktivitas pinjaman terhadap jaminan tersebut, pendapatan protokol yang disesuaikan risiko, dan keputusan tata kelola yang memengaruhi penangkapan nilai ekonomi AAVE.
Apakah HYPE Bisa Mendapat Manfaat dari Ekspansi Pasar Aset Ter-tokenisasi?
HYPE bisa mendapat manfaat jika tokenisasi membawa lebih banyak aktivitas perdagangan ke Hyperliquid, terutama seiring ekspansi platform ini melampaui pasar mata uang kripto konvensional. Tesis utamanya adalah bahwa aset keuangan yang ditokenisasi dan derivatif onchain dapat menarik trader yang menginginkan akses ke berbagai pasar lebih luas melalui infrastruktur perdagangan berbasis kripto.
Citrini Research menyoroti peran Hyperliquid dalam menunjukkan bagaimana venue kripto dapat memberikan penemuan harga untuk aset di luar kripto asli. Laporan tersebut menjelaskan bagaimana Hyperliquid menjadi venue penting untuk penemuan harga minyak mentah selama meningkatnya konflik Iran akhir pekan pada Maret 2026, ketika banyak pasar tradisional tutup. Poin yang lebih luas adalah bahwa perdagangan 24 jam dapat menjadi bernilai ketika peserta pasar perlu merespons peristiwa di luar jam operasional bursa konvensional.
Infrastruktur Hyperliquid juga menyediakan jalur potensial untuk munculnya pasar baru. Di bawah HIP-3, kerangka kerja perpetuals yang dibangun dan dideploy oleh pembangunnya, pembangun yang memenuhi syarat dapat mendeploy pasar futures perpetual dengan definisi pasar, konfigurasi oracle, dan parameter operasional mereka sendiri. Ini dapat mendukung berbagai macam pasar derivatif, selama aset dasarnya memiliki harga acuan yang andal dan pasar memenuhi persyaratan terkait.
Tokenisasi dapat memperkuat peluang ini dengan memperluas aset yang dapat diakses trader melalui venue onchain. Namun, aset spot yang ditokenisasi dan futures perpetual adalah produk yang berbeda. Kontrak perpetual dapat memberikan eksposur harga tanpa memberikan kepemilikan atas saham atau aset dasar lainnya. Ketersediaan pasar juga tidak menjamin bahwa produk tersebut secara hukum tersedia untuk setiap pengguna atau yurisdiksi.
Keterkaitan ekonomi HYPE adalah pertimbangan penting lainnya. Menurut dokumentasi biaya resmi Hyperliquid, biaya perdagangan dialihkan ke tujuan ekosistem yang ditentukan, termasuk dana bantuan, yang mengonversi biaya menjadi HYPE dan membakar token yang diperoleh. Distribusi tepatnya tergantung pada produk dan mekanisme biaya.
Jika pasar aset tertokenisasi menghasilkan aktivitas perdagangan tambahan, dan aktivitas tersebut menghasilkan biaya bersih tambahan yang mendukung pembelian dan pembakaran HYPE, token tersebut dapat mendapat manfaat dari permintaan ekosistem yang lebih kuat dan pasokan yang berkurang. Namun, persaingan, diskon biaya, kualitas pasar, ekonomi pembangun, dan proporsi volume yang menghasilkan nilai tingkat protokol semuanya penting.
Implikasi investasi: HYPE memberikan eksposur terhadap lapisan perdagangan dan derivatif dari teori tokenisasi. Bukti yang perlu dipantau meliputi volume yang berkelanjutan di pasar non-kripto, pertumbuhan pasar yang diterapkan, generasi biaya, dan jumlah HYPE yang dibeli dan dibakar melalui mekanisme protokol.
Di Luar Headline: Apa yang Dimaksud KuCoin 5.0 Bagi Anda
Berita pasar bergerak cepat — tetapi di mana Anda bertindak atasnya sama pentingnya. Pada Oktober ini, KuCoin meluncurkan KuCoin 5.0, mengubah KuCoin menjadi platform yang dibangun ulang. Inilah yang benar-benar berubah untuk Anda:
-
Satu akun untuk semuanya. Platform lama memisahkan uang Anda ke dalam akun "spot," "margin," dan "futures" yang terpisah dan mengharapkan Anda memahami alasannya. Akun Terpadu KuCoin 5.0 menghilangkan hal itu sepenuhnya — setor sekali, dan semuanya langsung tersedia (hanya tersedia untuk VIP saat ini).
-
Saham, indeks, dan komoditas. KuCoin 5.0 memperluas jangkauan di luar kripto ke pasar global. Ketika kripto datar dan ekuitas naik (atau sebaliknya), Anda bisa berpindah dalam hitungan menit, bukan membuka akun broker dan menunggu berhari-hari untuk transfer fiat.
-
Aset dunia nyata (RWA). Paparan terhadap aset tradisional seperti komoditas yang ditokenisasi, langsung di akun kripto Anda. Salah satu segmen dengan pertumbuhan tercepat di keuangan global kini tidak lagi eksklusif untuk institusi — Anda dapat mengaksesnya dari saldo yang sama yang Anda gunakan untuk perdagangan.
-
Dapatkan penghasilan sambil belajar. Belum siap untuk berdagang? KCUSD memungkinkan stablecoin Anda menghasilkan bunga harian dengan majemuk otomatis. Cara paling tenang untuk memanfaatkan setoran Anda yang menganggur dengan imbal hasil 4%.
-
Asisten AI dengan bahasa sederhana. Ajukan pertanyaan, dapatkan konteks pasar, pahami apa yang sedang Anda lihat—terintegrasi langsung di platform, tanpa memerlukan jargon.
-
Aplikasi yang tidak membebani. Lebih cepat, lebih bersih, dan konsisten — intuitif sejak sentuhan pertama, bukan setelah tutorial.
-
Keamanan yang bisa Anda periksa, bukan hanya percaya. Entitas UE berlisensi MiCAR, Proof of Reserves yang dapat Anda verifikasi sendiri, dan keamanan bersertifikasi internasional (SOC 2 Type II, ISO 27001:2022).
Buat akun Anda dalam hitungan menit—dan mulailah di platform yang dibangun untuk masa depan kripto, bukan masa lalunya.
Kesimpulan
Laporan "Breaking the Wall" dari Citrini Research menyajikan tesis yang meyakinkan: konvergensi keuangan tradisional, infrastruktur blockchain, dan agen AI dapat memperluas peran kripto melampaui aset digital asli. Seiring saham, obligasi, dan produk keuangan lainnya berpindah onchain, permintaan yang dihasilkan untuk perdagangan, pinjaman, manajemen jaminan, dan penyelesaian dapat menciptakan peluang bagi protokol DeFi yang sudah mapan.
UNI, AAVE, dan HYPE menonjol karena menawarkan eksposur terhadap berbagai lapisan infrastruktur keuangan yang sedang muncul. UNI bisa mendapat manfaat dari peningkatan perdagangan terdesentralisasi dan pembakaran token berbasis biaya. AAVE bisa mendapat keuntungan dari penggunaan aset tertokenisasi sebagai jaminan di pasar pinjaman yang memenuhi syarat. HYPE bisa mendapat manfaat jika pasar keuangan tertokenisasi mendorong aktivitas perdagangan tambahan dan mendukung ekonomi token berbasis biayanya.
Namun, tidak ada dari hasil-hasil ini yang dijamin. Tokenisasi dapat tumbuh tanpa menghasilkan nilai bermakna untuk token tertentu, dan kendala regulasi, persaingan, likuiditas, dan penilaian semuanya dapat memengaruhi kinerja investasi.
Cara paling berguna untuk mengevaluasi peluang ini adalah dengan mengikuti bukti ekonomi. Pantau penggunaan protokol, generasi biaya, penangkapan nilai spesifik token, dan daya tahan adopsi, alih-alih mengandalkan narasi industri secara umum. Tokenisasi mungkin membentuk ulang infrastruktur keuangan, tetapi mengidentifikasi aset kripto mana yang menangkap nilainya memerlukan analisis tingkat protokol dan manajemen risiko yang disiplin.
FAQ
1. Apa perbedaan antara saham yang ditokenisasi dan futures perpetu saham?
Saham yang ditokenisasi dapat mewakili hak kepemilikan atau eksposur ekonomi terhadap saham dasar, tergantung pada struktur hukumnya. Futures perpetual saham adalah derivatif yang memberikan eksposur harga tanpa secara otomatis memberikan kepemilikan saham dasar. Investor harus memeriksa hak hukum produk tertentu, metode penyelesaian, dan persyaratan jaminan.
2. Apakah aset yang ditokenisasi dapat diperdagangkan 24/7?
Beberapa aset yang ditokenisasi dan derivatif dapat diperdagangkan sepanjang waktu di platform yang memenuhi syarat, tetapi ketersediaannya tergantung pada produk, tempat, likuiditas, dan batasan yang berlaku. Operasi blockchain yang berkelanjutan tidak menjamin perdagangan tanpa gangguan atau akses terus-menerus ke setiap pasar keuangan dasar.
3. Apakah saham yang ditokenisasi dapat digunakan sebagai jaminan di DeFi?
Ya, beberapa saham tertokenisasi dapat digunakan sebagai jaminan di pasar pinjaman yang didukung. Sebagai contoh, Aave mengumumkan pada September 2026 bahwa tujuh Saham Tertokenisasi Coinbase tersedia sebagai jaminan untuk meminjam USDC di Aave v4 di Base. Kelayakan tergantung pada aset, protokol, yurisdiksi, dan persyaratan pengguna.
4. Apakah membeli UNI, AAVE, atau HYPE memberikan pemilik saham kepemilikan atas aset protokol yang mendasarinya?
Tidak. Memegang token-token ini tidak secara otomatis memberikan kepemilikan atas saham yang ditokenisasi, aset protokol, atau klaim proporsional atas seluruh pendapatan protokol. Hak token dan manfaat ekonomi berbeda-beda tergantung proyeknya dan harus diverifikasi melalui dokumen resmi serta keputusan tata kelola.
5. Bagaimana investor dapat mengetahui apakah adopsi tokenisasi berkelanjutan?
Investor dapat memantau aktivitas onchain berulang, pertumbuhan aset yang benar-benar digunakan oleh aplikasi keuangan, pendapatan protokol, likuiditas, dan bukti partisipasi berkelanjutan setelah insentif menurun. Adopsi berkelanjutan lebih kredibel ketika penggunaan nyata dan permintaan ekonomi meningkat bersamaan, bukan ketika aktivitas meningkat sementara karena spekulasi.
Penafian: Artikel ini hanya untuk tujuan informasi dan tidak merupakan saran keuangan, hukum, atau investasi. Pasar mata uang kripto bersifat volatil, dan tokenisasi tidak menjamin apresiasi harga untuk aset digital apa pun. Selalu lakukan riset sendiri sebelum berinteraksi dengan aset digital.
Penafian: Halaman ini diterjemahkan menggunakan teknologi AI untuk kenyamanan Anda. Untuk informasi yang paling akurat, lihat versi bahasa Inggris aslinya.