

WTO: Stablecoin Hanya 3% dari Pembayaran Global — Regulasi yang Terfragmentasi Adalah Hambatan Nyata
Selama beberapa dekade, perdagangan internasional bergantung pada jaringan perbankan koresponden, yang sering melibatkan beberapa neraca perantara, zona waktu yang berbeda, proses rekonsiliasi manual, dan siklus penyelesaian berhari-hari.
Dalam konteks ini, stablecoin yang dipatok pada fiat, seperti USDT, USDC, dan token-token baru yang dikeluarkan oleh bank dan fintech, telah mengalami adopsi luas di seluruh keuangan terdesentralisasi dan koridor peer-to-peer. Antara 2020 dan pertengahan 2024, volume transaksi stablecoin lintas batas global meningkat 35 kali lipat, didorong oleh permintaan akan likuiditas dolar dan penyelesaian hampir instan.
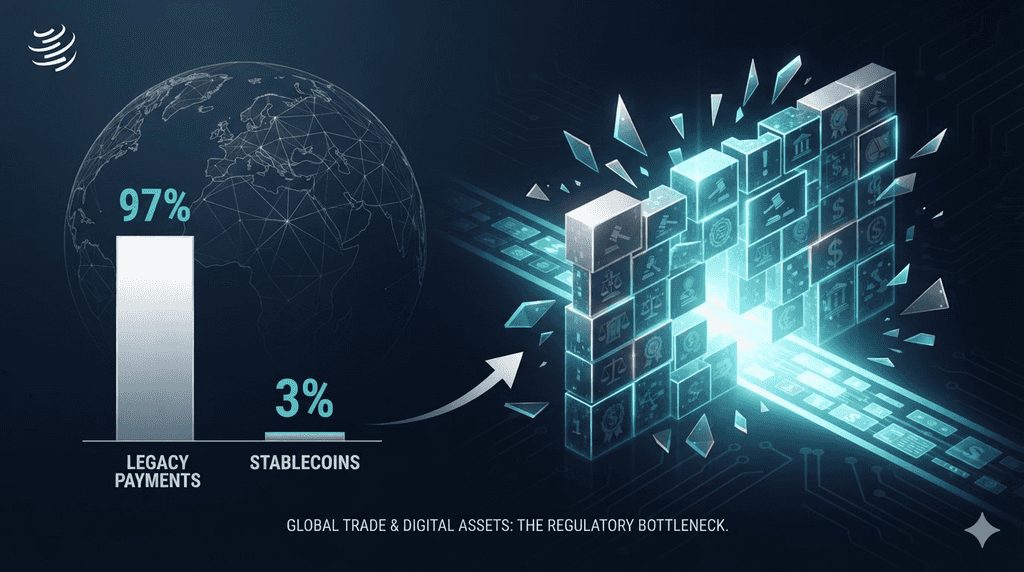
Namun, penilaian empiris yang diterbitkan oleh Organisasi Perdagangan Dunia (WTO) selama Hari Perdagangan dan Teknologi Dunia pada 14 September 2026, menunjukkan kontras yang jelas: stablecoin hanya mewakili 3% dari total pembayaran global.
Menurut temuan tersebut, hambatan utama yang mencegah dolar digital untuk melangkah melewati perdagangan spekulatif dan niche remitansi ke dalam rantai pasokan perusahaan bukanlah skalabilitas blockchain, biaya gas jaringan, atau kinerja kontrak pintar. Hambatan utama adalah fragmentasi regulasi global. Tanpa standar hukum yang diselaraskan di seluruh yurisdiksi perdagangan, stablecoin akan terus beroperasi sebagai mekanisme penyelesaian yang belum dimanfaatkan secara optimal dalam perdagangan global.
Poin Utama
-
Sebuah studi dari Organisasi Perdagangan Dunia (WTO) menunjukkan bahwa sementara volume transfer stablecoin lintas batas tumbuh 35 kali lipat antara 2020 dan pertengahan 2024, stablecoin masih menyumbang sekitar 3% dari total pembayaran internasional global.
-
WTO mengidentifikasi fragmentasi regulasi, bukan throughput teknis atau latensi blockchain, sebagai hambatan utama dalam adopsi komersial luas dalam perdagangan lintas batas.
-
Mengutip penilaian dari Financial Stability Board (FSB), hanya 11 dari 28 yurisdiksi utama yang disurvei (sekitar 39%) yang telah menerapkan rezim regulasi komprehensif untuk stablecoin, meninggalkan merchant lintas batas terpapar ketidakpastian hukum dan yurisdiksi.
-
Laporan tersebut mengonfirmasi bahwa stablecoin memiliki kapasitas teknis untuk mengatasi lima ketidakefisienan jangka panjang dalam perdagangan internasional tradisional: biaya transaksi, kecepatan penyelesaian, ketimpangan akses, ketidakterbukaan operasional, dan hambatan valuta asing (FX).
Pertumbuhan Volume vs. Bagian Pembayaran 3%
Perbedaan antara metrik penerbitan stablecoin dan adopsi perdagangan komersial di dunia nyata menyoroti kondisi saat ini dari infrastruktur pembayaran berbasis blockchain.
Siklus Pertumbuhan 35-Kali
Antara awal 2020 dan pertengahan 2024, volume transaksi lintas batas kumulatif yang diselesaikan melalui stablecoin yang dipatok dolar meningkat 35 kali lipat. Periode ini menyaksikan pasokan beredar stablecoin secara agregat meningkat dari sekitar $20 miliar menjadi jauh lebih dari $160 miliar, dengan volume penyelesaian tahunan mencapai beberapa triliun dolar.
Sebagian besar kecepatan transaksional ini didorong oleh segmen pasar tertentu:
-
Pergerakan Modal Luar Negeri: Entitas yang memindahkan likuiditas di antara bursa aset digital regional tanpa terpapar penundaan perbankan tradisional atau waktu pemutusan transfer.
-
Pelestarian Modal Pasar Berkembang: Bisnis dan individu di yurisdiksi dengan inflasi tinggi yang memanfaatkan dolar digital untuk melindungi terhadap pelemahan mata uang lokal.
-
Pengiriman Uang Peer-to-Peer (P2P): Pengiriman uang skala kecil, non-barang, sepanjang koridor bilateral, terutama di Amerika Latin, Asia Tenggara, dan Afrika Sub-Sahara.
Kenyataan Pasar 3%
Meskipun angka-angka utama ini, studi WTO menjelaskan bahwa stablecoin hanya menyumbang 3% dari total aliran pembayaran internasional. Jaringan perbankan tradisional dan sistem clearing antarbank, seperti SWIFT, Fedwire, dan CHIPS, terus menangani 97% sisa nilai transaksi lintas batas.
Alasan perbedaan ini terletak pada sifat mendasar dari volume stablecoin. Sebagian besar transaksi stablecoin on-chain yang tercatat mencerminkan arbitrase antar-bursa, penyesuaian automated market maker (AMM), perdagangan algoritmik, dan manajemen jaminan pinjaman terdesentralisasi. Pembayaran komersial sejati, yang melibatkan penyelesaian faktur, escrow bill-of-lading, penggajian multinasional, dan manajemen keuangan perusahaan skala besar, hanya menyumbang sebagian kecil dari aktivitas on-chain yang teramati.
Bagaimana Stablecoin Mengatasi 5 Hambatan Utama dalam Perdagangan Internasional
Meskipun laporan WTO menekankan keterbatasan pasar saat ini, laporan tersebut tidak menolak teknologi dasarnya. Sebaliknya, studi ini menyoroti bahwa stablecoin secara teknis mampu mengatasi lima friksi struktural paling persisten dalam perdagangan lintas batas.
Pengurangan Biaya
Transfer internasional tradisional menimbulkan biaya di berbagai perantara. Satu pembayaran bisnis-ke-bisnis (B2B) melalui bank koresponden biasanya mengakumulasi biaya bank penerima, biaya perantara koresponden, dan spread konversi valuta asing. Menurut tolok ukur Bank Dunia, biaya pembayaran lintas batas rata-rata antara 3% hingga 6% untuk usaha kecil, dan biaya tetap $25 hingga $50 per transaksi untuk akun korporat.
Sebaliknya, transfer blockchain publik dijalankan dengan biaya jaringan yang berkisar dari pecahan sen pada rollup Layer-2 dan rantai penyelesaian khusus hingga beberapa dolar pada lapisan dasar dengan permintaan tinggi, terlepas dari nilai nominal transaksi.
Kecepatan Penyelesaian dan Kepastian
Sistem koresponden lama beroperasi dengan mekanisme pemrosesan batch yang dibatasi oleh jam kerja perbankan komersial standar, hari libur nasional, dan jendela cut-off. Kiriman uang lintas batas biasanya memakan waktu dua hingga lima hari kerja (T+2 hingga T+5) untuk mencapai penyelesaian akhir.
Stablecoin mencapai penyelesaian deterministik dan programatik di buku besar publik dalam hitungan detik hingga menit, beroperasi secara terus-menerus. Kecepatan operasional ini menghilangkan antrian penyelesaian dan mengurangi kebutuhan modal mengambang bagi peserta perdagangan internasional.
Akses Keuangan untuk Pasar yang Kurang Terlayani
Eksportir dan usaha kecil-menengah (UKM) di ekonomi berkembang sering menghadapi hambatan dalam mengakses jaringan perbankan koresponden karena biaya operasional dan tuntutan kepatuhan dari tren "de-risking" di kalangan bank-bank pusat keuangan global. Selama dekade terakhir, bank-bank internasional besar telah menghentikan ribuan hubungan koresponden di negara-negara berkembang untuk mengurangi beban kepatuhan anti-pencucian uang (AML).
Blockchain publik menyediakan lapisan akses tanpa izin. Setiap bisnis dengan koneksi internet dapat membuat dompet kriptografi, menerima pembayaran internasional dalam token yang berdenominasi dolar, dan berpartisipasi dalam perdagangan lintas batas tanpa memerlukan hubungan langsung dengan bank asing tingkat satu.
Transparansi Operasional
Melacak transfer lintas batas tradisional secara historis bersifat tidak transparan. Pembayaran yang memasuki rantai koresponden sering kali tampak seperti transfer yang tidak dipantau hingga institusi penerima mengonfirmasi entri buku besar. Jika terjadi kesalahan, melacak dana yang hilang memerlukan permintaan investigasi manual di berbagai institusi.
Buku besar terdistribusi publik menawarkan transparansi yang dapat diverifikasi dan bertanggal. Baik pembeli maupun penjual dapat secara independen memverifikasi status transaksi, alamat pengirim, alamat tujuan, dan blok penyelesaian di blockchain, menghilangkan perselisihan rekonsiliasi dan mengurangi beban audit.
Pertukaran Valuta Asing (FX) dan Kendali Modal
Di yurisdiksi yang tunduk pada pembatasan mata uang asing lokal yang ketat atau pasar pertukaran mata uang domestik yang tidak likuid, pembeli dan pemasok multinasional sering mengalami penundaan dalam memperoleh dolar AS melalui saluran perbankan resmi.
Stablecoin menyediakan akses alternatif ke setara dolar dengan likuiditas tinggi, memungkinkan perusahaan komersial untuk menyelesaikan transaksi secara langsung tanpa menghadapi pembatasan likuiditas bank sentral lokal atau margin konversi mata uang yang tinggi.
Analisis Perbandingan: Perbankan Korresponden Warisan vs. Stablecoin
| Dimensi Operasional | Perbankan Korresponden Tradisional | Stablecoin yang Didukung Fiat |
| Waktu Penyelesaian Khas | 2 hingga 5 hari kerja (T+2 hingga T+5) | Real-time (Detik hingga menit, 24/7/365) |
| Perantara Transaksi | Bank asal, perantara koresponden, pusat penyelesaian sentral, bank penerima | Validator/node jaringan blockchain publik |
| Struktur Biaya | Biaya persentase bertingkat, spread FX, dan biaya transfer tetap ($25–$50+) | Biaya gas jaringan (Dapat diprediksi; tetap per transaksi per blok) |
| Pelacakan dan Rekonsiliasi | Tidak transparan; memerlukan SWIFT gpi bilateral atau permintaan pelacakan manual | Dapat diaudit sepenuhnya di buku besar publik melalui hash transaksi |
| Ketergantungan Pihak Ketiga | Ketergantungan ketat pada garis kredit bilateral yang sesuai | Transfer saldo buku besar peer-to-peer langsung |
| Status Regulasi | Kerangka kepatuhan yang diakui secara global dan distandarkan | Terpecah-pecah; bervariasi secara luas di berbagai yurisdiksi individu |
Mengapa Fragmentasi Regulasi Menghambat Adopsi Institusional
Dengan mempertimbangkan efisiensi yang dapat diukur yang ditawarkan oleh aset digital, mengapa pemanfaatan stablecoin tetap pada 3%? Studi WTO mengaitkan stagnasi ini dengan satu faktor tunggal: tidak adanya kerangka regulasi internasional yang koheren dan dapat diprediksi.
Penilaian FSB: Tingkat Kepatuhan 39%
Selama presentasi laporan, Juan Marchetti, Direktur Divisi Perdagangan Jasa dan Investasi di WTO, menekankan data empiris dari Financial Stability Board (FSB).
Dalam evaluasi terhadap 28 yurisdiksi keuangan global utama:
-
Hanya 11 yurisdiksi (sekitar 39%) yang telah menerapkan rezim regulasi komprehensif dan berfungsi yang mengatur penerbit stablecoin, penjaga aset, dan perantara pembayaran.
-
Lebih dari 60% yurisdiksi yang disurvei (17 negara) tidak memiliki definisi hukum yang komprehensif, kewajiban cadangan operasional, jaminan penukaran, atau kerangka regulasi khusus untuk stablecoin.
Pembagian statistik ini menunjukkan bahwa ketika sebuah perusahaan menggunakan stablecoin untuk menyelesaikan transaksi lintas batas yang melibatkan mitra perdagangan di berbagai benua, ia langsung menghadapi standar hukum dan operasional yang bertentangan.
Risiko dari Kumpulan Peraturan yang Tidak Seragam
Perusahaan multinasional, importer industri, dan rantai ritel internasional tidak mengelola keuangan mereka berdasarkan ketidakjelasan operasional. Bagi sebuah perusahaan yang menangani ratusan juta dolar dalam persediaan tahunan, menggunakan saluran pembayaran yang diakui secara hukum di satu pelabuhan tetapi diklasifikasikan sebagai tidak terregulasi atau tidak patuh di tempat lain memperkenalkan risiko hukum dan operasional yang signifikan:
Klasifikasi Hukum Tidak Pasti: Di satu negara, stablecoin yang diikat dolar mungkin diklasifikasikan sebagai token uang elektronik. Di yurisdiksi lain, ia mungkin dikategorikan sebagai keamanan, setoran, komoditas, atau instrumen valuta asing yang tidak disetujui.
Jaminan Penebusan Asimetris: Perhatian utama bagi para bendahara perusahaan adalah kewenangan hukum dari penebusan nilai par. Jika penerbit stablecoin luar negeri mengalami masalah likuiditas atau hambatan perbankan, pemegang perusahaan di yurisdiksi tanpa transparansi cadangan statutori atau klaim langsung atas cadangan dasar berisiko mengalami penurunan nilai aset.
AML/CFT dan Penegakan Sanksi: Perusahaan harus mematuhi kerangka kerja Anti-Pencucian Uang dan Pemberantasan Pendanaan Terorisme (AML/CFT) yang ketat. Karena metode pemindaian dompet, implementasi aturan perjalanan, dan standar pengawasan regulasi berbeda secara signifikan di berbagai negara, petugas kepatuhan perusahaan sering menolak menyetujui jalur transaksi yang menimbulkan risiko tanggung jawab bagi organisasi mereka.
Ketidakjelasan Pajak dan Akuntansi: Yurisdiksi yang berbeda menerapkan standar akuntansi yang bertentangan terhadap kepemilikan stablecoin. Sementara beberapa otoritas perpajakan memperlakukan stablecoin seperti setara kas, yang lain mengklasifikasikannya sebagai aset tak berwujud, yang memicu persyaratan pelaporan keuntungan modal yang kompleks untuk setiap faktur komersial rutin yang dibayar.
Mengapa Perbankan Tradisional Masih Mempertahankan Perdagangan Institusional
Di luar kepatuhan hukum, statistik 3% WTO menggambarkan realitas praktis penyelesaian perdagangan grosir tradisional. Sistem perbankan yang ada menyediakan layanan korporat yang belum dapat direproduksi secara asli oleh jaringan stablecoin publik saat ini.
Modal Kerja dan Garis Kredit Perdagangan
Perdagangan bisnis-ke-bisnis internasional jarang beroperasi berdasarkan pembayaran tunai saat pengiriman. Sebagian besar perdagangan global bergantung pada fasilitas kredit:
-
Surat Kredit (LC): Bank bertindak sebagai perantara tepercaya, menjamin pembayaran kepada eksportir setelah dokumen pengiriman diverifikasi.
-
Pembiayaan Open-Account: Importir membayar 30, 60, atau 90 hari setelah pengiriman barang, didukung oleh garis kredit berputar yang diberikan oleh pemberi pinjaman komersial.
Stablecoin publik saat ini beroperasi terutama sebagai instrumen penyelesaian tunai segera. Mereka mentransfer likuiditas, tetapi tidak secara inheren menyediakan layanan kredit tertanam, underwriting risiko, dan penyelesaian sengketa yang dibutuhkan oleh pedagang institusional. Sampai fasilitas kredit kontrak pintar yang dapat diprogram dapat menggantikan secara aman perjanjian pembiayaan perdagangan institusional, stablecoin akan tetap terbatas pada transaksi tunai murni.
Liquidity Neraca dan Manajemen Kas
Perusahaan besar mengelola modal kerja melalui sistem manajemen likuiditas komprehensif yang terhubung langsung dengan bank komersial. Saldo kas perusahaan menghasilkan bunga malam hari, dilindungi oleh asuransi setoran federal hingga ambang batas hukum, dan dapat diintegrasikan ke dalam pasar kertas dagang, repo, dan lindung nilai mata uang.
Stablecoin tanpa imbal hasil, bahkan ketika sepenuhnya dijamin, menimbulkan biaya peluang bagi para bendahara perusahaan. Menyimpan jutaan dolar dalam token digital tanpa bunga di neraca perusahaan, sementara imbal hasil kedaulatan bebas risiko tetap tinggi, secara finansial tidak optimal. Meskipun stablecoin dengan imbal hasil dan distribusi bunga secara teknis layak, pengenalanannya menimbulkan hambatan regulasi tambahan di bawah hukum sekuritas global.
Apa yang Harus Diubah untuk Membuka Adopsi Perdagangan Global
Jika stablecoin ingin berkembang dari 3% menjadi pangsa yang bermakna dalam penyelesaian perdagangan global, transisi ini memerlukan keselarasan struktural di antara regulator, bank, dan penyedia teknologi.
Harmonisasi Regulasi Multilateral
Kerangka nasional individu—seperti regulasi Markets in Crypto-Assets (MiCA) Uni Eropa, standar kepercayaan NYDFS di Amerika Serikat, dan kerangka lisensi di Singapura dan Uni Emirat Arab—adalah perkembangan positif menuju kejelasan regulasi. Namun, perjanjian pengakuan timbal balik bilateral dan multilateral tetap diperlukan.
Badan internasional seperti Financial Stability Board, Basel Committee on Banking Supervision, dan WTO harus bekerja menuju definisi yang saling terhubung mengenai dukungan cadangan, pemisahan penitipan, dan kepatuhan regulasi. Tanpa kerangka lintas batas yang standar, perusahaan multinasional akan terus menghindari jalur pembayaran yang tidak standar.
Integrasi dengan Perantara Keuangan yang Diatur
Masa depan stablecoin komersial bergantung pada integrasi dengan infrastruktur perbankan yang diatur, bukan pada disintermediasi total. Ekspansi stablecoin yang patuh dan didukung bank, serta jaringan penitipan institusional, menawarkan jalur praktis ke depan. Ketika perusahaan dapat menyimpan dan mentransfer stablecoin dalam akun tingkat institusional, kekhawatiran mengenai risiko penitipan, eksposur mitra transaksi, dan pelaporan pajak mulai teratasi.
Konvergensi dengan Infrastruktur Perdagangan Cerdas
-
Kontrak pintar yang diprogram untuk melepaskan saldo escrow stablecoin secara otomatis setelah verifikasi publik terhadap bill of lading elektronik dan pemberitahuan bea cukai.
-
Pengembangan pasar kredit berbasis perusahaan, yang dijamin lebih dari nilai atau diverifikasi identitas, yang menyediakan pembiayaan modal kerja langsung dalam stablecoin.
Kesimpulan
Analisis Organisasi Perdagangan Dunia memperjelas status adopsi stablecoin. Dolar digital telah menetapkan utilitas dalam perdagangan frekuensi tinggi, manajemen likuiditas luar negeri, dan transfer ritel regional. Namun, pangsa 3% mereka dari total pembayaran internasional menegaskan bahwa aset digital belum secara bermakna menembus keuangan perdagangan tradisional.
Batasan utama bukanlah skalabilitas teknis atau throughput. Ini adalah fragmentasi regulasi. Dengan lebih dari 60% yurisdiksi keuangan utama yang beroperasi tanpa kebijakan stablecoin yang jelas dan terkoordinasi, risiko hukum dan operasional dalam penggunaan aset-aset ini lintas batas internasional tetap menjadi penghambat bagi rantai pasok perusahaan.
Teknologi untuk mencapai penyelesaian internasional yang berkelanjutan, real-time, dan berbiaya rendah sudah ada. Variabel kritisnya adalah apakah pembuat kebijakan internasional dapat mengoordinasikan dasar regulasi yang terpadu sebelum sistem perbankan tradisional memodernisasi diri dan mempersempit kesenjangan efisiensi sendiri.
🔥 Di Luar Headline: Apa yang Dimaksud KuCoin 5.0 Bagi Anda
Berita pasar bergerak cepat — tetapi di mana Anda bertindak atasnya sama pentingnya. Pada Oktober ini, KuCoin meluncurkan KuCoin 5.0, mengubah KuCoin menjadi platform yang dibangun ulang. Inilah yang benar-benar berubah untuk Anda:
-
Satu akun untuk semuanya. Platform lama memisahkan uang Anda ke dalam akun "spot," "margin," dan "futures" yang terpisah dan mengharapkan Anda memahami alasannya. Akun Terpadu KuCoin 5.0 menghilangkan hal itu sepenuhnya — setor sekali, dan semuanya langsung tersedia.
-
Saham, indeks, dan komoditas. KuCoin 5.0 memperluas jangkauan selain kripto ke pasar global. Ketika kripto datar dan ekuitas naik (atau sebaliknya), Anda bisa berpindah dalam hitungan menit, bukan membuka akun broker dan menunggu berhari-hari untuk transfer fiat.
-
Aset dunia nyata (RWA). Paparan terhadap aset tradisional seperti komoditas, yang telah ditokenisasi, langsung di akun kripto Anda. Salah satu segmen dengan pertumbuhan tercepat di keuangan global kini tidak lagi eksklusif bagi institusi — Anda dapat mengaksesnya dari saldo yang sama yang Anda gunakan untuk perdagangan.
-
Dapatkan penghasilan sambil belajar. Belum siap untuk berdagang? KCUSD memungkinkan stablecoin Anda menghasilkan bunga harian dengan majemuk otomatis. Cara paling tenang untuk memanfaatkan setoran Anda yang menganggur dengan imbal hasil 4%.
-
Asisten AI dengan bahasa sederhana. Ajukan pertanyaan, dapatkan konteks pasar, pahami apa yang sedang Anda lihat — terintegrasi langsung ke platform, tanpa memerlukan jargon.
-
Aplikasi yang tidak membebani. Lebih cepat, lebih bersih, dan konsisten — intuitif sejak sentuhan pertama, bukan setelah tutorial.
-
Keamanan yang bisa Anda periksa, bukan hanya dipercaya. Entitas UE berlisensi MiCAR, Proof of Reserves yang dapat Anda verifikasi sendiri, dan keamanan bersertifikasi internasional (SOC 2 Type II, ISO 27001:2022).
Buat akun Anda dalam hitungan menit — dan mulailah di platform yang dibangun untuk masa depan kripto, bukan masa lalunya.
FAQ
Apa yang dilaporkan WTO tentang adopsi stablecoin?
Organisasi Perdagangan Dunia melaporkan bahwa sementara volume transfer stablecoin lintas batas meningkat 35 kali lipat antara 2020 dan pertengahan 2024, stablecoin masih hanya mewakili sekitar 3% dari semua pembayaran lintas batas global. WTO mengidentifikasi regulasi nasional yang terfragmentasi sebagai hambatan utama yang mencegah adopsi yang lebih luas dalam perdagangan komersial.
Mengapa stablecoin hanya mewakili 3% dari pembayaran internasional?
Sebagian besar transaksi stablecoin mewakili perdagangan spekulatif, likuiditas bursa, dan aktivitas keuangan terdesentralisasi antar protokol. Perdagangan komersial internasional yang sebenarnya tetap sebagian besar dilayani oleh jaringan perbankan koresponden lama karena kejelasan kepatuhan, garis kredit tertanam (seperti Surat Kredit), dan sistem manajemen keuangan yang telah mapan.
Apa saja risiko regulasi utama yang menghambat perusahaan dari penggunaan stablecoin?
Perusahaan menghadapi klasifikasi hukum yang bertentangan untuk stablecoin di berbagai negara, harapan kepatuhan yang tidak konsisten terkait aturan AML/CFT, jaminan cadangan dan penukaran yang tidak merata, serta perlakuan perpajakan yang tidak pasti untuk neraca perusahaan.
Apa yang ditemukan Financial Stability Board (FSB) mengenai aturan stablecoin?
Data yang disajikan bersama laporan WTO menunjukkan bahwa dari 28 yurisdiksi keuangan utama yang disurvei, hanya 11 (sekitar 39%) yang telah menyelesaikan kerangka regulasi komprehensif untuk stablecoin, meninggalkan lebih dari 60% pasar tanpa panduan resmi yang jelas.
Disclaimer
Informasi yang disediakan di halaman ini mungkin berasal dari sumber pihak ketiga dan tidak selalu mewakili pandangan atau opini KuCoin. Konten ini dimaksudkan semata-mata untuk tujuan informasi umum dan tidak boleh dianggap sebagai saran keuangan, investasi, atau profesional. KuCoin tidak menjamin keakuratan, kelengkapan, atau keandalan informasi tersebut, dan tidak bertanggung jawab atas kesalahan, kelalaian, atau akibat apa pun yang timbul dari penggunaannya. Berinvestasi dalam aset digital membawa risiko yang melekat. Silakan evaluasi dengan cermat toleransi risiko dan situasi keuangan Anda sebelum membuat keputusan investasi apa pun. Untuk detail lebih lanjut, silakan konsultasikan Ketentuan Penggunaan dan Pengungkapan Risiko KuCoin.
Penafian: Halaman ini diterjemahkan menggunakan teknologi AI untuk kenyamanan Anda. Untuk informasi yang paling akurat, lihat versi bahasa Inggris aslinya.