

Aset Dunia Nyata yang Ditokenisasi pada 2026: Mengapa Likuiditas dan Regulasi Masih Penting
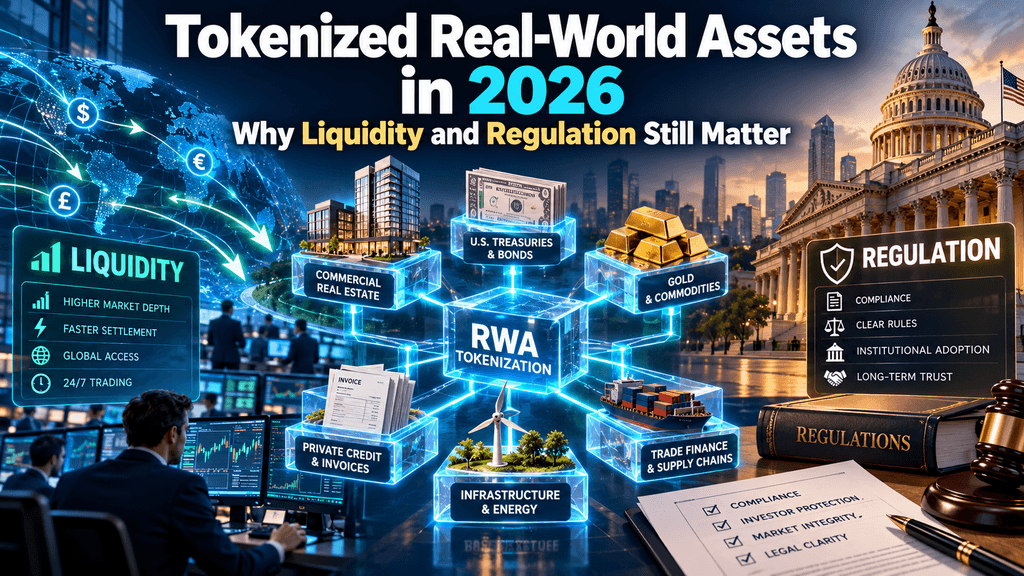
Tokenisasi aset dunia nyata (RWA) memasuki fase baru pada 2026 ketika lembaga keuangan besar membawa saham, obligasi, dan dana investasi ke jaringan blockchain. Pada 8 Oktober, Securitize meluncurkan perdagangan saham AS yang ditokenisasi, menyusul keputusan Securities and Exchange Commission pada September untuk memperkenalkan pengecualian regulasi bersyarat untuk pasar sekuritas onchain tertentu. Perkembangan ini menunjukkan bahwa tokenisasi bergerak melampaui proyek eksperimen menuju aplikasi keuangan praktis.
Menurut RWA.xyz, aset dunia nyata yang ditokenisasi secara terdistribusi mencapai sekitar $39 miliar pada Oktober 2026. Namun, pertumbuhan nilai aset tidak selalu berarti terciptanya pasar perdagangan yang aktif. Banyak produk yang ditokenisasi masih menghadapi likuiditas pasar sekunder yang terbatas, pembatasan pada transfer aset, dan ketidakpastian mengenai hak investor. Seiring dengan semakin banyaknya keuangan tradisional yang menjelajahi infrastruktur blockchain, dua pertanyaan telah menjadi pusat perhatian: dapatkah tokenisasi menciptakan likuiditas yang bermakna, dan dapatkah regulasi mendukung adopsi yang lebih luas tanpa melemahkan perlindungan investor?
Seberapa Besar Pasar RWA pada 2026?
Aset dunia nyata yang ditokenisasi adalah representasi digital dari aset keuangan atau fisik tradisional yang dicatat di jaringan blockchain. Bergantung pada strukturnya, token-token ini dapat mewakili kepentingan kepemilikan, klaim kontraktual, saham dana investasi, atau paparan terhadap aset dasar. Keuntungan potensialnya meliputi transfer yang lebih efisien, transaksi yang dapat diprogram, pencatatan yang lebih baik, dan integrasi yang lebih mudah dengan infrastruktur keuangan digital.
Pasar telah berkembang secara signifikan. Per 9 Oktober 2026, RWA.xyz melaporkan sekitar $39,02 miliar dalam Nilai Aset Terdistribusi, $351,97 miliar dalam Nilai Aset yang Diwakili, dan sekitar 5,19 juta alamat dompet yang memegang aset. Angka-angka ini mengukur aspek-aspek berbeda dari tokenisasi. Aset terdistribusi umumnya melibatkan token yang diterbitkan dan dipegang di berbagai dompet blockchain, sementara aset yang diwakili mungkin menggunakan blockchain terutama untuk catatan kepemilikan atau representasi aset. Dua nilai ini tidak boleh digabungkan menjadi satu kapitalisasi pasar, dan alamat dompet tidak boleh secara otomatis dianggap sebagai investor unik.
Beberapa kategori aset berkontribusi terhadap ekspansi ini. Surat berharga AS yang ditokenisasi dan dana pasar uang telah menarik institusi yang mencari produk manajemen kas yang menghasilkan imbal hasil. Saham yang ditokenisasi mendapat perhatian seiring perkembangan infrastruktur sekuritas, sementara token yang didukung emas, kredit swasta, dan produk real estat menawarkan berbagai aplikasi investasi. Namun, karakteristik likuiditas aset-aset ini sangat bervariasi.
| Kategori RWA | Aset Dasar Khas | Penggunaan Keuangan Utama |
| Aset yang Ditokenisasi | Saham pemerintah dan dana pasar uang | Penghasilan dan manajemen kas |
| Saham yang Ditokenisasi | Saham yang diperdagangkan secara publik | Perdagangan dan transfer sekuritas |
| Komoditas yang Ditokenisasi | Emas dan aset fisik lainnya | Paparan terhadap komoditas digital |
| Kredit Pribadi | Pinjaman dan instrumen utang | Peminjaman dan generasi pendapatan |
| Real Estat yang Ditokenisasi | Minat investasi terkait properti | Akses investasi fraksional |
Beragamnya aset yang terus bertambah menunjukkan potensi tokenisasi, tetapi juga menimbulkan pertanyaan mendasar: apakah membuat aset tersedia di blockchain benar-benar membuatnya lebih mudah diperdagangkan?
Mengapa Likuiditas RWA Masih Terbatas?
Likuiditas tetap menjadi salah satu tantangan terbesar yang dihadapi tokenisasi aset dunia nyata. Teknologi blockchain dapat membuat transfer aset digital lebih cepat, tetapi likuiditas pasar bergantung pada apakah investor dapat membeli atau menjual kuantitas yang signifikan tanpa menyebabkan perubahan harga yang besar. Sebuah aset mungkin memiliki nilai outstanding besar sambil menghasilkan sedikit aktivitas di pasar sekunder.
Tokenisasi Tidak Secara Otomatis Menciptakan Pembeli
Pertimbangkan dana kredit pribadi dengan $100 juta dalam aset yang ditokenisasi. Investor dapat memegang representasi berbasis blockchain atas minat mereka dalam dana tersebut, tetapi itu tidak menjamin adanya pasar aktif untuk token-token tersebut. Tanpa cukup pembeli, penjual, dan market maker profesional, investor mungkin menghadapi spread bid-ask yang lebar atau kesulitan keluar dari posisi mereka.
Sebuah studi tahun 2026 yang diterbitkan di FinTech, berjudul Tokenized but Illiquid? Evidence from Real-World Asset Markets, meneliti tokenisasi Treasury berbasis Ethereum, aset yang didukung emas, dan token terkait kredit pribadi. Studi ini menemukan bahwa nilai aset yang beredar saja tidak merupakan indikator yang andal terhadap likuiditas yang teramati. Token yang didukung emas umumnya menunjukkan partisipasi yang lebih luas dan aktivitas yang lebih berkelanjutan dibandingkan banyak produk Treasury dan kredit pribadi dalam sampel studi.
Temuan ini menunjukkan bahwa pengembangan pasar RWA harus dievaluasi melalui partisipasi dan volume perdagangan aktual, bukan hanya melalui penerbitan token.
Liquidity perdagangan berbeda dari liquidity penebusan
Perbedaan penting lainnya adalah perbedaan antara menjual token kepada investor lain dan menukarnya dengan nilai aset dasarnya. Likuiditas pasar sekunder bergantung pada aktivitas perdagangan, sedangkan likuiditas penukaran bergantung pada kewajiban kontraktual penerbit, ketersediaan aset, dan prosedur penyelesaian.
Misalnya, dana pasar uang yang ditokenisasi dapat menyediakan mekanisme pencairan bagi investor yang memenuhi syarat, tetapi permintaan tetap dapat tunduk pada kondisi operasional atau persyaratan pemrosesan. Aset kredit pribadi dan real estat mungkin menghadapi batasan yang lebih besar karena investasi dasarnya tidak selalu dapat dicairkan segera.
Ini menciptakan potensi ketidaksesuaian antara kecepatan penyelesaian blockchain dan likuiditas aset tradisional. Sebuah token mungkin dapat ditransfer sepanjang waktu, tetapi itu tidak berarti nilai dasarnya selalu dapat ditebus secara instan. Akibatnya, perdagangan 24/7 tidak boleh disamakan dengan likuiditas 24/7 yang dijamin.
Pasar yang terfragmentasi menciptakan tantangan tambahan
Likuiditas juga dapat menjadi terfragmentasi ketika aset serupa diterbitkan di berbagai jaringan blockchain. Jika sekuritas tertokenisasi diperdagangkan secara terpisah di Ethereum, Solana, dan platform institusional yang diizinkan, investor mungkin menghadapi kumpulan likuiditas yang terpisah daripada satu pasar yang terpadu.
Bank untuk Perjanjian Internasional menyoroti masalah ini pada Juli 2026, mencatat bahwa beberapa jaringan blockchain dapat memecah infrastruktur, aset, dan likuiditas. Jembatan lintas-chain dan penerbitan multichain dapat mengurangi hambatan-hambatan ini, tetapi mereka memperkenalkan ketergantungan keamanan, tata kelola, dan operasional tambahan.
Agar pasar RWA matang, transaksi yang lebih cepat harus disertai dengan penetapan harga yang andal, pembuat pasar yang efektif, mekanisme penebusan yang mudah diakses, dan interoperabilitas yang lebih kuat.
Bagaimana Regulasi Mengubah Pasar RWA?
Kepastian regulasi terkait erat dengan likuiditas karena investor institusional dan perantara keuangan memerlukan aturan yang dapat ditegakkan sebelum berpartisipasi di pasar sekuritas. Aset tertokenisasi mungkin beroperasi di blockchain, tetapi fungsi ekonomi dasarnya sering kali tetap tunduk pada regulasi keuangan tradisional.
Pengecualian Inovasi SEC tahun 2026
Pada 17 September 2026, Komisi Sekuritas dan Bursa Amerika Serikat memperkenalkan Pengecualian Inovasi sementara dan bersyarat untuk sejumlah saham yang ditokenisasi dari Sistem Pasar Nasional. Kerangka kerja ini memungkinkan Tempat Sekuritas Tertokenisasi yang memenuhi syarat untuk melakukan perdagangan onchain terbatas menggunakan automated market makers yang diizinkan dan kolam likuiditas.
Pengecualian berlangsung selama lima tahun dan mencakup pembatasan pada sekuritas yang memenuhi syarat, aktivitas pasar, dan partisipasi. Pentingnya, saham tertokenisasi yang tercakup harus memberikan hak dan privilese yang sesuai dengan sekuritas tradisional yang mendasarinya, termasuk hak suara dan dividen yang relevan. Penerbit juga memiliki kesempatan untuk keberatan terhadap pengaturan tokenisasi pihak ketiga.
Kebijakan ini mewakili perkembangan regulasi yang signifikan, tetapi bukan otorisasi umum untuk perdagangan RWA tanpa batas. SEC mengizinkan struktur pasar tertentu untuk beroperasi di bawah kondisi yang ditetapkan sambil mempertimbangkan persyaratan regulasi jangka panjang.
Mengapa Kepemilikan Hukum Masih Penting
Pada Januari 2026, staf SEC menerbitkan pernyataan mengenai sekuritas tertokenisasi, membedakan sekuritas yang tertokenisasi oleh penerbit dari yang dibuat oleh pihak ketiga. Pengaturan ini dapat melibatkan catatan kepemilikan berbeda, hubungan penitipan, dan klaim investor.
Sebuah token yang didukung oleh sekuritas nyata dapat memberikan investor hak hukum yang didefinisikan atas sekuritas tersebut, sementara token sintetis mungkin hanya memberikan eksposur ekonomi terhadap pergerakan harga. Perbedaan ini menjadi sangat penting jika seorang penjaga gagal, penerbit memasuki kebangkrutan, atau investor berusaha untuk mengeksekusi hak pemegang saham.
Di luar Amerika Serikat, pendekatan regulasi juga berbeda. Regulasi Pasar Aset Kripto Uni Eropa (MiCA) mengecualikan aset kripto yang memenuhi syarat sebagai instrumen keuangan dari cakupan umumnya, artinya sekuritas yang ditokenisasi mungkin tetap tunduk pada aturan pasar keuangan yang ada. Pada akhirnya, kepastian hukum membantu investor memahami apa yang mereka miliki dan apakah hak mereka dapat ditegakkan.
Apakah Saham yang Ditokenisasi Akan Menjadi Arus Utama?
Ekuitas ter-tokenisasi telah menjadi salah satu perkembangan paling terlihat di pasar RWA 2026. Peluncuran terbaru menunjukkan bahwa perdagangan sekuritas tradisional semakin mendekati infrastruktur blockchain, meskipun adopsi luas dan likuiditas yang konsisten dalam jumlah besar belum terbukti.
Securitize Membawa Saham AS Onchain
Pada 8 Oktober, Securitize mengumumkan peluncuran Securitize Stocks, yang memberikan akses tertokenisasi kepada investor yang memenuhi syarat terhadap saham-saham besar AS. Penawaran awal mencakup sekuritas yang terkait dengan Apple, Microsoft, Nvidia, Alphabet, Tesla, dan perusahaan publik lainnya.
Produk-produk awalnya beroperasi di Solana melalui platform broker-dealer terdaftar Securitize. Menurut perusahaan, token-token tersebut didukung satu-ke-satu oleh saham dasar dan memberikan hak keamanan serta manfaat ekonomi yang sesuai. Pendekatan ini berbeda dari produk murni sintetis yang melacak harga saham tanpa memberikan minat sekuritas yang sebanding.
Perkembangan ini dapat membantu menghubungkan kepemilikan ekuitas tradisional dengan transfer dan penyelesaian berbasis blockchain. Namun, peluncuran itu sendiri tidak menunjukkan bahwa sekuritas ini sudah memiliki kedalaman perdagangan sebanding dengan rekan-rekan pasar saham konvensionalnya.
Apakah Saham yang Ditokenisasi Benar-Benar Dapat Diperdagangkan 24/7?
Perkembangan lain terjadi pada 5 Oktober, ketika OKXICE, usaha patungan yang melibatkan OKX dan Intercontinental Exchange, mengajukan rencana untuk venue perdagangan saham AS yang ditokenisasi. Usulan ini bertujuan untuk mendukung perdagangan 24 jam, mencerminkan meningkatnya minat dalam memperluas aksesibilitas pasar sekuritas di luar jam operasional bursa tradisional.
Perdagangan berkelanjutan dapat meningkatkan kenyamanan dan memungkinkan investor merespons peristiwa global lebih cepat. Namun, likuiditas di luar jam pasar reguler bergantung pada partisipan aktif dan penemuan harga yang andal. Ketika pasar saham dasar ditutup, partisipasi yang lebih rendah dapat menghasilkan spread yang lebih lebar atau penyimpangan harga jangka pendek yang lebih besar.
Perbedaan ini penting: memperpanjang jam pasar menciptakan peluang perdagangan, tetapi likuiditas berkelanjutan masih memerlukan modal, market maker, dan koneksi efektif dengan infrastruktur sekuritas tradisional.
Mengapa Institusi Menerima Tokenisasi?
Minat institusional terhadap tokenisasi RWA melampaui penciptaan produk investasi baru. Lembaga keuangan besar sedang mengeksplorasi apakah blockchain dapat meningkatkan manajemen penitipan, kolateral, transfer aset, dan proses penyelesaian yang saat ini bergantung pada banyak perantara.
DTCC Memindahkan Sekuritas Menuju Blockchain
Pada 15 Juli 2026, Depository Trust & Clearing Corporation (DTCC) mengumumkan bahwa sekuritas yang dipegang melalui Depository Trust Company telah dikonversi menjadi token berbasis blockchain dan digunakan dalam transaksi produksi nyata.
Inisiatif ini menunjukkan bagaimana sekuritas ter-tokenisasi dapat beroperasi bersama infrastruktur pasar yang ada sambil mempertahankan hak dan perlindungan yang relevan. DTCC juga menguraikan rencana untuk layanan tokenisasi yang lebih luas yang ditargetkan untuk Oktober 2026, meskipun transaksi Juli harus dibedakan dari status peluncuran komersial penuh selanjutnya.
Perkembangan ini penting karena lembaga pasca-perdagangan yang mapan sudah mendukung pasar sekuritas utama. Partisipasi mereka dapat membantu aset tertokenisasi terintegrasi dengan sistem penitipan, penyelesaian, dan operasional institusional, daripada tetap menjadi produk blockchain yang terisolasi.
Tokenisasi Surat Berharga Menawarkan Kasus Penggunaan Praktis
Produk treasury yang ditokenisasi dan dana pasar uang menunjukkan mengapa institusi tertarik pada teknologi ini. Aset-aset ini dapat memberikan paparan yang familiar dalam menghasilkan pendapatan sambil berpotensi meningkatkan cara lembaga keuangan mengelola saldo, transfer, dan jaminan yang memenuhi syarat.
Produk-produk seperti BUIDL dari BlackRock menunjukkan bagaimana manajemen aset tradisional dapat terhubung ke infrastruktur berbasis blockchain. Nilai yang ditawarkan melampaui perdagangan token secara terus-menerus: penyelesaian yang dapat diprogram dan pergerakan aset yang lebih efisien dapat mengurangi hambatan operasional dalam beberapa alur kerja institusional.
Namun, adopsi institusional masih bergantung pada keandalan penyimpanan, pengaturan penukaran, hubungan mitra yang tepat, dan kepatuhan regulasi. Tokenisasi menjadi bernilai komersial ketika meningkatkan aktivitas keuangan yang ada tanpa memperkenalkan risiko operasional yang tidak sebanding.
Apakah Tokenisasi RWA Bisa Menguntungkan DeFi?
Tokenisasi aset dunia nyata dapat memperluas jangkauan instrumen keuangan yang tersedia dalam keuangan terdesentralisasi. Aplikasi DeFi tradisional secara historis sangat bergantung pada kripto dan stablecoin, sementara sekuritas yang ditokenisasi dan dana penghasil pendapatan dapat memperkenalkan bentuk jaminan dan eksposur investasi tambahan.
Jaminan RWA dan Penyelesaian Stablecoin
Tokenisasi Treasury dan minat dana dapat menjadi jaminan yang berguna dalam perjanjian pinjaman dan pembiayaan yang disetujui. Namun, integrasi mereka bergantung pada keteralihan hukum, metode penilaian, prosedur likuidasi, dan batasan kelayakan investor. Sekuritas yang diizinkan tidak selalu dapat beredar secara bebas melalui setiap aplikasi DeFi.
Stablecoin juga dapat meningkatkan penyelesaian transaksi antara produk keuangan yang ditokenisasi. Perjanjian Circle yang memungkinkan pemegang yang memenuhi syarat dari dana BUIDL BlackRock untuk mentransfer saham sebagai pertukaran untuk USDC menggambarkan bagaimana dana yang ditokenisasi dapat terhubung dengan likuiditas dolar digital. Mekanisme semacam ini dapat mengurangi hambatan penyelesaian tanpa menghapus ketentuan kontrak produk yang mendasarinya.
Apa Arti Pertumbuhan RWA bagi Ethereum dan Solana?
Ethereum tetap menjadi jaringan utama untuk aset tertokenisasi, sementara Solana mendapat perhatian melalui inisiatif seperti Securitize Stocks. Jaringan publik dan yang diizinkan lainnya juga bersaing untuk menyediakan infrastruktur keuangan tingkat institusional.
Peningkatan aktivitas RWA dapat meningkatkan permintaan untuk transaksi blockchain, layanan penitipan, dan eksekusi kontrak pintar. Namun, peningkatan nilai aset tertokenisasi tidak secara otomatis berarti apresiasi proporsional pada ETH, SOL, atau cryptocurrency asli lainnya.
Manfaat sebenarnya tergantung pada frekuensi transaksi, biaya jaringan, aktivitas ekonomi, dan bagaimana nilai mengalir melalui setiap ekosistem blockchain. Oleh karena itu, investor harus membedakan adopsi infrastruktur blockchain dari permintaan investasi untuk token terkait.
Apa Risiko yang Bisa Memperlambat Pertumbuhan RWA?
Di luar likuiditas dan regulasi, aset tertokenisasi menghadapi risiko operasional yang dapat memengaruhi baik penerbit maupun investor. Kerentanan kontrak pintar, data aset yang tidak akurat, kegagalan penitipan, dan ketidaksesuaian antara catatan blockchain dan daftar kepemilikan tradisional dapat mengganggu produk keuangan yang seharusnya sah.
Infrastruktur lintas-rantai memperkenalkan kompleksitas tambahan. Jembatan, protokol interoperabilitas, dan jaringan yang diizinkan mungkin bergantung pada administrator atau layanan pihak ketiga, menciptakan titik kegagalan potensial. Masalah teknis dapat menunda transfer aset bahkan ketika sekuritas dasar tetap sehat secara finansial.
Aset dasar juga tetap memiliki risiko tradisionalnya. Menerbitkan token atas pinjaman tidak menghilangkan risiko gagal bayar peminjam, sama seperti menerbitkan token atas properti tidak menghilangkan ketidakpastian penilaian atau sengketa kepemilikan. Investor harus mengevaluasi kualitas finansial aset dan keandalan pengaturan tokenisasi secara terpisah.
Apa Selanjutnya untuk Tokenisasi RWA?
Fase berikutnya dari pertumbuhan RWA mungkin bergantung lebih sedikit pada jumlah token yang diterbitkan dan lebih banyak pada apakah token-token tersebut mengembangkan utilitas keuangan yang bermakna. Peserta pasar akan semakin perlu menunjukkan perdagangan aktif di pasar sekunder, spread bid-ask yang dapat dikelola, valuasi aset yang transparan, prosedur penukaran yang andal, dan pengaturan penyelesaian yang efektif.
Proyek infrastruktur institusional, tempat perdagangan yang diatur, dan inisiatif interoperabilitas dapat membantu menutup kesenjangan antara representasi berbasis blockchain dan fungsionalitas pasar tradisional. Namun, adopsi kemungkinan akan bervariasi di berbagai kategori aset. Produk treasury mungkin mendapat manfaat dari permintaan manajemen kas yang sudah mapan, sementara kredit pribadi dan real estat kemungkinan akan terus menghadapi kendala likuiditas struktural.
Pada akhirnya, bukti kemajuan terkuat akan datang dari seberapa efisien investor dapat menggunakan, mentransfer, membiayai, dan keluar dari posisi tertokenisasi—bukan sekadar seberapa besar nilai aset yang muncul di blockchain.
Pertanyaan yang Sering Diajukan
Apakah Investor Eceran Dapat Membeli Aset Dunia Nyata yang Ditokenisasi?
Beberapa aset tertokenisasi tersedia bagi investor ritel, sementara yang lain dibatasi bagi peserta yang memenuhi syarat atau institusional. Kelayakan tergantung pada produk, yurisdiksi, dan platform perdagangan.
Apakah Token RWA Selalu Mewakili Kepemilikan Langsung?
Tidak. Bergantung pada strukturnya, token dapat mewakili kepemilikan langsung, saham dana, klaim kontraktual, atau eksposur sintetis. Investor harus memeriksa dokumen hukum penerbit.
Bagaimana Investor Dapat Memverifikasi Dukungan Aset RWA?
Investor dapat meninjau pengungkapan penerbit, pengaturan penitipan, verifikasi cadangan, audit independen, dan dokumen hukum terkait. Transparansi blockchain saja tidak memverifikasi aset offchain.
Apakah Token RWA Sama dengan Stablecoin?
Tidak. Stablecoin umumnya bertujuan untuk mempertahankan nilai acuan yang stabil, sementara token RWA dapat mewakili berbagai aset seperti saham, obligasi, komoditas, dan dana investasi.
Apakah Aset Ter-tokenisasi Dapat Menghasilkan Imbal Hasil?
Beberapa dana Treasury yang ditokenisasi, produk kredit pribadi, dan instrumen lainnya mungkin mendistribusikan pendapatan. Pengembalian tergantung pada aset dasar, jangka waktu produk, biaya, dan risiko terkait.
🔥 Di Luar Headline: Apa yang Dimaksud KuCoin 5.0 Bagi Anda
Berita pasar bergerak cepat — tetapi di mana Anda bertindak atasnya sama pentingnya. Pada Oktober ini, KuCoin meluncurkan KuCoin 5.0, mengubah KuCoin menjadi platform yang dibangun ulang. Berikut yang sebenarnya berubah untuk Anda:
-
Satu akun untuk semuanya. Platform lama memisahkan uang Anda ke dalam akun "spot," "margin," dan "futures" yang terpisah dan mengharapkan Anda memahami alasannya. Akun Terpadu KuCoin 5.0 menghilangkan hal itu sepenuhnya — setor sekali, dan semuanya langsung tersedia (hanya tersedia untuk VIP saat ini).
-
Saham, indeks, dan komoditas. KuCoin 5.0 memperluas jangkauan selain kripto ke pasar global. Ketika kripto datar dan ekuitas naik (atau sebaliknya), Anda dapat berpindah dalam hitungan menit, bukan membuka akun broker dan menunggu berhari-hari untuk transfer fiat.
-
Aset dunia nyata (RWA). Paparan terhadap aset tradisional seperti komoditas yang ditokenisasi, langsung di akun kripto Anda. Salah satu segmen dengan pertumbuhan tercepat di keuangan global tidak lagi hanya untuk institusi — Anda dapat mengaksesnya dari saldo yang sama yang Anda gunakan untuk perdagangan.
-
Dapatkan penghasilan sambil belajar. Belum siap untuk berdagang? KCUSD memungkinkan stablecoin Anda menghasilkan bunga harian dengan majemuk otomatis. Cara paling tenang untuk memanfaatkan setoran Anda yang menganggur dengan imbal hasil 4%.
-
Asisten AI dengan bahasa sederhana. Ajukan pertanyaan, dapatkan konteks pasar, pahami apa yang sedang Anda lihat — terintegrasi langsung ke platform, tanpa memerlukan jargon.
-
Aplikasi yang tidak membebani. Lebih cepat, lebih bersih, dan konsisten — intuitif sejak sentuhan pertama, bukan setelah tutorial.
-
Keamanan yang bisa Anda periksa, bukan hanya percaya. Entitas UE berlisensi MiCAR, Proof of Reserves yang dapat Anda verifikasi sendiri, dan keamanan bersertifikasi internasional (SOC 2 Type II, ISO 27001:2022).
Buat akun Anda dalam hitungan menit — dan mulailah di platform yang dibangun untuk masa depan kripto, bukan masa lalunya.
Kesimpulan: Likuiditas dan Regulasi Akan Membentuk Masa Depan RWA
Tokenisasi aset dunia nyata telah membuat kemajuan signifikan pada 2026, didukung oleh meningkatnya partisipasi pasar, proyek infrastruktur institusional, dan perkembangan regulasi baru. Munculnya perdagangan saham yang ditokenisasi dan penyelesaian sekuritas berbasis blockchain menunjukkan bahwa keuangan tradisional semakin serius mempertimbangkan teknologi ini.
Namun, penerbitan token saja tidak menciptakan pasar keuangan yang berfungsi. Adopsi RWA yang berkelanjutan memerlukan likuiditas yang cukup, hak investor yang dapat ditegakkan, penyimpanan yang dapat diandalkan, dan koneksi efektif dengan infrastruktur keuangan yang ada.
Masa depan tokenisasi akan bergantung bukan hanya pada seberapa banyak aset yang berpindah onchain, tetapi pada apakah aset-aset tersebut dapat diperdagangkan secara efisien, diselesaikan dengan aman, dan dipegang dengan perlindungan hukum yang jelas.
Penafian: Artikel ini hanya untuk tujuan informasi dan tidak merupakan saran investasi, hukum, atau keuangan. Aset yang ditokenisasi dapat melibatkan risiko pasar, likuiditas, operasional, dan regulasi. Ketersediaan produk dan kelayakan investor bervariasi berdasarkan yurisdiksi.
Penafian: Halaman ini diterjemahkan menggunakan teknologi AI untuk kenyamanan Anda. Untuk informasi yang paling akurat, lihat versi bahasa Inggris aslinya.