

Laporan Mingguan KuCoin Ventures: Regulasi AS Mendorong Keuangan On-Chain Seiring Pemulihan Kripto di Bawah Suku Bunga Tinggi
1. Ringkasan Pasar Mingguan
Jalur Regulasi Kripto AS Terus Berkembang: CLARITY Mandek saat SEC Mendorong Pilot Sekuritas Ter-tokenisasi Melalui Pengecualian Inovasi
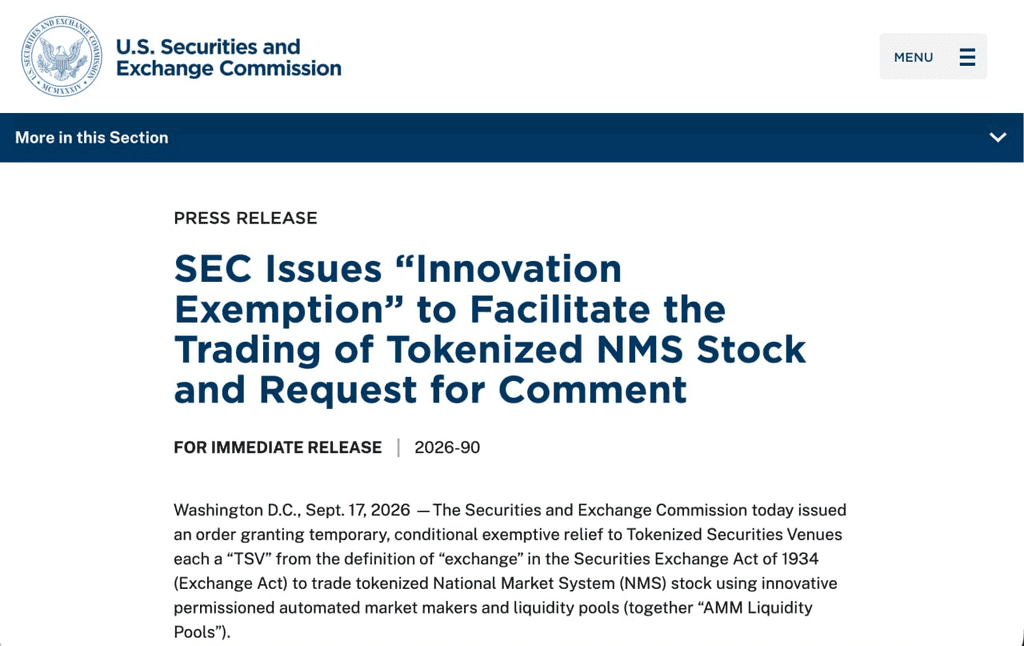
Minggu lalu, dua perkembangan penting muncul dalam regulasi kripto AS. Pada 15 September, voting prosedural untuk memajukan RUU CLARITY gagal dengan hasil 49–50 di Senat, tidak mencapai 60 suara yang diperlukan. Dua hari kemudian, SEC mengeluarkan Pengecualian Inovasi yang memungkinkan tempat perdagangan yang memenuhi syarat, dalam lingkup yang ditentukan, untuk memfasilitasi perdagangan on-chain dari beberapa ekuitas yang terdaftar di AS. Secara bersama-sama, dua peristiwa ini mengalihkan perhatian pasar dari satu proses legislatif tunggal menuju bagaimana undang-undang Kongres dan tindakan regulasi berdasarkan otoritas hukum yang ada dapat berjalan secara paralel.
Undang-Undang CLARITY terutama membahas klasifikasi aset digital, struktur pasar, dan pembagian tanggung jawab regulasi antar lembaga seperti SEC dan CFTC. Voting prosedural yang gagal menyoroti kesulitan berkelanjutan dalam membangun konsensus Kongres yang cukup terhadap undang-undang ini. Namun, rancangan undang-undang ini belum dihentikan. Senator Thom Tillis kemudian mengajukan mosi pertimbangan ulang, sehingga tetap terbuka kemungkinan kemajuan lebih lanjut melalui teks yang direvisi atau langkah prosedural tambahan.
Pada saat yang sama kemajuan Kongres melambat, SEC memajukan pilot terfokus pada sekuritas on-chain dalam wewenangnya yang ada di bawah hukum sekuritas. Pada 17 September, SEC memberikan pengecualian sementara bersyarat selama lima tahun kepada Tempat Sekuritas Ter-tokenisasi yang memenuhi syarat, memungkinkan mereka untuk memfasilitasi perdagangan dalam beberapa Saham NMS Ter-tokenisasi—representasi ter-tokenisasi dari ekuitas terdaftar dalam Sistem Pasar Nasional AS—melalui maker otomatis yang diizinkan dan kolam likuiditas. SEC mensyaratkan bahwa saham ter-tokenisasi ini memberikan pemegangnya hak dan privilese yang sama dengan saham konvensional yang sesuai, termasuk dividen dan hak suara. Produk sintetis yang hanya memberikan eksposur harga tanpa mewakili kepemilikan nyata atas sekuritas dasar tidak termasuk dalam pengecualian ini.
Situs Web Resmi SEC
Pengecualian ini tetap memiliki cakupan yang relatif sempit. Tempat yang memenuhi syarat harus mematuhi persyaratan terkait akses, batas perdagangan, pengungkapan, dan kontrak pintar yang dapat diaudit serta tersedia secara publik. Jika saham dasar dihentikan, representasi token-nya juga harus berhenti diperdagangkan. Untuk saham tertokenisasi yang diterbitkan oleh pihak ketiga, penerbit asli saham dasar juga memiliki hak pemberitahuan sebelumnya dan hak untuk keberatan. Oleh karena itu, Pengecualian Inovasi lebih mirip sebuah uji coba terbatas untuk model-model tertentu yang membawa kepemilikan sekuritas asli ke dalam blockchain, daripada sebuah kerangka regulasi terpadu untuk semua bentuk produk ekuitas berbasis blockchain.
Secara signifikan, setelah pengumuman Pengecualian Inovasi, HYPE dan aset-aset terkait infrastruktur perdagangan on-chain mengalami volatilitas harga yang besar, dengan HYPE pada satu titik naik sekitar 10% dan mencapai level tertinggi baru. Kontrak perpetual ekuitas yang umum ditawarkan di platform seperti Hyperliquid terutama memberikan eksposur harga terhadap saham dasar dan tidak termasuk dalam Saham NMS Ter-tokenisasi yang dicakup oleh pengecualian ini. Reaksi harga mereka karena itu mungkin mencerminkan ekspektasi pasar yang lebih luas mengenai perdagangan on-chain 24/7, migrasi aset tradisional ke on-chain, dan infrastruktur perdagangan terkait, bukan karena Hyperliquid secara langsung menerima relaksasi regulasi. HYPE juga dipengaruhi oleh perkembangan spesifik platform, termasuk kemajuan dalam produk pinjaman dan inisiatif bisnis lainnya selama periode yang sama.
Dari perspektif institusional, dua perkembangan ini semakin menunjukkan bahwa regulasi aset digital AS terus maju melalui undang-undang kongres dan pembuatan peraturan regulatif. Undang-Undang CLARITY bertujuan untuk menjawab pertanyaan-pertanyaan luas mengenai klasifikasi aset, yurisdiksi regulasi, dan struktur pasar, sementara Pengecualian Inovasi SEC berfokus pada kasus penggunaan perdagangan on-chain tertentu dalam mandat sekuritas agensi tersebut. Ketua SEC Paul Atkins menggambarkan pengecualian ini sebagai "jembatan" menuju pembuatan peraturan yang lebih berkelanjutan, sekaligus menekankan bahwa ini adalah langkah sementara yang diterapkan di bawah otoritas hukum yang sudah ada di SEC.
Perbedaan ini tetap penting saat menilai perkembangan regulasi kripto AS. Undang-undang Kongres dapat menangani pengaturan institusional yang lebih luas di berbagai kategori aset dan lembaga regulasi, sementara regulator dapat menggunakan otoritas yang sudah ada untuk menyesuaikan aturan atau melakukan uji coba terbatas untuk produk tertentu, mekanisme perdagangan, dan infrastruktur pasar. Kemajuan yang lebih lambat di sisi legislatif tidak serta-merta berarti pekerjaan regulasi lain akan berhenti, tetapi langkah-langkah yang dipimpin lembaga juga tetap dibatasi oleh cakupan, durasi, dan dasar hukumnya. Oleh karena itu, perkembangan masa depan kerangka regulasi aset digital AS akan terus bergantung pada interaksi antara undang-undang dan pembuatan aturan regulasi.
2. Sinyal Pasar Pilihan Mingguan
Inflasi dan Harga Minyak Menghidupkan Kembali Ekspektasi Kenaikan Suku Bunga pada September, Imbal Hasil Treasury 10 Tahun Mendekati 5%, Saham AS Tarik Diri dari Level Tertinggi, dan Arus ETF Kripto Tetap Secara Struktural Berbeda
Data inflasi AS untuk Agustus memperbarui ekspektasi pasar terhadap kenaikan suku bunga pada September. PPI naik 0,4% bulan-ke-bulan dan 5,4% tahun-ke-tahun, dengan biaya energi sebagai pendorong utama. CPI kemudian meningkat 0,4% bulan-ke-bulan dan 3,4% tahun-ke-tahun, sementara CPI inti naik 0,3% bulan-ke-bulan dan 2,4% tahun-ke-tahun. Dipadukan dengan meningkatnya ketegangan di Timur Tengah yang mendorong minyak mentah kembali di atas $100 per barel, pasar menjadi semakin khawatir bahwa biaya energi yang lebih tinggi dapat terus berdampak pada harga barang, transportasi, dan jasa.
Pada akhir minggu, Alat CME FedWatch menunjukkan bahwa pasar memperkirakan kemungkinan sekitar 86,5% kenaikan suku bunga Fed sebesar 25 basis poin pada September, naik tajam dari sekitar 30% seminggu sebelumnya. Pada saat yang sama, imbal hasil Treasury AS 10 tahun sempat mendekati 5%, mencapai level tertinggi sejak 2023. Ketidaksepakatan pasar mengenai apakah Fed akan menaikkan suku bunga pada September telah menyempit secara signifikan, dengan perhatian sekarang beralih ke apakah pemadatan lebih lanjut bisa menyusul setelah kenaikan awal.
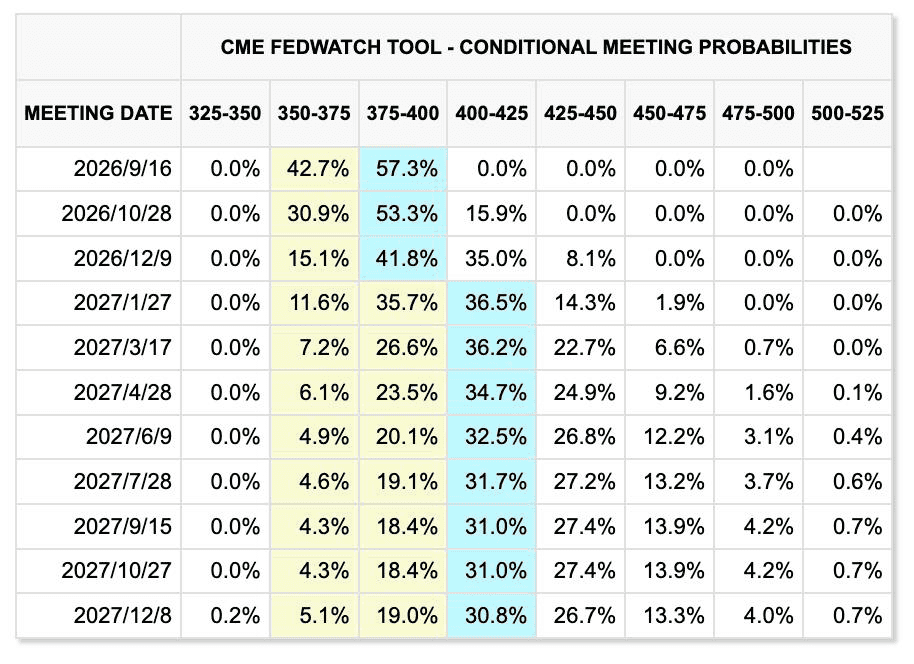
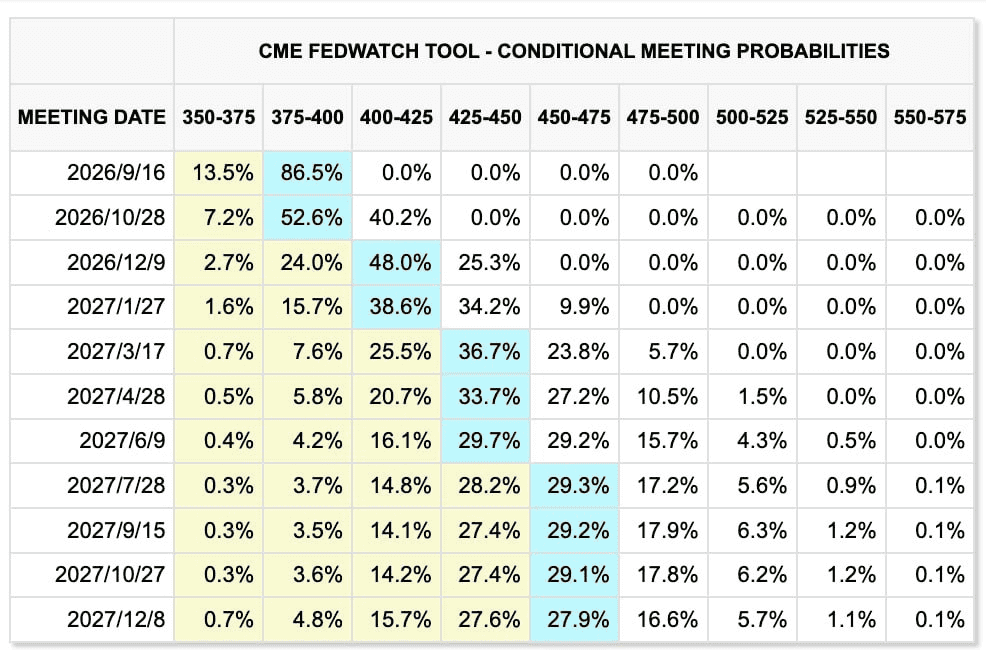
Perubahan harga pasar selama dua minggu terakhir (kiri: minggu sebelumnya; kanan: minggu ini)
Alat CME FedWatch
Argumen untuk kenaikan suku bunga berturut-turut, bagaimanapun, kurang jelas dibandingkan argumen untuk satu kenaikan pada bulan September. Di satu sisi, lapangan kerja non-pertanian AS meningkat sekitar 162.000 pada Agustus, menunjukkan bahwa pasar tenaga kerja tidak melemah secara signifikan. Di sisi lain, pertumbuhan upah tidak menunjukkan tanda-tanda khas overheating, sementara utang federal AS sudah melebihi $40 triliun dan tingkat imbal hasil jangka panjang yang tinggi sendiri memperketat kondisi pembiayaan bagi bisnis dan rumah tangga.
Pembiayaan utang besar yang diperlukan untuk ekspansi pusat data AI semakin memperbesar tekanan yang diberikan oleh suku bunga tinggi terhadap arus kas dan return atas pengeluaran modal perusahaan teknologi. Kenaikan suku bunga pada September menjadi skenario dengan probabilitas tinggi, tetapi apakah Fed memasuki siklus pengetatan yang berkelanjutan masih bergantung pada apakah harga minyak, ketenagakerjaan, dan inflasi inti tetap kuat secara persisten.
Ketegangan di Timur Tengah semakin menambah tekanan inflasi. Pasukan Houthi menyerang fasilitas energi Arab Saudi, pengiriman melalui Selat Hormuz tetap terbatas, dan pipa Timur-Barat Arab Saudi—yang digunakan untuk melewati Selat tersebut—juga ditutup menyusul serangan drone, meningkatkan kekhawatiran atas gangguan pasokan tambahan.
Minyak mentah Brent naik sekitar 8%–9% minggu lalu dan sempat mendekati $110 per barel, sementara WTI juga kembali berada di atas $100. Pembicaraan antara Iran dan negara-negara Teluk mengenai Selat Hormuz, yang awalnya dijadwalkan pada 14 September, selanjutnya ditunda, menunjukkan bahwa premi risiko geopolitik kemungkinan tidak akan cepat mereda dalam jangka waktu dekat.
Sementara itu, emas terus diperdagangkan di antara risiko inflasi yang tinggi dan suku bunga riil yang tinggi. Emas spot pulih kembali ke sekitar $4.363 per ons pada hari Jumat, tetapi masih turun sekitar 1,5% selama seminggu. Risiko fiskal, geopoliitik, dan inflasi terus memberikan dukungan jangka menengah hingga panjang. Namun, dengan imbal hasil Treasury 10 tahun mendekati 5%, biaya kesempatan memegang aset tanpa imbal hasil telah meningkat secara signifikan, memungkinkan tekanan suku bunga jangka pendek untuk kembali mengambil alih.
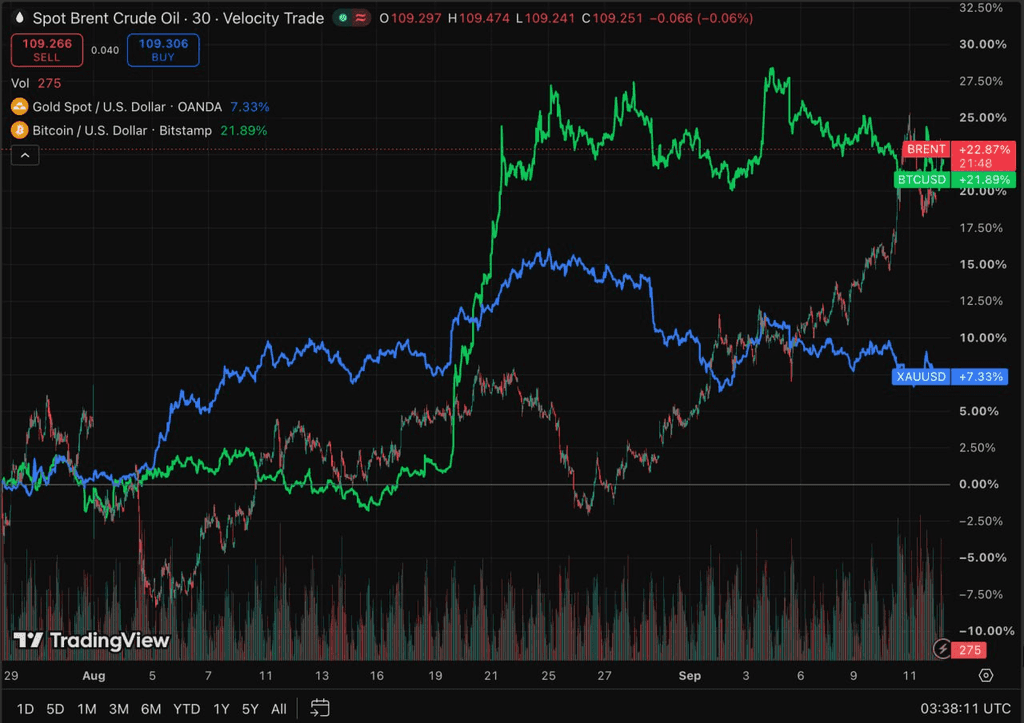
TradingView
Saham AS secara keseluruhan melemah minggu lalu, dengan S&P 500, Nasdaq, dan Dow jatuh masing-masing sekitar 0,8%, 0,7%, dan 1,6%. Kenaikan harga minyak dan imbal hasil jangka panjang memberi tekanan pada valuasi, tetapi laba perusahaan terus memberikan dukungan, mencegah penjualan luas pada aset berisiko.
Sektor AI juga menghadapi risiko baru yang didorong oleh sentimen. Selama akhir pekan, para pemimpin dari Anthropic, OpenAI, dan xAI secara tidak biasa menyatakan dukungan terhadap perlambatan kecepatan pengembangan model frontier, menimbulkan kekhawatiran mengenai tingkat pertumbuhan masa depan investasi komputasi AI. Pada tahap ini, dampaknya masih terutama didorong oleh ekspektasi. Hanya jika sinyal-sinyal ini berubah menjadi penundaan peluncuran model atau panduan pengeluaran modal yang lebih rendah, maka mereka akan secara material memengaruhi permintaan untuk GPU, HBM, server, dan infrastruktur terkait. Namun, karena pasar Jepang dan Korea Selatan memiliki paparan relatif tinggi terhadap rantai pasokan perangkat keras AI, perubahan kebijakan dan ekspektasi industri dapat memperkuat volatilitas jangka pendek pada perusahaan seperti Samsung Electronics, SK Hynix, dan SoftBank.
Aset Kripto dan ETF: ETF BTC Kembali Mengalami Arus Keluar Berkelanjutan Sementara ETH Tetap Memiliki Keunggulan Pendanaan Relatif
Pasar kripto mengalami tekanan minggu lalu. BTC turun dari sekitar $80.000 di awal minggu menjadi sekitar $77.000, jatuh sekitar 3%–4% selama minggu tersebut. ETH tetap berada dalam kisaran $2.450–$2.550 dan terus unggul dibandingkan BTC secara relatif.
Kenaikan simultan harga minyak, inflasi, dan imbal hasil Treasury AS kembali meningkatkan biaya pembiayaan dolar efektif untuk aset kripto, meskipun ketahanan relatif ETH terus didukung oleh arus masuk ETF.
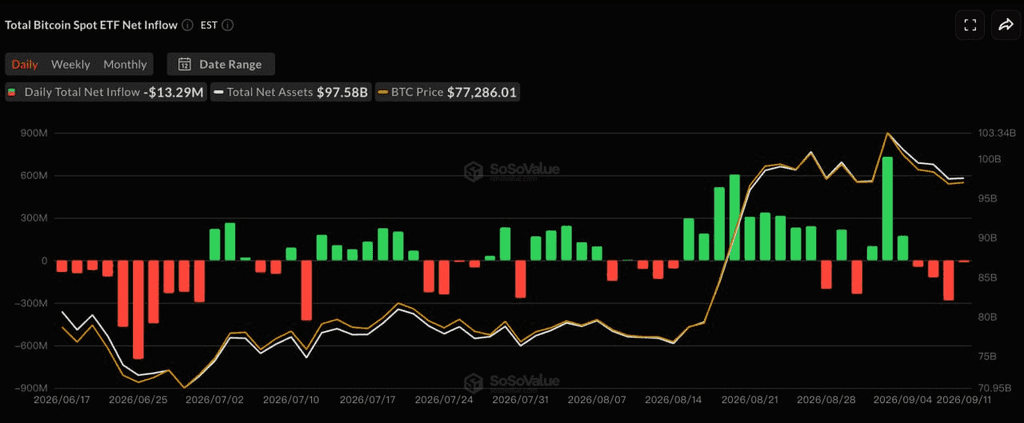
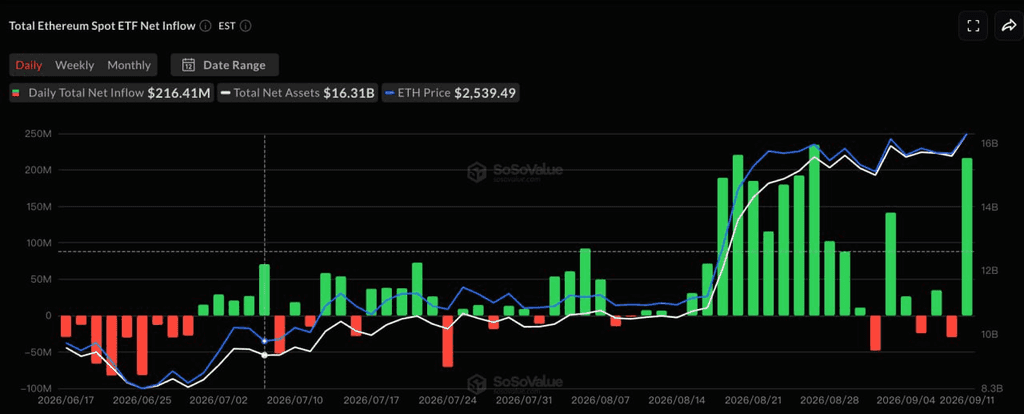
SoSoValue
Menurut SoSoValue, dengan pasar AS tutup untuk Hari Buruh pada 7 September, ETF BTC spot AS mencatat aliran bersih sekitar $463 juta selama empat sesi perdagangan dari 8 hingga 11 September, mengakhiri rangkaian tiga minggu aliran bersih masuk. ARKB dan GBTC masing-masing mencatat aliran bersih sekitar $234 juta dan $129 juta, sementara IBIT dan FBTC juga berubah negatif.
ETH ETF, sebaliknya, mencatat aliran bersih sekitar $197 juta selama periode yang sama, menandakan minggu positif keempat berturut-turut. Pada 11 September saja, ETH ETF melihat aliran bersih sekitar $216 juta, dipimpin terutama oleh ETHA BlackRock, yang lebih dari mengimbangi penarikan dari sesi sebelumnya.
Perbedaan antara arus ETF BTC dan ETH kembali menunjukkan bahwa modal institusional tidak keluar dari pasar kripto secara luas, tetapi terus melakukan realokasi di antara aset-aset utama. Permintaan relatif terhadap ETH terus membaik, tetapi pasokan total stablecoin tidak meningkat secara signifikan secara paralel. Lingkungan saat ini oleh karena itu terlihat lebih seperti rotasi institusional struktural daripada awal siklus likuiditas baru yang luas di seluruh pasar kripto.
Stablecoin: Total Kapitalisasi Pasar Tetap Datar saat USDe Berkembang di Tengah Minimnya Likuiditas Baru
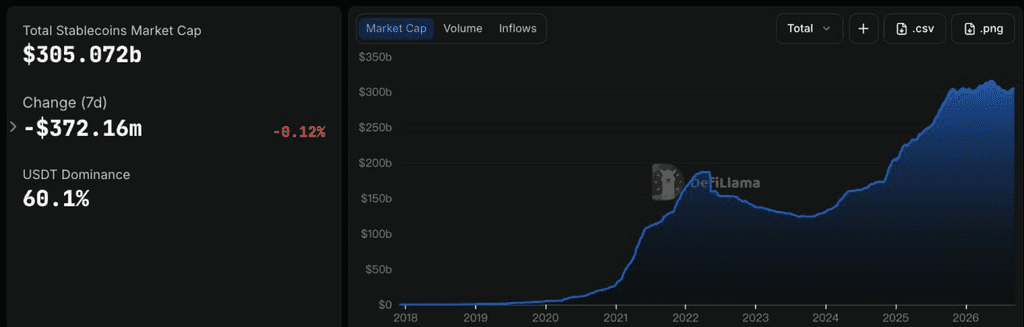
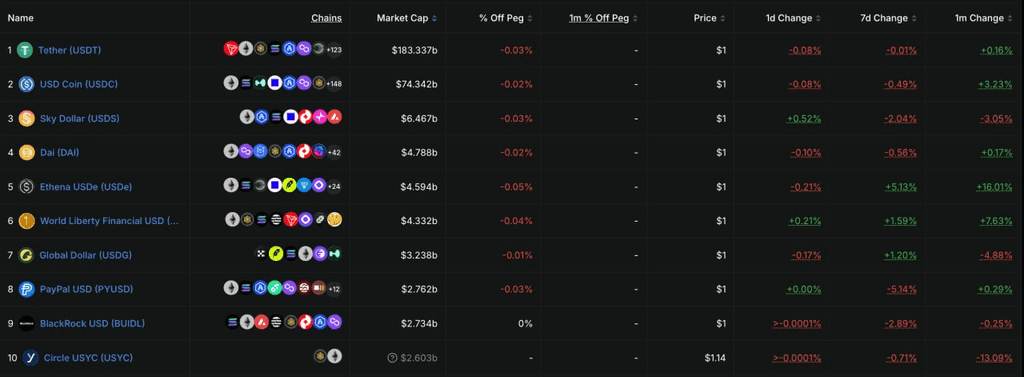
DeFiLlama
Data DeFiLlama menunjukkan bahwa total kapitalisasi pasar stablecoin berada di sekitar $305,1 miliar, secara luas tidak berubah selama tujuh hari terakhir dengan sedikit penurunan sekitar 0,12%. Pangsa pasar USDT berada di sekitar 60,1%. Ini menunjukkan bahwa pemulihan terbaru dalam pasokan stablecoin sementara terhenti, sementara perubahan dalam arus ETF belum berubah menjadi ekspansi luas dalam likuiditas dolar on-chain.
Di antara 10 stablecoin teratas, USDT secara luas tidak berubah, sementara USDC turun sekitar 0,39% selama seminggu. USDS dan PYUSD masing-masing turun sekitar 2,8% dan 2,7%. Perubahan paling signifikan adalah USDe, yang meningkat sekitar 6,5% selama seminggu menjadi sekitar $4,6 miliar. USD1 dan USDG juga mencatat pertumbuhan moderat. Ekspansi USDe selaras dengan pemulihan permintaan terhadap produk yang menghasilkan imbal hasil, dengan imbal hasil terkait sUSDe masih sekitar 4,5%, yang mendorong sebagian modal untuk meningkatkan eksposur terhadap dolar sintetis yang menghasilkan imbal hasil.
Secara keseluruhan, pasar stablecoin tetap didominasi oleh rotasi antar produk individu daripada ekspansi agregat yang berarti. Produk yang menghasilkan imbal hasil seperti USDe menarik modal tambahan, sementara stablecoin utama seperti USDC sedikit menyusut, menunjukkan bahwa basis likuiditas dolar on-chain belum memasuki fase ekspansi luas baru.
Acara Penting yang Harus Diperhatikan Minggu Ini
Pasar akan fokus pada pertemuan kebijakan Federal Reserve bulan September, keputusan kebijakan Bank of Japan, dan perkembangan di Selat Hormuz. Dengan probabilitas kenaikan suku bunga pada September yang sudah dihargai di atas 80%, panduan FOMC mengenai jalur kebijakan untuk sisa tahun ini mungkin memiliki dampak lebih besar terhadap aset berisiko daripada kenaikan suku bunga itu sendiri.
-
16 September: AS merilis penjualan ritel Agustus. Dengan harapan kenaikan suku bunga yang meningkat tajam, data ini akan membantu menilai apakah harga minyak yang lebih tinggi dan suku bunga mulai memberi tekanan pada permintaan konsumen.
-
17 September: Federal Reserve mengumumkan keputusan suku bunga FOMC, diikuti oleh konferensi pers dari Warsh. Pasar saat ini memberikan probabilitas sekitar 86% terhadap kenaikan suku bunga sebesar 25 basis poin. Perhatian akan beralih dari apakah Fed menaikkan suku bunga ke dot plot, kemungkinan pelonggaran lebih lanjut di akhir tahun, serta penilaian Warsh terhadap harga minyak dan imbal hasil Treasury jangka panjang.
-
18 September: Bank of Japan mengumumkan keputusan kebijakannya. Pasar secara luas mengharapkan kenaikan 25 basis poin menjadi 1,25%. Jika BOJ menandakan normalisasi kebijakan yang lebih cepat, yen yang lebih kuat dan arus modal kembali ke Jepang dapat lebih mengganggu carry trade global dan menciptakan tekanan likuiditas untuk saham teknologi dan aset kripto.
-
Geopolitik: Pembicaraan antara Iran dan negara-negara Teluk mengenai Selat Hormuz, yang awalnya dijadwalkan pada 14 September, ditunda tanpa pengumuman tanggal baru. Dengan minyak mentah kembali diperdagangkan di atas $100 per barel, kemajuan dalam negosiasi dapat secara langsung memengaruhi ekspektasi inflasi global dan penetapan harga kebijakan Fed selanjutnya.
Pantau Pendanaan Pasar Primer: Bursa Tradisional Memperdalam Paparan Tokenisasi Sementara Infrastruktur Pembayaran Stablecoin Terus Menarik Modal
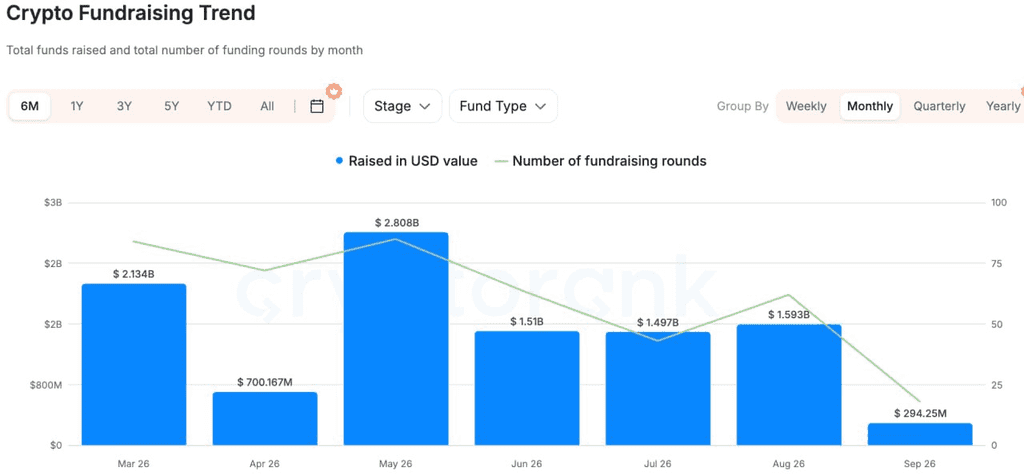
CryptoRank
Berdasarkan data pendanaan luas dari CryptoRank, DeFiLlama, dan sumber lainnya, aktivitas pendanaan pasar pribadi meningkat dibandingkan minggu sebelumnya, tetapi modal tetap terkonsentrasi pada tokenisasi, pembayaran stablecoin, dan infrastruktur institusional, bukan aplikasi on-chain umum.
Salah satu transaksi yang lebih representatif adalah investasi strategis senilai $100 juta oleh Nasdaq Ventures di Payward, perusahaan induk Kraken. Kedua belah pihak berencana memperluas kerja sama dalam hal perdagangan, distribusi, dan infrastruktur pasca-perdagangan untuk ekuitas yang ditokenisasi, sementara Kraken juga akan mengadopsi teknologi pengawasan pasar Nasdaq. Signifikansi kesepakatan ini melampaui sekadar investasi ekuitas sederhana di sebuah bursa kripto. Ini mencerminkan bursa sekuritas tradisional yang secara langsung masuk ke infrastruktur tokenisasi, menunjukkan bahwa persaingan antara TradFi dan Crypto berpindah dari apakah aset berpindah on-chain menuju integrasi sistem perdagangan, likuiditas, pengawasan, dan penyelesaian.
Dalam pembayaran stablecoin, Latitude mengumpulkan putaran Seri A senilai $35 juta, dipimpin oleh Oak HC/FT dengan partisipasi dari NEA, Coinbase Ventures, dan lainnya. Platform ini menghubungkan stablecoin dengan rekening bank, dompet seluler, dan jaringan pembayaran lokal di berbagai yurisdiksi. Nilai utama platform ini terletak pada pemecahan masalah "last mile" antara dolar on-chain, pembayaran dunia nyata, dan penyelesaian dalam mata uang lokal.
Dalam AI+Crypto, Agentum mengumpulkan $7 juta untuk membangun infrastruktur identitas, penitipan, reputasi, dan penyelesaian berbasis rantai untuk aktivitas komersial yang dilakukan oleh agen AI. Dibandingkan dengan narasi agen AI yang lebih umum sebelumnya, modal semakin mendukung infrastruktur yang menangani pembayaran, eksekusi terpercaya, dan penyelesaian.
Secara keseluruhan, pasar pribadi terus mencerminkan tren luas yang sama: lembaga keuangan tradisional bergerak langsung ke infrastruktur perdagangan tokenisasi; investasi stablecoin berpindah dari penerbitan menuju pembayaran lintas batas dan jalur lokal; serta modal AI+Crypto semakin terkonsentrasi pada alat-alat dasar yang mendukung transaksi dan penyelesaian nyata. Protokol umum tanpa pengguna, pendapatan, atau saluran distribusi yang bermakna terus menghadapi lingkungan pendanaan yang lebih hati-hati.
Penafian Informasi pasar umum ini, yang mungkin berasal dari sumber pihak ketiga, komersial, atau yang disponsori, bukan merupakan saran hukum, kepatuhan, keuangan, atau investasi, penawaran, ajakan, atau jaminan. Kami tidak memberikan representasi atau jaminan eksplisit maupun implisit mengenai akurasi, kelengkapan, atau keandalannya, serta tidak bertanggung jawab atas kerugian apa pun yang timbul. Investasi/perdagangan bersifat berisiko; kinerja masa lalu tidak menjamin hasil masa depan. Pengguna harus melakukan riset, menilai dengan bijak, dan mengambil tanggung jawab penuh. Silakan konsultasikan dengan penasihat hukum, perpajakan, atau keuangan profesional jika diperlukan.
Penafian: Halaman ini diterjemahkan menggunakan teknologi AI untuk kenyamanan Anda. Untuk informasi yang paling akurat, lihat versi bahasa Inggris aslinya.