

Bagaimana Strategi Menghasilkan Uang Tanpa Menjual Bitcoin: Model Kas dijelaskan
Pengantar
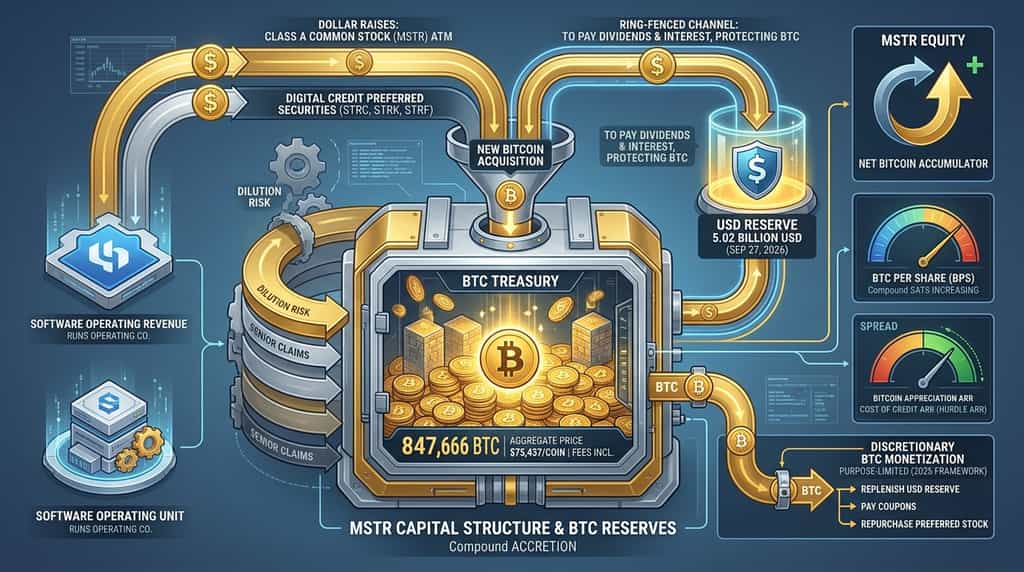
Strategi (MSTR) tidak perlu menjual bitcoin untuk membiayai sebagian besar operasi perbendaharaannya. Strategi ini mengumpulkan dolar di pasar publik, menyimpan cadangan kas untuk dividen dan bunga, serta memperlakukan bitcoin sebagai modal jangka panjang, bukan persediaan yang diperdagangkan. Menurut Form 8-K Strategi tanggal 28 September 2026 dan buku besar bitcoin, perusahaan memegang 847.666 bitcoin dengan harga pembelian agregat sekitar $63,95 miliar, atau $75.437 per coin termasuk biaya.
Tumpukan itu adalah inti dari model tersebut. Perangkat lunak masih menghasilkan pendapatan operasional, tetapi jauh lebih kecil daripada cadangan bitcoin. Mesin ekonominya adalah penerbitan pasar modal — saham biasa dan sekuritas preferen abadi — ditambah Cadangan USD yang dipisahkan yang membayar dividen preferen dan bunga utang sehingga perusahaan dapat tetap menjadi akumulator bitcoin bersih.
Artikel ini menjelaskan bagaimana roda pemicu itu bekerja, apa yang sebenarnya diukur oleh "BTC Yield", kapan penjualan bitcoin sekarang diizinkan, dan di mana letak risikonya.
Apa Itu Model Kas Bitcoin Strategi?
Model strategi adalah struktur modal yang terdaftar publik yang dibangun di sekitar bitcoin sebagai aset cadangan kas utama. Perusahaan, yang sebelumnya bernama MicroStrategy, masih menjual perangkat lunak analitik perusahaan, tetapi menurut Form 10-Q untuk kuartal yang berakhir 30 Juni 2026 yang diajukan ke Komisi Sekuritas dan Bursa AS, kini melaporkan dua segmen operasional: Perangkat Lunak dan Bitcoin.
Sektor bitcoin tidak menghasilkan pendapatan produk. Nilai diciptakan ketika Strategi meningkatkan jumlah bitcoin yang dipegang per saham yang dianggap terdilusi dan ketika pengembalian jangka panjang bitcoin melebihi biaya modal yang digunakan untuk membelinya.
Segment perangkat lunak tetap menjadi bisnis nyata. Menurut 10-Q yang sama, total pendapatan mencapai $122,4 juta pada kuartal kedua 2026 dan $246,7 juta pada enam bulan pertama 2026. Arus kas ini membantu menjalankan perusahaan operasional. Namun, tidak mencakup beban dividen preferen dan bunga yang jauh lebih besar yang diciptakan oleh Digital Credit.
Deskripsi strategi sendiri konsisten di seluruh pengajuan terbaru dan catatan strategy.com: akuisisi bitcoin dengan cara yang menurut manajemen meningkatkan nilai bagi pemegang saham biasa, lalu tawarkan sekuritas yang memberikan berbagai investor potongan berbeda atas eksposur bitcoin tersebut — ekuitas biasa untuk keuntungan yang diperbesar, saham preferen untuk pendapatan.
Bagaimana Strategi Membeli Bitcoin Tanpa Menjual Posisi yang Sudah Dimiliki?
Strategi ini membeli bitcoin baru dengan dolar yang diperoleh dari investor, bukan dengan melepas bitcoin yang sudah dimiliki. Saluran utama adalah penjualan saham biasa Kelas A (MSTR) di pasar dan penjualan saham preferen abadi bermerek Digital Credit secara ATM atau dijamin.
Menurut Form 8-K Strategy tanggal 28 September 2026, dari 21 September hingga 27 September 2026, perusahaan menerbitkan 1.469.165 saham MSTR dengan pendapatan bersih sebesar $246,2 juta. Perusahaan mengalokasikan $142,7 juta dari pendapatan tersebut untuk membeli 1.665 bitcoin dengan harga rata-rata $85.681, termasuk biaya, dan menggunakan $103,5 juta untuk merepurchased saham preferen STRC.
Minggu itu adalah gambaran bersih dari rencana saat ini. Keluarkan ekuitas biasa ketika manajemen menerima pelemahan. Gunakan sebagian kas untuk membeli bitcoin. Gunakan sebagian lainnya untuk melunasi saham preferen yang mahal. Simpan tumpukan USD terpisah untuk kupon.
Penerbitan preferensial berfungsi sama pada skala yang lebih besar. STRC (Stretch) adalah preferensial abadi dengan suku bunga variabel. STRK (Strike) adalah preferensial yang dapat dikonversi sebesar 8%. STRF (Strife) adalah preferensial sebesar 10%. STRD dan STRE yang berdenominasi euro melengkapi rangkaian ini, menurut halaman produk Strategy di strategy.com.
Secara historis, catatan yang dapat dikonversi juga membiayai pembelian. Catatan-catatan tersebut masih tercatat di neraca, tetapi aktivitas terbaru lebih menekankan pada penerbitan ATM biasa, penerbitan preferen, pembelian kembali preferen, dan kas yang sudah tersedia.
USD Cash adalah wadah fleksibel. USD Reserve adalah wadah terbatas. Menurut pembaruan Strategi pada 28 September 2026, USD Reserve berada di angka $5,02 miliar dan USD Cash di $1,00 miliar per 27 September 2026, sehingga total aset USD sebesar $6,02 miliar. Cash dapat digunakan untuk membeli bitcoin. Reserve dirancang untuk membayar dividen dan bunga prioritas sehingga kewajiban tersebut tidak secara otomatis memaksa penjualan bitcoin.
Bagaimana Strategi Menghasilkan Nilai Jika Tidak Menjual Bitcoin?
Strategi ini menghasilkan nilai bagi pemegang saham dengan meningkatkan bitcoin per saham dan mendapatkan selisih antara apresiasi jangka panjang bitcoin dan biaya Digital Credit. Strategi ini tidak bergantung pada realisasi keuntungan dari treasury stack sebagai mesin keuntungan utamanya.
Pikirkan tiga lapisan.
Pertama, laba kotor perangkat lunak. Menurut Form 10-Q per 30 Juni 2026, pendapatan perangkat lunak kuartal kedua sebesar $122,4 juta menghasilkan laba kotor sebesar $81,6 juta. Hal ini mendukung perusahaan operasional. Bukan teori kas.
Kedua, akresi neraca. Jika Strategi mengeluarkan modal sebesar $100 dan membeli bitcoin tanpa meningkatkan saham yang dianggap terdilusi secepat aset yang dimiliki, bitcoin per saham meningkat. Strategi melaporkan rasio ini sebagai Bitcoin Per Saham, atau BPS, dalam sat. Satu sat adalah seratus juta bagian dari satu bitcoin.
Ketiga, credit spread. Pemegang preferen menerima dividen kontraktual. Ekuitas biasa memiliki klaim residu atas bitcoin setelah klaim senior tersebut. Jika pengembalian tahunan bitcoin tetap di atas biaya efektif kredit tersebut, klaim residu dapat tumbuh lebih cepat daripada bitcoin itu sendiri. Strategi menyebut biaya efektif kredit sebagai BTC Hurdle ARR dalam kerangka metrik pertengahan 2026.
Inilah sebabnya perusahaan dapat "menghasilkan uang" dalam arti ekonomi tanpa menjual koin. Keuntungan buku pada cadangan mengalir kepada pemilik sisa. Penerbitan baru, jika dihargai dengan baik, menambah lebih banyak koin per saham. Modal preferen memiliki jangka waktu panjang. Tidak ada jatuh tempo terjadwal yang memaksa penjualan sebagaimana pinjaman jangka pendek akan lakukan.
Model ini tidak gratis. Dividen harus dibayar dalam dolar. Saham baru melemahkan BPS jika sahamnya murah dibandingkan nilai bitcoin bersih. Kredit yang terlalu mahal meningkatkan tingkat hambatan. Itulah trade-off-nya, bukan pertimbangan terselubung.
Apa Itu BTC Yield dan Mengapa Ini Penting?
BTC Yield adalah perubahan persentase bitcoin per saham yang dianggap terdilusi selama periode tertentu. Ini bukan suku bunga yang dibayarkan kepada pemegang MSTR dan bukan pendapatan yang dihasilkan dari peminjaman bitcoin.
Menurut catatan KPI Strategi di strategy.com, BPS adalah kepemilikan bitcoin dibagi dengan Saham Beredar yang Diasumsikan Terdilusi. Saham Beredar yang Diasumsikan Terdilusi mencakup saham biasa dasar ditambah saham yang akan diterbitkan jika catatan konversibel dan saham preferen konversibel diubah, serta jika opsi dan RSU diselesaikan. BTC Yield adalah perubahan periode pada rasio tersebut. BTC Gain mengalikan kepemilikan awal dengan yield tersebut. BTC $ Gain mengonversi BTC Gain menjadi dolar pada harga pasar bitcoin.
Metrik ini menjawab satu pertanyaan: apakah aktivitas pasar modal menambah bitcoin lebih cepat daripada menambah saham yang sepenuhnya terdilusi?
Jawaban berubah seiring penerbitan. Menurut buku besar Bitcoin Strategi per 28 September 2026, BTC Yield tahun berjalan adalah -3,7% dan BTC Gain tahun berjalan adalah -25.085 bitcoin. Angka negatif ini tidak berarti perusahaan berhenti membeli. Ini berarti saham yang dianggap melemah tumbuh lebih cepat daripada kepemilikan selama periode tersebut, sehingga setiap saham yang dianggap melemah mewakili lebih sedikit bitcoin dibandingkan pada awal tahun.
Itu adalah penggunaan jujur dari KPI. Ketika penerbitan ATM berat dan stok tidak mahal relatif terhadap bitcoin, BTC Yield bisa menyempit meskipun jumlah koin mentah meningkat. Ketika modal preferen atau pelunasan utang diskonto menambah koin tanpa peningkatan saham biasa yang sepadan, BTC Yield bisa meluas.
Investor yang memperlakukan BTC Yield seperti tingkat suku bunga tabungan salah memahami produk ini. Strategi menyatakan dalam catatannya sendiri bahwa BTC Yield bukan ukuran kinerja operasional, bukan ukuran likuiditas, dan tidak setara dengan imbal hasil dalam pengertian keuangan tradisional.
Bagaimana Kredit Digital Membiayai Model Ini?
Digital Credit adalah nama Strategi untuk sekuritas preferen abadi yang mengonversi volatilitas bitcoin menjadi klaim pendapatan beryield tinggi. Produk unggulannya adalah STRC.
Menurut materi produk dan media Strategy yang diperbarui pada September 2026, STRC bersifat suku bunga variabel, kumulatif, dan abadi, dengan tingkat dividen 12,00% dalam beberapa bulan terakhir. STRK membayar tetap 8% dan dapat dikonversi menjadi MSTR. STRF membayar 10%. Tidak satu pun dari instrumen ini dijamin oleh brankas bitcoin yang dipisahkan. Strategy menyatakan di halaman informasi STRKnya bahwa sekuritas preferen memiliki hak prioritas atas aset sisa, bukan hak tanggungan langsung atas koin-koin tersebut.
Lingkaran pendanaan memiliki tiga langkah, yang dijelaskan oleh Strategi dalam brief investor tanggal 30 Agustus 2026.
Terbitkan Kredit Digital ketika permintaan dan harga menarik. Hal ini meningkatkan modal jangka panjang tanpa dilusi saham biasa segera, tetapi menciptakan klaim senior dan dividen berkelanjutan.
Gunakan dana yang diperoleh. Penggunaannya meliputi membeli bitcoin, menambah cadangan USD, restrukturisasi pinjaman, atau melunasi kewajiban yang lebih mahal.
Dapatkan spread. Jika pengembalian jangka panjang bitcoin melebihi biaya efektif kredit tersebut, ekuitas biasa sisa menangkap selisihnya.
Briefing yang sama menetapkan target diskresioner penjualan Kredit Digital sebesar 10% hingga 20% dari cadangan bitcoin ketika pasar bekerja sama. Itu adalah target kapasitas, bukan kalender penerbitan yang dijamin.
Saham preferen juga menciptakan kewajiban yang kemudian memaksa kebijakan bitcoin yang lebih fleksibel. Pendapatan perangkat lunak tidak dapat melayani miliaran dolar nilai nominal saham preferen. Dolar harus berasal dari penerbitan ekuitas, kas yang sudah ada, atau — di bawah kerangka 2026 — monetisasi bitcoin sesekali.
Pembelian kembali adalah separuh lain dari manajemen kredit. Pada minggu yang berakhir pada 27 September 2026, Strategi menggunakan dana dari ATM dan kas untuk membeli kembali STRC. Membatalkan saham preferen dengan diskon mengurangi dolar dividen di masa depan. Lebih sedikit dolar yang harus dibayar di masa depan berarti tekanan lebih rendah pada Cadangan USD dan kebutuhan lebih sedikit untuk menjual bitcoin kemudian.
Bagaimana Cadangan USD Mengurangi Tekanan untuk Menjual Bitcoin?
Cadangan USD adalah kumpulan kas yang dipisahkan untuk membayar dividen prioritas dan bunga utang. Ini adalah alasan utama mengapa Strategi dapat menghindari penjualan bitcoin secara rutin.
Menurut Form 8-K Strategy tanggal 28 September 2026, Reserve berjumlah $5,02 miliar per 27 September 2026, dengan tambahan $1,00 miliar dalam Kas USD tanpa batasan. Komunikasi perusahaan pada akhir September 2026 menempatkan USD Duration mendekati 3,8 tahun — ukuran cakupan seberapa lama aset dolar saat ini dapat memenuhi kewajiban dividen preferen dan bunga saat ini.
Reserve didanai oleh pendapatan ATM umum, penerbitan preferen, dan, ketika manajemen memilih, penjualan bitcoin yang mengisi ulang kas setelah kupon dibayarkan. Tujuan desainnya sederhana. Bayar kupon dalam dolar. Biarkan tumpukan bitcoin tetap utuh.
Desain itulah yang membuat bisnis perangkat lunak tetap penting meskipun kecil dibandingkan cadangan. Kas operasional dan bunga yang diperoleh dari Cadangan adalah arus masuk dolar. Jumlahnya tidak cukup besar untuk menjalankan seluruh struktur kredit, itulah sebabnya Laporan Form 10-Q Strategy per 30 Juni 2026 menyatakan bahwa arus kas perangkat lunak tidak diharapkan dapat memenuhi kebutuhan likuiditas jangka pendek atau jangka panjang sendiri.
Liquidity, dalam model ini, adalah menu: USD Reserve, USD Cash, saham MSTR baru, saham preferen baru, dan penjualan bitcoin yang diizinkan. Reserve adalah baris pertama agar “jangan menjual kas” tetap menjadi default daripada kecelakaan.
Kapan Strategi Bisa Menjual Bitcoin di Bawah Kerangka Kerjanya Saat Ini?
Strategi dapat menjual bitcoin ketika manajemen memutuskan monetisasi lebih menguntungkan daripada penerbitan saham biasa atau menjalankan transaksi pasar modal lainnya. Dewan mengoordinasikan opsi ini di bawah Program Monetisasi BTC dalam Kerangka Digital Credit Capital.
Program ini bukan perintah untuk menjual cadangan. Pengungkapan perusahaan menjelaskan tiga penggunaan utama: membangun atau mengisi ulang Cadangan USD, membiayai dividen dan bunga preferen, serta membiayai pembelian kembali saham preferen atau saham biasa yang meningkatkan nilai. Tidak ada kewajiban untuk menjual bitcoin apa pun.
Buku besar bitcoin strategi di strategy.com menunjukkan bahwa 2026 adalah tahun opsi digunakan. Perusahaan mencatat penjualan pada awal Juni, akhir Juni, awal Juli, awal Agustus, dan pertengahan Agustus, lalu kembali ke pembelian bersih. Posisi kepemilikan masih berada di 847.666 bitcoin per 27 September 2026 — lebih tinggi daripada titik terendah pertengahan musim panas setelah penjualan tersebut.
Aturan praktis hari ini adalah “jangan menjadi penjual bersih,” bukan “jangan pernah melakukan transaksi.” Penjualan kecil dapat mendanai kupon atau membeli kembali saham preferen yang diperdagangkan di bawah nilai nominal. Pembelian lebih besar dapat dilakukan ketika kapasitas ATM atau tunai tersedia. Campuran pembelian dan penjualan mingguan di buku besar adalah model yang beroperasi dalam kedua arah.
Evolusi itu penting bagi siapa pun yang masih mengutip slogan lama sebagai kebijakan. “Jangan pernah menjual bitcoin Anda” adalah pesan era akumulasi. Laporan tahun 2026 memperlakukan bitcoin sebagai modal yang dapat dimonetisasi secara terbatas dalam ukuran dan tujuan tanpa meninggalkan teori kas.
Apa Saja Risiko Utama dari Model Strategi Ini?
Model gagal jika pengembalian jangka panjang bitcoin tetap di bawah biaya kredit dan jika pasar ekuitas berhenti membiayai ATM dengan dilusi yang dapat diterima.
Dilusi adalah risiko pertama. Penerbitan umum ATM membeli koin hari ini dan meningkatkan Saham Beredar yang Diasumsikan Setelah Dilusi. Jika MSTR diperdagangkan dekat atau di bawah nilai bitcoin bersih, saham baru dapat mengurangi BPS. Yield BTC tahun berjalan negatif pada buku besar 28 September 2026 adalah contoh nyatanya.
Klaim senior adalah risiko kedua. Saham preferen dan konvertibel out-of-the-money berada di atas ekuitas biasa. Metrik pertengahan 2026 strategi memperkenalkan Bitcoin Bersih Per Saham karena alasan tersebut. Posisi bruto bisa tampak besar, sementara klaim residu lebih kecil setelah mengurangkan notional saham preferen dan utang, lalu menambahkan kembali aset USD.
Risiko kupon adalah yang ketiga. Tingkat 12% terbaru STRC merupakan kewajiban tunai. Jika Cadangan USD menurun dan penerbitan ekuitas tidak menarik, penjualan bitcoin menjadi sumber pendanaan sisa. Program monetisasi ada karena skenario tersebut tidak lagi bersifat teoretis.
Risiko harga aset adalah yang keempat. Cadangan hampir seluruhnya berupa bitcoin. Menurut buku catatan Strategy, basis biaya sebesar $63,95 miliar berhadapan dengan nilai Cadangan BTC sebesar $71,21 miliar per 28 September 2026. Selisih ini dapat berbalik. Akuntansi nilai wajar memengaruhi laba, itulah sebabnya segmen Perangkat Lunak bisa menghasilkan laba kecil sementara laba bersih konsolidasi berfluktuasi miliaran.
Risiko kepemilikan dan manajemen kunci nyata tetapi bersifat operasional. Formulir 10-Q tanggal 30 Juni 2026 mencantumkan Coinbase Custody, Anchorage Digital Bank, dan Fidelity Digital Assets sebagai penjaga bitcoin sebagaimana diperbarui pada posisi bulan Juli 2026 dalam pengajuan tersebut. Konsentrasi pada penjaga yang diatur mengurangi sebagian risiko operasional dan memperkenalkan risiko counterparty serta venue.
Risiko transisi perangkat lunak lebih kecil tetapi tidak nol. Laporan 10-Q yang sama menggambarkan peralihan dari lisensi abadi ke langganan cloud, dengan pendapatan lisensi dan dukungan yang menurun seiring pertumbuhan layanan langganan. Perubahan campuran ini memengaruhi waktu pelaporan pendapatan. Hal ini tidak menggantikan kebutuhan kas negara akan pasar modal.
Tidak ada dari risiko-risiko ini yang berarti modelnya rusak. Mereka berarti modelnya adalah neraca bitcoin berbunga dengan pembungkus kredit, bukan software compounder yang kebetulan memiliki koin.
Di Luar Headline: Apa yang Dimaksud KuCoin 5.0 Bagi Anda
Berita pasar bergerak cepat — tetapi di mana Anda bertindak atasnya sama pentingnya. Pada bulan Oktober ini, KuCoin meluncurkan KuCoin 5.0, mengubah KuCoin menjadi platform yang dibangun ulang. Berikut yang sebenarnya berubah untuk Anda:
-
Satu akun untuk semuanya. Platform lama memisahkan uang Anda ke dalam akun "spot," "margin," dan "futures" yang terpisah dan mengharapkan Anda memahami alasannya. Akun Terpadu KuCoin 5.0 menghilangkan hal itu sepenuhnya — setor sekali, dan semuanya langsung tersedia (hanya tersedia untuk VIP saat ini).
-
Saham, indeks, dan komoditas. KuCoin 5.0 memperluas jangkauan selain kripto ke pasar global. Ketika kripto datar dan ekuitas naik (atau sebaliknya), Anda dapat berpindah dalam hitungan menit tanpa perlu membuka akun broker dan menunggu berhari-hari untuk transfer fiat.
-
Aset dunia nyata (RWA). Paparan terhadap aset tradisional seperti komoditas, yang telah ditokenisasi, langsung di akun kripto Anda. Salah satu segmen dengan pertumbuhan tercepat di keuangan global kini tidak lagi hanya untuk institusi — Anda dapat mengaksesnya dari saldo yang sama yang Anda gunakan untuk perdagangan.
-
Dapatkan penghasilan sambil belajar. Belum siap untuk berdagang? KCUSD memungkinkan stablecoin Anda menghasilkan bunga harian dengan majemuk otomatis. Cara paling tenang untuk memanfaatkan setoran Anda yang menganggur dengan imbal hasil 4%.
-
Asisten AI dengan bahasa sederhana. Ajukan pertanyaan, dapatkan konteks pasar, pahami apa yang sedang Anda lihat—terintegrasi langsung di platform, tanpa memerlukan jargon.
-
Aplikasi yang tidak membebani. Lebih cepat, lebih bersih, dan konsisten — intuitif sejak sentuhan pertama, bukan setelah tutorial.
-
Keamanan yang dapat Anda periksa, bukan hanya percaya. Entitas UE berlisensi MiCAR, Proof of Reserves yang dapat Anda verifikasi sendiri, dan keamanan bersertifikasi internasional (SOC 2 Type II, ISO 27001:2022).
Buat akun Anda dalam hitungan menit — dan mulailah di platform yang dibangun untuk masa depan kripto, bukan masa lalunya.
Kesimpulan
Model perbendaharaan strategi menghasilkan uang dengan memperlakukan bitcoin sebagai modal dan pasar publik sebagai mesin pencetak dolar yang membiayai lebih banyak lagi. Penerbitan ATM umum dan preferen Kredit Digital menghasilkan kas. Cadangan USD membayar kupon. Bitcoin tetap berada di neraca sehingga pemilik sisa dapat menangkap apresiasi di atas biaya modal tersebut.
Bisnis perangkat lunak operasional masih ada dan, menurut Form 10-Q tanggal 30 Juni 2026, menghasilkan pendapatan kuartal kedua sebesar $122,4 juta. Bisnis ini tidak membayar untuk preferred stack. BTC Yield melacak apakah penerbitan menambahkan koin lebih cepat daripada saham yang terdilusi. Ini adalah ukuran akresi per saham, bukan kupon.
Kerangka Kerja Digital Credit Capital 2026 menambahkan opsi penjualan bitcoin eksplisit untuk pembangunan cadangan, dividen, dan pembelian kembali. Strategi telah menggunakan opsi tersebut dalam ukuran kecil dan juga terus membeli. Per 27 September 2026, menurut Form 8-K perusahaan, kepemilikan mencapai 847.666 bitcoin dengan aset USD sekitar $6,02 miliar.
Model ini berfungsi ketika bitcoin berbunga lebih cepat daripada biaya kredit dan ketika ekuitas dapat diterbitkan tanpa merusak bitcoin per saham. Model ini tegang ketika mNAV ketat, imbal hasil preferen tinggi, dan Reserve satu-satunya penyangga. Itu adalah seluruh mekanisme—akumulasi terlebih dahulu, monetisasi sebagai alat, kepemilikan bersih sebagai tujuan.
Pertanyaan yang Sering Diajukan
Apakah Strategi masih menjalankan perusahaan perangkat lunak?
Ya. Menurut Form 10-Q Strategi untuk kuartal yang berakhir 30 Juni 2026, Perangkat Lunak adalah segmen pelaporan terpisah dan menghasilkan pendapatan sebesar $122,4 juta pada kuartal tersebut.
Apakah BTC Yield merupakan dividen yang dibayarkan kepada pemegang saham MSTR?
Tidak. Menurut catatan KPI Strategi, BTC Yield adalah persentase perubahan bitcoin per saham yang dianggap terdilusi dan bukan yield tradisional, pendapatan operasional, atau distribusi tunai.
Apakah pemegang STRC memiliki klaim langsung atas bitcoin Strategy?
No. Strategi menyatakan bahwa sekuritas pilihannya tidak dijaminkan dengan kepemilikan bitcoin dan memiliki klaim prioritas atas aset sisa perusahaan.
Berapa banyak bitcoin yang saat ini dipegang oleh Strategi?
Menurut Form 8-K Strategy tanggal 28 September 2026, perusahaan memegang 847.666 bitcoin per 27 September 2026, yang dibeli dengan harga sekitar $63,95 miliar dengan harga rata-rata $75.437 termasuk biaya.
Mengapa Strategi mengizinkan penjualan bitcoin jika modelnya adalah "jangan jual"?
Program Monetisasi BTC memungkinkan manajemen menjual bitcoin untuk membiayai Cadangan USD, dividen dan bunga prioritas, atau pembelian kembali yang akretif ketika jalur tersebut lebih baik daripada penerbitan saham biasa. Program ini tidak memerlukan penjualan apa pun.
Penafian: Artikel ini hanya untuk tujuan informasi dan tidak merupakan saran keuangan, hukum, atau investasi. Selalu lakukan riset sendiri sebelum berinteraksi dengan aset digital.
Penafian: Halaman ini diterjemahkan menggunakan teknologi AI untuk kenyamanan Anda. Untuk informasi yang paling akurat, lihat versi bahasa Inggris aslinya.