

Laporan Mingguan KuCoin Ventures: Inflasi dan Harga Minyak yang Meningkat Meningkatkan Ekspektasi Kenaikan Suku Bunga, Sementara Arus ETF Kripto Berbeda dan Integrasi Infrastruktur TradFi-Kripto Mempercepat
1. Ringkasan Pasar Mingguan
TradFi dan Crypto Terus Berkonvergensi: Aturan, Aset, dan Infrastruktur Kredit Berkembang Secara Paralel
Minggu ini, konvergensi antara keuangan tradisional dan kripto terus meluas dari lapisan produk ke infrastruktur keuangan yang lebih luas. RUU struktur pasar kripto AS, Undang-Undang CLARITY, memasuki tahap prosedural baru; Nasdaq mengumumkan rencana investasi sebesar $100 juta ke perusahaan induk Kraken, Payward, sambil terus mengembangkan infrastruktur ekuitas tertokenisasi; dan Tether bermitra dengan manajer aset berbasis Inggris, Fasanara Capital, untuk meluncurkan dana kredit pribadi StableFund. Meskipun perkembangan ini tampak terpisah, mereka berkaitan dengan tiga lapisan utama keuangan on-chain — aturan, aset, dan kredit — dan menunjukkan bahwa perhatian industri secara perlahan bergeser dari “bagaimana aset diterbitkan dan diperdagangkan” menuju infrastruktur pasar keuangan yang lebih lengkap.
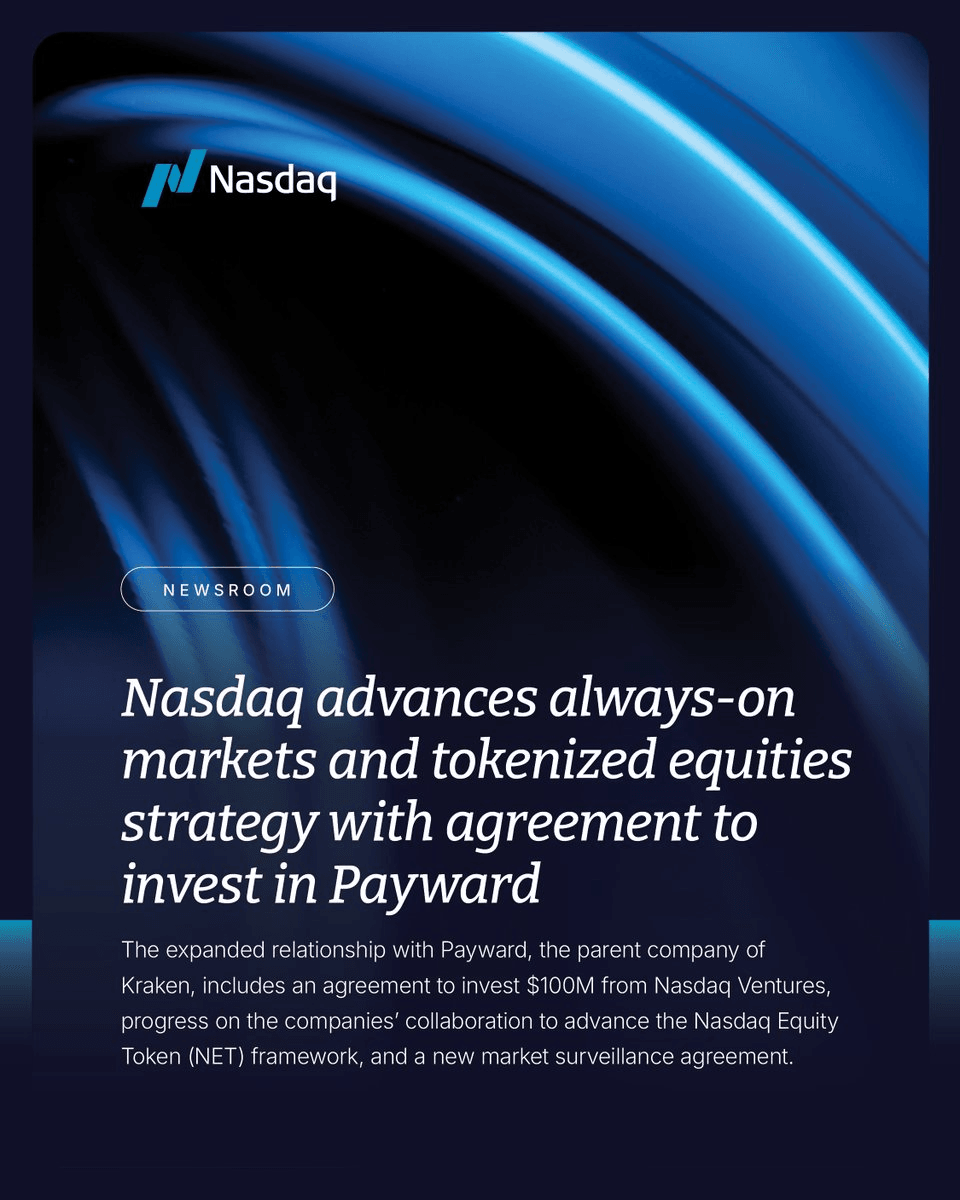
Pada 10 September, Nasdaq Ventures mengumumkan rencana investasi sebesar $100 juta ke perusahaan induk Kraken, Payward, yang semakin memperdalam kemitraan ekuitas tertokenisasi yang dimulai kedua belah pihak pada Maret tahun ini. Kemitraan ini akan terus memajukan integrasi Nasdaq Equity Tokens, atau NETs, dengan ekosistem xStocks Payward, sementara Payward juga akan mengadopsi teknologi pengawasan pasar Nasdaq. Nasdaq memperkirakan NETs akan diluncurkan pada kuartal kedua 2027, dengan fase kerja sama berikutnya juga mencakup distribusi global, perdagangan, serta pemrosesan dan penyelesaian pasca-perdagangan ekuitas tertokenisasi.
Banyak produk ekuitas tertokenisasi yang sudah ada sebelumnya sebagian besar berfokus pada menciptakan representasi on-chain dari harga aset dasarnya. Sebaliknya, NETs Nasdaq memberikan penekanan lebih besar pada pelestarian hak dan perlindungan yang sudah ada bagi penerbit dan investor, sekaligus menghubungkan pasar tradisional yang terregulasi dengan lingkungan perdagangan on-chain. Nasdaq juga membawa kemampuan dari pasar modal tradisional di berbagai bidang seperti pengawasan pasar, tata kelola, serta pemrosesan dan penyelesaian pasca-perdagangan.
Sementara itu, stablecoin juga semakin masuk ke pasar kredit tradisional. Pada 9 September, Tether dan Fasanara Capital mengumumkan peluncuran StableFund, dana kredit pribadi abadi yang didukung oleh modal dasar gabungan senilai $400 juta dari kedua pihak, dengan rencana untuk menarik hingga $3 miliar modal institusional pihak ketiga tambahan. Fasanara akan bertanggung jawab atas manajemen investasi, mengalokasikan modal ke kredit berbasis aset dengan jangka pendek melalui jaringan peminjaman fintech yang mencakup lebih dari 60 negara. Sementara itu, Tether akan bertindak sebagai co-sponsor, pencipta peluang pembiayaan, dan penasihat, mengidentifikasi peluang pembiayaan terkait USDT sekaligus menyediakan infrastruktur stablecoin untuk arus masuk dan keluar modal, manajemen kas, dan penyelesaian.
Ini menunjukkan bahwa penggunaan stablecoin berkembang melampaui pembayaran dan perdagangan ke alokasi modal dan rantai nilai kredit yang lebih luas. Secara historis, stablecoin terutama menangani masalah pemindahan uang yang lebih cepat dan dengan hambatan lebih rendah di berbagai platform dan batas negara. StableFund mewakili upaya untuk memperdalam kemampuan penyelesaian ini ke dalam proses penggalangan dana kredit pribadi, peminjaman, dan manajemen kas. Ini juga mencerminkan upaya berkelanjutan Tether untuk menghubungkan jaringan stablecoin, saluran pendanaan, dan kemampuan penyelesaian lintas batasnya dengan aset kredit dunia nyata.
Secara keseluruhan, perkembangan ini menunjukkan bahwa fokus dalam RWA dan keuangan on-chain semakin meluas melampaui proyek-tokenisasi saja, menuju penerbitan dan pendaftaran, perdagangan dan likuiditas, penyelesaian, kredit, serta infrastruktur perantara yang menghubungkan keuangan tradisional dengan pasar on-chain. Proyek-proyek yang dapat secara nyata terintegrasi ke dalam alur kerja operasional lembaga keuangan yang ada dan menunjukkan peningkatan terukur dalam efisiensi modal, efisiensi distribusi, atau efisiensi penyelesaian pada akhirnya mungkin lebih penting untuk dipantau daripada narasi “tokenisasi aset” itu sendiri.
2. Sinyal Pasar Pilihan Mingguan
Inflasi dan Harga Minyak Menghidupkan Kembali Ekspektasi Kenaikan Suku Bunga pada September, Imbal Hasil Treasury 10 Tahun Mendekati 5%, Saham AS Tarik Diri dari Level Tertinggi, dan Arus Crypto ETF Tetap Secara Struktural Berbeda
Data inflasi AS untuk Agustus memperbarui ekspektasi pasar terhadap kenaikan suku bunga pada September. PPI naik 0,4% bulan-ke-bulan dan 5,4% tahun-ke-tahun, dengan biaya energi sebagai pendorong utama. CPI kemudian meningkat 0,4% bulan-ke-bulan dan 3,4% tahun-ke-tahun, sementara CPI inti naik 0,3% bulan-ke-bulan dan 2,4% tahun-ke-tahun. Digabungkan dengan meningkatnya ketegangan di Timur Tengah yang mendorong minyak mentah kembali di atas $100 per barel, pasar menjadi semakin khawatir bahwa biaya energi yang lebih tinggi dapat terus berdampak pada harga barang, transportasi, dan jasa.
Pada akhir minggu, Alat CME FedWatch menunjukkan bahwa pasar memperkirakan kemungkinan sekitar 86,5% kenaikan suku bunga Fed sebesar 25 basis poin pada September, naik tajam dari sekitar 30% seminggu sebelumnya. Pada saat yang sama, imbal hasil Treasury AS 10 tahun sempat mendekati 5%, mencapai level tertinggi sejak 2023. Ketidaksepakatan pasar mengenai apakah Fed akan menaikkan suku bunga pada September telah menyempit secara signifikan, dengan perhatian sekarang beralih ke apakah pemangkasan lebih lanjut bisa menyusul setelah kenaikan awal.
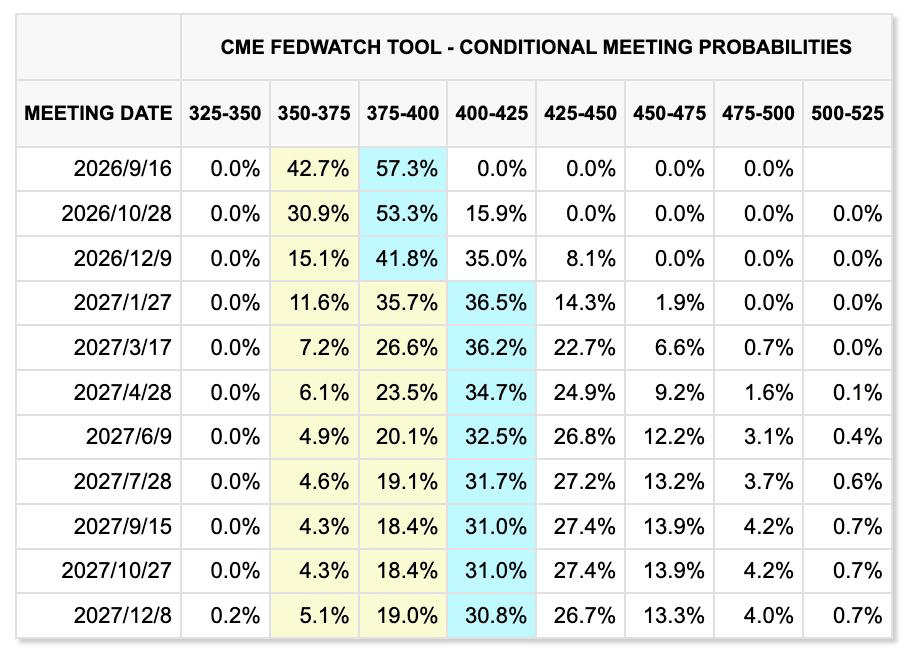
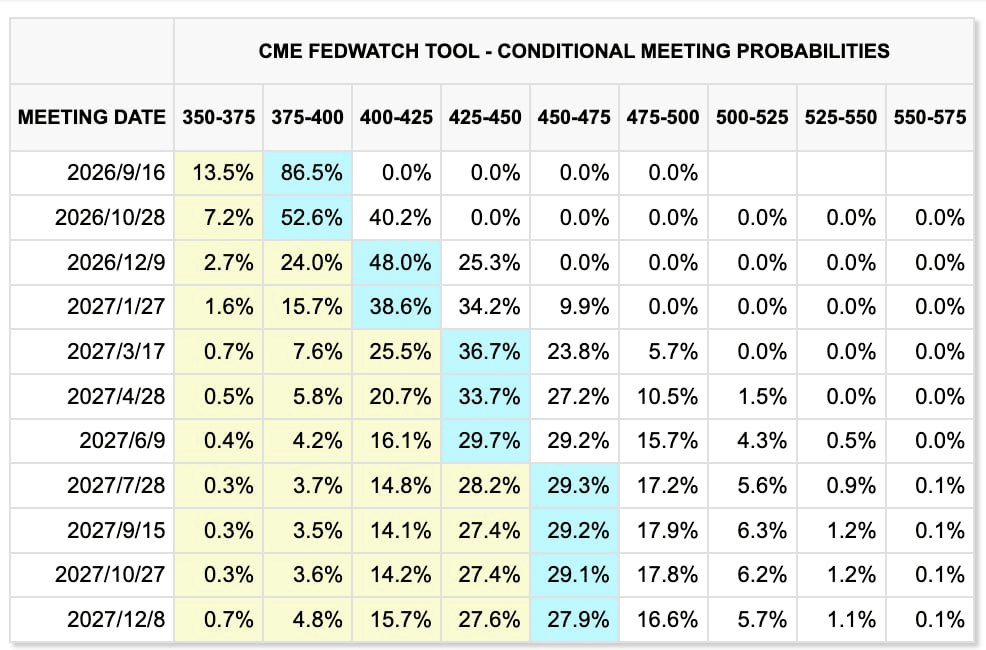
Perubahan harga pasar selama dua minggu terakhir (kiri: minggu sebelumnya; kanan: minggu ini)
Alat CME FedWatch
Argumen untuk kenaikan suku bunga berturut-turut, bagaimanapun, kurang jelas dibandingkan argumen untuk satu langkah pada September. Di satu sisi, lapangan kerja non-pertanian AS meningkat sekitar 162.000 pada Agustus, menunjukkan bahwa pasar tenaga kerja tidak melemah secara signifikan. Di sisi lain, pertumbuhan upah tidak menunjukkan tanda-tanda khas overheating, sementara utang federal AS sudah melebihi $40 triliun dan tingkat jangka panjang yang tinggi sendiri memperketat kondisi pembiayaan bagi bisnis dan rumah tangga.
Pembiayaan utang besar yang diperlukan untuk ekspansi pusat data AI semakin memperkuat tekanan suku bunga tinggi terhadap arus kas dan pengembalian investasi modal perusahaan teknologi. Kenaikan suku bunga pada September menjadi skenario dengan probabilitas tinggi, tetapi apakah Fed memasuki siklus pegetatan berkelanjutan masih bergantung pada apakah harga minyak, ketenagakerjaan, dan inflasi inti tetap kuat secara berkelanjutan.
Ketegangan di Timur Tengah menambah tekanan inflasi lebih lanjut. Pasukan Houthi menyerang fasilitas energi Arab Saudi, pengiriman melalui Selat Hormuz tetap terbatas, dan pipa Timur-Barat Arab Saudi—yang digunakan untuk melewati Selat—juga ditutup menyusul serangan drone, meningkatkan kekhawatiran atas gangguan pasokan tambahan.
Minyak mentah Brent naik sekitar 8%–9% minggu lalu dan sempat mendekati $110 per barel, sementara WTI juga kembali berada di atas $100. Pembicaraan antara Iran dan negara-negara Teluk mengenai Selat Hormuz, yang awalnya dijadwalkan pada 14 September, selanjutnya ditunda, menunjukkan bahwa premi risiko geopolitik kemungkinan tidak akan cepat mereda dalam jangka waktu dekat.
Emas, sementara itu, terus diperdagangkan di antara risiko inflasi yang tinggi dan suku bunga riil yang tinggi. Emas spot pulih kembali ke sekitar $4.363 per ons pada hari Jumat tetapi masih turun sekitar 1,5% selama seminggu. Risiko fiskal, geopoliitik, dan inflasi terus memberikan dukungan jangka menengah hingga panjang. Namun, dengan imbal hasil Treasury 10-tahun mendekati 5%, biaya kesempatan memegang aset tanpa imbal hasil telah meningkat secara signifikan, memungkinkan tekanan suku bunga jangka pendek untuk kembali mengambil alih.
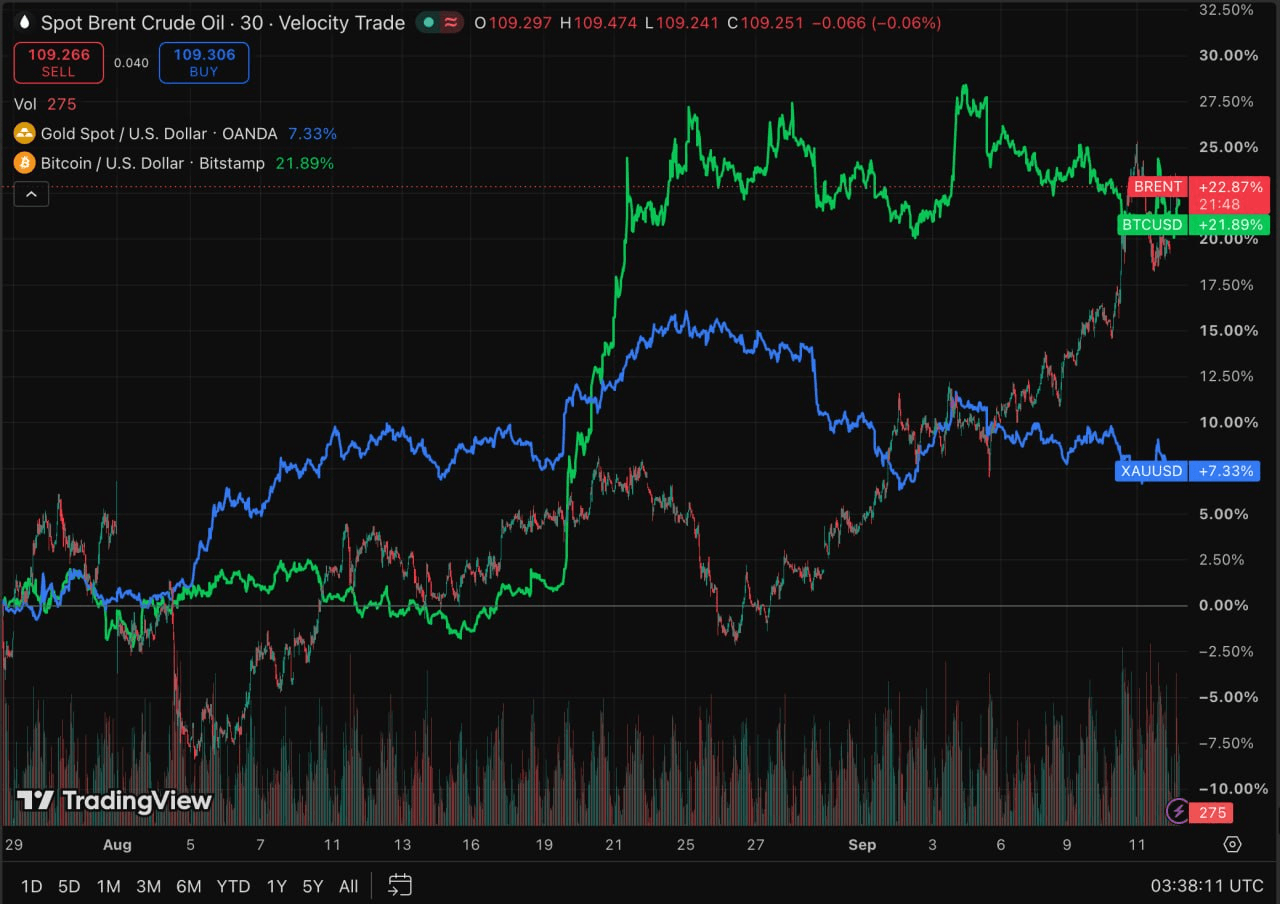
TradingView
Saham AS secara keseluruhan melemah minggu lalu, dengan S&P 500, Nasdaq, dan Dow jatuh masing-masing sekitar 0,8%, 0,7%, dan 1,6%. Kenaikan harga minyak dan imbal hasil jangka panjang memberikan tekanan pada valuasi, tetapi laba perusahaan terus memberikan dukungan, mencegah penjualan luas terhadap aset berisiko.
Sektor AI juga menghadapi risiko baru yang didorong oleh sentimen. Akhir pekan lalu, para pemimpin dari Anthropic, OpenAI, dan xAI secara tidak biasa menyuarakan dukungan untuk memperlambat kecepatan pengembangan model frontier, menimbulkan kekhawatiran atas laju pertumbuhan masa depan investasi komputasi AI. Pada tahap ini, dampaknya masih terutama didorong oleh ekspektasi. Hanya jika sinyal-sinyal ini berubah menjadi penundaan peluncuran model atau panduan pengeluaran modal yang lebih rendah, maka mereka akan secara material memengaruhi permintaan untuk GPU, HBM, server, dan infrastruktur terkait. Namun, karena pasar Jepang dan Korea Selatan memiliki paparan relatif tinggi terhadap rantai pasokan perangkat keras AI, perubahan kebijakan dan ekspektasi industri dapat memperkuat volatilitas jangka pendek pada perusahaan seperti Samsung Electronics, SK Hynix, dan SoftBank.
Aset Kripto dan ETF: ETF BTC Kembali Mengalami Arus Keluar Berkelanjutan Sementara ETH Tetap Memiliki Keunggulan Pendanaan Relatif
Pasar kripto mengalami tekanan minggu lalu. BTC turun dari sekitar $80.000 di awal minggu menjadi sekitar $77.000, jatuh sekitar 3%–4% selama minggu tersebut. ETH tetap berada dalam kisaran $2.450–$2.550 dan terus unggul dibandingkan BTC secara relatif.
Kenaikan simultan harga minyak, inflasi, dan imbal hasil Treasury AS kembali meningkatkan biaya pembiayaan dolar efektif untuk aset kripto, meskipun ketahanan relatif ETH terus didukung oleh arus masuk ETF.
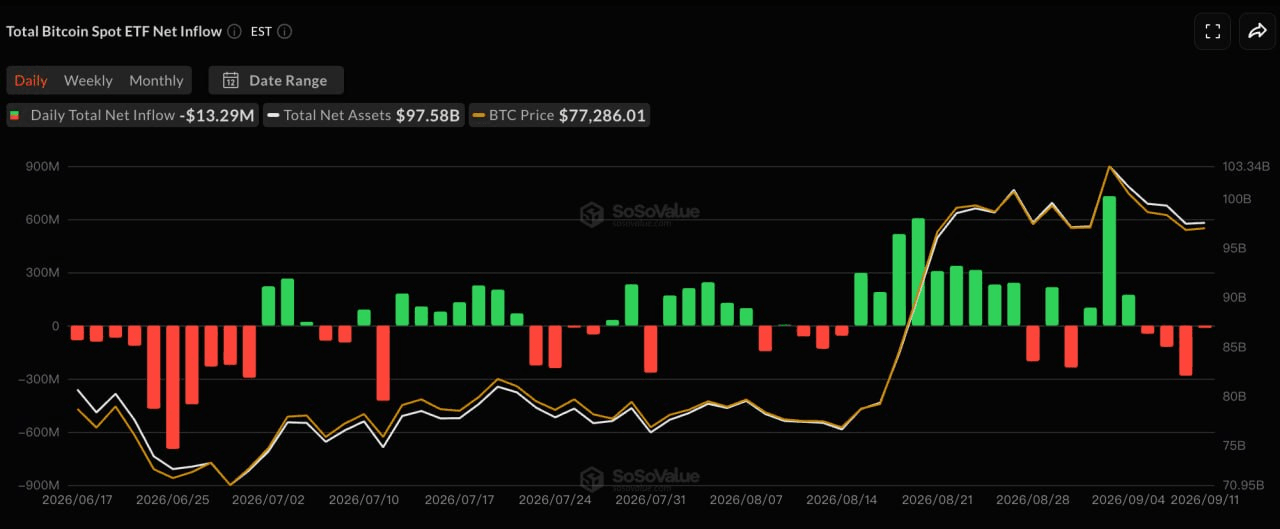
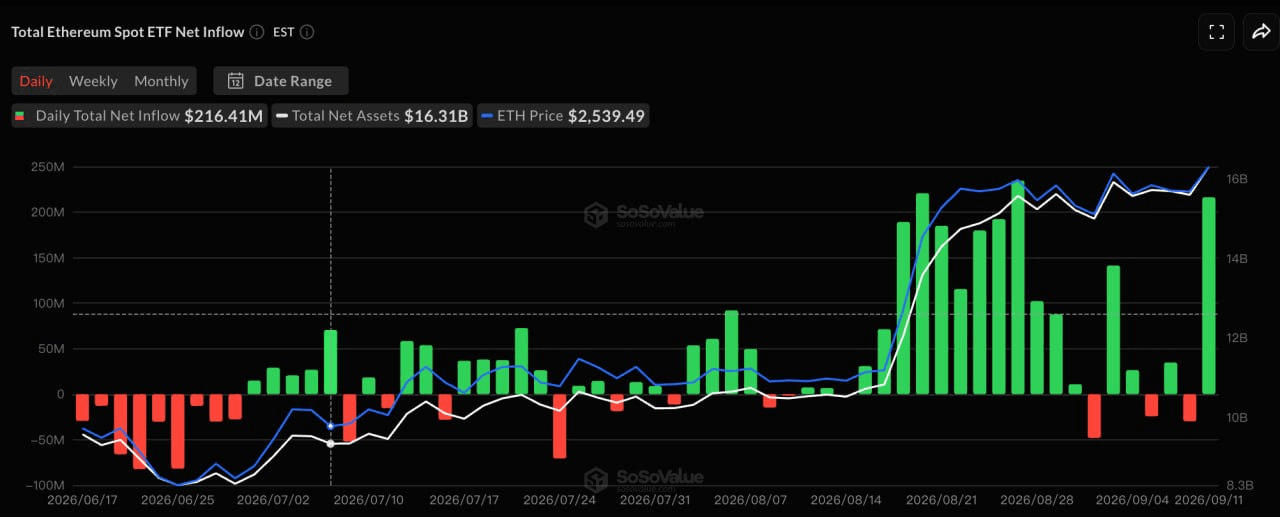
SoSoValue
Menurut SoSoValue, dengan pasar AS tutup untuk Hari Buruh pada 7 September, ETF spot BTC AS mencatat sekitar $463 juta dalam arus keluar bersih selama empat sesi perdagangan dari 8 hingga 11 September, mengakhiri rangkaian tiga minggu arus masuk bersih. ARKB dan GBTC masing-masing mencatat arus keluar bersih sekitar $234 juta dan $129 juta, sementara IBIT dan FBTC juga berubah negatif.
ETH ETF, sebaliknya, mencatat aliran bersih sekitar $197 juta selama periode yang sama, menandakan minggu positif keempat berturut-turut. Pada 11 September saja, ETH ETF melihat aliran bersih sekitar $216 juta, dipimpin terutama oleh ETHA BlackRock, yang lebih dari mengimbangi penarikan dari sesi sebelumnya.
Perbedaan antara arus ETF BTC dan ETH kembali menunjukkan bahwa modal institusional tidak keluar dari pasar kripto secara luas, tetapi terus melakukan realokasi di antara aset-aset utama. Permintaan relatif terhadap ETH terus membaik, tetapi pasokan stablecoin total tidak meningkat secara signifikan secara paralel. Lingkungan saat ini oleh karena itu terlihat lebih seperti rotasi institusional struktural daripada awal siklus likuiditas baru yang luas di seluruh pasar kripto.
Stablecoin: Total Kapitalisasi Pasar Tetap Datar saat USDe Berkembang di Tengah Minimnya Likuiditas Baru
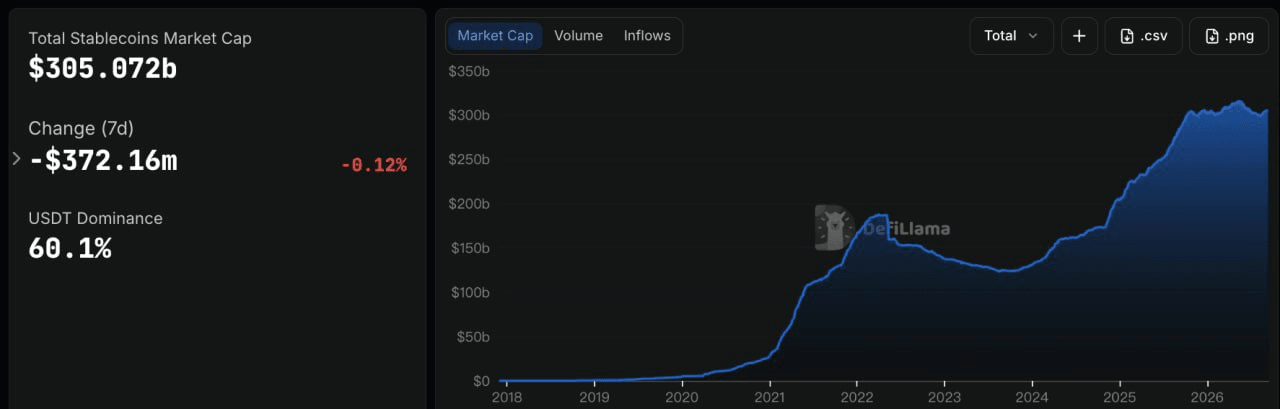
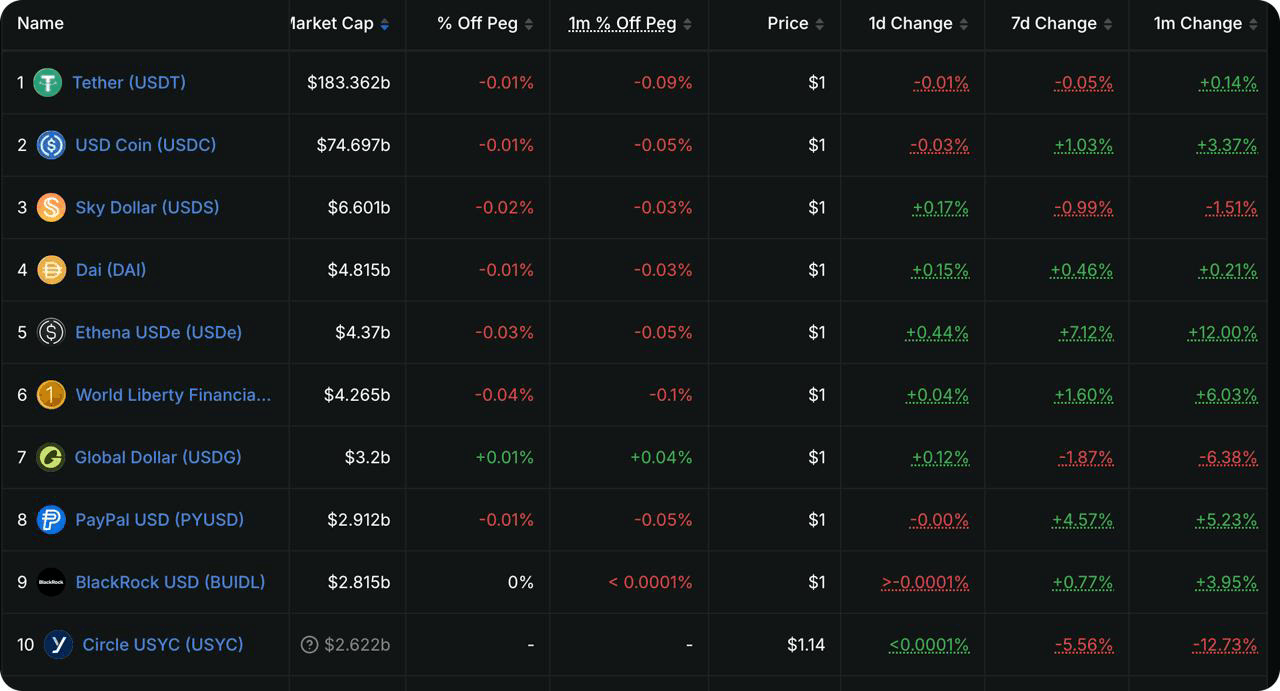
DeFiLlama
Data DeFiLlama menunjukkan bahwa total kapitalisasi pasar stablecoin berada di sekitar $305,1 miliar, secara luas tidak berubah selama tujuh hari terakhir dengan sedikit penurunan sekitar 0,12%. Pangsa pasar USDT berada di sekitar 60,1%. Ini menunjukkan bahwa pemulihan terbaru dalam pasokan stablecoin sementara terhenti, sementara perubahan dalam arus ETF belum berubah menjadi ekspansi luas dalam likuiditas dolar on-chain.
Di antara 10 stablecoin teratas, USDT secara luas tidak berubah, sementara USDC turun sekitar 0,39% selama seminggu. USDS dan PYUSD jatuh sekitar 2,8% dan 2,7%, masing-masing. Perubahan paling signifikan adalah USDe, yang meningkat sekitar 6,5% selama seminggu menjadi sekitar $4,6 miliar. USD1 dan USDG juga mencatat pertumbuhan moderat. Ekspansi USDe selaras dengan pemulihan permintaan terhadap produk yang menghasilkan imbal hasil, dengan imbal hasil terkait sUSDe masih sekitar 4,5%, mendorong sebagian modal untuk meningkatkan eksposur terhadap dolar sintetis yang menghasilkan imbal hasil.
Secara keseluruhan, pasar stablecoin tetap didominasi oleh rotasi antar produk individu daripada ekspansi agregat yang berarti. Produk yang menghasilkan imbal hasil seperti USDe menarik modal tambahan, sementara stablecoin utama seperti USDC sedikit menyusut, menunjukkan bahwa basis likuiditas dolar on-chain belum memasuki fase ekspansi luas baru.
Peristiwa Utama yang Harus Diperhatikan Minggu Ini
Pasar akan fokus pada pertemuan kebijakan Federal Reserve bulan September, keputusan kebijakan Bank of Japan, dan perkembangan di Selat Hormuz. Dengan probabilitas kenaikan suku bunga pada September yang sudah dihargai di atas 80%, panduan FOMC mengenai jalur kebijakan untuk sisa tahun ini mungkin memiliki dampak lebih besar terhadap aset berisiko daripada kenaikan suku bunga itu sendiri.
-
16 September: AS merilis penjualan ritel Agustus. Dengan harapan kenaikan suku bunga yang meningkat tajam, data ini akan membantu menilai apakah harga minyak yang lebih tinggi dan suku bunga mulai memberatkan permintaan konsumen.
-
17 September: Federal Reserve mengumumkan keputusan suku bunga FOMC, diikuti oleh konferensi pers dari Warsh. Pasar saat ini memberikan probabilitas sekitar 86% terhadap kenaikan suku bunga sebesar 25 basis poin. Perhatian akan beralih dari apakah Fed menaikkan suku bunga ke dot plot, kemungkinan pemadatan lebih lanjut di akhir tahun, dan penilaian Warsh terhadap harga minyak dan imbal hasil Treasury jangka panjang.
-
18 September: Bank of Japan mengumumkan keputusan kebijakannya. Pasar secara luas mengharapkan kenaikan 25 basis poin menjadi 1,25%. Jika BOJ menandakan normalisasi kebijakan yang lebih cepat, yen yang lebih kuat dan arus modal kembali ke Jepang dapat lebih mengganggu carry trade global dan menciptakan tekanan likuiditas untuk saham teknologi dan aset kripto.
-
Geopolitik: Pembicaraan antara Iran dan negara-negara Teluk mengenai Selat Hormuz, yang awalnya dijadwalkan pada 14 September, ditunda tanpa pengumuman tanggal baru. Dengan minyak mentah kembali diperdagangkan di atas $100 per barel, kemajuan dalam negosiasi dapat secara langsung memengaruhi ekspektasi inflasi global dan penetapan harga kebijakan Fed selanjutnya.
Penggalangan Dana Pasar PrimerWatch: Bursa Tradisional Memperdalam Paparan Tokenisasi Sementara Infrastruktur Pembayaran Stablecoin Terus Menarik Modal
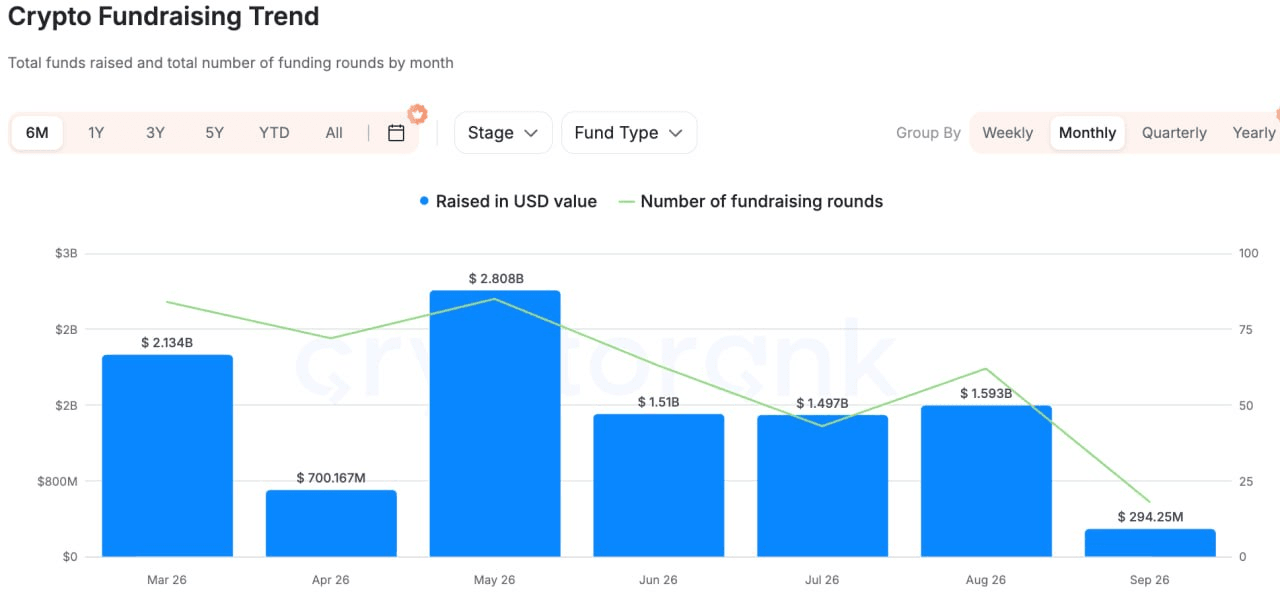
CryptoRank
Berdasarkan data pendanaan luas dari CryptoRank, DeFiLlama, dan sumber lainnya, aktivitas pendanaan pasar swasta meningkat dibandingkan minggu sebelumnya, tetapi modal tetap terkonsentrasi pada tokenisasi, pembayaran stablecoin, dan infrastruktur institusional, bukan aplikasi on-chain umum.
Salah satu transaksi yang lebih representatif adalah investasi strategis senilai $100 juta dari Nasdaq Ventures ke Payward, perusahaan induk Kraken. Kedua belah pihak berencana memperluas kerja sama dalam hal perdagangan, distribusi, dan infrastruktur pasca-perdagangan untuk ekuitas ter-tokenisasi, sementara Kraken juga akan mengadopsi teknologi pengawasan pasar Nasdaq. Signifikansi kesepakatan ini melampaui sekadar investasi ekuitas sederhana di sebuah bursa kripto. Ini mencerminkan bursa sekuritas tradisional yang langsung masuk ke infrastruktur tokenisasi, menunjukkan bahwa persaingan antara TradFi dan Crypto berpindah dari apakah aset berpindah on-chain menuju integrasi sistem perdagangan, likuiditas, pengawasan, dan penyelesaian.
Dalam pembayaran stablecoin, Latitude mengumpulkan putaran Seri A senilai $35 juta, dipimpin oleh Oak HC/FT dengan partisipasi dari NEA, Coinbase Ventures, dan lainnya. Platform ini menghubungkan stablecoin dengan akun bank, dompet seluler, dan jaringan pembayaran lokal di berbagai yurisdiksi. Nilai inti platform ini terletak pada pemecahan masalah “last mile” antara dolar on-chain, pembayaran dunia nyata, dan penyelesaian dalam mata uang lokal.
Dalam AI+Crypto, Agentum mengumpulkan $7 juta untuk membangun infrastruktur identitas, penitipan, reputasi, dan penyelesaian berbasis rantai untuk kegiatan komersial yang dilakukan oleh agen AI. Dibandingkan dengan narasi agen AI yang lebih umum sebelumnya, modal semakin mendukung infrastruktur yang menangani pembayaran, eksekusi terpercaya, dan penyelesaian.
Secara keseluruhan, pasar pribadi terus mencerminkan tren luas yang sama: lembaga keuangan tradisional bergerak langsung ke infrastruktur perdagangan tokenisasi; investasi stablecoin berpindah dari penerbitan menuju pembayaran lintas batas dan jalur lokal; dan modal AI+Crypto semakin terkonsentrasi pada alat-alat dasar yang mendukung transaksi dan penyelesaian nyata. Protokol umum tanpa pengguna, pendapatan, atau saluran distribusi yang bermakna terus menghadapi lingkungan pembiayaan yang lebih hati-hati.
Penafian Informasi pasar umum ini, yang mungkin berasal dari sumber pihak ketiga, komersial, atau bersponsor, bukan merupakan nasihat hukum, kepatuhan, keuangan, atau investasi, penawaran, ajakan, atau jaminan. Kami tidak memberikan representasi atau jaminan eksplisit maupun implisit mengenai akurasi, kelengkapan, atau keandalannya, dan tidak bertanggung jawab atas kerugian apa pun yang diakibatkan. Investasi/perdagangan berisiko; kinerja masa lalu tidak menjamin hasil masa depan. Pengguna harus melakukan riset, menilai dengan bijak, dan mengambil tanggung jawab penuh. Silakan konsultasikan dengan penasihat hukum, perpajakan, atau keuangan profesional jika diperlukan.
Penafian: Halaman ini diterjemahkan menggunakan teknologi AI untuk kenyamanan Anda. Untuk informasi yang paling akurat, lihat versi bahasa Inggris aslinya.