

Pemegang Saham yang Ditokenisasi Melonjak 619% Menjadi 3,6 Juta Seiring Perlombaan Ekuitas Onchain Mempercepat
Poin Utama
-
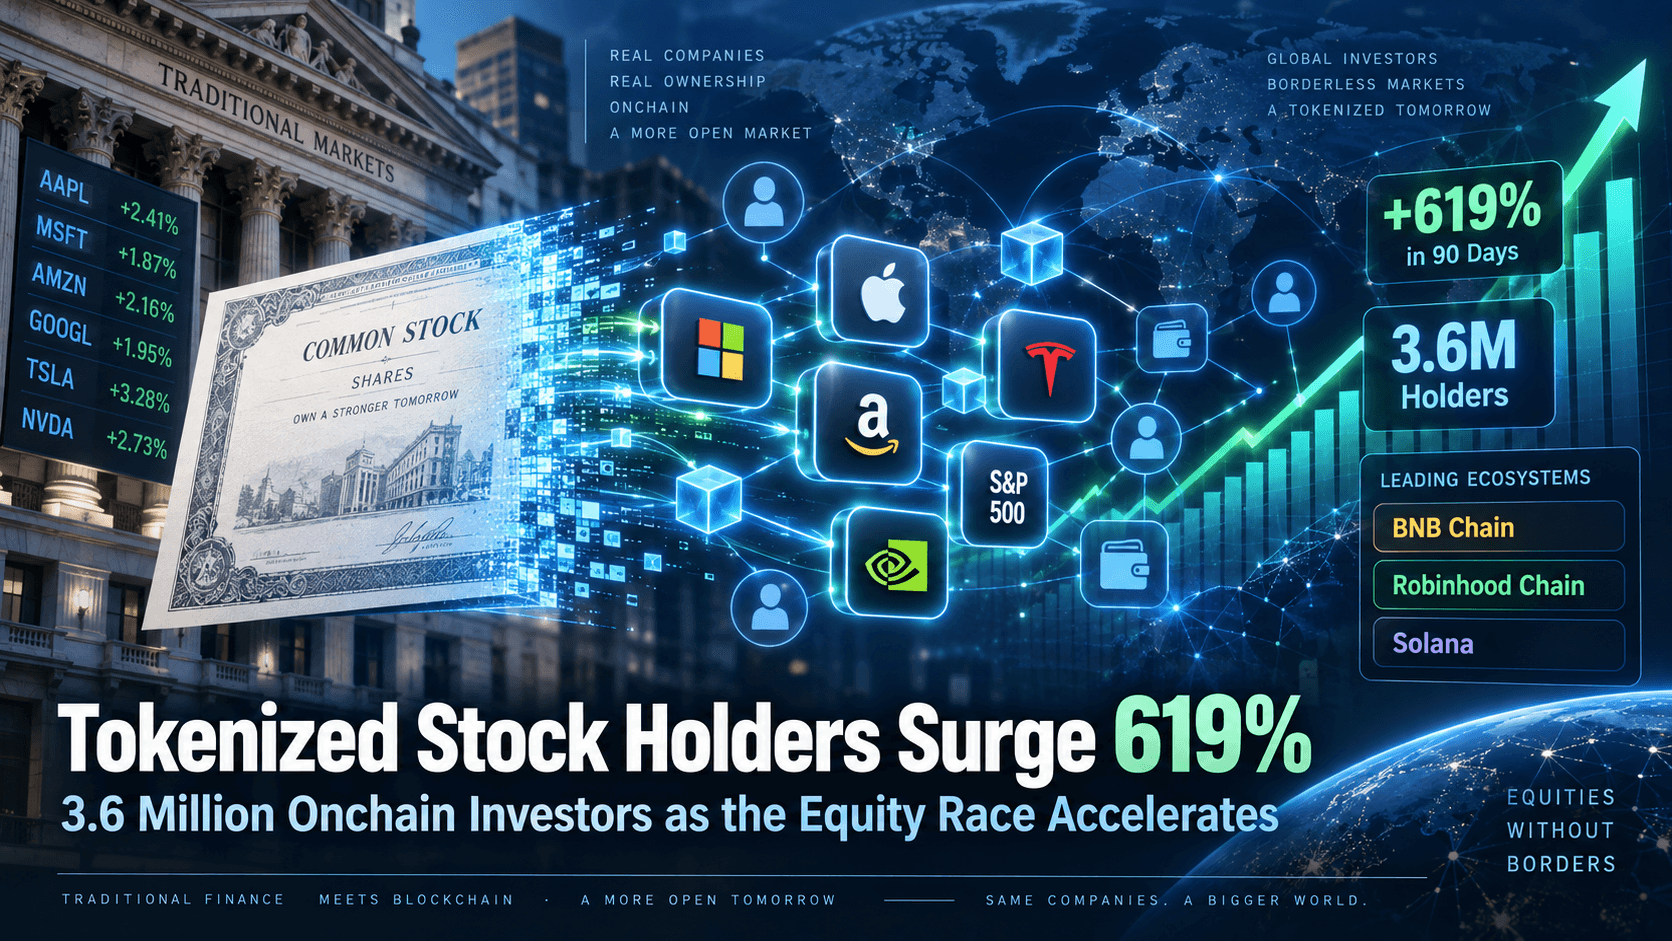
Pemegang aset saham tertokenisasi telah meningkat 619,1% dalam hanya 90 hari menjadi sekitar 3,6 juta, dengan BNB Chain, Robinhood Chain, dan Solana muncul sebagai jaringan distribusi terbesar.
-
Adopsi bergerak melampaui paparan harga saham sederhana. Ekuitas tertokenisasi semakin banyak diperdagangkan di bursa terdesentralisasi, digunakan sebagai jaminan, dan diintegrasikan ke dalam pasar pinjaman, mengubah saham menjadi aset onchain yang dapat diprogram.
-
Wall Street sedang memasuki perlombaan yang sama. Nasdaq baru-baru ini setuju untuk berinvestasi $100 juta di Payward, induk Kraken, menunjukkan bagaimana bursa tradisional mulai membangun infrastruktur terregulasi sekitar sekuritas tertokenisasi.
Saham yang ditokenisasi berpindah dari sudut eksperimen kripto menjadi salah satu segmen tercepat berkembang dalam keuangan onchain. Menurut data Token Terminal, jumlah pemegang aset saham yang ditokenisasi melonjak 619,1% dalam 90 hari terakhir menjadi sekitar 3,6 juta, dipimpin oleh BNB Chain dengan 1,5 juta pemegang, Robinhood Chain dengan 1,2 juta, dan Solana dengan 647.500. Volume pertukaran terdesentralisasi selama 30 hari untuk saham yang ditokenisasi juga mencapai sekitar $14,8 miliar, naik 242,3% dari periode 30 hari sebelumnya.
Waktunya signifikan. Jaringan asli kripto sedang berlomba untuk mendistribusikan ratusan ekuitas tertokenisasi tepat ketika bursa tradisional sendiri mulai mengadopsi infrastruktur blockchain. Nasdaq mengumumkan investasi $100 juta kepada induk perusahaan Kraken, Payward, pada 10 September, sementara Robinhood telah menjadikan blockchain barunya sebagai jaringan distribusi utama untuk saham AS tertokenisasi.
Pertanyaannya tidak lagi sekadar apakah saham dapat bergerak onchain. Tetapi siapa yang akan mengendalikan distribusi, likuiditas, dan hubungan investor ketika hal itu terjadi.
Mengapa Saham yang Ditokenisasi Tumbuh Secepat Ini?
Pendorong pertama adalah akses. Saham tradisional masih beroperasi melalui akun broker, aturan kelayakan geografis, jam pasar tetap, dan sistem penyelesaian warisan. Tokenisasi dapat memindahkan paparan ekuitas ke infrastruktur yang sudah dipahami pengguna kripto: dompet, stablecoin, bursa terdesentralisasi, dan jaringan blockchain. Untuk pengguna yang memenuhi syarat, itu bisa berarti mendapatkan paparan terhadap ekuitas AS melalui dompet yang sama yang digunakan untuk menyimpan USDC, memperdagangkan kripto, atau berinteraksi dengan DeFi. BNB Chain, misalnya, mengatakan pada Juni bahwa lebih dari 709 saham dan ETF yang ditokenisasi tersedia di seluruh ekosistemnya, dengan volume kumulatif di atas $5 miliar dan kapitalisasi pasar melebihi $1 miliar.
Pendorong kedua adalah bahwa pilihan produk telah berkembang pesat. Ekuitas tertokenisasi tidak lagi terbatas pada beberapa versi eksperimental saham Apple atau Tesla. Investor kini dapat menemukan produk yang terkait dengan saham teknologi besar, ETF pasar luas, dan aset keuangan tradisional lainnya. Robinhood saat ini mengiklankan lebih dari 190 Stock Token yang terkait dengan perusahaan dan ETF termasuk Nvidia, Alphabet, Apple, dan Invesco QQQ. Produk-produknya dapat disimpan di dompet self-custody yang kompatibel dan, di mana didukung, digunakan dalam strategi pinjaman onchain dan imbal hasil.
Namun, tingkat pertumbuhan 619% memerlukan konteks. Ekuitas tertokenisasi berkembang dari basis yang relatif kecil, dan “3,6 juta pemegang” sebaiknya tidak langsung diartikan sebagai 3,6 juta investor individu unik. Satu orang dapat mengendalikan beberapa alamat blockchain, sementara platform yang berbeda mungkin mengukur pemegang dengan cara yang berbeda. Sinyal yang lebih bermakna adalah bahwa pertumbuhan pemegang disertai oleh peningkatan aktivitas perdagangan. Token Terminal melaporkan bahwa volume DEX 30 hari mencapai $14,8 miliar, meningkat 242,3% dari periode sebelumnya, yang menunjukkan bahwa tren ini semakin berkaitan dengan aktivitas pasar nyata daripada sekadar penciptaan lebih banyak dompet.
BNB Chain, Robinhood, dan Solana Sedang Berlomba untuk Distribusi
BNB Chain saat ini memiliki basis pemegang saham tertokenisasi terbesar, sekitar 1,5 juta, atau lebih dari 40% dari total yang dilacak oleh Token Terminal. Keunggulannya terutama terletak pada distribusi. BNB Chain sudah berada di dalam ekosistem kripto besar yang dibangun di sekitar dompet, stablecoin, dan tempat terdesentralisasi seperti PancakeSwap. Alih-alih meminta investor tradisional untuk mempelajari sistem keuangan yang sama sekali baru, ia dapat memperkenalkan produk ekuitas kepada pengguna yang sudah melakukan perdagangan onchain. Penambahan xStocks pada bulan April mempercepat strategi tersebut, awalnya membawa lebih dari 50 ekuitas dan ETF AS tertokenisasi ke BNB Chain, dengan rencana ekspansi lebih lanjut.
Robinhood mendekati pasar yang sama dari arah yang berlawanan. Alih-alih membawa ekuitas kepada pengguna kripto-natif, perusahaan ini berusaha membawa investasi gaya broker ke dalam blockchain. Robinhood Chain diluncurkan pada 1 Juli, dan nilai aset yang ditokenisasi di jaringan naik dari sekitar $11,9 juta pada peluncuran menjadi $149,4 juta pada 4 September. Ekuitas yang ditokenisasi mewakili sekitar 77% dari nilai tersebut, atau sekitar $115 juta. Jaringan kini mendukung lebih dari 190 Stock Token, sementara Token Terminal mencatat sekitar 1,2 juta pemegang saham yang ditokenisasi di Robinhood Chain.
Solana menempati peringkat ketiga berdasarkan jumlah pemegang, sekitar 647.500, tetapi angka dompet saja tidak mencerminkan perannya. Solana telah menjadi penting untuk komposabilitas DeFi dari ekuitas yang ditokenisasi. Pasar xStocks di Kamino, misalnya, memungkinkan investor untuk melakukan setoran produk yang ditokenisasi seperti SPYx dan QQQx sebagai jaminan dan meminjam stablecoin melawan mereka. Pasar ini mencapai utilitas 92% lebih awal tahun ini, menunjukkan bahwa ekuitas yang ditokenisasi dapat mendukung pinjaman dan strategi berisiko tinggi, bukan hanya berfungsi sebagai representasi berbasis blockchain dari harga saham. Dengan kata sederhana, BNB Chain bersaing melalui distribusi, Robinhood melalui integrasi perantara, dan Solana melalui utilitas DeFi yang lebih dalam.
Saham yang Ditokenisasi Menjadi Aset yang Dapat Diprogram
Perubahan dalam utilitas tersebut pada akhirnya mungkin lebih penting daripada jumlah saham yang tersedia di blockchain. Dalam akun broker tradisional, seorang investor umumnya membeli saham, memegangnya, menjualnya, atau menggunakan sistem margin broker. Tokenisasi berpotensi membuat eksposur ekuitas kompatibel dengan jangkauan aplikasi keuangan yang jauh lebih luas. Sebuah token dapat berpindah antar dompet, memasuki bursa terdesentralisasi, berfungsi sebagai jaminan pinjaman, atau berinteraksi dengan kontrak pintar lain tanpa setiap kasus penggunaan baru memerlukan perantara keuangan yang sepenuhnya terpisah.
Robinhood secara eksplisit membangun di sekitar ide tersebut. Stock Tokens-nya menggunakan standar ERC-20, dan dokumentasi Robinhood Chain menyoroti potensi penggunaannya dalam antarmuka perdagangan, pasar pinjaman, dan produk terstruktur. Perusahaan juga memasarkan Stock Tokens yang memenuhi syarat sebagai aset yang dapat dideploy onchain untuk mendapatkan imbal hasil atau digunakan sebagai jaminan untuk pinjaman. xStocks berbasis Solana mengikuti jalur serupa seiring dengan meningkatnya likuiditas yang memungkinkan aset seperti tokenisasi SPY, QQQ, Tesla, dan eksposur Nvidia berpindah ke strategi pinjaman dan berisiko tinggi.
Ini adalah tempat di mana teori tokenisasi menjadi lebih signifikan daripada perdagangan 24/7 saja. Jika saham, ETF, stablecoin, surat berharga pemerintah, dan pada akhirnya aset dunia nyata lainnya dapat beroperasi di pasar blockchain yang saling berinteroperasi, investor dapat memindahkan jaminan di antara kelas aset dengan gesekan yang jauh lebih sedikit. Saham yang ditokenisasi masih hanya sebagian kecil dari pasar modal global—The Block baru-baru ini memperkirakan segmen ini sekitar $2,9 miliar, dibandingkan dengan sekitar $15,9 miliar untuk surat berharga pemerintah yang ditokenisasi—tetapi saham juga telah menjadi salah satu kategori RWA dengan pertumbuhan tercepat. Peluang jangka panjang oleh karena itu tidak hanya terletak pada meletakkan ticker saham di blockchain, tetapi dalam membuat aset tradisional dapat digunakan di dalam pasar keuangan yang dapat diprogram.
Wall Street Sedang Membangun Jalur Onchain Sendiri
Bukti paling kuat bahwa tokenisasi bergerak melampaui tren asli kripto datang dari pelaku pasar tradisional sendiri. Pada 10 September, Nasdaq mengumumkan bahwa Nasdaq Ventures akan berinvestasi $100 juta di Payward, perusahaan induk Kraken. Kedua perusahaan berencana memperdalam kerja sama mereka seputar infrastruktur untuk ekuitas tertokenisasi, mendekatkan salah satu bursa saham terbesar di Amerika dengan salah satu platform perdagangan kripto terbesar. Pengumuman ini muncul hanya beberapa hari sebelum Token Terminal mempublikasikan angka 3,6 juta pemegang, membuat konvergensi antara distribusi kripto dan infrastruktur pasar tradisional menjadi sangat terlihat.
Ini bukan langkah pertama Nasdaq menuju tokenisasi. Kerangka regulasi AS yang lebih luas sudah mulai beradaptasi dengan sekuritas yang direpresentasikan di jaringan blockchain, sementara SEC menerbitkan panduan rinci pada Januari yang membedakan antara sekuritas tertokenisasi yang disponsori penerbit dan produk yang dibuat oleh pihak ketiga. Bursa tradisional semakin tampak tertarik untuk menggunakan blockchain dalam bidang-bidang seperti catatan kepemilikan, infrastruktur perdagangan, penyelesaian, dan distribusi lintas batas sambil tetap mempertahankan sistem pengawasan, kepatuhan, dan perlindungan investor yang terkait dengan pasar sekuritas yang diatur.
Perbedaan ini penting. Wall Street tidak hanya meninggalkan bursa yang diatur dan memindahkan semua hal ke bursa terdesentralisasi tanpa izin. Skenario yang lebih realistis adalah bahwa rel blockchain akan diintegrasikan ke dalam pasar modal yang diatur. Jaringan asli crypto mungkin memimpin dalam perdagangan 24/7, self-custody, dan komposabilitas, sementara Nasdaq dan pemain lama lainnya fokus pada penerbitan yang patuh, likuiditas institusional, dan kepemilikan yang diakui secara hukum. Model-model tersebut kemungkinan akan semakin tumpang tindih daripada satu menggantikan yang lain sepenuhnya.
Sebuah Saham yang Ditokenisasi Tidak Selalu Sama dengan Saham
Pertumbuhan cepat dalam ekuitas tertokenisasi juga membuat struktur produk menjadi semakin penting. SEC menekankan poin ini dalam pernyataannya pada Januari 2026 mengenai sekuritas tertokenisasi. Beberapa sekuritas dapat diterbitkan langsung di blockchain oleh atau atas nama perusahaan itu sendiri. Yang lainnya dibuat oleh pihak ketiga yang memegang saham dasar, sementara yang lain lagi hanya memberikan eksposur sintetis terhadap kinerja ekonomi saham tersebut. Hak yang terkait dengan struktur-struktur tersebut dapat berbeda secara material.
Robinhood memberikan contoh yang berguna. Token Sahamnya adalah sekuritas utang yang ditokenisasi dikeluarkan oleh Robinhood Assets (Jersey) Limited. Robinhood menyatakan bahwa setiap token didukung 1:1 oleh sekuritas dasar yang dipegang oleh pihak penitip, tetapi memiliki token tidak memberikan hak hukum atau manfaat atas saham perusahaan dasar. Pengajuan SEC perusahaan secara khusus menyatakan bahwa investor Token Saham tidak menerima hak hukum atau manfaat terhadap penerbit saham yang dirujuk. Perbedaan-perbedaan ini baru-baru ini menjadi sangat terlihat ketika CEO AMC Adam Aron mengkritik penciptaan token yang terkait AMC tanpa persetujuan perusahaan, sementara CEO Robinhood Vlad Tenev berargumen bahwa pihak ketiga dapat menciptakan produk keuangan yang merujuk pada saham yang diperdagangkan secara publik.
Debat itu menyentuh inti tahap berikutnya dari tokenisasi. Investor tidak bisa mengasumsikan bahwa membeli sesuatu yang disebut "Apple token" atau "AMC token" membuat mereka pemegang saham Apple atau AMC konvensional. Hak suara, dividen, perlindungan kebangkrutan, pengaturan penitipan, dan klaim hukum bergantung pada bagaimana produk tersebut dirancang. Platform yang paling sukses mungkin adalah yang menggabungkan kenyamanan onchain dengan hak hukum yang jelas dan pengaturan jaminan yang transparan—bukan hanya yang mengeluarkan jumlah token terbanyak.
Apakah Saham yang Ditokenisasi Benar-Benar Dapat Menantang Pasar Tradisional?
Peningkatan 619% dalam jumlah pemegang menunjukkan bahwa ekuitas onchain memasuki fase adopsi yang jauh lebih cepat, tetapi pasar tetap kecil dibandingkan dengan sistem ekuitas publik global. Ekuitas tertokenisasi baru-baru ini diperkirakan memiliki kapitalisasi pasar sekitar $2,8 miliar hingga $2,9 miliar, meskipun pangsa mereka di pasar RWA tertokenisasi yang lebih luas meningkat pesat. Sebagai perbandingan, perusahaan-perusahaan yang dirujuk oleh token-token ini masing-masing bisa bernilai ratusan miliar atau bahkan triliun dolar. Oleh karena itu, tokenisasi tumbuh dengan cepat tanpa yet menjadi pengganti yang berarti bagi bursa saham tradisional.
Ada juga masalah struktural yang perlu diatasi. Likuiditas dapat terfragmentasi ketika perusahaan yang sama memiliki beberapa versi tertokenisasi di berbagai blockchain dan penerbit. Pembatasan geografis tetap penting: misalnya, Stock Tokens saat ini dari Robinhood tidak tersedia bagi penduduk Amerika Serikat, Kanada, Inggris, dan Swiss. Perdagangan 24 jam sehari memunculkan pertanyaan lain. Jika token yang terkait dengan Nvidia diperdagangkan sepanjang akhir pekan sementara Nasdaq tutup, pasar onchain tetap harus menentukan harga acuan yang adil sebelum saham dasar mulai diperdagangkan lagi. Kesenjangan tersebut dapat menciptakan mekanisme penemuan harga baru serta bentuk-bentuk volatilitas baru.
Untuk alasan itu, hasil terdekat yang paling mungkin bukanlah blockchain "menggantikan Wall Street." Tokenisasi muncul sebagai lapisan distribusi, penyelesaian, dan jaminan tambahan bersama sistem sekuritas yang ada. Persaingan sebenarnya akan berfokus pada siapa yang dapat menggabungkan tiga hal: pengguna nyata, likuiditas mendalam, dan hak investor yang dapat ditegakkan. Jumlah pemegang menunjukkan siapa yang saat ini mengendalikan distribusi, tetapi ukuran-ukuran yang lebih mendalam ini akan menentukan platform mana yang tetap relevan seiring kedewasaan pasar.
Apa yang Datang Berikutnya untuk Perlombaan Ekuitas Onchain?
Fase berikutnya akan menguji apakah pertumbuhan pemegang yang meledak hari ini dapat diterjemahkan menjadi aktivitas keuangan yang berkelanjutan. BNB Chain perlu membuktikan bahwa keunggulan distribusinya dapat mendukung likuiditas yang berkelanjutan. Robinhood perlu mengubah ekosistem broker besar dan blockchain yang tumbuh pesat menjadi pasar jangka panjang untuk sekuritas tertokenisasi. Solana memiliki peluang untuk memperdalam kasus penggunaan DeFi yang membuat saham tertokenisasi lebih dari sekadar representasi pasif dari aset tradisional. Pada saat yang sama, Nasdaq dan operator pasar tradisional lainnya sedang mengembangkan infrastruktur tokenisasi mereka sendiri, membawa kredibilitas regulasi dan hubungan institusional ke dalam persaingan dengan jaringan asli kripto.
Evolusi ini dapat dilihat dalam tiga tahap. Pertanyaan pertama adalah apakah saham sama sekali dapat ditokenisasi. Pertanyaan itu telah secara efektif dijawab. Pertanyaan saat ini adalah siapa yang mengendalikan distribusi dan likuiditas. Pertanyaan jangka panjang akan menjadi apakah sekuritas yang ditokenisasi menjadi lapisan bermakna dalam infrastruktur pasar modal utama, daripada tetap menjadi produk kripto khusus.
Bagi investor, kenaikan 619% itu penting tetapi belum lengkap. Pertumbuhan pemegang menunjukkan di mana pengguna datang. Volume perdagangan, likuiditas, hak hukum, dan kemampuan untuk mengintegrasikan aset ke dalam pasar keuangan yang lebih luas akan menunjukkan apakah mereka tetap.
🔥 Di Luar Headline: Apa yang Dimaksud KuCoin 5.0 Bagi Anda
Berita pasar bergerak cepat — tetapi di mana Anda bertindak atasnya sama pentingnya. Pada bulan Oktober ini, KuCoin meluncurkan KuCoin 5.0, mengubah KuCoin menjadi platform yang dibangun ulang. Berikut yang sebenarnya berubah untuk Anda:
-
Satu akun untuk semuanya. Platform lama memisahkan uang Anda ke dalam akun "spot," "margin," dan "futures" yang terpisah dan mengharapkan Anda memahami alasannya. Akun Terpadu KuCoin 5.0 menghilangkan hal itu sepenuhnya — setor sekali, dan semuanya langsung tersedia.
-
Saham, indeks, dan komoditas. KuCoin 5.0 memperluas jangkauan selain kripto ke pasar global. Ketika kripto datar dan ekuitas naik (atau sebaliknya), Anda bisa berpindah dalam hitungan menit, bukan membuka akun broker dan menunggu berhari-hari untuk transfer fiat.
-
Aset dunia nyata (RWA). Paparan terhadap aset tradisional seperti komoditas yang ditokenisasi, langsung di akun kripto Anda. Salah satu segmen dengan pertumbuhan tercepat di keuangan global kini tidak lagi eksklusif untuk institusi — Anda dapat mengaksesnya dari saldo yang sama yang Anda gunakan untuk perdagangan.
-
Dapatkan penghasilan sambil belajar. Belum siap untuk berdagang? KCUSD memungkinkan stablecoin Anda menghasilkan bunga harian dengan majemuk otomatis. Cara paling tenang untuk memanfaatkan setoran Anda yang menganggur dengan imbal hasil 4%.
-
Asisten AI dengan bahasa sederhana. Ajukan pertanyaan, dapatkan konteks pasar, pahami apa yang sedang Anda lihat — terintegrasi langsung ke platform, tanpa memerlukan jargon.
-
Aplikasi yang tidak membebani. Lebih cepat, lebih bersih, dan konsisten — intuitif sejak sentuhan pertama, bukan setelah tutorial.
-
Keamanan yang bisa Anda periksa, bukan hanya dipercaya. Entitas UE berlisensi MiCAR, Proof of Reserves yang dapat Anda verifikasi sendiri, dan keamanan bersertifikasi internasional (SOC 2 Type II, ISO 27001:2022).
Buat akun Anda dalam hitungan menit — dan mulailah di platform yang dibangun untuk masa depan kripto, bukan masa lalunya.
Kesimpulan
Pemegang saham tertokenisasi yang mencapai sekitar 3,6 juta tidak berarti Wall Street telah bermigrasi ke blockchain. Namun, hal ini menunjukkan bahwa ekuitas onchain telah bergerak melewati tahap bukti konsep dan memasuki fase distribusi yang jauh lebih kompetitif. BNB Chain, Robinhood Chain, dan Solana sudah mengejar strategi yang berbeda, sementara investasi $100 juta Nasdaq pada induk Kraken, Payward, menunjukkan bahwa operator pasar tradisional semakin memandang tokenisasi sebagai infrastruktur yang layak dibangun, bukan sekadar eksperimen kripto.
Fase berikutnya dari pasar tidak akan dimenangkan hanya oleh blockchain yang mencantumkan paling banyak token saham. Ini akan bergantung pada platform mana yang dapat menggabungkan distribusi, likuiditas mendalam, fungsionalitas onchain yang berguna, dan perlindungan investor yang kredibel. Kenaikan 619% memberi tahu kita bahwa perlombaan telah dipercepat. Namun, belum memberi tahu kita siapa yang akan menang.
Pertanyaan yang Sering Diajukan
Apakah saham yang ditokenisasi dapat membayar dividen?
Mereka bisa, tetapi mekanismenya tergantung pada produknya. Beberapa penerbit mungkin mentransmisikan nilai ekonomi dari dividen, sementara yang lain menyesuaikan saldo token atau nilai referensi. Investor harus memeriksa dokumentasi setiap produk daripada mengasumsikan bahwa produk tersebut memiliki hak dividen yang sama seperti saham yang dimiliki langsung.
Apakah saham yang ditokenisasi dapat diperdagangkan saat pasar AS tutup?
Beberapa dapat diperdagangkan di luar jam bursa AS tradisional, termasuk sepanjang waktu. Namun, ketika pasar dasar ditutup, penemuan harga mungkin lebih bergantung pada likuiditas yang tersedia, feed referensi, dan ekspektasi trader, yang berpotensi meningkatkan penyimpangan dari harga pasar tradisional terakhir.
Apakah investor AS dapat membeli setiap saham yang ditokenisasi?
Tidak. Kelayakan bervariasi secara signifikan berdasarkan penerbit dan yurisdiksi. Beberapa penawaran saham tertokenisasi secara khusus tidak tersedia bagi penduduk AS meskipun merujuk pada perusahaan yang terdaftar di AS.
Apa yang terjadi jika penerbit saham tertokenisasi gagal?
Hasilnya tergantung pada struktur hukum, pengaturan penitipan, dan klaim investor atas saham dasarnya. Tokenisasi pihak ketiga dapat memperkenalkan risiko penerbit atau kebangkrutan yang tidak tentu ada ketika investor secara langsung memiliki saham aslinya.
Apakah saham yang ditokenisasi sama dengan CFD saham?
Tidak selalu. Keduanya dapat memberikan eksposur ekonomi tanpa kepemilikan langsung, tetapi produk tertokenisasi dapat menggunakan struktur jaminan yang berbeda dan mungkin dapat ditransfer antar dompet blockchain atau diintegrasikan ke dalam DeFi. Perlakuan hukum dan regulasinya juga bervariasi tergantung yurisdiksi dan desain produk.
Penafian: Artikel ini hanya untuk tujuan informasi dan tidak merupakan saran investasi. Aset kripto dapat sangat volatil, dan kondisi pasar, likuiditas token, serta perkembangan proyek dapat berubah dengan cepat. Pembaca harus melakukan riset sendiri dan menilai toleransi risiko mereka sebelum membuat keputusan keuangan.
Penafian: Halaman ini diterjemahkan menggunakan teknologi AI untuk kenyamanan Anda. Untuk informasi yang paling akurat, lihat versi bahasa Inggris aslinya.