

Laporan Mingguan KuCoin Ventures: Fase Baru untuk Stablecoin saat Pasar Menilai Ulang Suku Bunga dan Pengembalian AI
1. Ringkasan Pasar Mingguan
Regulasi stablecoin berpindah dari legislasi ke implementasi: OCC menyelesaikan aturan Undang-Undang GENIUS seiring produk uang digital bank mulai dibedakan berdasarkan fungsinya
Minggu lalu, regulasi stablecoin AS bergerak lebih jauh dari kerangka legislatif menuju tahap implementasi. Pada 21 Oktober, Kantor Pengawas Mata Uang (OCC) mengeluarkan aturan finalnya untuk melaksanakan Undang-Undang GENIUS, menjadi regulator stablecoin pembayaran federal utama pertama yang menyelesaikan kerangka implementasinya. Aturan tersebut akan berlaku pada 18 Januari 2027. Sehari kemudian, platform keuangan digital utama AS, SoFi, meluncurkan SoFi Earn (SOFIE), produk setoran ter-tokenisasi untuk konsumen, bersama dengan stablecoin yang sudah ada, SoFiUSD, menciptakan struktur dua lapis di mana setoran digunakan untuk memperoleh imbal hasil sementara stablecoin mendukung sirkulasi on-chain. Kedua perkembangan ini tidak secara langsung saling menyebabkan, tetapi jika dipertimbangkan bersama, mereka menggambarkan bagaimana batasan regulasi yang lebih jelas seputar stablecoin mulai beriringan dengan peran fungsional yang lebih jelas di berbagai produk uang digital yang dikeluarkan bank.
Peraturan akhir OCC menerjemahkan kerangka stablecoin tingkat tinggi yang ditetapkan di bawah Undang-Undang GENIUS menjadi persyaratan regulasi yang lebih spesifik, mencakup aset cadangan, penukaran, manajemen risiko, audit dan pengawasan, penitipan, pendaftaran, modal, dan dukungan operasional bagi penerbit stablecoin pembayaran. Undang-Undang GENIUS menjadi undang-undang pada Juli 2025, dan setelah peraturan berlaku, penerbitan stablecoin pembayaran di AS akan semakin masuk ke dalam kerangka lisensi dan pengawasan berkelanjutan. Persyaratan terkait kepatuhan BSA/AML dan sanksi OFAC masih akan ditangani melalui pembuatan peraturan selanjutnya.
Pengelolaan pengaturan imbal hasil stablecoin sangat relevan terhadap model bisnis industri. Undang-Undang GENIUS tetap melarang penerbit membayar bunga atau imbal hasil secara langsung kepada pengguna hanya karena memegang, menggunakan, atau menyimpan stablecoin pembayaran. Namun, aturan akhir OCC menghapus "dugaan yang dapat dibantah" terhadap ketidakpatuhan dari kerangka yang diusulkan untuk beberapa pengaturan hadiah pihak ketiga, yang berarti struktur semacam itu akan dinilai berdasarkan kasus per kasus. Hal ini tidak berarti pengecualian luas untuk Hadiah Stablecoin yang ditawarkan oleh bursa atau pihak ketiga lainnya, dan OCC tetap memiliki wewenang untuk mengambil tindakan terhadap pengaturan yang secara efektif menghindari larangan imbal hasil.
Pada saat yang sama, Undang-Undang GENIUS secara eksplisit mengecualikan setoran bank—termasuk Setoran Ter-tokenisasi—dari definisi Stablecoin Pembayaran. Meskipun keduanya dapat muncul sebagai representasi digital dolar AS, status hukumnya berbeda: Setoran Ter-tokenisasi tetap merupakan setoran bank komersial, hanya saja dicatat dalam bentuk ter-tokenisasi, sementara Stablecoin Pembayaran adalah aset digital yang diterbitkan secara terpisah dan didukung oleh aset cadangan serta dirancang untuk ditebus. Akibatnya, setoran ter-tokenisasi yang memenuhi syarat dapat membayar bunga dan mungkin memenuhi syarat untuk asuransi setoran di bawah kerangka yang sama dengan setoran bank tradisional, sementara Stablecoin Pembayaran itu sendiri bukan setoran bank dan penerbitnya tetap tunduk pada pembatasan imbal hasil dalam Undang-Undang GENIUS.
SOFIE, yang diluncurkan oleh SoFi minggu ini, memberikan contoh yang relatif sederhana mengenai perbedaan ini dalam praktik. Setiap SOFIE mewakili setoran $1 di SoFi Bank, saat ini menawarkan APY 4,40%, dan dilindungi oleh asuransi setoran FDIC dalam batas yang berlaku. Ketika pengguna ingin membeli Crypto atau melakukan transfer dana di blockchain, mereka dapat mengonversi SOFIE 1:1 menjadi SoFiUSD, lalu memindahkan dana 24/7 melalui jaringan blockchain. Dengan demikian, SoFi telah memisahkan dua fungsi ini ke dalam produk yang berbeda: SOFIE terutama berfungsi sebagai sarana untuk menyimpan dana dan mendapatkan imbal hasil, sementara SoFiUSD dirancang untuk pembayaran dan peredaran di blockchain.
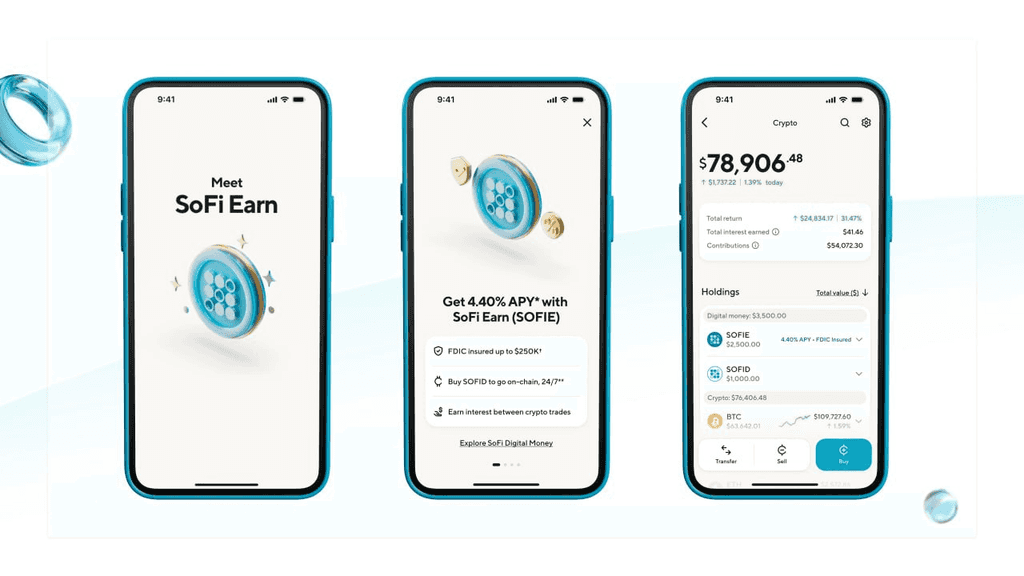
Situs web resmi SoFi
Struktur produk ini menunjukkan bahwa stablecoin dan setoran yang ditokenisasi mungkin bukan pengganti sederhana. Bagi bank, stablecoin mungkin lebih cocok untuk pembayaran, penyelesaian, dan transfer dana lintas platform, sementara setoran yang ditokenisasi dapat mempertahankan karakteristik tradisional setoran, termasuk bunga, asuransi setoran, dan hubungan perbankan berbasis akun. Seiring infrastruktur aset digital menjadi lebih terintegrasi ke dalam sistem perbankan, persaingan semakin bergeser dari sekadar “siapa yang dapat mengeluarkan stablecoin” menuju bagaimana lembaga keuangan merancang pergerakan dana di sepanjang penyimpanan, imbal hasil, pembayaran, dan peredaran menggunakan berbagai bentuk uang digital.
Dengan demikian, seiring dengan penerapan Undang-Undang GENIUS, fokus kemungkinan akan berpindah secara bertahap dari kemajuan legislatif menuju model bisnis nyata: struktur produk yang diadopsi oleh penerbit stablecoin pembayaran pertama yang disetujui, bagaimana regulator memperlakukan pengaturan hadiah pihak ketiga dalam praktiknya, dan apakah lebih banyak bank akan mengadopsi model dua lapisan serupa dengan struktur “Tokenized Deposit + Stablecoin” SoFi. Regulasi semakin menentukan fungsi apa yang dapat dilakukan oleh berbagai bentuk uang digital, sementara persaingan produk mungkin bergerak melampaui penerbitan stablecoin mandiri menuju bagaimana dana pengguna mengalir melalui setoran, penghasilan imbal hasil, pembayaran, dan sirkulasi on-chain.
2. Sinyal Pasar Pilihan Mingguan
Pengencangan Ekspektasi dan Tekanan terhadap Pengembalian Investasi AI Memberatkan Pasar Kripto
Minggu lalu, fokus pasar terhadap suku bunga AS semakin mencerminkan tekanan dari inflasi dan pertumbuhan. Harga energi yang tinggi terus membatasi fleksibilitas kebijakan moneter, sementara kekhawatiran mengenai pengeluaran modal dan pengembalian investasi AI mendorong sebagian investor untuk berpindah dari saham ke Treasury. Menurut laporan Goldman Sachs, imbal hasil Treasury AS 10-tahun turun sekitar 17 basis poin pada 22 Oktober, turun kembali di bawah 5% karena Treasury berdurasi lebih panjang menarik permintaan safe-haven yang baru. Namun, penurunan imbal hasil terutama mencerminkan perubahan ekspektasi pertumbuhan dan alokasi portofolio; hal ini belum menunjukkan bahwa tekanan inflasi telah mereda atau siklus pengetatan telah berakhir.
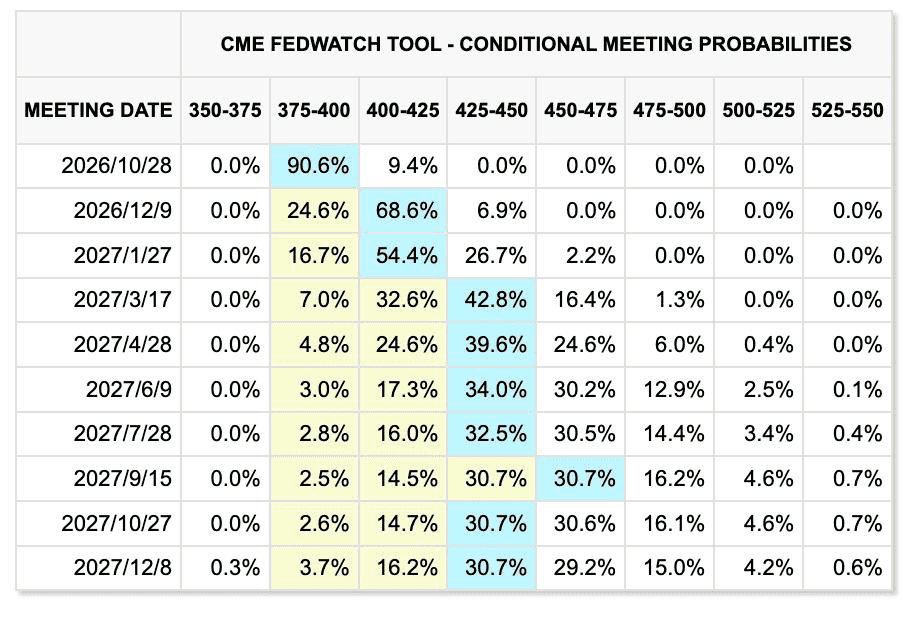
CME FedWatchTool
Federal Reserve menaikkan rentang target dana federal menjadi 3,75%–4,00% pada bulan September. Berdasarkan harga pasar, suku bunga sangat mungkin tetap tidak berubah pada bulan Oktober. Namun, menjelang pertemuan FOMC Desember, pasar memberikan probabilitas 69,4% untuk rentang target 4,00%–4,25% dan probabilitas 6,9% untuk 4,25%–4,50%. Secara keseluruhan, probabilitas setidaknya satu kenaikan suku bunga menjelang pertemuan Desember tetap sebesar 76,3%. Ekspektasi terhadap pertemuan mendatang relatif stabil, tetapi pasar terus memperkirakan pengetatan yang signifikan hingga akhir tahun dan memasuki tahun depan.
Ini menunjukkan bahwa pasar masih mengantisipasi jalur pengetatan bertahap. Jika inflasi yang didorong energi berlanjut sambil ekspektasi pengembalian investasi AI melemah, investor dapat menghadapi lingkungan yang ditandai dengan kekhawatiran pertumbuhan bersamaan dengan biaya pembiayaan yang tinggi, yang membatasi pemulihan valuasi aset berisiko.
Di pasar tradisional, ketiga indeks saham utama AS ditutup lebih rendah pada 23 Oktober: Dow Jones Industrial Average, S&P 500, dan Nasdaq Composite masing-masing turun 1,24%, 0,52%, dan 0,21% pada hari tersebut. Beberapa saham semikonduktor pulih, tetapi saham keuangan dan industri tetap mengalami tekanan, menunjukkan bahwa penjualan meluas di luar sektor teknologi. Selama perdagangan Asia pada 26 Oktober, emas jatuh di bawah $4.000, sementara minyak mentah Brent melemah ke sekitar $115 tetapi tetap tinggi. Harga aset sedang dibentuk secara bersamaan oleh biaya pembiayaan, risiko energi, dan ekspektasi laba perusahaan; permintaan aset safe-haven belum berubah menjadi kenaikan seragam di seluruh aset defensif.
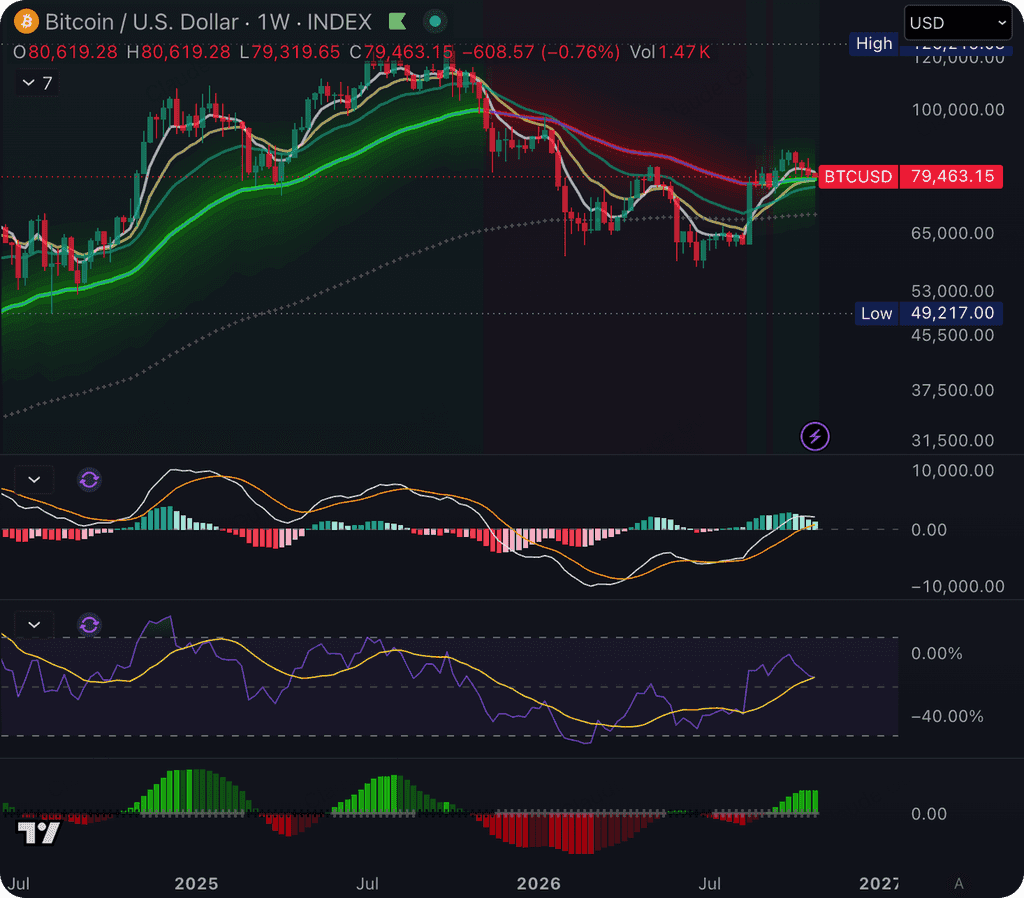
TradingView
Pasar kripto tetap lemah. Sejak pagi hari 26 Oktober, BTC jatuh kembali di bawah $80.000 dan ETH di bawah $2.400. Penurunan akhir pekan disertai likuidasi posisi berisiko: laporan menunjukkan bahwa lebih dari $550 juta posisi kripto dilikuidasi dalam periode 24 jam terkait, termasuk sekitar $466 juta dalam posisi panjang. Ini menunjukkan pelepasan leverage signifikan di sisi panjang selama penjualan, yang dapat semakin memperkuat volatilitas jangka pendek.
SoSoValue
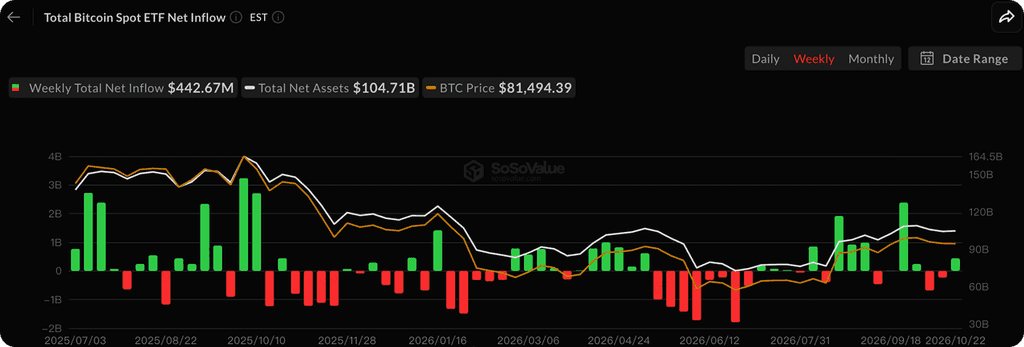
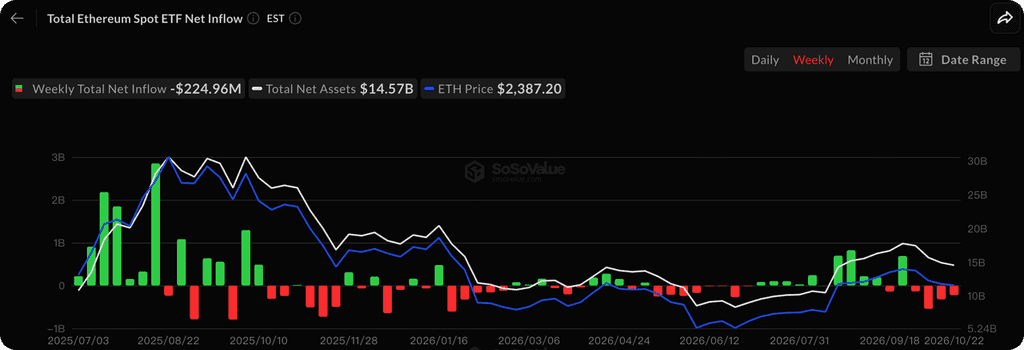
Menurut SoSoValue, ETF spot BTC mencatat aliran bersih mingguan sekitar $443 juta, dengan total aset bersih sekitar $104,71 miliar. ETF ETH terus mengalami aliran keluar bersih, meskipun laju penarikan melambat. Secara keseluruhan, pembelian melalui ETF tetap berlanjut, tetapi skala dan konsistensinya belum cukup untuk mengimbangi tekanan penjualan di bagian lain pasar. Indikator utama yang perlu dipantau adalah apakah aliran masuk ETF berlanjut, likuidasi berisiko menurun, dan pembelian spot yang lebih tahan lama muncul di sekitar level $80.000 untuk BTC.
Stablecoin: Pasokan Dolar On-Chain Mengalami Penurunan Ringan
DeFiLlama
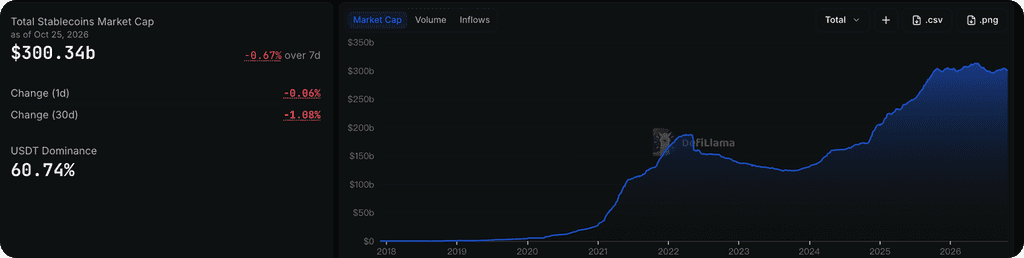
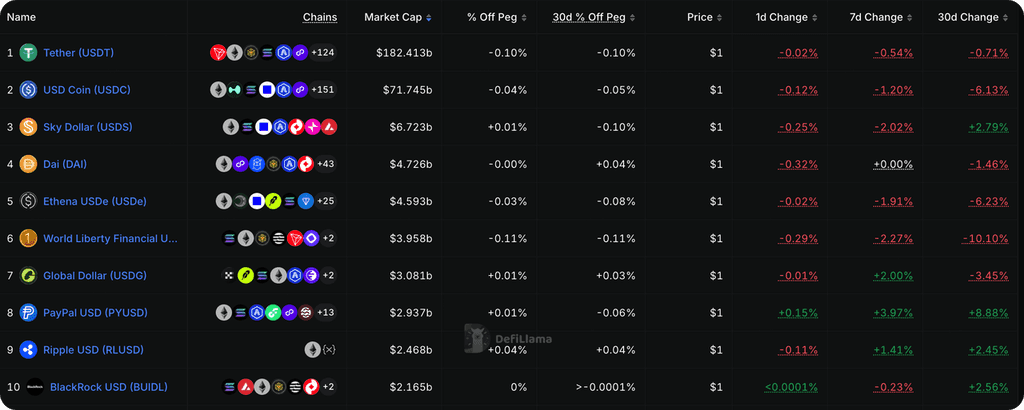
Menurut DeFiLlama, total kapitalisasi pasar stablecoin berada di sekitar $300,34 miliar per 25 Oktober, turun 0,67% selama tujuh hari sebelumnya, setara dengan penurunan sekitar $2,03 miliar. Selama 30 hari terakhir, pasokan turun 1,08%. Bersamaan dengan koreksi terbaru pada aset kripto, kontraksi pasokan dolar on-chain ini menunjukkan bahwa pemulihan modal segar secara luas belum terwujud. Ekspansi berkelanjutan dalam total pasokan stablecoin tetap menjadi sinyal penting yang perlu dipantau.
Peristiwa Utama yang Harus Diperhatikan Minggu Ini
Minggu ini akan menguji harapan kebijakan moneter dan prospek pendapatan terkait AI. Menurut data pasar, sekitar 179 perusahaan S&P 500, yang mewakili 36% dari komponen indeks, dijadwalkan melaporkan pendapatan.
-
28 Oktober: Federal Reserve mengumumkan keputusan suku bunga, diikuti oleh konferensi pers pada pukul 14.30. Fokus akan berada pada panduan kebijakan hingga akhir tahun.
-
28 Oktober, setelah penutupan pasar: Alphabet dan Microsoft melaporkan laba. Investor akan menilai apakah peningkatan pengeluaran AI berubah menjadi pengembalian pendapatan dan arus kas yang lebih jelas.
-
29 Oktober: AS merilis perkiraan awal PDB kuartal ketiga dan laporan Pendapatan dan Pengeluaran Pribadi September. Inflasi Core PCE dan ketahanan pengeluaran konsumen akan menjadi kunci.
-
29 Oktober, setelah penutupan pasar: Amazon melaporkan laba, memberikan ujian lain tentang bagaimana pengeluaran modal AI selaras dengan pertumbuhan pendapatan dan arus kas bebas.
Untuk perusahaan teknologi besar, perhatian akan semakin berfokus pada pengeluaran modal, realisasi pendapatan, dan arus kas bebas. Hanya mengalahkan estimasi laba mungkin tidak cukup untuk meredakan tekanan valuasi.
Pembaruan Pendanaan Pasar Primer
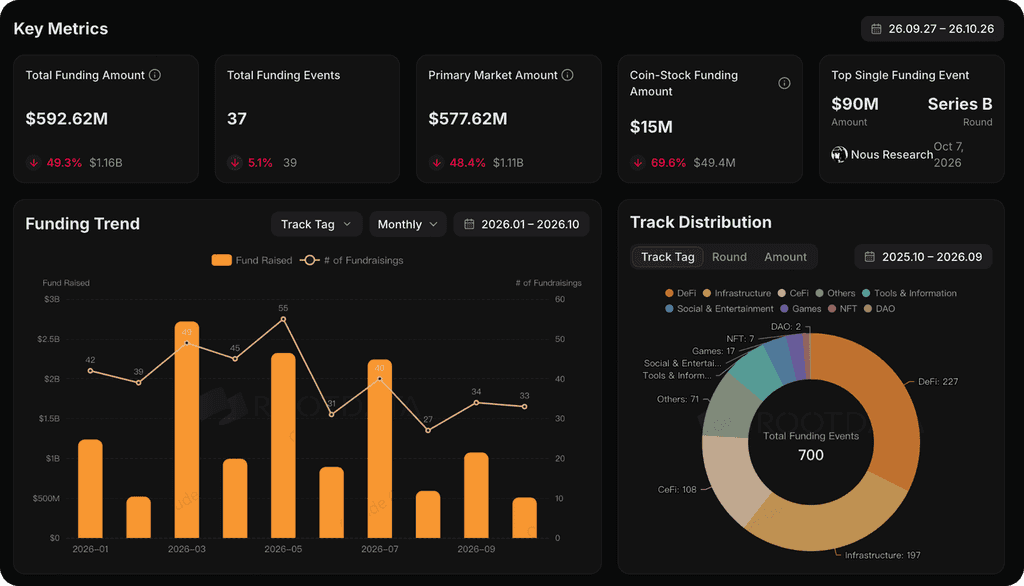
RootData
Menurut RootData, industri kripto mencatat 37 kejadian pendanaan dengan total sekitar $593 juta antara 27 September dan 26 Oktober, termasuk sekitar $578 juta dalam pendanaan pasar primer. Dibandingkan dengan periode perbandingan sebelumnya oleh platform tersebut, total pendanaan turun 49,3%, sementara jumlah kejadian pendanaan turun hanya 5,1%. Aktivitas pendanaan terus berlangsung, tetapi ukuran rata-rata transaksi menyusut secara signifikan, dengan lebih sedikit transaksi besar yang meningkatkan total keseluruhan. Transaksi terbaru yang melibatkan Tether, Robinhood, dan ether.fi patut disoroti.
Peso dan Mural: Tether Memperluas Jangkauan di Pembayaran Retail dan Bisnis. Tether memimpin putaran pre-seed untuk fintech Bolivia Peso, yang memungkinkan penggunaan USDT sehari-hari melalui sistem pembayaran QR bank lokal, penerimaan merchant, dan pembayaran dalam aplikasi. Sementara itu, Tether memimpin Seri A senilai $15 juta untuk Mural guna mendukung penyediaan akun, layanan pembayaran lintas batas, dan konversi mata uang bagi platform fintech. Sejak meluncurkan API-nya pada 2025, Mural telah memproses volume pembayaran kumulatif sebesar $2,1 miliar. Investasi ini mencakup layanan konsumen dan merchant serta infrastruktur pembayaran bisnis, menunjukkan bahwa Tether sedang memperluas kasus penggunaan praktis USDT melalui saluran distribusi lokal dan integrasi bisnis. Keunggulan kompetitif stablecoin akibatnya meluas ke penerimaan merchant, jaringan pintu masuk dan keluar fiat, serta integrasi perusahaan. Setelah terbentuk, hubungan-hubungan ini umumnya lebih sulit ditiru daripada skala penerbitan saja.
Erebor: Menghubungkan Modal On-Chain dengan Perbankan Bisnis. Dana RVI Robinhood mengungkapkan pembelian saham preferen senilai $30 juta di Erebor. Erebor menerima charter bank nasional AS pada Februari, telah meningkatkan basis setoran menjadi lebih dari $7 miliar, dan mendukung setoran serta penarikan stablecoin di jaringan termasuk Sui. Daya tariknya terletak pada penghubungan akun bisnis, manajemen kas, dan penyelesaian On-Chain: perusahaan AI, teknologi keras, dan kripto masih membutuhkan rekening bank dan layanan kredit untuk mendukung operasi keuangan mereka. Bank yang dapat melayani kebutuhan setoran korporat dan pembayaran On-Chain 24/7 memiliki peluang untuk membangun hubungan pelanggan yang langgeng seiring meningkatnya adopsi stablecoin.
Zeal: ether.fi Bersaing untuk Menjadi Akun Keuangan Sehari-hari Pengguna. ether.fi mengakuisisi aset-aset terpilih dari Zeal dan memperkenalkan jalur migrasi dalam aplikasi bagi penggunanya. Dipadukan dengan layanan yield, pinjaman yang dijaminkan, dan kartu pembayaran yang sudah ada di ether.fi, transaksi ini memperluas saluran akuisisi pelanggan serta menghubungkan kepemilikan aset, generasi yield, dan pengeluaran sehari-hari. Dengan memungkinkan pengguna melakukan aktivitas-aktivitas ini dalam satu akun, platform ini memiliki peluang lebih baik untuk mempertahankan dana dan memperluas sumber pendapatan ke bidang pembayaran dan pinjaman. Transaksi ini juga menunjukkan bagaimana persaingan di antara aplikasi keuangan kripto semakin meluas dari penawaran yield individu menuju pengalaman akun secara keseluruhan.
Logika umum di balik investasi ini adalah membangun layanan di sekitar kebutuhan keuangan yang sudah ada dan mengonversi pengguna serta volume transaksi menjadi pendapatan berulang. Ini dapat menunjukkan bahwa tahap berikutnya dari persaingan dalam keuangan kripto akan semakin bergantung pada siapa yang mengendalikan kasus penggunaan modal dan hubungan pelanggan. Menghubungkan setoran, imbal hasil, pinjaman, dan pembayaran memberi platform kesempatan untuk mempertahankan dana lebih lama dan menghasilkan pendapatan dengan memenuhi berbagai kebutuhan pelanggan yang sama. Inilah mengapa layanan perbankan, konsolidasi dompet, dan saluran distribusi pembayaran layak mendapat perhatian terus-menerus.
Tentang KuCoin Ventures
KuCoin Ventures adalah lengan investasi terkemuka dari KuCoin Exchange, sebuah platform kripto global terkemuka yang dibangun atas kepercayaan, melayani lebih dari 40 juta pengguna di lebih dari 200 negara dan wilayah. Bertujuan untuk berinvestasi dalam proyek kripto dan blockchain paling disruptif di era Web 3.0, KuCoin Ventures mendukung para pembangun kripto dan Web 3.0 secara finansial maupun strategis dengan wawasan mendalam dan sumber daya global. Sebagai investor yang ramah komunitas dan berbasis riset, KuCoin Ventures bekerja erat dengan proyek-portofolio sepanjang siklus hidupnya, dengan fokus pada infrastruktur Web3.0, AI, Aplikasi Konsumen, DeFi, dan PayFi.
Penafian Informasi pasar umum ini, yang mungkin berasal dari sumber pihak ketiga, komersial, atau yang disponsori, bukan merupakan nasihat hukum, kepatuhan, keuangan, atau investasi, penawaran, ajakan, atau jaminan. Kami tidak memberikan representasi atau jaminan eksplisit maupun implisit mengenai akurasi, kelengkapan, atau keandalannya, dan tidak bertanggung jawab atas kerugian apa pun yang timbul. Investasi/perdagangan bersifat berisiko; kinerja masa lalu tidak menjamin hasil masa depan. Pengguna harus melakukan riset, menilai dengan bijak, dan mengambil tanggung jawab penuh. Silakan konsultasikan dengan penasihat hukum, perpajakan, atau keuangan profesional jika diperlukan.
Penafian: Halaman ini diterjemahkan menggunakan teknologi AI untuk kenyamanan Anda. Untuk informasi yang paling akurat, lihat versi bahasa Inggris aslinya.