

¿Qué acciones bancarias de EE. UU. se benefician si las tasas de interés permanecen restrictivas?
Introducción
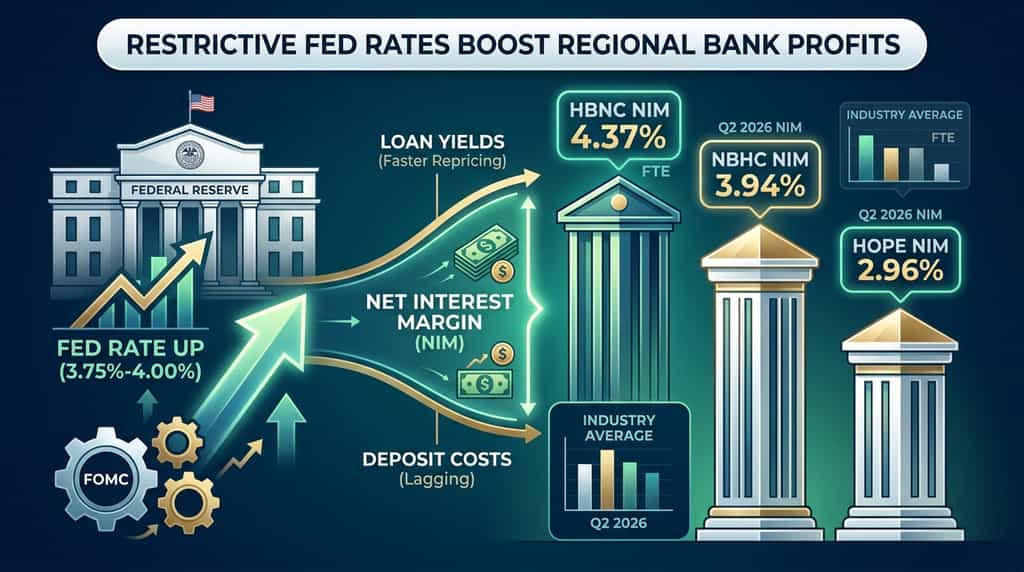
¿Seguirían ganando dinero los bancos si la Reserva Federal mantiene una política restrictiva? Sí: los prestamistas con fuertes carteras de depósitos y una reajuste más rápido de los préstamos pueden aumentar sus ingresos netos por intereses cuando las tasas de política permanecen restrictivas. Según la Reserva Federal, el FOMC aumentó el rango objetivo de la tasa de fondos federales en 25 puntos básicos hasta 3,75% a 4,00% el 16 de septiembre de 2026.
Tres bancos comunitarios y regionales cotizados destacan en ese escenario: Horizon Bancorp (HBNC), National Bank Holdings (NBHC) y Hope Bancorp (HOPE). Cada uno reportó márgenes del segundo trimestre de 2026 que ya se encuentran en o por encima del promedio de la industria reportado por la FDIC.
Este artículo explica cómo las tasas restrictivas afectan los ingresos bancarios, por qué estos tres nombres se posicionan de manera diferente al promedio de la industria y qué riesgos aún persisten en el otro lado de la política de tasas más altas por más tiempo.
¿Cómo ayudan las tasas de interés restrictivas a los bancos de EE. UU.?
Una política restrictiva ayuda a los bancos cuando los rendimientos de los activos se reajustan más rápido que los costos de los depósitos, ampliando el margen de interés neto (NIM). El NIM es el ingreso de interés neto dividido entre los activos generadores de ingresos promedio. Es el motor principal de beneficios para la mayoría de los bancos comerciales estadounidenses.
Según el Informe Trimestral de Banca de la FDIC para el segundo trimestre de 2026, el NIM de la industria aumentó 1 punto básico respecto al trimestre anterior hasta el 3,32%, y el NIM de los bancos comunitarios aumentó 10 puntos básicos hasta el 3,81%. El mismo informe muestra que los ingresos por intereses netos de todas las instituciones aseguradas por la FDIC aumentaron $5.3 mil millones, o un 2,8%, respecto al primer trimestre.
La declaración del FOMC del 16 de septiembre de 2026 indicó que la inflación sigue elevada y que el aumento de la tasa “apoyará un regreso más oportuno a la meta del 2 por ciento del Comité”. Las proyecciones medianas del SEP situaron la tasa de fondos federales al final de 2026 en 4,1 %. Esta trayectoria mantiene la política por encima de la tasa de largo plazo y mantiene elevados los rendimientos a corto plazo al por mayor y de los préstamos.
Los bancos se benefician más cuando se cumplen tres condiciones al mismo tiempo:
-
Una gran parte de los préstamos se reinician o originan a las tasas actuales del mercado.
-
Los costos de depósito se retrasan debido a la verificación de relaciones, saldos sin intereses o precios disciplinados.
-
Las pérdidas por crédito se mantienen contenidas, por lo que el mayor NII no se compensa con provisiones.
Los bancos comunitarios ya muestran ese patrón. La FDIC señaló que los rendimientos de los activos de los bancos comunitarios aumentaron mientras que los costos de financiación disminuyeron en el segundo trimestre, generando una ganancia del NIM de 10 puntos básicos. Ese es el mismo mecanismo que puede persistir si las tasas permanecen restrictivas.
¿Por qué algunos bancos de EE. UU. se benefician más que otros si las tasas permanecen altas?
Los bancos con estados financieros sensibles a los activos y depósitos pegajosos y de menor costo obtienen mayores beneficios que sus pares financiados al por mayor. La sensibilidad a los activos significa que los préstamos y los valores se reajustan antes que los pasivos cuando la tasa de política se mantiene alta o vuelve a aumentar.
Los promedios de la industria ocultan ese split. Los datos de la FDIC colocaron el NIM de todos los bancos en 3,32% en el segundo trimestre de 2026, mientras que los bancos comunitarios registraron 3,81%. La brecha muestra que las instituciones más pequeñas, basadas en relaciones, pueden obtener mayores ingresos con el mismo entorno de tasas.
La mezcla de financiación es tan importante como la mezcla de préstamos. Los depósitos sin intereses no se reajustan cuando la Fed mantiene o aumenta las tasas. Los depósitos con intereses sí se reajustan, pero la velocidad depende de la competencia y la lealtad del cliente. Los bancos que aumentaron los préstamos comerciales e industriales (C&I) mientras mantenían los costos de los depósitos pueden convertir una trayectoria de política restrictiva en un NII más alto, incluso si el crecimiento total de los préstamos es solo de dígitos medios.
La calidad del crédito sigue siendo el factor compensatorio. Según la FDIC, las pérdidas netas por incobrables sobre préstamos fueron del 0,58% en el primer semestre de 2026, y el retorno sobre activos para el segundo trimestre de 2026 fue del 1,37%. Esas cifras muestran capacidad de generación de ganancias, no una garantía. Una desaceleración más pronunciada en bienes raíces comerciales o C&I aumentaría las reservas y reduciría el beneficio de las tasas más altas.
¿Qué 3 acciones bancarias de EE. UU. podrían beneficiarse si las tasas permanecen restrictivas?
Horizon Bancorp, National Bank Holdings y Hope Bancorp son tres bancos cotizados cuyos resultados del segundo trimestre de 2026 ya muestran expansión del margen o un NIM aún elevado en comparación con el promedio de la industria.
No son los únicos nombres que encajan en una pantalla de "higher-for-longer". Son estudios de caso útiles porque cada uno publicó recientemente materiales de ganancias de la SEC con detalles explícitos sobre NIM, costo de depósitos y rendimiento de préstamos.
|
Banco
|
Ticker
|
Q2 2026 NIM
|
NIM de la industria (FDIC Q2 2026)
|
Principal impulsor del Q2 2026
|
|
Horizon Bancorp
|
HBNC
|
4.37% FTE
|
3.32%
|
Rendimiento del préstamo aumentó 9 pb frente al costo de los pasivos, que aumentó 4 pb
|
|
National Bank Holdings
|
NBHC
|
3.94% FTE
|
3.32%
|
El costo del depósito es del 1.93%; aún por encima del NIM de la industria
|
|
Hope Bancorp
|
HOPE
|
2.96%
|
3.32%
|
NIM aumentó 6 pb respecto al trimestre anterior y 27 pb respecto al año anterior debido a la caída de los costos de financiación
|
Fuentes: comunicados de resultados del segundo trimestre de 2026 presentados ante la SEC; Informe Trimestral de Banca de la FDIC, segundo trimestre de 2026.
¿Por qué podría beneficiarse Horizon Bancorp (HBNC)?
Horizon Bancorp ya obtiene un NIM muy por encima del promedio de la industria, y ese margen se amplió nuevamente en el segundo trimestre de 2026. Según el informe de resultados de la empresa del 22 de julio de 2026 presentado ante la SEC, el NIM equivalente totalmente imponible aumentó al 4,37% desde el 4,29% en el primer trimestre y desde el 3,23% un año antes. El ingreso neto por intereses fue de 63,5 millones de dólares, un 14,7% más que en el mismo trimestre del año anterior.
La administración atribuyó el aumento secuencial de 8 puntos básicos en el NIM a la fijación de precios de préstamos y depósitos, además de saldos en efectivo promedio más bajos. La tasa promedio de los préstamos aumentó 9 puntos básicos, mientras que los costos de los pasivos generadores de intereses subieron 4 puntos básicos. Ese margen es la respuesta clásica sensible a activos ante un régimen de tasas aún restrictivo.
Horizon es un banco comercial y minorista del Medio Oeste enfocado en Indiana y Michigan. Su retorno anualizado del Q2 2026 sobre el patrimonio común tangible promedio fue del 18,05%, y el patrimonio común tangible respecto a los activos tangibles fue del 8,81%. La provisión para pérdidas por créditos fue del 1,05% de los préstamos mantenidos para inversión al 30 de junio de 2026. Esas proporciones de capital y reservas son importantes si tasas restrictivas ralentizan a los prestatarios más adelante.
El riesgo es la recuperación del costo de financiación. Si la competencia por depósitos se intensifica tras otro aumento de la Fed, el aumento de 4 puntos básicos en el costo de los pasivos visto en el Q2 podría acelerarse. Las orientaciones de Horizon prevén un crecimiento de préstamos y depósitos en dígitos medios para 2026, por lo que el volumen no compensará completamente un aumento pronunciado en los costos de financiación.
¿Por qué podría beneficiarse National Bank Holdings (NBHC)?
National Bank Holdings sigue operando con un NIM por encima del promedio industrial de la FDIC, incluso tras una disminución secuencial de 12 puntos básicos. Según los resultados del segundo trimestre de 2026 de la empresa, el NIM FTE fue del 3,94%, frente al 4,06% del primer trimestre y al 3,95% del mismo trimestre del año anterior. Los ingresos netos por intereses FTE aumentaron a $111,5 millones. El costo de los depósitos mejoró 1 punto básico hasta el 1,93%.
El descenso secuencial del NIM se debió a menores rendimientos de los activos generadores de ingresos tras unos ingresos inusitadamente altos por comisiones de préstamos en el primer trimestre — no a una caída en el margen de tasas. Para el primer semestre de 2026, el NIM FTE fue del 4,00%, un aumento de 6 puntos básicos respecto al primer semestre de 2025. Esa comparación del primer semestre es la señal más relevante si la política permanece restrictiva hasta fin de año.
NBHC informó de un récord en financiación de préstamos trimestrales de $926.9 millones y un crecimiento anualizado hasta la fecha del 10% en préstamos. El ingreso neto ajustado fue de $35.3 millones, o $0.78 por acción diluida. El retorno ajustado sobre el patrimonio común tangible promedio fue del 12.71%. Esas cifras muestran que el banco puede crecer sus activos generadores de ingresos mientras mantiene los costos de los depósitos cerca del 1.9%.
El riesgo es la compresión de los rendimientos en nuevos préstamos si la demanda de crédito se debilita. Los rendimientos de los activos en el Q2 se redujeron, y cualquier cambio adicional en la composición hacia activos de menor rendimiento reduciría el NIM FTE del 3,94%, incluso si la Fed mantiene la tasa de fondos en el rango del 3,75% al 4,00%.
¿Por qué podría beneficiarse Hope Bancorp (HOPE)?
Hope Bancorp es el caso de recuperación: el NIM aún está por debajo del promedio de la industria, pero está aumentando a medida que disminuyen los costos de financiamiento. Según el informe de resultados del 27 de julio de 2026 de la empresa, el NIM aumentó al 2.96% desde el 2.90% en el primer trimestre y desde el 2.69% un año antes. Los ingresos netos por intereses fueron de $129.0 millones, un 4% más respecto al trimestre anterior y un 10% más respecto al mismo período del año anterior. La utilidad neta fue de $33.0 millones, un 12% más que en el trimestre anterior.
El rendimiento del préstamo fue del 5,73%, un aumento de 4 puntos básicos secuencialmente. El costo de los depósitos generadores de intereses fue del 3,31%, una disminución de 6 puntos básicos secuencialmente y 46 puntos básicos interanuales. La administración indicó que la caída interanual en el costo de los depósitos refleja recortes anteriores en las tasas de interés además de depósitos de menor costo provenientes de la adquisición de Territorial Bancorp cerrada el 2 de abril de 2025.
Si la política permanece restrictiva o vuelve a aumentar, la reprecificación restante de los CD y préstamos de Hope aún puede elevar el NIM desde una base baja. El NIM de junio de 2026 de 2.98% y la tasa de depósito al cierre de junio de 2.58% muestran impulso intra-trimestral. Los activos totales fueron de aproximadamente $19.0 mil millones al 30 de junio de 2026, con préstamos de $14.9 mil millones y depósitos de $15.9 mil millones.
El riesgo es la concentración en bienes raíces comerciales y un NIM aún subindustrial. Un margen del 2,96% deja menos margen de maniobra que el 4,37% de Horizon si los costos de crédito aumentan. Los gastos relacionados con la fusión y cualquier retraso en la adquisición pendiente de la Unidad de Banca Comercial de SMBC MANUBANK también aumentan el riesgo de ejecución.
¿Qué riesgos persisten si las tasas restrictivas duran más tiempo?
Las pérdidas por crédito, la competencia por depósitos y las valoraciones de la cartera de valores pueden borrar los incrementos del NIM. La política restrictiva aumenta los costos de servicio de la deuda de los prestatarios. Esta presión se manifiesta primero en bienes raíces comerciales y créditos C&I apalancados.
Los datos de la FDIC aún parecen ordenados. Las pérdidas netas por incobrables respecto a los préstamos fueron del 0,58% en la primera mitad de 2026, y los activos no corrientes más bienes inmuebles propiedad de otras entidades representaron el 0,52% de los activos. Esas proporciones pueden cambiar rápidamente si el desempleo aumenta desde el nivel del 4,1% en el SEP de septiembre de 2026.
Los depósitos de betas son el segundo riesgo. El NIM de la comunidad-banco aumentó en el Q2 porque los costos de financiamiento disminuyeron. Otro aumento de 25 puntos básicos, que la mediana del SEP de septiembre implica que aún podría ocurrir antes de finales de 2026, puede revertirlo. Los bancos que dependen de depósitos a plazo lo sentirán primero.
Un tercer riesgo es la duración. Los bancos que mantienen grandes carteras de valores disponibles para la venta pueden experimentar presión en el AOCI si el rendimiento del bono a 10 años se mantiene cerca de los niveles recientes. Esto no afecta inmediatamente al NIM, pero puede restringir el capital y las recompras.
Ninguna de las tres acciones está protegida. El cargo legal de Horizon en el Q2, la volatilidad de los ingresos por comisiones de NBHC y la mezcla de CRE de Hope son recordatorios específicos de la empresa de que las colas de tasas no son toda la historia.
Más allá de los titulares: qué significa KuCoin 5.0 para ti
Las noticias del mercado avanzan rápido — pero donde actúes sobre ellas importa igualmente. Este octubre, KuCoin lanza KuCoin 5.0, transformando KuCoin en una plataforma reconstruida. Aquí está lo que realmente cambia para ti:
-
Una cuenta para todo. Las plataformas antiguas dividían tu dinero en cuentas separadas de "spot", "margen" y "futures" y esperaban que entendieras por qué. La cuenta unificada de KuCoin 5.0 elimina esto por completo: realiza un solo depósito y todo estará simplemente disponible (actualmente solo disponible para VIPs).
-
Acciones, índices y materias primas. KuCoin 5.0 se expande más allá del cripto hacia los mercados globales. Cuando el cripto se mueve lateralmente y las acciones suben (o al revés), rotas en minutos en lugar de abrir una cuenta de corretaje y esperar días para que se activen los canales de moneda fiduciaria.
-
Activos del mundo real (RWA). Exposición tokenizada a activos tradicionales como materias primas, directamente en tu cuenta de cripto. Uno de los segmentos de más rápido crecimiento en las finanzas globales ya no está reservado para instituciones: tú lo accedes desde el mismo saldo con el que operas.
-
Gana mientras aprendes. ¿Aún no estás listo para operar? KCUSD permite que tus stablecoins generen intereses diarios con autocomposición. La forma menos estresante de hacer que tus depósitos inactivos trabajen para ti con un rendimiento del 4%.
-
Un asistente de IA en lenguaje sencillo. Haz preguntas, obtén contexto del mercado, entiende lo que estás viendo: integrado en la plataforma, sin necesidad de jerga.
-
Una aplicación que no abruma. Más rápida, más limpia y coherente: intuitiva desde el primer toque, no después de un tutorial.
-
Seguridad que puedes verificar, no solo confiar. Una entidad de la UE con licencia MiCAR, Proof of Reserves que puedes verificar tú mismo, y seguridad certificada internacionalmente (SOC 2 Type II, ISO 27001:2022).
Crea tu cuenta en minutos y comienza en la plataforma diseñada para adónde va el cripto, no adónde ha estado.
Conclusión
La política monetaria restrictiva de EE. UU. sigue apoyando a los bancos que reajustan los préstamos más rápido que los depósitos. El aumento de la Fed del 16 de septiembre de 2026 a un rango de tasas de fondos del 3,75 % al 4,00 %, y una proyección mediana de fin de año del 4,1 %, mantienen este contexto. Los datos de la FDIC muestran un NIM de la industria del 3,32 % y un NIM de los bancos comunitarios del 3,81 % en el segundo trimestre de 2026.
Horizon Bancorp ya monetiza ese régimen con un NIM FTE del 4,37%. National Bank Holdings tiene un NIM FTE del 3,94% y un costo de depósito del 1,93%. Hope Bancorp está ampliando su NIM desde el 2,69% hace un año hasta el 2,96% a medida que bajan los costos de financiamiento.
La misma política que eleva el NII puede aumentar los costos de crédito. Vigile los betas de depósitos, las concentraciones en CRE y las actualizaciones de SEP. Las tres acciones son nombres en la lista de seguimiento para un escenario de tasas más altas por más tiempo, no ganadoras automáticas si el crecimiento se estanca.
Preguntas frecuentes
¿Qué significa “tasas de interés restrictivas” para los bancos?
Significa que la tasa de política se mantiene lo suficientemente alta como para contener la inflación, lo que mantiene los rendimientos de los préstamos elevados y puede ampliar el NIM si los costos de los depósitos se retrasan.
¿Benefician todos los bancos de EE. UU. cuando la Reserva Federal mantiene las tasas altas?
No. Los bancos financiados por depósitos mayoristas y aquellos con activos de reajuste lento pueden ver comprimirse su NIM incluso cuando la tasa de fondos es alta.
¿Un NIM más alto es lo mismo que unos ingresos más altos?
No. Las provisiones, los gastos no relacionados con intereses y las pérdidas en valores pueden compensar las ganancias del NIM.
¿Con qué frecuencia informan HBNC, NBHC y HOPE sobre el NIM?
Ellos informan NIM cada trimestre en los informes de ganancias de la SEC y los formularios 10-Q.
¿Qué fuentes oficiales deben usar los inversores para este tema?
Utilice declaraciones del FOMC de la Reserva Federal y tablas SEP, perfiles bancarios trimestrales de la FDIC y presentaciones de empresas 8-K/10-Q.
Descargo de responsabilidad: Este artículo tiene fines informativos únicamente y no constituye asesoría financiera, legal ni de inversión. Siempre realiza tu propia investigación antes de interactuar con activos digitales.
Aviso: Esta página fue traducida utilizando tecnología de IA para tu conveniencia. Para obtener la información más precisa, consulta la versión original en inglés.