

¿Está Tesla convirtiéndose silenciosamente en una plataforma de IA física? ¿Por qué las suscripciones a FSD importan más que las ventas de automóviles?
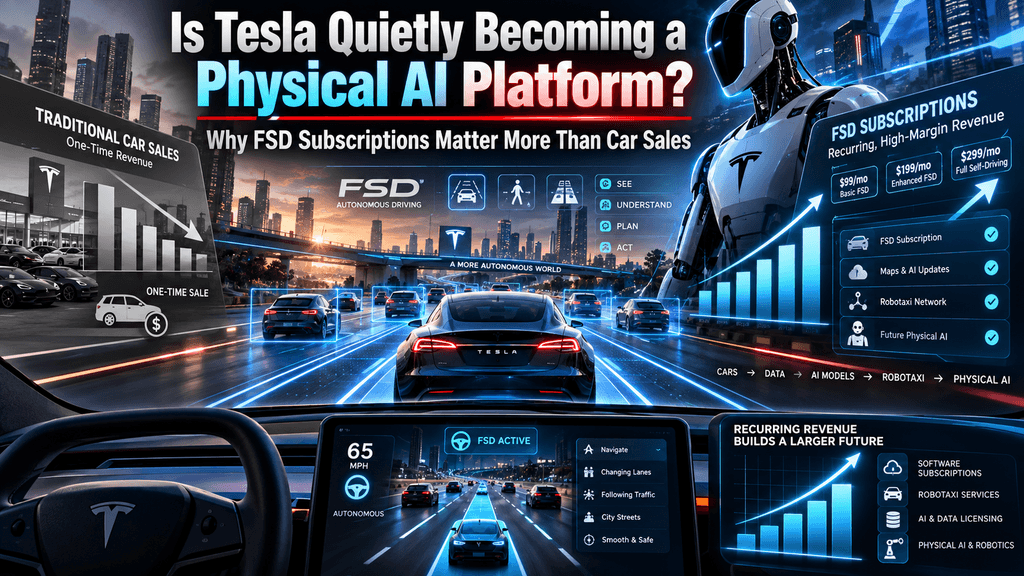
El cambio de Tesla de fabricante de vehículos eléctricos a plataforma de IA física
Tesla reportó ingresos récord de $28.2 mil millones para el Q2 2026 y entregó 480.126 vehículos, pero el desarrollo más significativo se encontró en las métricas de software. Las suscripciones activas a Full Self-Driving alcanzaron 1,48 millones, un aumento del 56 por ciento interanual y la mayor adición trimestral en la historia de la empresa. Las tasas de adopción en Norteamérica superaron el 55 por ciento de las nuevas entregas. Al mismo tiempo, Tesla inició la producción de Cybercab, amplió las operaciones no supervisadas de Robotaxi a siete áreas metropolitanas de EE.UU. y aceleró la fabricación del robot humanoide Optimus hacia cientos de unidades por semana.
Estos movimientos reflejan una reorientación deliberada: el automóvil se trata cada vez más como una plataforma rica en sensores que genera ingresos recurrentes por software y datos de entrenamiento del mundo real para aplicaciones más amplias de inteligencia artificial física. Tesla está pasando de ser un fabricante puramente de vehículos eléctricos a una empresa de inteligencia artificial física, cuyo motor de crecimiento de mayor margen es el modelo de suscripción FSD, que ya genera cientos de millones en ingresos recurrentes anualizados mientras alimenta la espiral de datos necesaria para los robotaxis y la robótica humanoides.
La base de suscriptores de FSD alcanza 1,48 millones tras ganancias récord trimestrales
Tesla cerró el segundo trimestre de 2026 con 1.48 millones de suscripciones activas de FSD, un aumento del 56 por ciento respecto al año anterior y aproximadamente 200,000 más que al final del Q1. La administración confirmó que esto representó la mayor adición en un solo trimestre en la historia. Aproximadamente el 45 por ciento del total, o alrededor de 666,000 clientes, pagan la suscripción mensual de $99, mientras que el resto posee compras únicas anteriores. Al precio actual de la suscripción, solo la parte recurrente mensual genera aproximadamente $66 millones, lo que equivale a casi $800 millones en ingresos anualizados de suscriptores pagadores. Las entregas acumuladas de vehículos hasta la fecha ascendieron a 9.7 millones, lo que implica una tasa general de penetración de FSD cercana al 15 por ciento de la flota. La empresa ha eliminado la opción de compra única en la mayoría de los mercados, asegurando que el crecimiento futuro fluya casi enteramente hacia el flujo recurrente.
Este cambio convierte lo que antes era una función opcional de alto valor en una anualidad de software predecible y de alto margen que no requiere costos adicionales de hardware por cada usuario adicional. El carácter financiero de este ingreso difiere notablemente de las ventas de vehículos. Una vez que las redes neuronales están entrenadas y el software se despliega por aire, el costo marginal se acerca a cero. Los márgenes brutos del software puro se sitúan mucho por encima de los márgenes de hardware automotriz, que han enfrentado presión sostenida por la competencia en precios y gastos de capital elevados. La actualización para accionistas y los comentarios sobre resultados de Tesla vincularon explícitamente parte del crecimiento de los ingresos accesorios del trimestre al aumento de las suscripciones a FSD. Los datos también muestran que los clientes en mercados con aprobación regulatoria para FSD muestran un interés elevado en los vehículos Tesla, reforzando el papel del software como impulsor de la demanda en lugar de un simple accesorio.
Las tasas de adopción en América del Norte superan el 55 por ciento de las nuevas entregas
En América del Norte, más del 55 por ciento de los vehículos entregados en el Q2 2026 incluían una suscripción activa a FSD al momento de la compra, un récord de la empresa. Los equipos de ventas de Tesla informan que una parte creciente de los clientes ingresan a las salas de exhibición buscando principalmente la capacidad de conducción autónoma y tratan al vehículo como la plataforma de hardware necesaria. Este cambio conductual marca una variación significativa en la propuesta de valor al cliente. Anteriormente, FSD funcionaba como una actualización opcional costosa comprada por una minoría de compradores. Bajo el modelo de suscripción y con una ubicación prominente en el flujo de pedido, se ha convertido en una consideración predeterminada para la mayoría de los nuevos propietarios en la región.
La mejora en la tasa de adopción tiene implicaciones directas para la visibilidad de los ingresos a largo plazo. Dado que las suscripciones se renuevan mensualmente, cada nuevo vehículo que sale de la fábrica con FSD activado genera un flujo de ingresos de varios años cuya duración depende de la retención del cliente en lugar de un pago único. Tesla también ha señalado que las versiones de FSD continúan mejorando mediante redes neuronales de extremo a extremo entrenadas con datos del mundo real de clientes y Robotaxis. A medida que el software se vuelve más capaz, se espera que la retención aumente, fortaleciendo aún más la base de ingresos recurrentes. La misma red de datos que mejora el FSD suministra simultáneamente material de entrenamiento para operaciones no supervisadas de Robotaxis y para Optimus, creando sinergias internas que las empresas de software puro o los fabricantes de hardware puro no pueden replicar fácilmente.
El modelo de suscripción convierte las ventas únicas en ingresos recurrentes predecibles
La decisión de Tesla a principios de 2026 de eliminar la opción de compra única de FSD en la mayoría de los mercados obligó a la economía a orientarse hacia suscripciones. El modelo anterior generaba ingresos grandes pero irregulares cuando un cliente pagaba varios miles de dólares por adelantado. El plan de $99 mensuales reduce la barrera de entrada, amplía la base de clientes potenciales y produce flujos de efectivo más suaves. Con 1,48 millones de usuarios activos y aproximadamente el 45 por ciento ya en facturación mensual, la empresa ha establecido una anualidad de software visible que crece con el tamaño de la flota, más que solo con el volumen de nuevos vehículos.
Los ingresos de software con margen alto tienen un valor estratégico más allá del estado de resultados. Mejoran la calidad de las ganancias, respaldan múltiplos de valoración más altos típicamente asociados con negocios de plataforma y proporcionan una cobertura contra las caídas cíclicas en la demanda de vehículos. En el Q2, el margen operativo general de Tesla se comprimió al 1.4 por ciento debido a fuertes gastos de capital en infraestructura de IA, sin embargo, la contribución del FSD ayudó a compensar la presión en el segmento automotriz principal. La administración ha indicado que el crecimiento futuro en la monetización del FSD provendrá predominantemente de suscripciones, confirmando el giro intencional hacia un modelo de ingresos recurrentes.
Enfoque de millas acumuladas de FSD: 12 mil millones y alimentar la rueda de datos
La flota de FSD supervisada de Tesla ha acumulado casi 12 mil millones de millas de datos de conducción en el mundo real. Cada milla adicional mejora las redes neuronales de extremo a extremo que impulsan tanto el FSD para consumidores como las operaciones de Robotaxi no supervisadas. La empresa entrena modelos base con una combinación de datos de la flota de clientes y datos dedicados de Robotaxi, creando un ciclo de mejora continua. Las aprobaciones regulatorias en países europeos adicionales ya han generado un mayor interés en los vehículos y millas adicionales de FSD en esos mercados.
Esta ventaja de datos constituye un elemento central de la tesis de IA física de Tesla. Los desarrolladores de autonomía competidores deben ya sea recolectar millas del mundo real equivalentes a través de sus propias flotas o depender más intensamente de la simulación. La base instalada de millones de vehículos de Tesla equipados con cámaras y hardware de cómputo proporciona un flujo continuo de datos de casos extremos que es difícil de replicar. El mismo corpus de datos se está aplicando al entrenamiento de Optimus, donde la empresa ha acumulado más de 500.000 horas de datos de movimiento y tareas y busca duplicar ese volumen. El resultado es una sola pila de IA que mejora el rendimiento de conducción mientras avanza simultáneamente las capacidades de robótica de propósito general.
Las operaciones de robotaxis se expanden a siete metrópolis de EE. UU. con cero incidentes notables
El servicio de robotaxis sin supervisión ya está disponible en siete áreas metropolitanas importantes de EE. UU. La flota ha recorrido más de 380.000 millas sin supervisión, sin incidentes notables reportados por la administración, y las millas semanales sin supervisión están creciendo a tasas de dos dígitos. La producción de Cybercab ha comenzado en Gigafactory Texas, y los paseos de empleados en vehículos de producción han iniciado en el campus de la fábrica. Estos pasos llevan al Robotaxi desde su estado piloto hacia un servicio comercial escalable.
La economía de los robotaxis depende de la utilización, la densidad y la aprobación regulatoria, y no del volumen de ventas de vehículos. Cada lanzamiento adicional en una ciudad se beneficia del mismo conjunto de software FSD y de los datos ya recopilados por la flota de consumidores. Dado que el software mejora continuamente, el costo incremental de abrir un nuevo mercado disminuye con el tiempo. Aunque los ingresos actuales de los robotaxis siguen siendo modestos en comparación con el negocio general, la combinación de una cobertura geográfica en expansión y un aumento de los kilómetros sin supervisión posiciona al servicio como una plataforma de alto margen en el futuro que aprovecha la misma base física de inteligencia artificial ya monetizada a través de suscripciones FSD.
La producción de Optimus aumenta a cientos de unidades semanales amid desafíos de IA
Tesla ha aumentado la producción del robot humanoide Optimus a varias centenas de unidades por semana en la instalación de Fremont, un aumento aproximado de diez veces respecto a los niveles del segundo trimestre. La administración tiene como objetivo una línea continua capaz de producir más de 1,000 robots semanales para finales de 2026. La empresa finalizó la producción del Model S y el Model X en mayo de 2026 y reasignó esas líneas y recursos de ingeniería a Optimus. Las unidades actuales se utilizan principalmente internamente para pruebas, capacitación y recopilación de datos.
A pesar del aumento de la producción, la generalización sigue siendo una limitación. Fuentes familiarizadas con el programa informan que enseñar al robot tareas nuevas básicas puede requerir varios días, y el comportamiento puede ser impredecible fuera de los escenarios entrenados. Tesla está construyendo una biblioteca de comportamientos fundamentales que la IA puede recombinar mientras continúa recopilando datos de captura de movimiento y cámaras. La empresa planea alquilar, no vender, las primeras unidades a clientes comerciales seleccionados cuyos entornos se asemejen a sus propias fábricas, replicando la estrategia de recopilación de datos del FSD. También persisten problemas de confiabilidad del hardware en las manos y consistencia de los proveedores, lo que indica que la manufactura a gran escala y la inteligencia general útil avanzan en cronogramas distintos.
El gasto de capital supera los 5 mil millones de dólares mientras Tesla construye la infraestructura de IA
El gasto de capital del segundo trimestre de 2026 alcanzó $5.79 mil millones, más del doble del trimestre anterior, lo que impulsó el flujo de efectivo libre a negativo. El gasto de capital total para 2026 se estima por encima de $25 mil millones y se espera que permanezca elevado durante varios años. Los gastos cubren capacidad de cómputo para IA, chips de inferencia de próxima generación, fabricación de baterías y semiconductores, líneas de producción de Cybercab y Optimus, y expansión de almacenamiento de energía. Tesla también está organizando una capacidad de deuda de hasta $30 mil millones para respaldar el ciclo de inversión.
Este nivel de inversión es coherente con una transición de plataforma más que con un desarrollo de producto incremental. Construir silicona de IA propietaria, ampliar la capacidad de los centros de datos y establecer líneas de fabricación completamente nuevas para robots y robotaxis diseñados específicamente requieren compromisos de capital de varios años. El resultado a corto plazo son márgenes automotrices comprimidos y flujo de efectivo libre negativo. La justificación a largo plazo es que la infraestructura resultante respaldará servicios de software y autonomía de alto margen, cuya economía unitaria mejora con la escala. Por lo tanto, los inversores están evaluando a Tesla menos según métricas automotrices tradicionales y más según el progreso hacia hitos de IA física.
Las entregas de vehículos siguen siendo importantes, pero ya no definen la narrativa de crecimiento
Tesla entregó 480.126 vehículos en el Q2 2026, un aumento del 25 por ciento interanual y el nivel más alto en dos años para un trimestre. Los modelos 3 e Y siguen dominando en volumen. Sin embargo, los comentarios de la dirección cada vez más presentan las ventas de vehículos como el mecanismo que coloca plataformas equipadas con sensores en manos de los clientes, más que como el principal impulsor de valor a largo plazo. En los mercados donde FSD tiene aprobación regulatoria, la demanda de vehículos parece estar respaldada por el interés en la capacidad del software.
La distinción es relevante para la valoración. Las ventas de hardware generan márgenes más bajos, requieren inversión continua en producción y enfrentan presión competitiva. Las suscripciones de software y los servicios de autonomía futuros escalan con costos incrementales mucho más bajos. A medida que la base instalada de vehículos con capacidad FSD crece, la posible base de ingresos por software se expande, incluso si las entregas anuales de vehículos se estabilizan o crecen más lentamente. El propio lenguaje de Tesla en presentaciones y llamadas recientes enfatiza llevar la inteligencia artificial al mundo real a través de FSD, Robotaxi y Optimus, posicionando el negocio automotriz como la base en lugar del producto final.
El almacenamiento de energía y los servicios proporcionan flujos complementarios de alto margen
Las implementaciones de almacenamiento de energía alcanzaron 13,5 GWh en el trimestre, y el segmento de Servicios y Otros registró $648 millones en ganancia bruta con un margen del 14 por ciento, un récord histórico para ese negocio. Las ventas de vehículos usados, la carga superrápida y el mantenimiento contribuyen a esta línea, mientras que el almacenamiento de energía se beneficia de la demanda de servicios públicos y centros de datos. Estos negocios ya demuestran la capacidad de la empresa para extraer ingresos recurrentes o de alto margen de su base de clientes existente y su experiencia manufacturera.
Junto con las suscripciones de FSD, los segmentos de energía y servicios ilustran un cambio más amplio alejándose de la economía pura de unidades de vehículos. Cada vehículo adicional vendido aumenta el potencial de ingresos por supercarga, productos de seguro vinculados al puntaje de seguridad y servicios de autonomía futuros. El almacenamiento de energía, por su parte, suministra baterías a escala de red que respaldan los centros de datos de IA que Tesla está construyendo. La combinación crea demanda interna para los propios productos de la empresa, al tiempo que diversifica los ingresos alejándolos de las ventas cíclicas de vehículos.
Aprobaciones regulatorias en Europa desbloquean la demanda incremental de FSD
Tesla recibió aprobaciones para FSD (supervisado) en los Países Bajos, Lituania, Estonia, Dinamarca y Bélgica. Los clientes en estos mercados ya han recorrido más de 50 millones de kilómetros con el sistema. La administración informa un interés elevado en los vehículos Tesla en jurisdicciones donde está disponible FSD. Las aprobaciones adicionales en Europa siguen en proceso, y se continúa avanzando en China. Cada nuevo mercado amplía tanto la base de suscripción potencial como los datos del mundo real recopilados para el entrenamiento del modelo.
La expansión regulatoria tiene, por tanto, un doble propósito. Aumenta directamente los ingresos potenciales por suscripción y amplía simultáneamente el conjunto de datos que mejora la IA subyacente. Dado que la misma pila de software impulsa tanto el FSD para consumidores como el Robotaxi no supervisado, las aprobaciones para operación supervisada sentarán las bases para servicios comerciales no supervisados posteriores. La ampliación geográfica del FSD también reduce el riesgo de concentración asociado con la demanda norteamericana y proporciona una vía más clara para la implementación internacional de Robotaxi una vez que las regulaciones locales lo permitan.
La posicionamiento de Physical AI reconfigura el panorama competitivo de Tesla
Las comunicaciones públicas de Tesla ahora describen a la empresa como enfocada en llevar la inteligencia artificial al mundo real a través de vehículos, robots y productos energéticos. Este enfoque la coloca en competencia no solo con fabricantes tradicionales de automóviles, sino también con empresas especializadas en autonomía, startups de robótica humanoides y grandes laboratorios de IA. La pila integrada, los vehículos como recolectores de datos, hardware de inferencia propietario, redes neuronales de extremo a extremo y una flota creciente de robots crean barreras que los competidores exclusivamente de software o exclusivamente de hardware deben superar por separado.
La implicación práctica es que la valoración de Tesla descansa cada vez más en la credibilidad de su hoja de ruta de IA física, y no en los márgenes automotrices a corto plazo. El progreso se mide por el crecimiento de suscriptores de FSD, los kilómetros sin supervisión, las tasas de producción de Optimus y la calidad del ciclo de datos. Los contratiempos en cualquiera de estos ámbitos pueden afectar más el sentimiento que un solo trimestre de entregas de vehículos. Por el contrario, los avances sostenidos en las tasas de adhesión de suscripciones y la utilización de Robotaxi fortalecen la tesis de que la empresa está convirtiendo con éxito su escala de fabricación en una ventaja de plataforma de IA.
Las pruebas de alta intensidad de capital evalúan la rentabilidad a corto plazo mientras se construyen ventajas competitivas a largo plazo
El aumento simultáneo de Cybercab, Optimus, capacidad de cómputo de IA y semiconductores ha empujado los gastos de capital a niveles que actualmente superan la generación de flujo de efectivo libre. El ingreso operativo disminuyó un 57 por ciento interanual en el Q2 a pesar de ingresos récord. La administración ha sido transparente sobre que los gastos elevados continuarán durante varios años. La apuesta estratégica es que las capacidades resultantes, un rendimiento superior de FSD, una densidad escalable de Robotaxi y robots humanoides útiles finalmente generarán márgenes de software y servicios que superen con creces la inversión.
Por lo tanto, los inversores enfrentan un trade-off clásico de transición de plataforma. La rentabilidad a corto plazo se sacrifica para construir la infraestructura y los activos de datos necesarios para la autonomía y la robótica. El éxito depende de la velocidad de ejecución, el progreso regulatorio y la mejora continua de las redes neuronales subyacentes. Las métricas de suscripción FSD ya proporcionan evidencia medible de que un elemento de la plataforma está generando ingresos reales y de alto margen. Los elementos restantes, Robotaxi no supervisado a escala y unidades Optimus comercialmente útiles, aún se encuentran en etapas más tempranas de sus trayectorias comerciales, pero comparten la misma base de IA.
🔥 Más allá de las noticias: qué significa KuCoin 5.0 para ti
Las noticias del mercado avanzan rápido — pero donde actúes sobre ellas importa igualmente. Este octubre, KuCoin lanza KuCoin 5.0, transformando KuCoin en una plataforma reconstruida. Aquí está lo que realmente cambia para ti:
-
Una cuenta para todo. Las plataformas antiguas dividían tu dinero entre cuentas separadas de "spot", "margin" y "futures" y esperaban que entendieras por qué. La Cuenta Unificada de KuCoin 5.0 elimina esto por completo: realiza un depósito una vez y todo está simplemente disponible (por ahora solo disponible para VIPs).
-
Acciones, índices y materias primas. KuCoin 5.0 se expande más allá del cripto hacia mercados globales. Cuando el cripto se mueve lateralmente y las acciones suben (o al revés), rotates en minutos en lugar de abrir una cuenta de corretaje y esperar días para que se activen los canales de moneda fiduciaria.
-
Activos del mundo real (RWA). Exposición tokenizada a activos tradicionales como materias primas, directamente en tu cuenta de cripto. Uno de los segmentos de más rápido crecimiento en las finanzas globales ya no está reservado para instituciones: tú lo accedes desde el mismo saldo con el que operas.
-
Gana mientras aprendes. ¿Aún no estás listo para operar? KCUSD permite que tus stablecoins generen intereses diarios con autocomposición. La forma menos estresante de hacer que tus depósitos inactivos trabajen para ti con un rendimiento del 4%.
-
Un asistente de IA en lenguaje sencillo. Haz preguntas, obtén contexto del mercado, entiende lo que estás viendo: integrado en la plataforma, sin necesidad de jerga.
-
Una aplicación que no abruma. Más rápida, más limpia y coherente: intuitiva desde el primer toque, no después de un tutorial.
-
Seguridad que puedes verificar, no solo confiar. Una entidad de la UE con licencia MiCAR, Proof of Reserves que puedes verificar tú mismo, y seguridad certificada internacionalmente (SOC 2 Type II, ISO 27001:2022).
Crea tu cuenta en minutos y comienza en la plataforma diseñada para adónde va el cripto, no adónde ha estado.
Preguntas frecuentes
¿De qué tamaño es el flujo de ingresos actual de la suscripción a FSD de Tesla?
Tesla informó de 1,48 millones de usuarios activos de FSD al final del Q2 2026. Aproximadamente el 45 por ciento de esos usuarios, o alrededor de 666.000, pagan la suscripción mensual de $99. Esto genera aproximadamente $66 millones en ingresos recurrentes mensuales, o casi $800 millones en una base anualizada solo de la cohorte de suscripción. Los compradores anteriores de una sola vez aún contribuyen a la base total activa, pero no generan pagos mensuales continuos.
¿Por qué Tesla eliminó la opción de compra única de FSD?
Eliminar la compra inicial obliga a los nuevos clientes a adoptar el modelo de suscripción mensual. Esto convierte lo que antes era un único pago grande en un flujo de ingresos recurrentes, mejora la previsibilidad del flujo de efectivo y amplía el mercado potencial al reducir la barrera financiera inicial. La administración ha indicado que la mayor parte de la monetización futura del FSD provendrá de suscripciones, confirmando el diseño intencional del cambio.
¿Cuál es la importancia de la tasa de adopción del 55 por ciento en América del Norte?
Más de la mitad de los vehículos nuevos entregados en América del Norte durante el Q2 2026 salieron de la fábrica con una suscripción activa a FSD. Esto indica que FSD ha pasado de ser una función opcional de nicho a ser una consideración principal para la mayoría de los compradores en la región. Tasas de adhesión más altas aceleran el crecimiento de la base de ingresos recurrentes y aumentan el volumen de datos del mundo real disponibles para la mejora continua del modelo.
¿Cómo contribuyen los datos de FSD a los esfuerzos más amplios de IA de Tesla?
La flota de FSD supervisada ha acumulado casi 12 mil millones de millas de conducción en el mundo real. Estas millas entrenan las mismas redes neuronales de extremo a extremo utilizadas para el FSD para consumidores, el Robotaxi no supervisado y elementos del comportamiento de Optimus. Datos adicionales provenientes de las operaciones del Robotaxi y de sesiones de captura de movimiento de Optimus enriquecen aún más los conjuntos de entrenamiento. El resultado es una ventaja unificada en datos que mejora simultáneamente múltiples líneas de productos.
¿Qué progreso ha logrado Tesla con el Robotaxi no supervisado?
Las operaciones sin supervisión están activas en siete áreas metropolitanas de EE. UU. La flota ha completado más de 380.000 millas sin supervisión sin incidentes notables reportados por la empresa, y las millas semanales sin supervisión están creciendo a tasas de dos dígitos. La producción de Cybercab ha comenzado en Texas, proporcionando un vehículo diseñado específicamente para la futura expansión de la flota.
¿La producción de Optimus ya está a escala comercial?
Tesla está fabricando varias centenas de unidades de Optimus por semana y tiene como objetivo superar las 1,000 unidades semanales para finales de 2026. La producción actual se utiliza principalmente para pruebas internas y recopilación de datos. La generalización de tareas y la confiabilidad del hardware, especialmente en las manos, siguen siendo desafíos activos de desarrollo. Se espera que las primeras implementaciones comerciales se presenten en forma de alquileres a clientes industriales seleccionados, en lugar de ventas masivas.
Descargo de responsabilidad: Este contenido tiene fines informativos únicamente y no constituye asesoramiento de inversión. Las inversiones conllevan riesgos. Por favor, realiza tu propia investigación (DYOR).
Aviso: Esta página fue traducida utilizando tecnología de IA para tu conveniencia. Para obtener la información más precisa, consulta la versión original en inglés.