

Informe semanal de KuCoin Ventures: El aumento de la inflación y los precios del petróleo elevan las expectativas de subidas de tipos, mientras que los flujos de ETF de cripto divergen y la integración de la infraestructura TradFi-crypto acelera
1. Resumen semanal del mercado
TradFi y Crypto continúan convergiendo: las normas, los activos y la infraestructura de crédito avanzan en paralelo
Esta semana, la convergencia entre las finanzas tradicionales y el criptocontinuó extendiéndose desde la capa de productos hacia una infraestructura financiera más amplia. El proyecto de ley sobre la estructura del mercado cripto de EE. UU., la Ley CLARITY, ingresó a una nueva etapa procesal; Nasdaq anunció una inversión propuesta de 100 millones de dólares en la empresa matriz de Kraken, Payward, mientras continúa avanzando en la infraestructura de acciones tokenizadas; y Tether se asoció con el gestor de activos británico Fasanara Capital para lanzar el fondo de crédito privado StableFund. Aunque estos desarrollos parecen independientes, corresponden a tres capas clave de las finanzas en cadena: reglas, activos y crédito, y sugieren que la atención de la industria está desplazándose gradualmente de “cómo se emiten y negocian los activos” hacia una infraestructura de mercado financiero más completa.
El 10 de septiembre, Nasdaq Ventures anunció una inversión propuesta de 100 millones de dólares en la empresa matriz de Kraken, Payward, profundizando aún más la asociación de equity tokenizado que ambas partes iniciaron en marzo de este año. La asociación continuará avanzando en la integración de los Nasdaq Equity Tokens, o NETs, con el ecosistema xStocks de Payward, mientras que Payward también adoptará la tecnología de supervisión de mercado de Nasdaq. Nasdaq espera que los NETs se lancen en el segundo trimestre de 2027, y la próxima fase de cooperación también cubrirá la distribución global, el comercio y el procesamiento y liquidación posteriores a la operación de equities tokenizados.
Muchos productos existentes de acciones tokenizadas se han centrado principalmente en crear una representación en cadena del precio del activo subyacente. En cambio, los NETs de Nasdaq ponen mayor énfasis en preservar los derechos y protecciones existentes de los emisores e inversores, mientras conectan los mercados tradicionales regulados con entornos de comercio en cadena. Nasdaq también aporta capacidades de los mercados de capital tradicionales en áreas como la supervisión del mercado, la gobernanza y el procesamiento y liquidación posteriores a la operación.
Mientras tanto, las stablecoins también están avanzando aún más en los mercados de crédito tradicionales. El 9 de septiembre, Tether y Fasanara Capital anunciaron el lanzamiento de StableFund, un fondo privado de crédito perpetuo respaldado por un capital inicial combinado de $400 millones aportado por ambas partes, con planes de atraer hasta $3 mil millones en capital institucional adicional de terceros. Fasanara se encargará de la gestión de inversiones, asignando capital a crédito respaldado por activos de corta duración a través de su red de préstamos fintech que abarca más de 60 países. Tether, por su parte, actuará como copatrocinador, originador de oportunidades de financiamiento y asesor, identificando oportunidades de financiamiento relacionadas con USDT, mientras proporciona la infraestructura de stablecoin para flujos de capital entrantes y salientes, gestión de tesorería y liquidación.
Esto sugiere que los casos de uso de las stablecoins se están ampliando más allá de los pagos y el comercio hacia la asignación de capital y la cadena de valor crediticia en general. Históricamente, las stablecoins han abordado principalmente el problema de mover dinero más rápidamente y con menor fricción entre plataformas y fronteras. StableFund representa un intento de integrar más profundamente estas capacidades de liquidación en los procesos de recaudación de fondos, préstamos y gestión de tesorería del crédito privado. También refleja los esfuerzos continuos de Tether por conectar su red de stablecoins, sus canales de financiación y sus capacidades de liquidación transfronteriza con activos crediticios del mundo real.
En conjunto, estos desarrollos sugieren que el enfoque dentro de RWA y las finanzas en cadena se está ampliando más allá de los proyectos de tokenización hacia la emisión y registro, el comercio y la liquidez, la liquidación, el crédito y la infraestructura intermediaria que conecta las finanzas tradicionales con los mercados en cadena. Los proyectos que puedan integrarse genuinamente en los flujos de trabajo operativos de las instituciones financieras existentes y demuestren mejoras medibles en la eficiencia del capital, la eficiencia de distribución o la eficiencia de liquidación podrían ser finalmente más importantes de seguir que la narrativa misma de la “tokenización de activos”.
2. Señales de mercado seleccionadas semanalmente
La inflación y los precios del petróleo reviven las expectativas de un aumento de tasas en septiembre, el rendimiento del Tesoro a 10 años se acerca al 5%, los activos estadounidenses retroceden desde sus máximos y los flujos de ETF de cripto permanecen estructuralmente divergentes
Los datos de inflación en EE.UU. para agosto renovaron las expectativas del mercado sobre un aumento de tasas en septiembre. El PPI aumentó un 0,4% mensual y un 5,4% anual, con los costos energéticos como principal impulsor. El CPI posteriormente aumentó un 0,4% mensual y un 3,4% anual, mientras que el CPI subyacente subió un 0,3% mensual y un 2,4% anual. Junto con la reanudación de las tensiones en Oriente Medio, que impulsaron el petróleo crudo de nuevo por encima de los $100 por barril, los mercados se han vuelto cada vez más preocupados por que los mayores costos energéticos puedan seguir transmitiéndose a los precios de bienes, transporte y servicios.
Al final de la semana, la herramienta CME FedWatch mostró que los mercados asignaban una probabilidad aproximada del 86,5% de un aumento de 25 puntos básicos en las tasas de la Fed en septiembre, un aumento pronunciado desde aproximadamente el 30% una semana antes. Al mismo tiempo, el rendimiento del bono del Tesoro de EE.UU. a 10 años se acercó brevemente al 5%, alcanzando su nivel más alto desde 2023. La discrepancia entre los mercados sobre si la Fed aumentará las tasas en septiembre se ha reducido considerablemente, y ahora la atención se dirige hacia si podrían seguirse más ajustes después del aumento inicial.
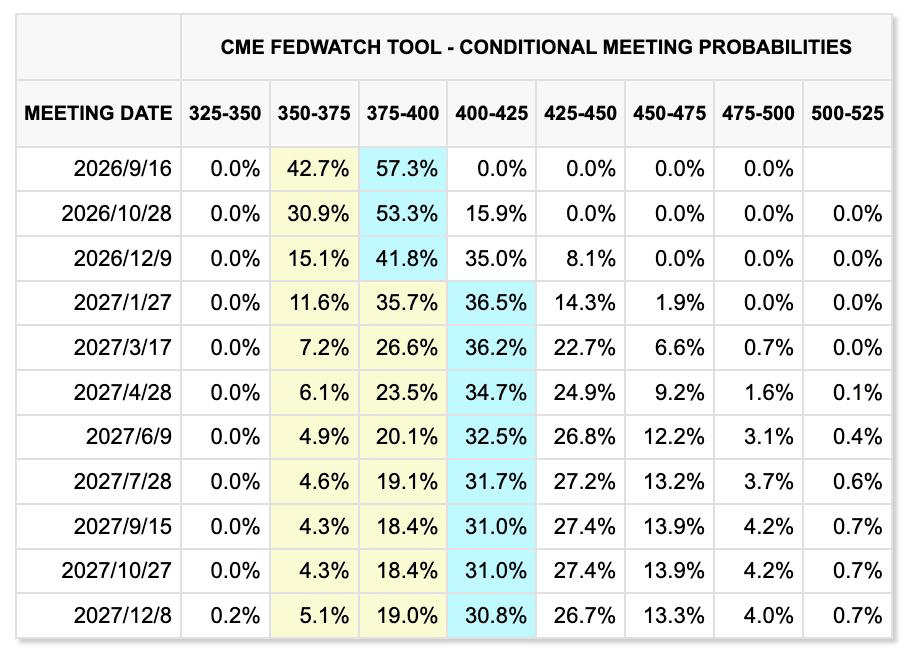
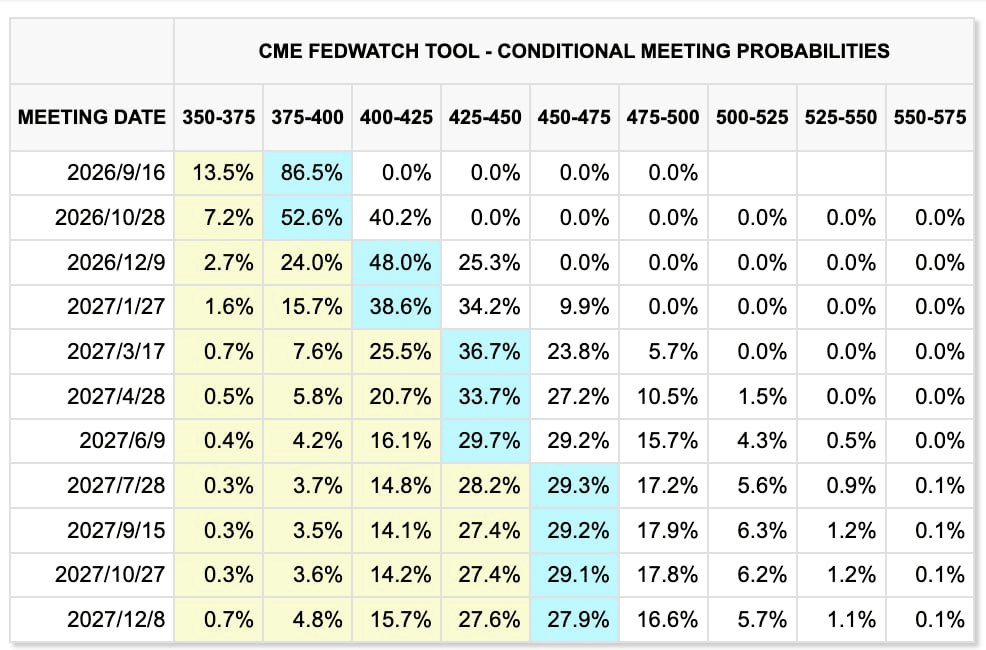
Variaciones en el precio del mercado durante las últimas dos semanas (izquierda: semana anterior; derecha: semana actual)
Herramienta CME FedWatch
El argumento para aumentos consecutivos de tasas, sin embargo, es menos claro que el argumento para un solo aumento en septiembre. Por un lado, el empleo no agrícola en Estados Unidos aumentó aproximadamente 162.000 en agosto, lo que sugiere que el mercado laboral no se ha debilitado materialmente. Por otro lado, el crecimiento salarial no muestra los signos típicos de sobrecalentamiento, mientras que la deuda federal estadounidense ya ha superado los 40 billones de dólares y los rendimientos a largo plazo elevados están apretando ellos mismos las condiciones de financiamiento para empresas y hogares.
La financiación mediante deuda sustancial requerida para la expansión de centros de datos de IA amplifica aún más la presión que las altas tasas de interés ejercen sobre el flujo de efectivo y los rendimientos del gasto en capital de las empresas tecnológicas. Por lo tanto, un aumento de las tasas en septiembre se convierte en un escenario de alta probabilidad, pero si la Fed entra en un ciclo sostenido de apretamiento aún dependerá de si los precios del petróleo, el empleo y la inflación subyacente permanecen persistentemente fuertes.
Las tensiones en el Medio Oriente están añadiendo mayor presión inflacionaria. Las fuerzas houthis atacaron instalaciones energéticas saudíes, el tránsito marítimo por el Estrecho de Ormuz permaneció restringido, y el oleoducto Este-Oeste de Arabia Saudita, utilizado para evitar el Estrecho, también fue cerrado tras un ataque con dron, generando preocupación por posibles interrupciones adicionales en el suministro.
El crudo Brent aumentó aproximadamente un 8%–9% la semana pasada y se acercó brevemente a los $110 por barril, mientras que el WTI también volvió a superar los $100. Las conversaciones entre Irán y los estados del Golfo sobre el Estrecho de Ormuz, originalmente programadas para el 14 de septiembre, fueron pospuestas, lo que sugiere que la prima de riesgo geopolítico es poco probable que desaparezca rápidamente en el corto plazo.
El oro, mientras tanto, continuó negociándose entre los riesgos de inflación elevada y las altas tasas de interés reales. El oro al contado recuperó terreno hasta aproximadamente $4,363 por onza el viernes, pero aún cayó aproximadamente un 1.5% durante la semana. Los riesgos fiscales, geopolíticos e inflacionarios continúan brindando soporte a mediano y largo plazo. Sin embargo, con la rentabilidad del bono del Tesoro a 10 años acercándose al 5%, el costo de oportunidad de mantener un activo que no genera rendimiento ha aumentado significativamente, permitiendo que la presión a corto plazo sobre las tasas recupere la ventaja.
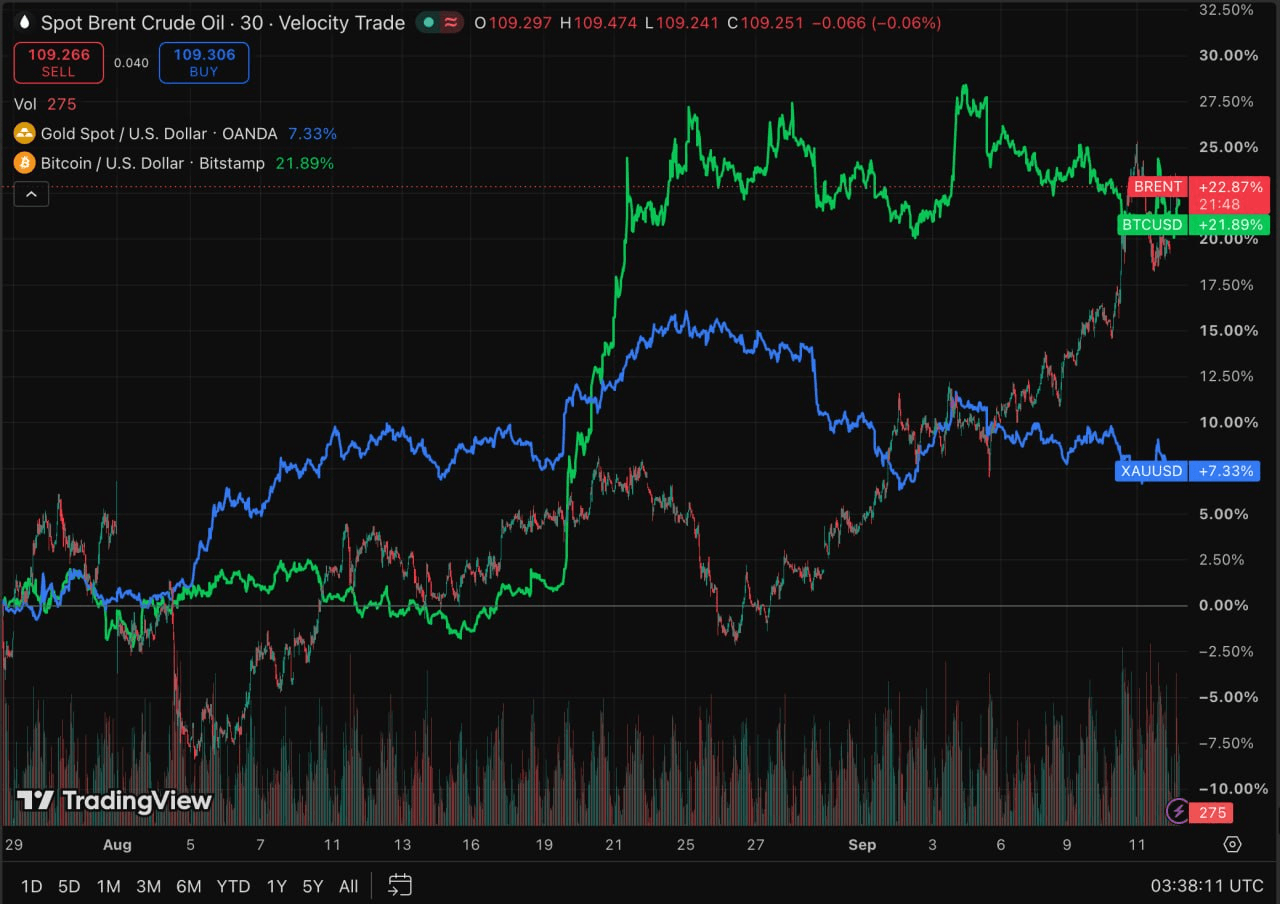
TradingView
Las acciones estadounidenses descendieron en general la semana pasada, con el S&P 500, el Nasdaq y el Dow cayendo aproximadamente un 0,8 %, un 0,7 % y un 1,6 %, respectivamente. El aumento de los precios del petróleo y de los rendimientos a largo plazo presionaron las valoraciones, pero los resultados corporativos continuaron brindando apoyo, evitando una venta más amplia en activos de riesgo.
El sector de la IA también enfrentó un nuevo riesgo impulsado por el sentimiento. Durante el fin de semana, líderes de Anthropic, OpenAI y xAI expresaron inusualmente su apoyo para ralentizar el ritmo del desarrollo de modelos de vanguardia, generando preocupaciones sobre la tasa futura de crecimiento de la inversión en cómputo de IA. En esta etapa, el impacto sigue siendo principalmente impulsado por expectativas. Solo si estas señales se traducen en lanzamientos de modelos retrasados o orientación inferior en gastos de capital, afectarían materialmente la demanda de GPUs, HBM, servidores e infraestructura relacionada. Sin embargo, dado que los mercados japonés y surcoreano tienen una exposición relativamente alta a la cadena de suministro de hardware para IA, los cambios en la política y las expectativas industriales podrían amplificar la volatilidad a corto plazo en empresas como Samsung Electronics, SK Hynix y SoftBank.
Activos cripto y ETFs: Los ETF de BTC regresan a salidas sostenidas, mientras que ETH conserva una ventaja relativa de financiación
El mercado de criptomonedas sufrió presión la semana pasada. BTC descendió de alrededor de $80,000 al inicio de la semana a aproximadamente $77,000, cayendo aproximadamente un 3%–4% durante la semana. ETH se mantuvo en gran medida dentro del rango de $2,450–$2,550 y continuó superando a BTC en términos relativos.
El aumento simultáneo en los precios del petróleo, la inflación y los rendimientos de los bonos del Tesoro de EE.UU. aumentó nuevamente el costo efectivo de financiamiento en dólares para los activos cripto, aunque la resiliencia relativa de ETH continuó siendo respaldada por los flujos entrantes de ETF.
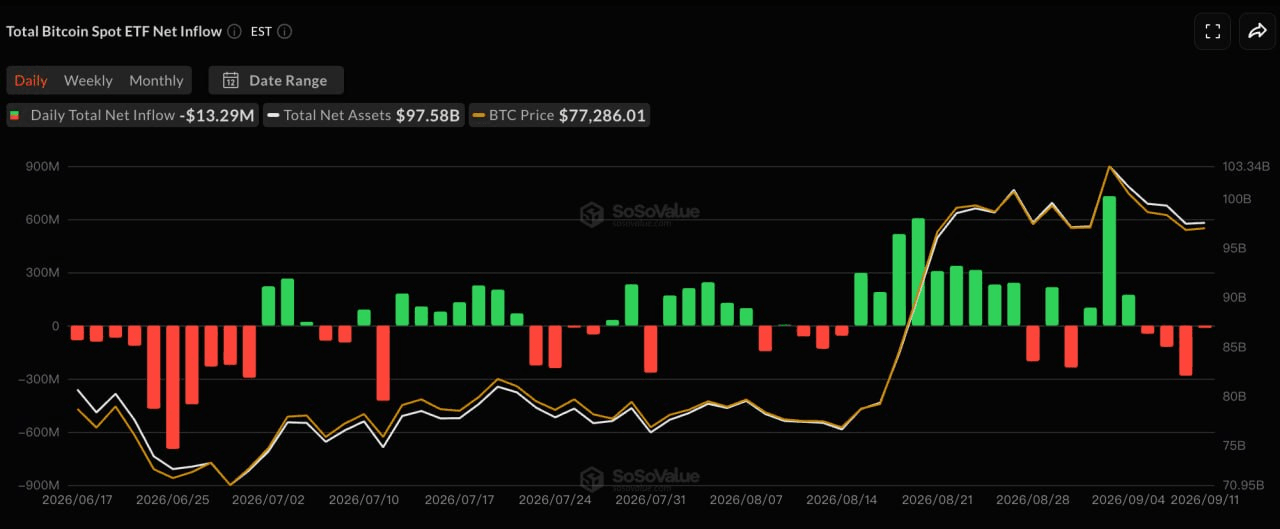
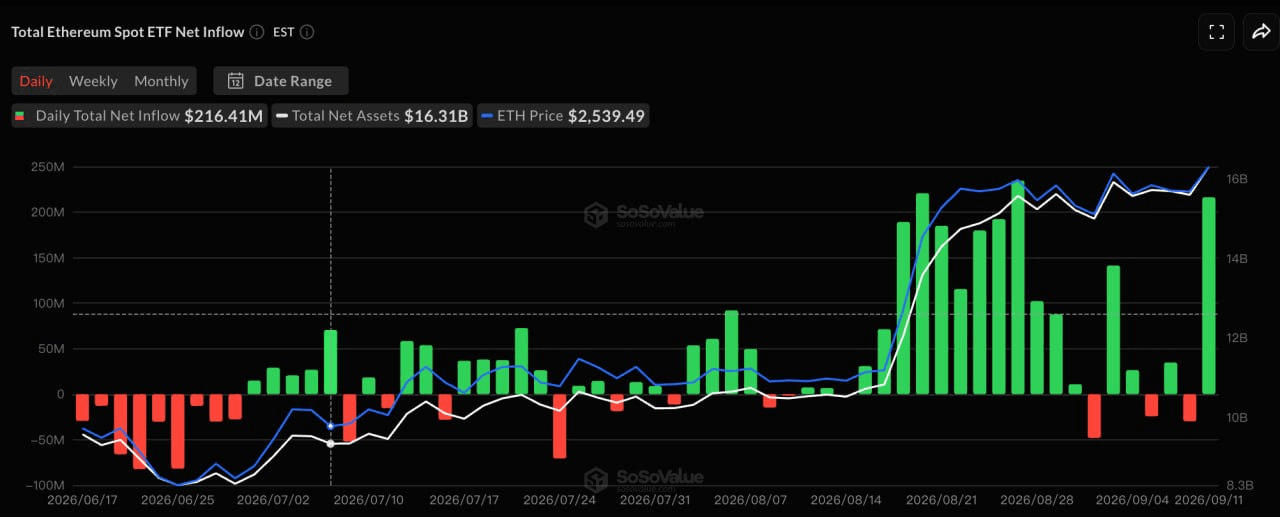
SoSoValue
Según SoSoValue, con los mercados estadounidenses cerrados por el Día del Trabajo el 7 de septiembre, los ETF de BTC al contado en EE.UU. registraron aproximadamente $463 millones en salidas netas durante las cuatro sesiones de operación del 8 al 11 de septiembre, poniendo fin a una racha de tres semanas de entradas netas. ARKB y GBTC registraron aproximadamente $234 millones y $129 millones en salidas netas, respectivamente, mientras que IBIT y FBTC también se volvieron negativos.
En contraste, los ETF de ETH registraron aproximadamente $197 millones en flujos netos entrantes durante el mismo período, marcando una cuarta semana consecutiva positiva. Solo el 11 de septiembre, los ETF de ETH registraron aproximadamente $216 millones en flujos netos entrantes, liderados principalmente por ETHA de BlackRock, que superó con creces los reembolsos de sesiones anteriores.
La divergencia entre los flujos de los ETF de BTC y ETH vuelve a sugerir que el capital institucional no está saliendo del mercado de criptomonedas en general, sino que continúa realocándose entre los principales activos. La demanda relativa de ETH sigue mejorando, pero la oferta total de stablecoins no ha aumentado materialmente en paralelo. Por lo tanto, el entorno actual parece más bien una rotación institucional estructural que el inicio de un nuevo ciclo de liquidez generalizado en el mercado de criptomonedas.
Stablecoins: La capitalización de mercado total se mantiene plana mientras USDe crece en un contexto de liquidez nueva limitada
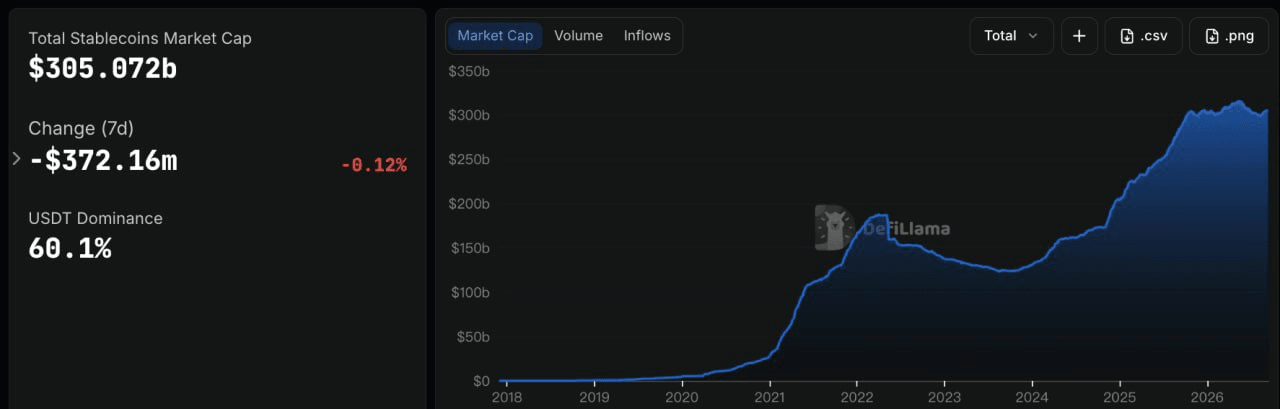
DeFiLlama
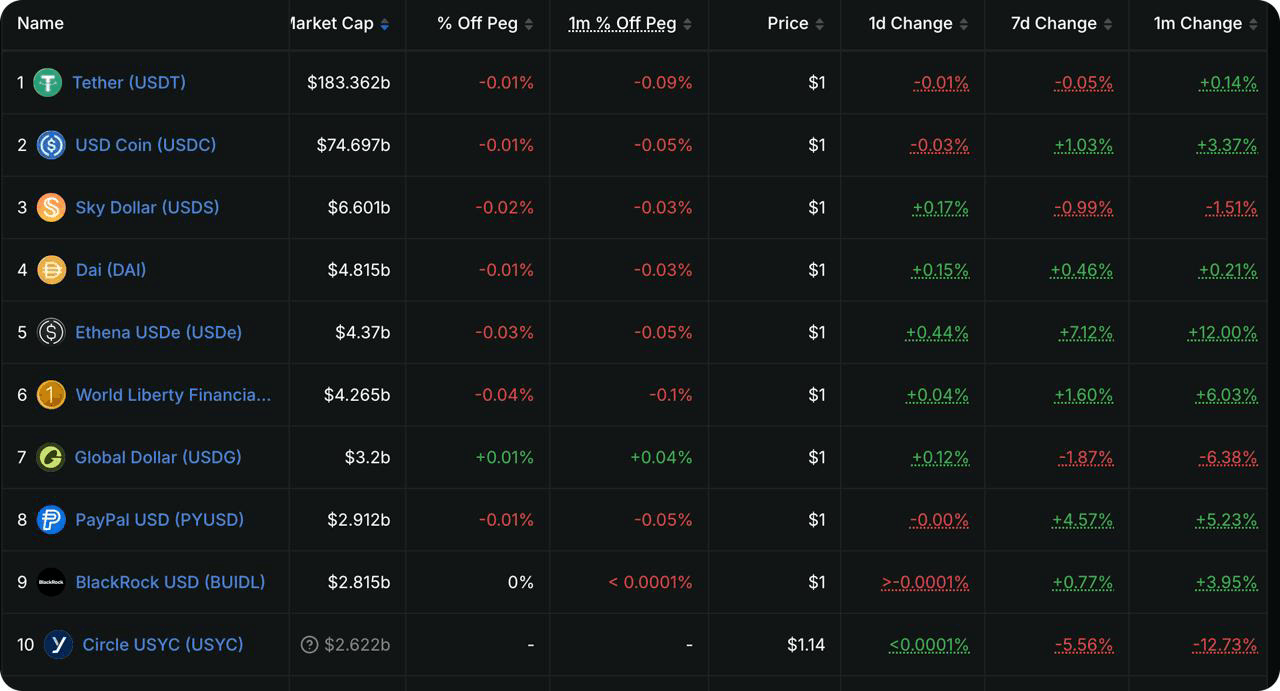
Los datos de DeFiLlama mostraron que la capitalización total del mercado de stablecoins se situó en aproximadamente $305.1 mil millones, prácticamente sin cambios durante los últimos siete días con una ligera caída de alrededor del 0.12%. La cuota de mercado de USDT se situó en aproximadamente el 60.1%. Esto sugiere que la reciente recuperación en la oferta de stablecoins ha cesado temporalmente, mientras que los cambios en los flujos de ETF aún no se han traducido en una expansión generalizada de la liquidez en dólares en cadena.
Entre las 10 stablecoins principales, USDT se mantuvo prácticamente sin cambios, mientras que USDC disminuyó aproximadamente un 0,39% durante la semana. USDS y PYUSD cayeron alrededor de un 2,8% y un 2,7%, respectivamente. El cambio más notable fue el de USDe, que aumentó aproximadamente un 6,5% durante la semana hasta alcanzar aproximadamente $4.600 millones. USD1 y USDG también registraron un crecimiento modesto. La expansión de USDe es coherente con una recuperación en la demanda de productos que generan rendimiento, ya que los rendimientos relacionados con sUSDe siguen alrededor del 4,5%, incentivando a algunos capitales a aumentar su exposición a dólares sintéticos generadores de rendimiento.
En general, el mercado de stablecoins sigue dominado por la rotación entre productos individuales en lugar de una expansión agregada significativa. Los productos que generan rendimiento, como USDe, están atrayendo capital adicional, mientras que las stablecoins principales, como USDC, se han contraído ligeramente, lo que indica que la base de liquidez en cadena del dólar aún no ha entrado en una nueva fase de expansión generalizada.
Eventos clave a vigilar esta semana
Los mercados se centrarán en la reunión de política del Federal Reserve de septiembre, la decisión de política del Banco de Japón y los desarrollos en torno al Estrecho de Ormuz. Con la probabilidad de un aumento de tasas en septiembre ya preciada por encima del 80%, la orientación del FOMC sobre la trayectoria de la política para el resto del año podría tener un mayor impacto en los activos de riesgo que el propio aumento de tasas.
-
16 de septiembre: EE. UU. publica las ventas minoristas de agosto. Con las expectativas de aumento de tasas aumentando bruscamente, los datos ayudarán a evaluar si los precios más altos del petróleo y las tasas de interés comienzan a afectar la demanda del consumidor.
-
17 de septiembre: La Reserva Federal anuncia su decisión sobre las tasas del FOMC, seguida de una conferencia de prensa de Warsh. Los mercados actualmente asignan una probabilidad aproximada del 86% a un aumento de 25 puntos básicos en la tasa. La atención pasará de si la Fed sube las tasas a la gráfica de puntos, la posibilidad de un ajuste adicional más adelante en el año y la evaluación de Warsh sobre los precios del petróleo y los rendimientos a largo plazo de los bonos del Tesoro.
-
18 de septiembre: El Banco de Japón anuncia su decisión de política. Los mercados esperan en general un aumento de 25 puntos básicos hasta el 1,25%. Si el BOJ señala una normalización más rápida de la política, un yen más fuerte y flujos de capital de regreso a Japón podrían alterar aún más los carry trades globales y generar presión de liquidez para las acciones tecnológicas y los activos cripto.
-
Geopolítica: Las conversaciones entre Irán y los estados del Golfo sobre el Estrecho de Ormuz, originalmente programadas para el 14 de septiembre, han sido pospuestas sin que se anuncie una nueva fecha. Con el petróleo crudo volviendo a cotizar por encima de los 100 dólares por barril, los avances en las negociaciones podrían afectar directamente las expectativas de inflación global y la valoración posterior de la política de la Fed.
Fondos de recaudación de mercado primarioVer: Las exchanges tradicionales profundizan su exposición a la tokenización mientras la infraestructura de pagos en stablecoins continúa atrayendo capital
CryptoRank
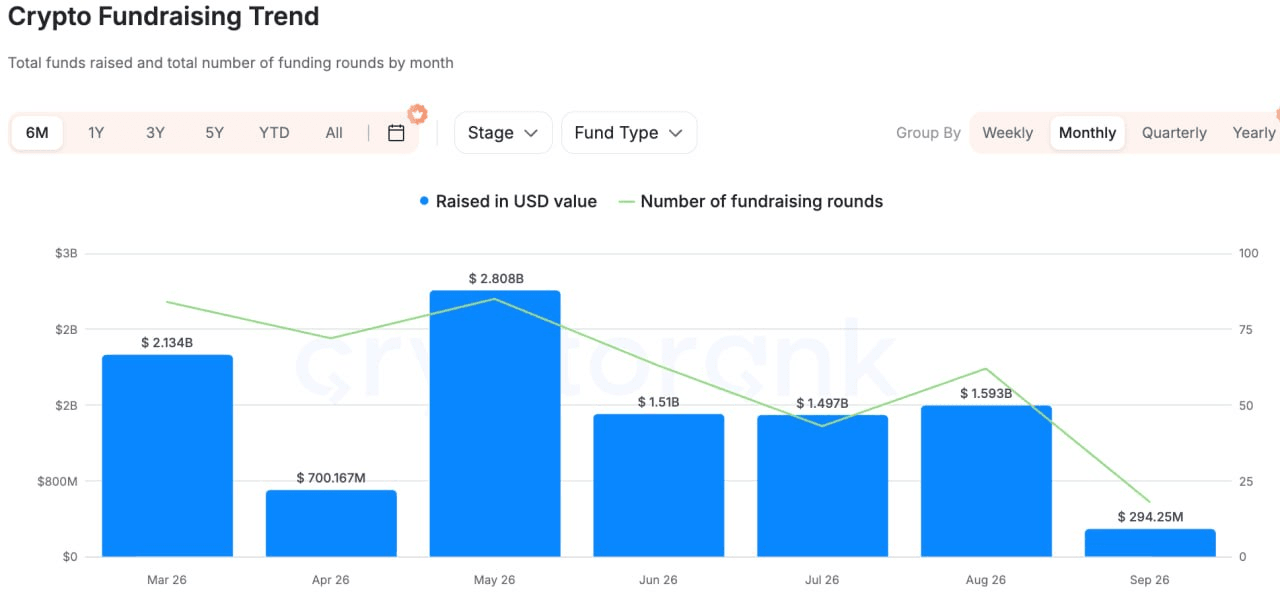
Según datos amplios de financiación de CryptoRank, DeFiLlama y otras fuentes, la actividad de financiación en el mercado privado mejoró respecto a la semana anterior, pero el capital se mantuvo concentrado en tokenización, pagos con stablecoins e infraestructura institucional, en lugar de aplicaciones on-chain generalizadas.
Una de las transacciones más representativas fue la inversión estratégica de $100 millones de Nasdaq Ventures en Payward, la empresa matriz de Kraken. Ambas partes planean ampliar la cooperación en torno al comercio, la distribución y la infraestructura post-comercio para acciones tokenizadas, mientras que Kraken también adoptará la tecnología de supervisión del mercado de Nasdaq. La importancia del acuerdo va más allá de una simple inversión en acciones de un exchange de criptomonedas. Refleja cómo un exchange de valores tradicional se está introduciendo directamente en la infraestructura de tokenización, lo que sugiere que la competencia entre TradFi y Crypto está pasando de si los activos se mueven on-chain hacia la integración de sistemas de comercio, liquidez, supervisión y liquidación.
En pagos con stablecoins, Latitude recaudó una ronda Serie A de $35 millones, liderada por Oak HC/FT con la participación de NEA, Coinbase Ventures y otros. La plataforma conecta stablecoins con cuentas bancarias, monederos móviles y redes de pago locales en múltiples jurisdicciones. Su propuesta de valor central radica en resolver el “último kilómetro” entre dólares en cadena, pagos del mundo real y liquidación en moneda local.
En AI+Crypto, Agentum recaudó 7 millones de dólares para construir infraestructura de identidad, custodia, reputación y liquidación en cadena para actividades comerciales realizadas por agentes de IA. En comparación con narrativas anteriores más generalizadas sobre agentes de IA, el capital está favoreciendo cada vez más infraestructura que aborda pagos, ejecución confiable y liquidación.
En general, el mercado privado continúa reflejando la misma tendencia más amplia: las instituciones financieras tradicionales están pasando directamente a la infraestructura de comercio de tokenización; la inversión en stablecoins está desplazándose desde la emisión hacia pagos transfronterizos y redes locales; y el capital de AI+Crypto se está concentrando cada vez más en herramientas subyacentes que respaldan transacciones y liquidaciones reales. Los protocolos de propósito general sin usuarios significativos, ingresos o canales de distribución continúan enfrentando un entorno de financiamiento más cauteloso.
Descargo de responsabilidad: Esta información general sobre el mercado, posiblemente proveniente de fuentes de terceros, comerciales o patrocinadas, no constituye asesoramiento legal, de cumplimiento, financiero ni de inversión, ni una oferta, solicitud o garantía. No realizamos representaciones ni garantías expresas ni implícitas sobre su precisión, completitud o confiabilidad, y renunciamos a toda responsabilidad por pérdidas resultantes. Las inversiones/opciones de trading son arriesgadas; el desempeño pasado no garantiza resultados futuros. Los usuarios deben investigar, juzgar con prudencia y asumir toda la responsabilidad. Consulte con asesores profesionales legales, fiscales o financieros si es necesario.
Aviso: Esta página fue traducida utilizando tecnología de IA para tu conveniencia. Para obtener la información más precisa, consulta la versión original en inglés.