

¿Qué es Claude para asesores financieros? ¿Cómo la IA de Anthropic podría cambiar la gestión de patrimonios?
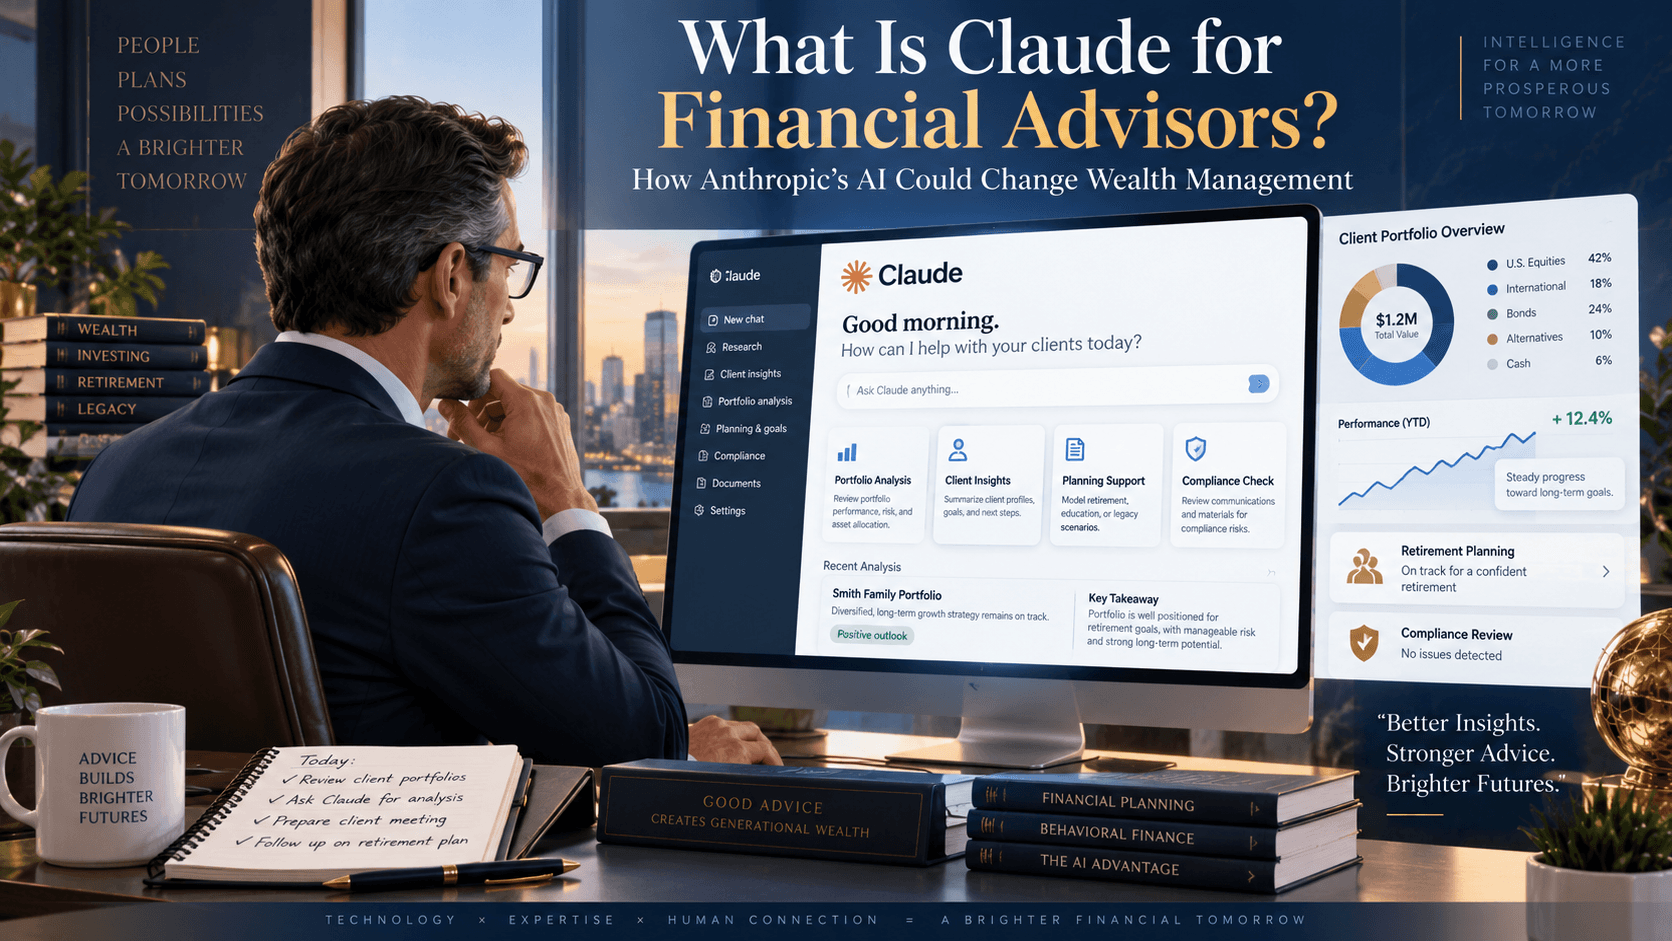
Anthropic está llevando a Claude más profundamente en una de las áreas más altamente reguladas de los servicios profesionales: la gestión de patrimonios. El 14 de septiembre de 2026, la empresa lanzó Claude para Asesores Financieros, un conjunto de conectores y habilidades de flujo de trabajo que vincula a Claude con los custodios, plataformas de cartera, CRM, herramientas de planificación y servicios de datos de inversión utilizados por asesores financieros. El objetivo no es convertir a Claude en un seleccionador automático de acciones. En cambio, Anthropic desea que la IA realice gran parte de la investigación, preparación y documentación relacionadas con el asesoramiento financiero, para que los asesores humanos puedan dedicar más tiempo a sus clientes.
Para los inversores, la importancia es por lo tanto indirecta pero potencialmente sustancial. Un asesor financiero que pueda recuperar información de cartera más rápido, revisar de manera más eficiente la imagen financiera completa de un hogar e identificar problemas de planificación antes podría ofrecer un servicio más receptivo y personalizado. Sin embargo, la misma tecnología plantea preguntas sobre precisión, privacidad, cumplimiento y sesgo de automatización. Claude para Asesores Financieros ofrece una visión útil de cómo la IA podría redefinir la gestión de patrimonios, no necesariamente reemplazando a los asesores, sino cambiando en qué gastan su tiempo.
¿Qué es Claude para asesores financieros?
Claude para asesores financieros es una colección especializada de conectores de datos financieros y habilidades de flujo de trabajo orientadas a asesores, construida alrededor de la IA Claude de Anthropic. Está diseñado para asesores de inversión registrados, gestores de riqueza y otros profesionales financieros, y no como un robo-asesor para consumidores. Anthropic afirma que el producto se centra en las tareas relacionadas con las relaciones con los clientes: recopilar información, prepararse para reuniones, revisar carteras, redactar materiales de seguimiento y documentar la actividad del asesor. Según investigaciones citadas por Anthropic, una práctica de asesoría típica dedica solo aproximadamente una sexta parte de su tiempo a reuniones reales con clientes, con gran parte del resto dedicado a la preparación, planificación y trabajo administrativo.
El producto ya está disponible a través del entorno de complementos de Claude. Las empresas pueden conectar sistemas seleccionados durante la configuración en lugar de migrar toda su pila tecnológica a una nueva plataforma. Esta distinción es importante: Anthropic no busca reemplazar todos los sistemas de gestión de cartera o CRM que los asesores ya utilizan. Está posicionando a Claude como una capa inteligente que puede funcionar a través de esos sistemas y reunir información relevante en un solo flujo de trabajo conversacional. Para asesores de inversión registrados, Anthropic recomienda su oferta Enterprise, ya que incluye registros de auditoría que pueden respaldar los requisitos de conservación de registros.
¿Cómo funciona Claude para asesores financieros?
La tecnología tradicional de gestión de patrimonio es altamente fragmentada. Un solo asesor puede utilizar un sistema para custodia, otro para contabilidad de carteras, un CRM para el historial del cliente, herramientas separadas para inversiones alternativas, software de planificación financiera, documentos patrimoniales, análisis fiscal y correo electrónico. Por lo tanto, responder a una pregunta que parece sencilla sobre un cliente puede requerir iniciar sesión en varias plataformas y reconciliar la información manualmente. Claude para Asesores Financieros intenta situarse por encima de esa pila y permitir que el asesor consulte datos autorizados mediante lenguaje natural.
Las integraciones son conscientes de los permisos en lugar de una única base de datos universal. Por ejemplo, Charles Schwab puede exponer información de custodia como saldos, posiciones, transacciones, base de costos, alertas y estado de movimientos de dinero; Addepar puede proporcionar inteligencia de cartera gobernada; iCapital puede mostrar tenencias de inversiones alternativas; Wealthbox puede aportar contexto de CRM; y Wealth.com puede integrar información patrimonial y fiscal en el flujo de trabajo. Claude puede luego combinar la información que la empresa le ha autorizado a acceder, mientras que el especialista subyacente
las plataformas siguen siendo los sistemas de registro.
| Sistema conectado | Ejemplos de datos que Claude puede utilizar | Uso potencial del asesor |
| Charles Schwab | Saldos, posiciones, transacciones, base de costos y alertas | Reseñas de clientes y monitoreo de cuentas |
| Addepar | Datos de carteras públicas y privadas gobernados | Análisis de cartera y preguntas complejas sobre el hogar |
| iCapital | Tenencias alternativas, VPA, compromisos y actividad de capital | Revisión de alternativas |
| Wealthbox / Zocks | Registros de CRM, historial de reuniones y contexto del cliente | Preparación y seguimiento de la reunión |
| Wealth.com | Documentos de patrimonio, información fiscal y contexto del balance | Planificación patrimonial y fiscal |
El resultado se trata menos de preguntarle a un chatbot genérico: “¿En qué debería invertir este cliente?” y más de preguntar: “¿Qué ha cambiado en este hogar desde nuestra última revisión, y qué debo examinar antes de la reunión?”. Esa distinción es central en la estrategia de Anthropic.
¿Qué pueden hacer los asesores financieros con Claude?
Revisión de carteras y reuniones con clientes
Uno de los casos de uso más inmediatos es reducir la cantidad de trabajo manual involucrado en la preparación para una revisión de cliente. Anthropic ha desarrollado habilidades en torno a situaciones como la preparación de reuniones, la deriva del portafolio y resúmenes de inversiones alternativas. Un asesor podría usar Claude para reunir información de la cuenta, historial relevante del cliente y cambios en el portafolio en un solo resumen antes de una reunión, en lugar de revisar cada sistema por separado. El nuevo conector de Claude de Addepar es particularmente notable porque permite a los usuarios hacer preguntas complejas sobre el portafolio en lenguaje sencillo, mientras fundamenta las respuestas en los datos gobernados y el modelo de permisos de Addepar. Addepar enfatiza que la integración inicial se centra en la recuperación y análisis de información; no ejecuta transacciones ni modifica los datos del portafolio.
Planificación patrimonial y fiscal
La planificación patrimonial y fiscal demuestra por qué las integraciones financieras especializadas pueden ser más importantes que simplemente brindar a un modelo de IA más conocimiento general. Wealth.com, socio de lanzamiento de Anthropic para la planificación patrimonial y fiscal, permite a los asesores trabajar con documentos patrimoniales ejecutados y herramientas cuantitativas fiscales desde dentro de Claude. Su sistema de documentos puede devolver citas a nivel de página al responder preguntas sobre fideicomisos y otros documentos patrimoniales, mientras que sus cálculos fiscales utilizan un motor determinista basado en datos fiscales federales y estatales publicados.
La oportunidad más grande no es solo una resumen más rápido. Es la posibilidad de permitir que una IA razona a través de la cartera real del cliente, los documentos de planificación y la estructura de la cuenta, mientras se preservan los sistemas especializados que proporcionan los datos y cálculos subyacentes. Para hogares complejos con valores públicos, inversiones privadas, fideicomisos, cuentas de retiro y consideraciones fiscales, eso podría reducir sustancialmente el tiempo dedicado a reunir una imagen financiera completa.
¿Cómo podría ayudar Claude a los inversores?
El beneficio más probable para los inversores es una mejor capacidad de asesoría, en lugar de asesoría de inversión generada directamente por IA. Si la preparación para reuniones que antes tomaba horas se puede comprimir en un flujo de trabajo mucho más corto, los asesores podrían tener más tiempo para discusiones sobre carteras, orientación conductual y decisiones de planificación. Claude también podría facilitar la detección de problemas que de otro modo esperarían hasta una revisión anual — como una asignación de activos que se desvía de su objetivo, una discrepancia entre las designaciones de beneficiarios y un plan patrimonial, o un compromiso con inversiones alternativas que modifica las necesidades de liquidez de un hogar.
El segundo beneficio potencial es la personalización a gran escala. La gestión de patrimonios se vuelve difícil a medida que la información del cliente se dispersa en múltiples sistemas y se vuelve más compleja con el tiempo. La IA puede ayudar a consolidar ese contexto antes de que el asesor tome una decisión. Sin embargo, un procesamiento más rápido de la información no debe confundirse con un rendimiento de inversión garantizado. Claude no puede completar registros incompletos, y un análisis sofisticado aún puede ser incorrecto si el modelo interpreta mal la información o si falta contexto importante.
Esa distinción es especialmente importante porque Anthropic mantiene explícitamente las decisiones reguladas en manos humanas. Las recomendaciones de inversión, las comunicaciones con clientes, las determinaciones de cumplimiento y otras actividades reguladas siguen sujetas a revisión y aprobación humana. Claude puede preparar un memorando o redactar un análisis; el asesor sigue siendo responsable de decidir qué debe comunicarse o actuarse realmente.
¿Por qué importan las integraciones financieras?
La larga lista de socios puede parecer inicialmente como un marketing típico de software empresarial, pero revela algo importante sobre el futuro de la inteligencia artificial financiera. Un modelo de lenguaje potente por sí solo no conoce el costo actual de la posición de un cliente, las cláusulas dentro de un fideicomiso ejecutado, la última solicitud de capital de un fondo privado o las restricciones asociadas a una cuenta específica. Para ser útil en la gestión profesional de patrimonios, la IA necesita acceso a datos confiables, cálculos validados, permisos y contexto.
Claude para Asesores Financieros se integra con empresas como BlackRock, Charles Schwab, Addepar, Envestnet, iCapital, Orion, Wealthbox, Wealth.com y Zocks. Los conectores existentes de Claude también incluyen plataformas como Microsoft 365, Salesforce, DocuSign, FactSet, S&P Global y Morningstar. BlackRock, por ejemplo, aporta recursos de construcción de carteras y análisis institucionales a través de Advisor Center, mientras que Schwab proporciona datos de cuentas custodias.
Esto sugiere que la ventaja competitiva en la inteligencia artificial financiera podría depender eventualmente tanto de qué sistemas de alta calidad puede acceder de forma segura una IA como de qué empresa posee el modelo base más capaz. En finanzas reguladas, la mejor respuesta no es simplemente aquella que suena inteligente; también debe basarse en los datos correctos, entregarse al usuario adecuado y ser revisable.
Anthropic y OpenAI compiten por Wall Street
Claude para asesores financieros llega en medio de una carrera más amplia por integrar la IA generativa dentro de las finanzas profesionales. Solo cuatro días antes del lanzamiento de Anthropic el 14 de septiembre, OpenAI presentó ChatGPT para Servicios Financieros, con un enfoque inicial en banca de inversión e investigación de acciones. Reuters informó que OpenAI desarrolló esta oferta junto con empresas como Morgan Stanley y Evercore e integró información financiera de proveedores como LSEG, PitchBook y Daloopa.
Los dos lanzamientos muestran cómo las empresas de IA de vanguardia se están alejando de una estrategia de chatbot único para todos hacia productos diseñados para flujos de trabajo regulados específicos.
| Plataforma | Énfasis actual | Flujos de trabajo típicos |
| Claude para asesores financieros | Gestión de patrimonio y asesoría financiera | Preparación del cliente, revisiones de cartera, planificación, documentación y flujos de trabajo de cumplimiento |
| ChatGPT para servicios financieros | Banca de inversión e investigación de acciones | Investigación, modelado financiero, materiales de operaciones y flujos de trabajo de análisis de inversiones |
| iCapital | Tenencias alternativas, VPA, compromisos y actividad de capital | Revisión de alternativas |
| Wealthbox / Zocks | Registros de CRM, historial de reuniones y contexto del cliente | Preparación y seguimiento de la reunión |
| Wealth.com | Documentos de patrimonio, información fiscal y contexto del balance | Planificación patrimonial y fiscal |
Los límites casi con certeza se superpondrán con el tiempo, pero la dirección estratégica ya está clara. La próxima fase de la competencia puede estar menos enfocada en qué chatbot da la respuesta independiente más impresionante y más en qué IA se integra profundamente en los sistemas existentes de datos, gobernanza y flujo de trabajo de una institución financiera.
¿Cuáles son los mayores riesgos?
La IA aún puede equivocarse
Conectar Claude a datos financieros autorizados puede reducir una fuente importante de error, pero no elimina el riesgo del modelo. Una IA puede recuperar correctamente el valor de una cartera y aún así sacar una inferencia incorrecta, malinterpretar la relación entre cuentas o producir una explicación que omita una restricción importante. En la gestión de patrimonios, la diferencia entre recuperar los hechos correctos y tomar la decisión adecuada es sustancial.
Los datos incompletos pueden generar conclusiones engañosas
El modelo solo puede analizar lo que contienen los sistemas conectados. Si un cliente modificó un fideicomiso pero el documento actualizado nunca se cargó, transfirió activos a una cuenta externa o cambió un beneficiario en un sistema al que el asesor no tiene acceso, la IA puede formar una imagen incompleta. Las citas de origen pueden ayudar a un asesor a verificar sobre qué se basa una respuesta, pero no pueden revelar información que nunca se ingresó en el sistema.
Privacidad y cumplimiento aumentan las apuestas
Los sistemas de asesores financieros contienen alguna de la información más sensible de un hogar: valores de activos, registros fiscales, relaciones familiares, planes patrimoniales y detalles de inversiones privadas. Por lo tanto, las empresas necesitan controles estrictos de permisos, políticas de gobernanza y trazabilidad. La habilidad de cumplimiento de Anthropic puede marcar el contenido dirigido al cliente para revisión adicional según criterios configurados por el usuario, mientras que los registros de auditoría empresarial están diseñados para respaldar la conservación de registros. Estos controles reducen el riesgo operativo, pero no transfieren la responsabilidad legal de la empresa al proveedor de IA.
¿Reemplazará Claude a los asesores financieros?
El producto actual está diseñado bajo el supuesto opuesto: que el asesor sigue siendo responsable de la relación y de la decisión final. Las actividades más expuestas a la automatización son aquellas que ya consumen grandes cantidades de tiempo sin necesitar necesariamente un juicio humano profundo: buscar registros, resumir documentos, conciliar información, redactar notas y preparar materiales para reuniones. Esas tareas son importantes, pero son diferentes de comprender cómo reacciona un cliente durante un colapso del mercado, navegar un desacuerdo entre miembros de una familia o decidir si una estrategia financiera técnicamente óptima es adecuada para una persona en particular.
Esto hace que los asesores potenciados por IA sean un resultado más plausible a corto plazo que los asesores financieros completamente autónomos. Un profesional que pueda obtener una imagen completa del hogar en minutos puede dedicar más tiempo de la reunión a discutir objetivos, incertidumbre y compromisos en lugar de verificar números. Por lo tanto, la presión competitiva en la industria podría ser menos “la IA reemplazará a los asesores financieros” y más “los asesores que utilicen IA de manera efectiva podrían operar con una ventaja de productividad sobre aquellos que no lo hagan.”
El diseño del producto de Anthropic refuerza esa interpretación. Sus herramientas preparan análisis y organizan acciones administrativas, mientras que las comunicaciones con el cliente, las recomendaciones y las conclusiones de cumplimiento permanecen sujetas a revisión.
¿Podría la IA hacer que la gestión de riqueza sea más accesible?
Una de las implicaciones más interesantes es si la IA podría ayudar a las firmas de asesoría a atender a clientes que actualmente no son rentables bajo los modelos de servicio tradicionales. Anthropic cita la Encuesta de Confianza en la Jubilación 2026 del Employee Benefit Research Institute, que encontró que el 43% de los trabajadores dijeron que no sabían a dónde acudir para obtener buenos consejos financieros o de planificación de jubilación. La misma encuesta encontró que el 48% de los trabajadores creen que la tecnología o la IA los ayudará a gestionar sus finanzas en el futuro.
Si la IA reduce la cantidad de preparación y administración requerida por hogar, un asesor podría teóricamente atender a más clientes sin aumentar proporcionalmente el personal. Anthropic argumenta explícitamente que el tiempo ahorrado en papeleo podría redirigirse hacia clientes o hogares existentes, una práctica a la que anteriormente le faltaba capacidad para atender.
Eso no garantiza que las tarifas de asesoría disminuyan ni que el asesoramiento personalizado se vuelva de repente universalmente disponible. Las empresas pueden utilizar los aumentos de productividad para incrementar los márgenes en lugar de ampliar el acceso, y los complejos requisitos regulatorios aún imponen costos. Pero la IA podría reducir una de las barreras estructurales para un asesoramiento más amplio: la gran cantidad de tiempo profesional requerida para recopilar y organizar información antes de que un asesor pueda comenzar a brindar orientación.
Qué podría significar Claude para el futuro de la gestión de riqueza
El cambio a largo plazo podría ser de la recopilación manual de información hacia la inteligencia financiera continua. Históricamente, los asesores han utilizado herramientas separadas y han reunido periódicamente los datos necesarios para una revisión. Claude para Asesores Financieros apunta hacia un modelo en el que una capa de IA puede consultar múltiples sistemas autorizados, detectar variaciones y preparar una vista integrada siempre que el asesor lo necesite. Con el tiempo, el trabajo del asesor podría desplazarse de la localización de información hacia la interpretación del significado de la información.
Esa evolución también podría cambiar lo que los clientes esperan. Si la IA hace posible revisar las circunstancias financieras con mayor frecuencia, la reunión anual de cartera podría volverse menos central. Los asesores podrían responder más rápidamente a variaciones en impuestos, flujo de efectivo, posicionamiento de la cartera, planificación patrimonial o eventos importantes de la vida, reservando la relación humana para el juicio y la toma de decisiones.
Las empresas que más se beneficien podrían no ser aquellas que automatizan cada tarea posible. La gestión de patrimonio se basa en la confianza, y una automatización excesiva podría socavar la relación misma por la que los clientes pagan. El modelo más duradero podría ser aquel en el que la IA maneje tareas intensivas en información, mientras que los profesionales humanos sigan siendo responsables de las decisiones donde el contexto, la ética y el juicio son más importantes.
🔥 Más allá de las noticias: qué significa KuCoin 5.0 para ti
Las noticias del mercado avanzan rápido — pero donde actúes sobre ellas importa igualmente. Este octubre, KuCoin lanza KuCoin 5.0, transformando KuCoin en una plataforma reconstruida. Aquí está lo que realmente cambia para ti:
-
Una cuenta para todo. Las plataformas antiguas dividían tu dinero entre cuentas separadas de "spot", "margen" y "futures" y esperaban que entendieras por qué. La cuenta unificada de KuCoin 5.0 elimina esto por completo: realiza un solo depósito y todo está simplemente disponible.
-
Acciones, índices y materias primas. KuCoin 5.0 se expande más allá del cripto hacia mercados globales. Cuando el cripto se mueve lateralmente y las acciones suben (o al revés), rotates en minutos en lugar de abrir una cuenta de corretaje y esperar días para que se activen los canales de moneda fiduciaria.
-
Activos del mundo real (RWA). Exposición tokenizada a activos tradicionales como materias primas, directamente en tu cuenta de cripto. Uno de los segmentos de más rápido crecimiento en las finanzas globales ya no está reservado para instituciones: tú lo accedes desde el mismo saldo con el que operas.
-
Gana mientras aprendes. ¿Aún no estás listo para operar? KCUSD permite que tus stablecoins generen intereses diarios con autocomposición. La forma menos estresante de hacer que tus depósitos inactivos trabajen para ti con un rendimiento del 4%.
-
Un asistente de IA en lenguaje sencillo. Haz preguntas, obtén contexto del mercado, entiende lo que estás viendo: integrado en la plataforma, sin necesidad de jerga.
-
Una aplicación que no abruma. Más rápida, más limpia y coherente: intuitiva desde el primer toque, no después de un tutorial.
-
Seguridad que puedes verificar, no solo confiar. Una entidad de la UE con licencia MiCAR, Proof of Reserves que puedes verificar tú mismo, y seguridad certificada internacionalmente (SOC 2 Type II, ISO 27001:2022).
Crea tu cuenta en minutos y comienza en la plataforma diseñada para adónde va el cripto, no adónde ha estado.
Conclusión
Claude para asesores financieros no es un gestor de carteras de IA que reemplace a la persona sentada frente a un inversionista. Es mejor entenderlo como un intento de convertir a Claude en una capa inteligente sobre el software, los datos de la cartera y los sistemas de planificación que los asesores financieros ya utilizan. Al reducir el tiempo dedicado a la preparación de reuniones, la recuperación de datos, la documentación y el análisis rutinario, Anthropic espera que los asesores puedan dedicar más atención a sus clientes mientras atienden necesidades financieras cada vez más complejas.
Si eso finalmente mejora la gestión de patrimonio dependerá de más que la capacidad de la IA. Las empresas aún necesitan datos precisos, controles de acceso sólidos, procesos de cumplimiento efectivos y profesionales dispuestos a cuestionar las conclusiones generadas por la IA. Si esas salvaguardias mantienen el ritmo, el cambio más importante tal vez no sea que los inversores empiecen a tomar consejos financieros de un chatbot. Tal vez sea que sus asesores humanos confíen cada vez más en la IA detrás de bastidores, y los clientes comiencen a esperar consejos más rápidos, más informados y más personalizados como resultado.
Preguntas frecuentes sobre Claude para asesores financieros
¿Está disponible Claude para asesores financieros ahora?
Sí. Anthropic lanzó Claude para Asesores Financieros el 14 de septiembre de 2026. Las empresas financieras elegibles pueden acceder al complemento enfocado en asesores y conectar herramientas compatibles a través del entorno de complementos de Claude.
¿Qué plan de Claude se recomienda para RIAs?
Anthropic recomienda Claude Enterprise para asesores de inversión registrados. Enterprise incluye registros de auditoría y controles administrativos que pueden ayudar a las empresas a cumplir con los requisitos de conservación de registros, gobernanza y cumplimiento.
¿Qué es MCP en Claude para asesores financieros?
MCP significa Model Context Protocol. Es un estándar que permite a Claude conectarse con herramientas y fuentes de datos externos aprobadas, respetando los permisos de acceso. Plataformas financieras como Addepar y Wealth.com utilizan integraciones basadas en MCP para integrar sus datos y capacidades en los flujos de trabajo de Claude.
¿Puede Claude mostrar de dónde proviene una respuesta de planificación patrimonial?
Sí, cuando la plataforma conectada admite citas de origen. Por ejemplo, Wealth.com dice que su sistema de inteligencia de documentos puede proporcionar referencias a nivel de página para documentos patrimoniales, lo que permite a los asesores verificar la fuente detrás de la respuesta de Claude.
¿Puede Claude operar automáticamente la cartera de un cliente a través de Addepar?
No a través de la integración actual de Addepar. El conector inicial está diseñado para el análisis de cartera y la recuperación de información, no para ejecutar operaciones ni modificar datos de la cartera. Cualquier acción de inversión sigue sujeta a los procesos normales de operación y aprobación de la empresa.
Descargo de responsabilidad: Este artículo tiene fines informativos únicamente y no constituye asesoramiento de inversión. Los activos cripto pueden ser altamente volátiles, y las condiciones del mercado, la liquidez del token y los desarrollos del proyecto pueden cambiar rápidamente. Los lectores deben realizar su propia investigación y evaluar su tolerancia al riesgo antes de tomar decisiones financieras.
Aviso: Esta página fue traducida utilizando tecnología de IA para tu conveniencia. Para obtener la información más precisa, consulta la versión original en inglés.