

Citrini Research: Rompiendo la pared: ¿Podrían UNI, AAVE y HYPE beneficiarse del auge de las finanzas onchain?
Introducción
¿Qué pasa si la próxima gran oportunidad de inversión en cripto no proviene de otra moneda digital, sino de llevar acciones, bonos, crédito y otros activos financieros tradicionales a las cadenas de bloques? En su informe del 8 de octubre de 2026, Breaking the Wall, Citrini Research argumenta que la convergencia de las finanzas tradicionales (TradFi), las finanzas descentralizadas (DeFi) y los agentes de IA finalmente podrían dar a la infraestructura de cadena de bloques un propósito real y convincente. La pregunta de inversión ya no es simplemente si la tokenización de activos crecerá, sino qué protocolos podrán capturar el valor económico resultante.
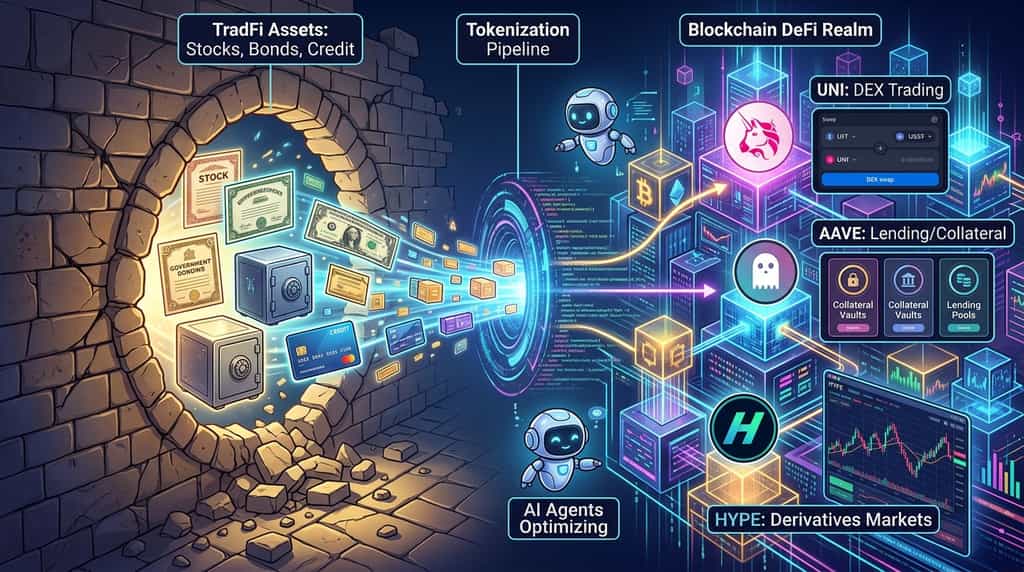
Tres tokens criptográficos merecen atención particular bajo esta tesis: UNI de Uniswap, AAVE de Aave y HYPE de Hyperliquid. UNI podría beneficiarse de un aumento en la actividad de comercio onchain y mecanismos de tarifas del protocolo; AAVE podría ganar con la demanda de infraestructura de préstamos y garantías; y HYPE podría beneficiarse si los activos tokenizados impulsan más actividad comercial a través de los mercados de Hyperliquid. Estos son posibles beneficiarios, no ganadores garantizados. La adopción de tokenización no se traduce automáticamente en apreciación del token, y la fuerza de cada caso de inversión depende de qué tan eficazmente su protocolo capte tarifas, usuarios y demanda sostenible.
¿Qué significa el informe "Breaking the Wall" de Citrini Research para el cripto?
El argumento central de Citrini Research es que la tokenización podría transformar las cadenas de bloques de una infraestructura de comercio cripto relativamente aislada en una base para actividades financieras más amplias. Su informe del 8 de octubre, "Breaking the Wall", conecta tres desarrollos: el movimiento de activos financieros tradicionales onchain, la creciente capacidad de las aplicaciones descentralizadas y la capacidad cada vez mayor de los agentes de IA para interactuar con sistemas financieros programables.
¿Por qué podría la tokenización de activos cambiar el papel de la cadena de bloques?
La tokenización de activos representa derechos de propiedad o exposición económica a activos mediante tokens basados en blockchain. Según la estructura legal, el activo subyacente podría ser una acción, un bono gubernamental, un fondo del mercado monetario, bienes raíces o un instrumento de crédito.
El beneficio potencial va más allá de crear una representación digital de un activo existente. Los activos tokenizados pueden volverse programables, transferibles entre aplicaciones compatibles y potencialmente utilizables como garantía en mercados financieros en cadena. Esto crea oportunidades para combinar operaciones, préstamos, pagos y gestión de activos dentro de una infraestructura compartida.
Por ejemplo, una acción tokenizada podría negociarse a través de un lugar en cadena adecuado y, si el producto y el protocolo lo permiten, depositarse como garantía para tomar prestado una stablecoin. Esa stablecoin podría usarse luego para otra transacción sin requerir que el inversor liquide la posición original. La funcionalidad real depende de los derechos legales del token, las restricciones de transferencia, el soporte del protocolo y las regulaciones aplicables.
La dirección institucional se está volviendo más concreta. El 17 de septiembre de 2026, la Comisión de Bolsa y Valores de los EE. UU. anunció una exención de innovación temporal y condicional para facilitar el comercio de ciertas acciones tokenizadas del sistema nacional de mercado a través de plataformas calificadas. La exención es limitada y está sujeta a condiciones; no representa una aprobación general de cada seguridad tokenizada o plataforma de comercio descentralizada.
Este desarrollo respalda la tesis más amplia de tokenización: la infraestructura de cadena de bloques se está considerando cada vez más para funciones de mercados financieros regulados, no solo para transferencias de criptomonedas nativas.
¿Por qué importa el auge de los agentes de IA?
Los agentes de IA podrían ampliar la base de usuarios potenciales para la infraestructura financiera en cadena porque pueden ejecutar tareas impulsadas por software de forma continua, sujetas a permisos, integraciones disponibles y controles de seguridad.
Un inversor humano podría comparar tasas de interés, mover stablecoins, intercambiar activos o ajustar un portafolio manualmente. Un agente financiero autorizado podría realizar tareas similares de forma programática, interactuando potencialmente con múltiples protocolos sin requerir que el usuario opere cada interfaz individualmente.
Esto crea un posible bucle de retroalimentación. Más activos tokenizados generan más oportunidades para el comercio automatizado y la gestión de carteras. Más actividad automatizada puede aumentar la demanda de liquidez, datos de mercado, préstamos y liquidación. Estos requisitos, a su vez, podrían generar una demanda adicional de aplicaciones financieras basadas en cadena de bloques.
Sin embargo, la adopción de IA no garantiza que las cadenas de bloques públicas o los tokens criptográficos capturen el valor resultante. Las instituciones financieras tradicionales pueden construir su propia infraestructura programable, y los intermediarios regulados pueden seguir siendo necesarios para la custodia, la verificación de identidad, la emisión de activos y el cumplimiento.
La pregunta de inversión es, por tanto, qué protocolos de criptomoneda pueden ofrecer infraestructura competitiva y captar valor económico medible a partir de la actividad adicional.
¿Qué tokens criptográficos podrían beneficiarse más de la tokenización de activos?
UNI, AAVE y HYPE son los tres principales candidatos que vale la pena examinar, ya que ofrecen exposición a diferentes capas de las finanzas en cadena: liquidez de intercambios descentralizados, infraestructura de préstamos y garantías, y mercados de negociación. Su potencial de apreciación depende de si la tokenización genera actividad adicional que se traduzca en economías de protocolo más sólidas o mayor demanda de tokens.
| Token | Exposición al protocolo | Catalizador potencial de tokenización | Pregunta principal sobre la captura de valor |
| UNI | Intercambio descentralizado de Uniswap | Más activos tokenizados e intercambios en cadena | ¿Genera el comercio adicional quemas significativas de UNI u otra demanda de tokens? |
| AAVE | Mercados de préstamos y garantías | Activos tokenizados utilizados en mercados de préstamo elegibles | ¿Fortalece la actividad adicional de préstamo el capturamiento de valor económico de AAVE? |
| HYPE | Infraestructura de trading de Hyperliquid | Más mercados de activos tokenizados y actividad derivada | ¿Apoya la mayor actividad la demanda de HYPE impulsada por comisiones y la reducción de la oferta? |
Estos tokens no son apuestas intercambiables. UNI está vinculado a la actividad y la gobernanza del exchange descentralizado, AAVE a la infraestructura de préstamos y HYPE a un ecosistema centrado en el trading. Cada uno tiene un mecanismo distinto mediante el cual la tokenización podría influir en su economía.
¿Podría UNI beneficiarse del crecimiento del comercio de activos tokenizados?
UNI podría beneficiarse si los activos tokenizados aumentan la actividad de trading en Uniswap y los mecanismos de tarifas del protocolo capturan parte de ese crecimiento. Como protocolo de exchange descentralizado, Uniswap proporciona infraestructura de liquidez para intercambiar activos en cadena compatibles. Una gama más amplia de activos tokenizados podría generar más oportunidades para pares de trading, provisión de liquidez y transacciones entre valores tokenizados y stablecoins.
La distinción importante está entre el crecimiento del comercio en cadena y el crecimiento de la propia actividad de Uniswap. Las acciones tokenizadas podrían negociarse en plataformas especializadas, sistemas con permisos o exchanges descentralizados competidores sin generar volumen significativo para Uniswap. Los emisores de activos también podrían restringir las transferencias o el comercio a participantes aprobados, limitando el grado en que un token puede usarse en piscinas de liquidez sin permisos.
El mecanismo de captura de valor de UNI también es relevante. Según la documentación oficial de desarrolladores de Uniswap, UNI es el token de gobernanza del protocolo, y las tarifas del protocolo recolectadas bajo el mecanismo de tarifas activo se utilizan en un proceso que quema UNI. La documentación explica que las tarifas del protocolo están activas en los pools de Uniswap v2 y en algunos pools v3 seleccionados, mientras que la arquitectura de tarifas más amplia puede expandirse mediante la gobernanza.
Esto proporciona un vínculo potencial entre el aumento de la actividad del protocolo y la reducción de la oferta de UNI. Si los activos tokenizados aumentan sustancialmente el volumen en los pools habilitados para comisiones, las comisiones del protocolo resultantes podrían aumentar la cantidad de UNI quemada, todos los demás factores siendo iguales.
Sin embargo, un volumen de trading más alto no se traduce automáticamente en quemas proporcionalmente más altas. La cobertura de pools con tarifas, los parámetros de tarifas, la composición de los pares de trading, los incentivos de liquidez y las decisiones de gobernanza afectan todos el resultado. Los titulares de UNI tampoco reciben automáticamente una parte proporcional de los ingresos del protocolo.
Implicación de inversión: UNI ofrece una forma potencial de obtener exposición a la tokenización a través del trading de spot descentralizado. La evidencia más sólida para su tesis sería un crecimiento sostenido en el trading de activos tokenizados en Uniswap, un aumento en la generación de tarifas en los pools elegibles y un incremento medible en la quema de UNI en relación con la oferta.
¿Podría AAVE beneficiarse de que los títulos tokenizados se conviertan en garantía?
AAVE podría beneficiarse si los títulos tokenizados y otros activos del mundo real se convierten en garantía utilizable en mercados de préstamos regulados o con permiso. La tokenización permite representar activos financieros en la cadena, pero los protocolos de préstamo proporcionan la infraestructura adicional necesaria para convertir activos elegibles en capacidad de préstamo.
El mercado Horizon de Aave, orientado a instituciones, es particularmente relevante porque está diseñado para permitir que los participantes calificados aporten activos del mundo real tokenizados con permiso como garantía y tomen prestadas stablecoins a través de una capa de liquidez separada. La arquitectura del mercado busca conectar el acceso a activos regulados con liquidez descentralizada, manteniendo las restricciones a nivel de activo.
Un ejemplo concreto surgió el 25 de septiembre de 2026. Según el anuncio oficial de Aave, siete Acciones Tokenizadas de Coinbase que representan empresas tecnológicas de EE.UU. se volvieron disponibles como garantía para pedir prestado USDC en Aave v4 sobre Base. El anuncio identificó a Chainlink como el proveedor oficial de oracle para estos activos tokenizados y afirmó que los productos estaban disponibles en jurisdicciones elegibles fuera de Estados Unidos.
Esta integración demuestra una conexión real entre acciones tokenizadas y préstamos DeFi. En lugar de simplemente operar con un token que rastrea o representa una acción, los usuarios elegibles pueden utilizar el token para acceder a liquidez sin vender su exposición.
El beneficio potencial para Aave es un mayor demanda para mercados de préstamos, gestión de garantías, liquidez e infraestructura de riesgo. Si los activos tokenizados se vuelven más ampliamente aceptados como garantía, los protocolos capaces de manejar restricciones específicas de activos y parámetros de riesgo podrían volverse más importantes.
Pero el crecimiento del negocio de préstamos de Aave no es idéntico al crecimiento del precio del token AAVE. La captura de valor del token depende de decisiones de gobernanza, economía del protocolo, demanda del mercado y la relación entre los ingresos y los beneficios para los titulares de tokens. La elegibilidad de los activos también sigue limitada por la jurisdicción, los requisitos del emisor, los parámetros de garantía, la liquidez y la confiabilidad de los oráculos.
Implicación de inversión: AAVE ofrece exposición a la capa de infraestructura financiera de la tokenización. Los indicadores relevantes incluyen el crecimiento en colaterales tokenizados aportados a Aave, la actividad de préstamos contra dicho colateral, los ingresos del protocolo ajustados por riesgo y las decisiones de gobernanza que influyen en la captación de valor económico de AAVE.
¿Podría HYPE beneficiarse de la expansión de los mercados de activos tokenizados?
HYPE podría beneficiarse si la tokenización genera más actividad de negociación en Hyperliquid, especialmente a medida que la plataforma se expande más allá de los mercados de criptomonedas convencionales. La tesis principal es que los activos financieros tokenizados y los derivados onchain podrían atraer a traders que buscan acceso a una gama más amplia de mercados a través de infraestructura de negociación nativa de cripto.
Citrini Research destaca el papel de Hyperliquid al demostrar cómo los espacios de criptomonedas pueden proporcionar descubrimiento de precios para activos más allá de las criptomonedas nativas. Su informe describe cómo Hyperliquid se convirtió en un lugar significativo para el descubrimiento de precios del petróleo crudo durante la escalada del conflicto con Irán durante un fin de semana en marzo de 2026, cuando muchos mercados tradicionales estaban cerrados. El punto más amplio es que el comercio las 24 horas puede volverse valioso cuando los participantes del mercado necesitan responder a eventos fuera de las horas habituales de las bolsas.
La infraestructura de Hyperliquid también proporciona una vía potencial para que surjan nuevos mercados. Bajo HIP-3, su marco de perpetuals implementado por constructores, los constructores elegibles pueden implementar mercados de futuros perpetuos con sus propias definiciones de mercado, configuraciones de oracle y parámetros operativos. Esto podría respaldar una gama más amplia de mercados derivados, siempre que el activo subyacente tenga un precio de referencia confiable y el mercado cumpla con los requisitos relevantes.
La tokenización podría fortalecer esta oportunidad al ampliar los activos a los que los operadores pueden acceder a través de plataformas onchain. Sin embargo, los activos spot tokenizados y los contratos perpetuos son productos diferentes. Un contrato perpetuo puede proporcionar exposición al precio sin conferir propiedad de la acción subyacente u otro activo. La disponibilidad en el mercado tampoco establece que un producto sea legalmente accesible para todos los usuarios o jurisdicciones.
La conexión económica de HYPE es otra consideración importante. Según la documentación oficial de comisiones de Hyperliquid, las comisiones de trading se dirigen a destinos designados del ecosistema, incluido el fondo de asistencia, que convierte las comisiones en HYPE y quema los tokens adquiridos. La distribución precisa depende del producto y del mecanismo de comisión.
Si los mercados de activos tokenizados generan actividad comercial adicional, y esa actividad produce tarifas netas incrementales que respaldan las compras y quemas de HYPE, el token podría beneficiarse de una mayor demanda del ecosistema y una oferta reducida. Sin embargo, la competencia, los descuentos en tarifas, la calidad del mercado, la economía de los desarrolladores y la proporción del volumen que genera valor a nivel de protocolo son factores importantes.
Implicación de inversión: HYPE ofrece exposición a la capa de negociación y derivados de la tesis de tokenización. Los indicadores para monitorear incluyen volumen sostenido en mercados no cripto, crecimiento en mercados implementados, generación de tarifas y la cantidad de HYPE comprada y quemada mediante mecanismos del protocolo.
Más allá de los titulares: qué significa KuCoin 5.0 para ti
Las noticias del mercado avanzan rápido — pero donde actúes sobre ellas importa igualmente. Este octubre, KuCoin lanza KuCoin 5.0, transformando KuCoin en una plataforma reconstruida. Aquí está lo que realmente cambia para ti:
-
Una cuenta para todo. Las plataformas antiguas dividían tu dinero entre cuentas separadas de "spot", "margen" y "futures" y esperaban que entendieras por qué. La Cuenta Unificada de KuCoin 5.0 elimina esto por completo: realiza un solo depósito y todo estará simplemente disponible (actualmente solo disponible para VIPs).
-
Acciones, índices y materias primas. KuCoin 5.0 se expande más allá del cripto hacia mercados globales. Cuando el cripto se mueve lateralmente y las acciones suben (o al revés), rotates en minutos en lugar de abrir una cuenta de corretaje y esperar días para que se activen los canales de moneda fiduciaria.
-
Activos del mundo real (RWA). Exposición tokenizada a activos tradicionales como materias primas, directamente en tu cuenta de cripto. Uno de los segmentos de más rápido crecimiento en las finanzas globales ya no está reservado para instituciones: tú lo accedes desde el mismo saldo con el que operas.
-
Gana mientras aprendes. ¿Aún no estás listo para operar? KCUSD permite que tus stablecoins generen intereses diarios con autocomposición. La forma menos estresante de hacer que tus depósitos inactivos trabajen para ti con un rendimiento del 4%.
-
Un asistente de IA en lenguaje sencillo. Haz preguntas, obtén contexto del mercado, entiende lo que estás viendo: integrado en la plataforma, sin necesidad de jerga.
-
Una aplicación que no abruma. Más rápida, más limpia y coherente: intuitiva desde el primer toque, no después de un tutorial.
-
Seguridad que puedes verificar, no solo confiar. Una entidad de la UE con licencia MiCAR, Proof of Reserves que puedes verificar tú mismo, y seguridad certificada internacionalmente (SOC 2 Type II, ISO 27001:2022).
Crea tu cuenta en minutos y comienza en la plataforma diseñada para adónde va el cripto, no adónde ha estado.
Conclusión
El informe "Breaking the Wall" de Citrini Research presenta una tesis convincente: la convergencia de las finanzas tradicionales, la infraestructura de cadena de bloques y los agentes de IA podría ampliar el papel del cripto más allá de los activos digitales nativos. A medida que las acciones, bonos y otros productos financieros se trasladen onchain, la demanda resultante para operaciones, préstamos, gestión de garantías y liquidación podría generar oportunidades para protocolos DeFi establecidos.
UNI, AAVE y HYPE destacan porque ofrecen exposición a diferentes capas de esta infraestructura financiera emergente. UNI podría beneficiarse del aumento del comercio descentralizado y de la quema de tokens impulsada por comisiones. AAVE podría ganar con el uso de activos tokenizados como garantía en mercados de préstamos elegibles. HYPE podría beneficiarse si los mercados financieros tokenizados impulsan actividad comercial adicional y respaldan su economía de tokens basada en comisiones.
Sin embargo, ninguno de estos resultados está garantizado. La tokenización puede crecer sin generar valor significativo para un token en particular, y las restricciones regulatorias, la competencia, la liquidez y la valoración pueden influir todos en el rendimiento de la inversión.
La forma más útil de evaluar esta oportunidad es seguir la evidencia económica. Monitoree el uso del protocolo, la generación de tarifas, la captación de valor específica del token y la durabilidad de la adopción, en lugar de confiar únicamente en una narrativa general de la industria. La tokenización puede reconfigurar la infraestructura financiera, pero identificar qué activos cripto capturan su valor requiere un análisis a nivel de protocolo y una gestión de riesgos disciplinada.
Preguntas frecuentes
1. ¿Cuál es la diferencia entre acciones tokenizadas y futuros perpetuos de acciones?
Las acciones tokenizadas pueden representar derechos de propiedad o exposición económica a acciones subyacentes, según su estructura legal. Los futuros perpétuos de acciones son derivados que proporcionan exposición al precio sin necesariamente otorgar propiedad de la acción subyacente. Los inversores deben examinar los derechos legales específicos del producto, el método de liquidación y los requisitos de garantía.
2. ¿Se pueden operar activos tokenizados las 24 horas del día, los 7 días de la semana?
Algunos activos tokenizados y derivados pueden operarse las 24 horas en plataformas elegibles, pero la disponibilidad depende del producto, el mercado, la liquidez y las restricciones aplicables. La operación continua de la cadena de bloques no garantiza operación ininterrumpida ni acceso continuo a cada mercado financiero subyacente.
3. ¿Se pueden usar acciones tokenizadas como garantía en DeFi?
Sí, algunas acciones tokenizadas pueden utilizarse como garantía en mercados de préstamos compatibles. Por ejemplo, Aave anunció en septiembre de 2026 que siete acciones tokenizadas de Coinbase estaban disponibles como garantía para pedir prestado USDC en Aave v4 en Base. La elegibilidad depende del activo, el protocolo, la jurisdicción y los requisitos del usuario.
4. ¿Comprar UNI, AAVE o HYPE otorga a los inversores propiedad de los activos de los protocolos subyacentes?
No. Mantener estos tokens no confiere automáticamente propiedad de acciones tokenizadas, activos del protocolo o un derecho proporcional sobre todos los ingresos del protocolo. Los derechos y beneficios económicos de los tokens varían según el proyecto y deben verificarse a través de la documentación oficial y las decisiones de gobernanza.
5. ¿Cómo pueden los inversores determinar si la adopción de tokenización es sostenible?
Los inversores pueden monitorear la actividad recurrente en la cadena, el crecimiento de activos realmente utilizados por aplicaciones financieras, los ingresos del protocolo, la liquidez y la evidencia de participación continua tras la disminución de los incentivos. La adopción sostenible es más creíble cuando el uso real y la demanda económica mejoran juntos, en lugar de cuando la actividad aumenta temporalmente debido a la especulación.
Descargo de responsabilidad: Este artículo tiene fines informativos únicamente y no constituye asesoría financiera, legal ni de inversión. Los mercados de criptomonedas son volátiles, y la tokenización no garantiza la apreciación de precio de ningún activo digital. Siempre realiza tu propia investigación antes de interactuar con activos digitales.
Aviso: Esta página fue traducida utilizando tecnología de IA para tu conveniencia. Para obtener la información más precisa, consulta la versión original en inglés.