

OMC: Las stablecoins representan solo el 3% de los pagos globales: la regulación fragmentada es el verdadero cuello de botella
Durante décadas, el comercio internacional ha dependido de redes de banca correspondiente, que a menudo implican múltiples estados de cuenta intermedios, diferentes zonas horarias, procesos de reconciliación manuales y ciclos de liquidación de varios días.
En este contexto, las stablecoins vinculadas a moneda fiduciaria, como USDT, USDC y los nuevos tokens emitidos por bancos y empresas de tecnología financiera, han experimentado una amplia adopción en las finanzas descentralizadas y los corredores punto a punto. Entre 2020 y mediados de 2024, el volumen global de transacciones transfronterizas de stablecoins se expandió 35 veces, impulsado por la demanda de liquidez en dólares y la liquidación casi instantánea.
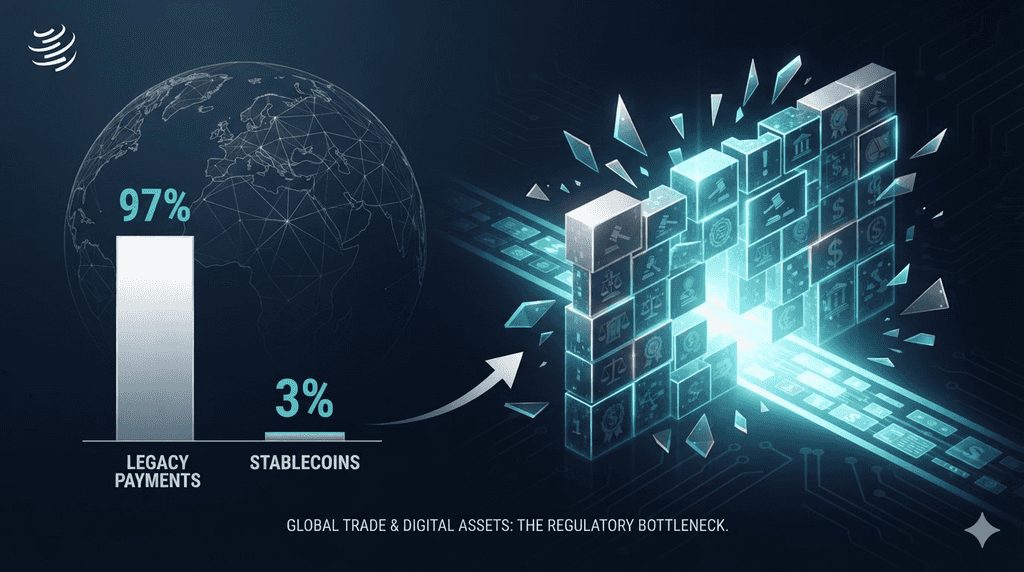
Sin embargo, una evaluación empírica publicada por la Organización Mundial del Comercio (OMC) durante el Día Mundial del Comercio y la Tecnología el 14 de septiembre de 2026 presenta un contraste marcado: las stablecoins representan apenas el 3% del total de pagos globales.
Según los hallazgos, la barrera principal que impide que los dólares digitales trasciendan más allá de los nichos de comercio especulativo y remesas para integrarse en las cadenas de suministro empresariales no es la escalabilidad de la cadena de bloques, las comisiones de gas de la red o el rendimiento de los contratos inteligentes. El obstáculo principal es la fragmentación regulatoria global. Sin normas legales armonizadas entre las jurisdicciones comerciales, las stablecoins continuarán operando como un mecanismo de liquidación subutilizado en el comercio global.
Principales conclusiones
-
Un estudio de la Organización Mundial del Comercio (OMC) muestra que, aunque los volúmenes de transferencias transfronterizas de stablecoins crecieron 35 veces entre 2020 y mediados de 2024, las stablecoins aún representan aproximadamente el 3% del total de pagos internacionales mundiales.
-
La OMC identificó la fragmentación regulatoria, en lugar del rendimiento técnico o la latencia de la cadena de bloques, como el principal obstáculo para la adopción comercial generalizada en el comercio transfronterizo.
-
Citando evaluaciones de la Junta de Estabilidad Financiera (FSB), solo 11 de las 28 jurisdicciones principales encuestadas (aproximadamente el 39%) han implementado regímenes regulatorios integrales para stablecoins, exponiendo a los comerciantes transfronterizos a la incertidumbre legal y jurisdiccional.
-
El informe confirma que las stablecoins poseen la capacidad técnica para mitigar cinco ineficiencias de larga data en el comercio internacional tradicional: costos de transacción, velocidad de liquidación, disparidades de acceso, opacidad operativa y cuellos de botella en el mercado de divisas (FX).
Crecimiento del volumen frente al 3% de participación en pagos
La discrepancia entre las métricas de emisión de stablecoins y la adopción en el comercio real pone de manifiesto el estado actual de la infraestructura de pagos basada en cadena de bloques.
El ciclo de crecimiento de 35 veces
Entre principios de 2020 y mediados de 2024, los volúmenes acumulados de transacciones transfronterizas liquidadas a través de stablecoins vinculadas al dólar se multiplicaron por 35. Este período vio cómo el suministro circulante acumulado de stablecoins aumentó de aproximadamente $20 mil millones a más de $160 mil millones, con un volumen anual de liquidación que alcanzó varios trillones de dólares.
Gran parte de esta velocidad transaccional fue impulsada por segmentos de mercado específicos:
-
Movimiento de capital offshore: Entidades que transfieren liquidez entre intercambios regionales de activos digitales sin exponerse a los retrasos bancarios tradicionales o a los cortes de transferencias.
-
Preservación del capital en mercados emergentes: Empresas e individuos en jurisdicciones con alta inflación que utilizan dólares digitales para protegerse contra la devaluación de la moneda local.
-
Transferencias peer-to-peer (P2P): Transferencias a pequeña escala, sin mercancías, a lo largo de corredores bilaterales, particularmente en América Latina, Sudeste Asiático y África subsahariana.
La realidad del 3% del mercado
A pesar de estas cifras destacadas, el estudio de la OMC aclara que las stablecoins representan solo el 3% del flujo total de pagos internacionales. Las redes bancarias tradicionales y los sistemas de compensación interbancaria, como SWIFT, Fedwire y CHIPS, continúan gestionando el 97% restante del valor total de las transacciones transfronterizas.
La razón de esta divergencia radica en la naturaleza subyacente del volumen de stablecoins. La gran mayoría de las transacciones de stablecoins registradas en cadena reflejan arbitraje entre exchanges, reequilibrado de market makers automatizados (AMM), operaciones algorítmicas y gestión de colaterales en préstamos descentralizados. Los pagos comerciales reales, que incluyen liquidaciones de facturas, depósitos de conocimientos de embarque, nóminas multinacionales y gestión de tesorería corporativa al por mayor, representan solo una pequeña fracción de la actividad observada en cadena.
Cómo las stablecoins resuelven las 5 fricciones clave en el comercio internacional
Si bien el informe de la OMC subraya las limitaciones actuales del mercado, no descarta la tecnología subyacente. Por el contrario, el estudio destaca que las stablecoins están técnicamente equipadas para abordar las cinco fricciones estructurales más persistentes en el comercio transfronterizo.
Reducción de costos
Las transferencias internacionales tradicionales generan cargos a través de múltiples intermediarios. Un solo pago empresarial a empresarial (B2B) a través de bancos correspondientes típicamente acumula cargos del banco receptor, comisiones de intermediarios correspondientes y spreads de conversión de divisas. Según los estándares del Banco Mundial, las comisiones de pagos transfronterizos promedian entre el 3% y el 6% para pequeñas empresas, y comisiones fijas de $25 a $50 por transacción para cuentas corporativas.
En contraste, las transferencias en cadenas de bloques públicas se ejecutan con tarifas de red que van desde fracciones de centavo en rollups de Layer-2 y cadenas de asentamiento especializadas hasta varios dólares en capas base de alta demanda, independientemente del valor nominal de la transacción.
Velocidad y finalidad del asentamiento
El sistema correspondiente heredado opera mediante mecanismos de procesamiento por lotes restringidos por horarios comerciales bancarios estándar, feriados nacionales y ventanas de corte. Una transferencia internacional por wire generalmente tarda de dos a cinco días hábiles (T+2 a T+5) en alcanzar la finalización del asentamiento.
Las stablecoins logran un asentamiento determinista y programático en libros públicos en segundos a minutos, operando continuamente. Esta velocidad operativa elimina las colas de asentamiento y reduce los requisitos de capital flotante para los participantes en el comercio internacional.
Acceso financiero para mercados subatendidos
Los exportadores y las pequeñas y medianas empresas (Pymes) en economías emergentes a menudo enfrentan barreras para acceder a redes de banca correspondiente debido a los costos operativos y las exigencias de cumplimiento de la tendencia de "reducción de riesgos" entre los bancos centrales globales. Durante la última década, los principales bancos internacionales han cancelado miles de relaciones de banca correspondiente en países en desarrollo para reducir la carga de cumplimiento de lucha contra el lavado de dinero (AML).
Las cadenas de bloques públicas proporcionan capas de acceso sin permisos. Cualquier empresa con conexión a internet puede configurar un monedero criptográfico, recibir pagos internacionales en tokens denominados en dólares y participar en comercio transfronterizo sin necesidad de una relación directa con un banco extranjero de primer nivel.
Transparencia Operativa
Rastrear una transferencia bancaria tradicional transfronteriza ha sido históricamente opaco. Un pago que ingresa a una cadena correspondiente a menudo se asemeja a una transferencia no monitoreada hasta que la institución receptora confirma la entrada en el libro mayor. Si ocurre un error, rastrear los fondos perdidos requiere solicitudes de investigación manual a través de múltiples instituciones.
Los libros mayores distribuidos públicos ofrecen transparencia verificable y con marca de tiempo. Tanto el comprador como el vendedor pueden verificar independientemente el estado de la transacción, la dirección del remitente, la dirección de destino y el bloque de liquidación en la cadena, eliminando disputas de reconciliación y reduciendo la carga de auditoría.
Mercado de divisas (FX) y controles de capital
En jurisdicciones sujetas a estrictos controles locales de divisas extranjeras o mercados de cambio de moneda nacional poco líquidos, los compradores y proveedores multinacionales frecuentemente enfrentan retrasos para obtener dólares estadounidenses a través de canales bancarios oficiales.
Las stablecoins ofrecen acceso alternativo a equivalentes de dólar de alta liquidez, permitiendo a las empresas comerciales liquidar transacciones directamente sin enfrentar la asignación de liquidez del banco central local o márgenes elevados de conversión monetaria.
Análisis comparativo: Banca correspondiente tradicional frente a stablecoins
| Dimensión Operativa | Banca correspondiente tradicional | Stablecoins respaldadas por moneda fiduciaria |
| Tiempo típico de liquidación | 2 a 5 días hábiles (T+2 a T+5) | Tiempo real (segundos a minutos, 24/7/365) |
| Intermediarios de transacción | Banco emisor, correspondientes intermediarios, central de compensación, banco receptor | Validadores/nodos de la red de cadena de bloques pública |
| Estructura de tarifas | Tarifas porcentuales escalonadas, spreads de FX y cargos fijos por transferencia bancaria ($25–$50+) | Comisiones de gas de la red (Predecibles; fijas por transacción por bloque) |
| Seguimiento y reconciliación | Opaco; requiere solicitudes de rastreo bilaterales mediante SWIFT gpi o manuales | Totalmente auditables en libros públicos mediante hashes de transacción |
| Dependencia de contraparte | Confianza estricta en las líneas de crédito bilaterales correspondientes | Transferencia directa de saldo en el libro mayor punto a punto |
| Situación regulatoria | Marcos de cumplimiento globalmente reconocidos y estandarizados | Fragmentado; varía ampliamente según las jurisdicciones individuales |
Por qué la fragmentación regulatoria retrasa la adopción institucional
Dadas las eficiencias medibles ofrecidas por los activos digitales, ¿por qué la utilización de stablecoins se mantiene en el 3%? El estudio de la OMC atribuye este estancamiento a un solo factor: la ausencia de un marco regulatorio internacional cohesivo y predecible.
La evaluación del FSB: una tasa de cumplimiento del 39%
Durante la presentación del informe, Juan Marchetti, Director de la División de Comercio de Servicios e Inversión de la OMC, destacó datos empíricos de la Junta de Estabilidad Financiera (FSB).
En una evaluación de 28 jurisdicciones financieras globales principales:
-
Solo 11 jurisdicciones (aproximadamente el 39%) habían implementado regímenes regulatorios integrales y funcionales que rigen a los emisores de stablecoins, custodios e intermediarios de pagos.
-
Más del 60% de las jurisdicciones encuestadas (17 países) carecían de definiciones legales completas, mandatos operativos de reservas, garantías de redención o marcos regulatorios específicos para stablecoins.
Esta división estadística destaca que cuando una empresa utiliza stablecoins para liquidar transacciones transfronterizas que involucran socios comerciales en múltiples continentes, inmediatamente se enfrenta a estándares legales y operativos contradictorios.
El riesgo de un mosaico regulatorio
Las corporaciones multinacionales, los importadores industriales y las cadenas minoristas internacionales no gestionan sus tesorerías sobre la ambigüedad operativa. Para una empresa que maneja cientos de millones de dólares en inventario anual, utilizar un sistema de pago que es legalmente reconocido en un puerto pero clasificado como no regulado o no cumplidor en otro introduce riesgos legales y operativos significativos:
Clasificación legal incierta: En un país, una stablecoin vinculada al dólar puede clasificarse como un token de dinero electrónico. En otra jurisdicción, podría categorizarse como una seguridad, un depósito, una mercancía o un instrumento de cambio extranjero no aprobado.
Garantías de recompra asimétricas: Una preocupación principal para los tesoreros corporativos es la ejecutabilidad legal de las recompras al valor nominal. Si un emisor de stablecoin offshore enfrenta problemas de liquidez o fricciones bancarias, los titulares corporativos en jurisdicciones sin transparencia legal de reservas o reclamos directos sobre las reservas subyacentes corren el riesgo de experimentar reducciones en el valor de sus activos.
AML/CFT y cumplimiento de sanciones: Las empresas deben cumplir con estrictos marcos de Lucha contra el Lavado de Dinero y Financiación del Terrorismo (AML/CFT). Debido a que las metodologías de revisión de monederos, la implementación de la regla de viaje y los estándares de supervisión regulatoria varían significativamente entre países, los oficiales de cumplimiento corporativo a menudo se niegan a aprobar rutas de transacción que expongan a sus organizaciones a responsabilidad.
Ambigüedad fiscal y contable: Diferentes jurisdicciones aplican normas contables contradictorias a las tenencias de stablecoins. Mientras que algunas autoridades fiscales tratan las stablecoins como equivalentes de efectivo, otras las clasifican como activos intangibles, lo que desencadena requisitos complejos de informe de ganancias de capital para cada factura comercial pagada.
Por qué la banca tradicional mantiene el comercio institucional
Más allá del cumplimiento legal, el 3% de la OMC ilustra las realidades prácticas del asentamiento del comercio mayorista tradicional. El sistema bancario actual ofrece servicios corporativos que las redes públicas de stablecoin actuales no reproducen nativamente.
Capital de trabajo y líneas de crédito comercial
El comercio internacional entre empresas rara vez opera sobre una base de pago contra entrega. La mayor parte del comercio global depende de facilidades de crédito:
-
Cartas de crédito (LC): Los bancos actúan como intermediarios confiables, garantizando el pago al exportador una vez verificada la documentación de envío.
-
Financiamiento con cuenta abierta: Los importadores pagan a los 30, 60 o 90 días después de la entrega de los bienes, respaldados por líneas de crédito rotativo otorgadas por prestamistas comerciales.
Las stablecoins públicas actuales operan principalmente como instrumentos de liquidación inmediata en efectivo. Transferen liquidez, pero no proporcionan inherentemente los servicios integrados de crédito, asunción de riesgo y resolución de disputas que requieren los operadores institucionales. Hasta que las instalaciones de crédito programables mediante contratos inteligentes puedan sustituir de forma segura los acuerdos de financiación comercial institucional, las stablecoins permanecerán limitadas a transacciones puramente en efectivo.
Liquidez del balance general y gestión del tesoro
Las grandes empresas gestionan el capital de trabajo mediante sistemas integrales de gestión de liquidez que se conectan directamente con bancos comerciales. Los saldos de efectivo corporativo generan intereses nocturnos, están protegidos por el seguro federal de depósitos hasta los límites legales y pueden integrarse en mercados de papel comercial, repos y cobertura de divisas.
Las stablecoins que no generan rendimiento, incluso cuando están completamente respaldadas, imponen un costo de oportunidad a los tesoreros corporativos. Mantener millones de dólares en tokens digitales que no generan intereses en el balance general corporativo, cuando los rendimientos soberanos libres de riesgo permanecen elevados, es financieramente subóptimo. Aunque las stablecoins que generan rendimiento y distribuyen intereses son técnicamente viables, su introducción impone obstáculos regulatorios adicionales bajo las leyes de valores globales.
¿Qué debe cambiar para desbloquear la adopción del comercio global?
Si las stablecoins deben avanzar del 3% a una participación significativa en los asentamientos comerciales globales, la transición requerirá una alineación estructural entre reguladores, bancos y proveedores de tecnología.
Armonización regulatoria multilateral
Marco nacional individual—como la regulación Markets in Crypto-Assets (MiCA) de la Unión Europea, los estándares de confianza NYDFS en Estados Unidos y los marcos de licenciamiento en Singapur y los Emiratos Árabes Unidos—son avances positivos hacia la claridad regulatoria. Sin embargo, siguen siendo necesarios acuerdos bilaterales y multilaterales de reconocimiento mutuo.
Organismos internacionales como la Junta de Estabilidad Financiera, el Comité de Basilea de Supervisión Bancaria y la OMC deben trabajar hacia definiciones interoperables de respaldo de reservas, segregación de custodia y cumplimiento regulatorio. Sin marcos estandarizados transfronterizos, las empresas multinacionales seguirán evitando sistemas de pago no estandarizados.
Integración con intermediarios financieros regulados
El futuro de las stablecoins comerciales depende de la integración con la infraestructura bancaria regulada, no de la desintermediación completa. La expansión de stablecoins compatibles y patrocinadas por bancos, así como de redes institucionales de custodia, ofrece un camino práctico hacia adelante. Cuando las corporaciones puedan mantener y transferir stablecoins dentro de cuentas de nivel institucional, las preocupaciones sobre el riesgo de custodia, la exposición a contrapartes y la declaración fiscal comenzarán a resolverse.
Convergencia con la infraestructura de operaciones inteligentes
-
Contratos inteligentes programados para liberar automáticamente los saldos en depósito de stablecoins tras la verificación pública de los conocimientos de embarque electrónicos y las autorizaciones aduaneras.
-
El desarrollo de mercados de crédito de nivel empresarial, sobrecolateralizados o atestados por identidad, que proporcionan financiamiento de capital de trabajo directamente en stablecoins.
Conclusión
El análisis de la Organización Mundial del Comercio aclara el estado de la adopción de stablecoins. Los dólares digitales han establecido utilidad dentro del comercio de alta frecuencia, la gestión de liquidez offshore y las transferencias minoristas regionales. Sin embargo, su participación del 3% en los pagos internacionales agregados confirma que los activos digitales aún no han penetrado significativamente en las finanzas comerciales tradicionales.
La restricción principal no es la escalabilidad técnica o el rendimiento. Es la fragmentación regulatoria. Con más del 60% de las principales jurisdicciones financieras operando sin políticas claras y coordinadas para stablecoins, los riesgos legales y operativos de usar estos activos a través de fronteras internacionales siguen siendo prohibitivos para las cadenas de suministro empresariales.
La tecnología para lograr liquidaciones internacionales continuas, en tiempo real y de bajo costo ya existe. La variable crítica es si los reguladores internacionales pueden coordinar una línea base regulatoria unificada antes de que los sistemas interbancarios tradicionales se modernicen y reduzcan por sí mismos la brecha de eficiencia.
🔥 Más allá de las noticias: qué significa KuCoin 5.0 para ti
Las noticias del mercado avanzan rápido — pero donde actúes sobre ellas importa igualmente. Este octubre, KuCoin lanza KuCoin 5.0, transformando KuCoin en una plataforma reconstruida. Aquí está lo que realmente cambia para ti:
-
Una cuenta para todo. Las plataformas antiguas dividían tu dinero entre cuentas separadas de "spot", "margen" y "futures" y esperaban que entendieras por qué. La Cuenta Unificada de KuCoin 5.0 elimina esto por completo: realiza un depósito una vez y todo está simplemente disponible.
-
Acciones, índices y materias primas. KuCoin 5.0 se expande más allá del cripto hacia mercados globales. Cuando el cripto se mueve lateralmente y las acciones suben (o al revés), rotas en minutos en lugar de abrir una cuenta de corretaje y esperar días para que se activen los canales de moneda fiduciaria.
-
Activos del mundo real (RWA). Exposición tokenizada a activos tradicionales como materias primas, directamente en tu cuenta de criptomonedas. Uno de los segmentos de crecimiento más rápido en las finanzas globales ya no está reservado para instituciones: tú lo accedes desde el mismo saldo con el que operas.
-
Gana mientras aprendes. ¿Aún no estás listo para operar? KCUSD permite que tus stablecoins generen intereses diarios con autocomposición. La forma menos estresante de hacer que tus depósitos inactivos trabajen para ti con un rendimiento del 4%.
-
Un asistente de IA en lenguaje sencillo. Haz preguntas, obtén contexto del mercado, entiende lo que estás viendo: integrado en la plataforma, sin necesidad de jerga.
-
Una aplicación que no abruma. Más rápida, más limpia y coherente: intuitiva desde el primer toque, no después de un tutorial.
-
Seguridad que puedes verificar, no solo confiar. Una entidad de la UE con licencia MiCAR, Proof of Reserves que puedes verificar por ti mismo, y seguridad certificada internacionalmente (SOC 2 Type II, ISO 27001:2022).
Crea tu cuenta en minutos y comienza en la plataforma diseñada para adónde va el cripto, no adónde ha estado.
Preguntas frecuentes
¿Qué dijo el informe de la OMC sobre la adopción de stablecoins?
La Organización Mundial del Comercio informó que, aunque el volumen de transferencias transfronterizas de stablecoins se expandió 35 veces entre 2020 y mediados de 2024, las stablecoins aún representan solo aproximadamente el 3% de todos los pagos transfronterizos globales. La OMC identificó regulaciones nacionales fragmentadas como el principal obstáculo que impide una adopción más amplia en el comercio comercial.
¿Por qué las stablecoins solo representan el 3% de los pagos internacionales?
La gran mayoría de las transacciones de stablecoins representan operaciones especulativas, liquidez en exchange y actividades descentralizadas de finanzas entre protocolos. El comercio internacional comercial verdadero sigue siendo atendido predominantemente por redes bancarias correspondientes tradicionales debido a la claridad de cumplimiento, líneas de crédito integradas (como cartas de crédito) y sistemas establecidos de gestión de tesorería.
¿Cuáles son los principales riesgos regulatorios que impiden que las empresas utilicen stablecoins?
Las empresas enfrentan clasificaciones legales contradictorias para stablecoins en diferentes países, expectativas de cumplimiento inconsistentes respecto a las normas AML/CFT, respaldo de reservas y garantías de redención desiguales, y tratamiento fiscal incierto para los estados financieros corporativos.
¿Qué descubrió la Junta de Estabilidad Financiera (FSB) sobre las normas de las stablecoins?
Los datos presentados junto con el informe de la OMC indicaron que, de las 28 jurisdicciones financieras principales encuestadas, solo 11 (aproximadamente el 39%) han finalizado marcos regulatorios integrales para stablecoins, dejando más del 60% de los mercados sin orientación formal y clara.
Descargo de responsabilidad
La información proporcionada en esta página puede provenir de fuentes de terceros y no necesariamente representa las opiniones o puntos de vista de KuCoin. Este contenido está destinado únicamente a fines informativos generales y no debe considerarse como asesoría financiera, de inversión o profesional. KuCoin no garantiza la precisión, completitud o confiabilidad de la información, y no se hace responsable por errores, omisiones o resultados derivados de su uso. Invertir en Activos digitales conlleva riesgos inherentes. Por favor, evalúe cuidadosamente su tolerancia al riesgo y su situación financiera antes de tomar cualquier decisión de inversión. Para más detalles, consulte las Condiciones de Uso y Divulgación de Riesgos de KuCoin.
Aviso: Esta página fue traducida utilizando tecnología de IA para tu conveniencia. Para obtener la información más precisa, consulta la versión original en inglés.