

Activos del mundo real tokenizados en 2026: Por qué la liquidez y la regulación siguen siendo importantes
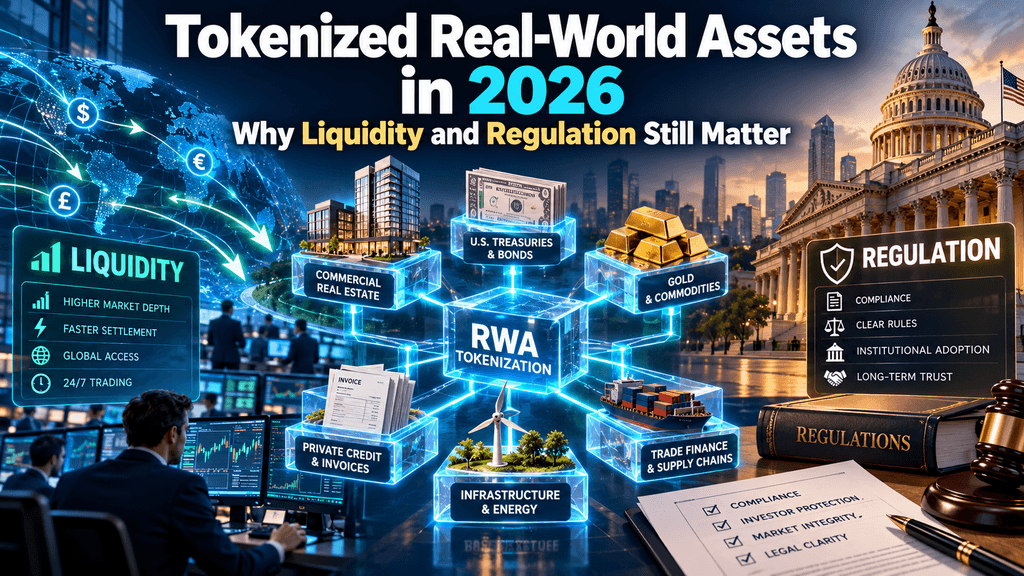
Tokenización de activos del mundo real (RWA) está entrando en una nueva fase en 2026, ya que importantes instituciones financieras llevan acciones, bonos y fondos de inversión a redes de cadena de bloques. El 8 de octubre, Securitize lanzó el comercio de acciones estadounidenses tokenizadas, tras la decisión de la Comisión de Bolsa y Valores de Estados Unidos en septiembre de introducir una exención regulatoria condicional para ciertos mercados de valores en cadena. Estos desarrollos sugieren que la tokenización está avanzando más allá de proyectos experimentales hacia aplicaciones financieras prácticas.
Según RWA.xyz, los activos del mundo real tokenizados distribuidos alcanzaron aproximadamente $39 mil millones en octubre de 2026. Sin embargo, el crecimiento de los valores de los activos no necesariamente se traduce en mercados de negociación activos. Muchos productos tokenizados aún enfrentan liquidez limitada en el mercado secundario, restricciones en las transferencias de activos e incertidumbre sobre los derechos de los inversores. A medida que las finanzas tradicionales exploran cada vez más la infraestructura de cadena de bloques, dos preguntas se han vuelto centrales: ¿puede la tokenización crear liquidez significativa y puede la regulación apoyar una adopción más amplia sin debilitar la protección de los inversores?
¿Qué tan grande es el mercado de RWA en 2026?
Los activos del mundo real tokenizados son representaciones digitales de activos financieros o físicos tradicionales registrados en redes de cadena de bloques. Según su estructura, estos tokens pueden representar intereses de propiedad, reclamaciones contractuales, acciones de fondos de inversión o exposición a activos subyacentes. Sus ventajas potenciales incluyen transferencias más eficientes, transacciones programables, un mejor registro contable y una integración más sencilla con la infraestructura financiera digital.
El mercado se ha expandido sustancialmente. Al 9 de octubre de 2026, RWA.xyz informó aproximadamente $39.02 mil millones en Valor de Activos Distribuidos, $351.97 mil millones en Valor de Activos Representados y alrededor de 5.19 millones de direcciones de monedero que poseen activos. Estas cifras miden diferentes aspectos de la tokenización. Los activos distribuidos generalmente implican tokens emitidos y mantenidos en monederos de cadena de bloques, mientras que los activos representados pueden usar la cadena de bloques principalmente para registros de propiedad o representación de activos. Los dos valores no deben combinarse en una única capitalización de mercado, y las direcciones de monedero no deben tratarse automáticamente como inversores únicos.
Varias categorías de activos están contribuyendo a esta expansión. Los tesoros estadounidenses tokenizados y los fondos del mercado monetario han atraído a instituciones que buscan productos de gestión de efectivo que generen rendimiento. Las acciones tokenizadas están ganando atención a medida que se desarrolla la infraestructura de valores, mientras que los tokens respaldados en oro, el crédito privado y los productos inmobiliarios ofrecen diferentes aplicaciones de inversión. Sin embargo, las características de liquidez de estos activos varían considerablemente.
| Categoría RWA | Activos subyacentes típicos | Uso financiero principal |
| Tesoros tokenizados | Bonos del gobierno y fondos del mercado monetario | Rendimiento y gestión de efectivo |
| Acciones tokenizadas | Acciones cotizadas públicamente | Operación y transferencia de valores |
| Activos tokenizados | Oro y otros activos físicos | Exposición a commodities digitales |
| Crédito privado | Préstamos e instrumentos de deuda | Préstamo y generación de ingresos |
| Bienes raíces tokenizados | Intereses de inversión relacionados con bienes inmuebles | Acceso a inversión fraccionaria |
La creciente diversidad de activos ilustra el potencial de la tokenización, pero también plantea una pregunta fundamental: ¿hacer que un activo esté disponible en blockchain realmente lo hace más fácil de operar?
¿Por qué la liquidez de RWA sigue siendo limitada?
La liquidez sigue siendo uno de los mayores desafíos que enfrenta la tokenización de activos del mundo real. La tecnología blockchain puede hacer que las transferencias de activos digitales sean más rápidas, pero la liquidez del mercado depende de si los inversores pueden comprar o vender cantidades significativas sin causar cambios sustanciales en el precio. Un activo puede tener un gran valor en circulación mientras genera poca actividad en el mercado secundario.
La tokenización no crea automáticamente compradores
Considere un fondo de crédito privado con $100 millones en activos tokenizados. Los inversores pueden poseer representaciones basadas en cadena de bloques de sus intereses en el fondo, pero eso no garantiza un mercado activo para esos tokens. Sin suficientes compradores, vendedores y makers de mercado profesionales, los inversores pueden enfrentar amplios spreads de oferta-demandas o tener dificultades para salir de sus posiciones.
Un estudio de 2026 publicado en FinTech, titulado Tokenized but Illiquid? Evidence from Real-World Asset Markets, examinó títulos tokenizados en Ethereum, activos respaldados en oro y tokens relacionados con crédito privado. Encontró que el valor total de los activos en circulación por sí solo no era un indicador confiable de la liquidez observada. Los tokens respaldados en oro generalmente demostraron una participación más amplia y una actividad más persistente que muchos productos de títulos y crédito privado en la muestra del estudio.
Estos hallazgos sugieren que el desarrollo del mercado de RWA debe evaluarse a través de la participación real en el comercio y el volumen de operaciones, y no solo mediante la emisión de tokens.
La liquidez de operación es diferente de la liquidez de reembolso
Otra distinción importante es la diferencia entre vender un token a otro inversor y canjearlo por el valor de su activo subyacente. La liquidez en el mercado secundario depende de la actividad de negociación, mientras que la liquidez por canje depende de las obligaciones contractuales del emisor, la disponibilidad de los activos y los procedimientos de liquidación.
Por ejemplo, un fondo de mercado monetario tokenizado puede ofrecer mecanismos de reembolso para inversores elegibles, pero las solicitudes podrían seguir estando sujetas a condiciones operativas o requisitos de procesamiento. Los activos de crédito privado y bienes raíces pueden enfrentar limitaciones aún mayores, ya que sus inversiones subyacentes no siempre pueden liquidarse inmediatamente.
Esto crea una posible discrepancia entre la velocidad de liquidación en la cadena de bloques y la liquidez de los activos tradicionales. Un token puede ser transferible las 24 horas del día, pero eso no significa que su valor subyacente siempre pueda ser canjeado al instante. En consecuencia, el comercio 24/7 no debe confundirse con liquidez garantizada las 24 horas del día.
Los mercados fragmentados generan desafíos adicionales
La liquidez también puede volverse fragmentada cuando activos similares se emiten en diferentes redes de cadena de bloques. Si los valores tokenizados se negocian por separado en Ethereum, Solana y plataformas institucionales con permiso, los inversores pueden encontrarse con piscinas de liquidez desconectadas en lugar de un mercado unificado.
El Banco de Pagos Internacionales destacó este problema en julio de 2026, señalando que múltiples cadenas de bloques pueden fragmentar la infraestructura, los activos y la liquidez. Los puentes entre cadenas y la emisión multicanal pueden reducir estas barreras, pero introducen dependencias adicionales de seguridad, gobernanza y operativas.
Para que los mercados de RWA maduren, las transacciones más rápidas deben ir acompañadas de precios confiables, creación de mercado efectiva, mecanismos de canje accesibles y una interoperabilidad más sólida.
¿Cómo está cambiando la regulación los mercados de RWA?
La claridad regulatoria está estrechamente relacionada con la liquidez, ya que los inversores institucionales y los intermediarios financieros necesitan reglas ejecutables antes de participar en los mercados de valores. Los activos tokenizados pueden operar en cadenas de bloques, pero sus funciones económicas subyacentes a menudo siguen estando sujetas a regulaciones financieras tradicionales.
La exención de innovación de la SEC para 2026
El 17 de septiembre de 2026, la Comisión de Bolsa y Valores de los Estados Unidos presentó una Exención de Innovación temporal y condicional para ciertas acciones tokenizadas del Sistema Nacional de Mercado. El marco permite a los Lugares de Valores Tokenizados elegibles realizar operaciones onchain limitadas utilizando makers automatizados con permiso y piscinas de liquidez.
La exención dura cinco años e incluye restricciones sobre los valores elegibles, las actividades de mercado y la participación. Es importante que las acciones tokenizadas cubiertas proporcionen derechos y privilegios correspondientes a los valores tradicionales subyacentes, incluidos los derechos de voto y dividendos relevantes. Los emisores también tienen la oportunidad de oponerse a acuerdos de tokenización de terceros.
La política representa un desarrollo regulatorio significativo, pero no es una autorización general para el comercio ilimitado de RWA. La SEC permite que estructuras de mercado específicas operen bajo condiciones definidas mientras considera los requisitos regulatorios a largo plazo.
Por qué la propiedad legal aún importa
En enero de 2026, el personal de la SEC publicó una declaración sobre valores tokenizados, distinguiendo entre los valores tokenizados por emisores y los creados por terceros. Estos arreglos pueden implicar diferentes registros de propiedad, relaciones de custodia y reclamos de inversores.
Un token respaldado por valores reales puede otorgar a los inversores intereses legalmente definidos en esos valores, mientras que un token sintético podría proporcionar solo exposición económica a los movimientos de precios. La distinción se vuelve especialmente importante si un custodio falla, un emisor entra en quiebra o los inversores intentan ejercer derechos de accionistas.
Fuera de los Estados Unidos, los enfoques regulatorios también varían. La Regulación de Mercados de Activos Criptográficos de la Unión Europea (MiCA) excluye los activos criptográficos que califican como instrumentos financieros de su alcance general, lo que significa que los valores tokenizados pueden seguir estando sujetos a las normas existentes de los mercados financieros. En última instancia, la certeza jurídica ayuda a los inversores a comprender qué poseen y si sus derechos pueden hacerse valer.
¿Están las acciones tokenizadas llegando a la corriente principal?
Las acciones tokenizadas se han convertido en uno de los desarrollos más visibles en el mercado RWA de 2026. Los lanzamientos recientes sugieren que el comercio de valores tradicionales se está acercando más a la infraestructura de cadena de bloques, aunque aún no se ha demostrado una adopción generalizada ni liquidez consistentemente profunda.
Securitize lleva acciones de EE. UU. a la cadena
El 8 de octubre, Securitize anunció el lanzamiento de Securitize Stocks, ofreciendo a los inversores elegibles acceso tokenizado a principales acciones estadounidenses. La oferta inicial incluye valores asociados a Apple, Microsoft, Nvidia, Alphabet, Tesla y otras empresas cotizadas públicamente.
Los productos operan inicialmente en Solana a través de la plataforma de bróker-dealer registrada de Securitize. Según la empresa, los tokens están respaldados uno a uno por acciones subyacentes y proporcionan derechos y beneficios económicos correspondientes. Este enfoque difiere de los productos puramente sintéticos que rastrean los precios de las acciones sin transmitir intereses en valores comparables.
El desarrollo podría ayudar a conectar la propiedad de acciones tradicionales con transferencias y liquidaciones basadas en cadena de bloques. Sin embargo, el lanzamiento en sí mismo no establece que estos valores ya posean la profundidad de operación de sus contrapartes en los mercados de acciones convencionales.
¿Pueden las acciones tokenizadas operarse 24/7?
Otro desarrollo ocurrió el 5 de octubre, cuando OKXICE, una joint venture que involucra a OKX e Intercontinental Exchange, presentó planes para un lugar de comercio de acciones estadounidenses tokenizadas. La propuesta busca respaldar el comercio las 24 horas, reflejando el creciente interés en ampliar la accesibilidad del mercado de valores más allá de las horas tradicionales de exchange.
El comercio continuo podría mejorar la conveniencia y permitir a los inversores responder más rápidamente a eventos globales. Sin embargo, la liquidez fuera de las horas normales de mercado depende de participantes activos y una descubrimiento de precios confiable. Cuando los mercados de acciones subyacentes están cerrados, una menor participación podría producir spreads más amplios o mayores desviaciones de precios a corto plazo.
La distinción es importante: extender las horas de mercado crea oportunidades de trading, pero la liquidez sostenible aún requiere capital, market makers y enlaces efectivos con la infraestructura tradicional de valores.
¿Por qué las instituciones están adoptando la tokenización?
El interés institucional en la tokenización de RWA va más allá de crear nuevos productos de inversión. Grandes instituciones financieras están explorando si la cadena de bloques puede mejorar la custodia, la gestión de garantías, las transferencias de activos y los procesos de liquidación que actualmente dependen de múltiples intermediarios.
DTCC avanza los valores hacia la cadena de bloques
El 15 de julio de 2026, la Depository Trust & Clearing Corporation (DTCC) anunció que los valores mantenidos a través de la Depository Trust Company se habían convertido en tokens basados en cadena de bloques y se habían utilizado en transacciones reales de producción.
La iniciativa demostró cómo los valores tokenizados podrían operar junto a la infraestructura de mercado existente, preservando los derechos y protecciones relevantes. DTCC también describió planes para un servicio más amplio de tokenización previsto para octubre de 2026, aunque las transacciones de julio deben distinguirse del estado de un lanzamiento comercial completo posterior.
Este desarrollo es importante porque las instituciones establecidas de posnegociación ya respaldan los principales mercados de valores. Su participación podría ayudar a que los activos tokenizados se integren con los sistemas institucionales de custodia, liquidación y operación, en lugar de permanecer como productos aislados de la cadena de bloques.
Los tesoros tokenizados ofrecen casos de uso prácticos
Los productos del tesoro tokenizados y los fondos del mercado monetario ilustran por qué las instituciones están interesadas en la tecnología. Estos activos pueden proporcionar exposición familiar generadora de ingresos mientras potencialmente mejoran la forma en que las instituciones financieras gestionan saldos, transferencias y colateral elegible.
Productos como el BUIDL de BlackRock demuestran cómo la gestión de activos tradicional puede conectarse con infraestructuras basadas en cadena de bloques. La propuesta de valor va más allá del comercio continuo de tokens: el asentamiento programable y el movimiento más eficiente de activos pueden reducir la fricción operativa en ciertos flujos de trabajo institucionales.
Sin embargo, la adopción institucional aún depende de una custodia confiable, acuerdos de redención, relaciones adecuadas con contrapartes y cumplimiento regulatorio. La tokenización se vuelve comercialmente valiosa cuando mejora las actividades financieras existentes sin introducir riesgos operativos desproporcionados.
¿Puede la tokenización de RWA beneficiar a DeFi?
La tokenización de activos del mundo real podría ampliar el rango de instrumentos financieros disponibles dentro de las finanzas descentralizadas. Las aplicaciones tradicionales de DeFi han dependido históricamente en gran medida de criptomonedas y stablecoins, mientras que los valores tokenizados y los fondos generadores de ingresos podrían introducir formas adicionales de colateral y exposición a inversiones.
Colateral RWA y liquidación en stablecoin
Los tesoros tokenizados y los intereses de fondos podrían convertirse en colateral útil en acuerdos aprobados de préstamos y financiamiento. Sin embargo, su integración depende de la transferibilidad legal, los métodos de valoración, los procedimientos de liquidación y las restricciones de elegibilidad de los inversores. Una seguridad con permiso no necesariamente puede circular libremente a través de cada aplicación DeFi.
Las stablecoins también pueden mejorar la liquidación de transacciones entre productos financieros tokenizados. El acuerdo de Circle que permite a los titulares elegibles del fondo BUIDL de BlackRock transferir acciones a cambio de USDC ilustra cómo los fondos tokenizados pueden conectarse con liquidez en dólares digitales. Tales mecanismos pueden reducir la fricción en la liquidación sin eliminar las condiciones contractuales del producto subyacente.
¿Qué significa el crecimiento de RWA para Ethereum y Solana?
Ethereum sigue siendo una red principal para activos tokenizados, mientras que Solana ha ganado atención a través de iniciativas como Securitize Stocks. Otras redes públicas y con permisos también compiten para proporcionar infraestructura financiera de nivel institucional.
El creciente actividad en RWA podría aumentar la demanda de transacciones en cadena de bloques, servicios de custodia y ejecución de contratos inteligentes. Sin embargo, valores más altos en activos tokenizados no se traducen automáticamente en una apreciación proporcional en ETH, SOL u otras criptomonedas nativas.
El beneficio real depende de la frecuencia de las transacciones, las tarifas de la red, la actividad económica y cómo fluye el valor a través de cada ecosistema de cadena de bloques. Por lo tanto, los inversores deben distinguir entre la adopción de la infraestructura de cadena de bloques y la demanda de inversión para su token asociado.
¿Qué riesgos podrían ralentizar el crecimiento de RWA?
Más allá de la liquidez y la regulación, los activos tokenizados enfrentan riesgos operativos que pueden afectar tanto a emisores como a inversores. Las vulnerabilidades en contratos inteligentes, datos inexactos sobre los activos, fallos en la custodia y las inconsistencias entre los registros de la cadena de bloques y los registros tradicionales de propiedad pueden interrumpir productos financieros legítimos.
La infraestructura entre cadenas introduce complejidad adicional. Los puentes, protocolos de interoperabilidad y redes con permisos pueden depender de administradores o servicios de terceros, creando puntos potenciales de fallo. Un problema técnico podría retrasar las transferencias de activos incluso cuando los valores subyacentes sigan siendo financieramente sólidos.
Los activos subyacentes también conservan sus riesgos tradicionales. Tokenizar un préstamo no elimina el incumplimiento del prestatario, al igual que tokenizar una propiedad no elimina la incertidumbre de valoración o los disputas de propiedad. Los inversores deben evaluar por separado la calidad financiera del activo y la confiabilidad del acuerdo de tokenización.
¿Qué sigue para la tokenización de RWA?
La próxima fase del crecimiento de RWA puede depender menos del número de tokens emitidos y más en si esos tokens desarrollan una utilidad financiera significativa. Los participantes del mercado necesitarán cada vez más demostrar operaciones activas en el mercado secundario, spreads de oferta-demanda manejables, valoraciones de activos transparentes, procedimientos de canje confiables y arreglos de liquidación efectivos.
Los proyectos de infraestructura institucional, los lugares de negociación regulados y las iniciativas de interoperabilidad podrían ayudar a cerrar la brecha entre la representación basada en cadena de bloques y la funcionalidad del mercado tradicional. Sin embargo, la adopción probablemente variará según las categorías de activos. Los productos del tesoro podrían beneficiarse de la demanda establecida de gestión de efectivo, mientras que el crédito privado y los bienes raíces podrían seguir enfrentando restricciones estructurales de liquidez.
En última instancia, la evidencia más sólida del progreso vendrá de la eficiencia con que los inversores puedan usar, transferir, financiar y salir de posiciones tokenizadas, no simplemente del valor de activo que aparezca en la cadena.
Preguntas frecuentes
¿Pueden los inversores minoristas comprar activos del mundo real tokenizados?
Algunos activos tokenizados están disponibles para inversores minoristas, mientras que otros están restringidos a participantes calificados o institucionales. La elegibilidad depende del producto, la jurisdicción y la plataforma de trading.
¿Los tokens RWA siempre representan propiedad directa?
No. Según su estructura, los tokens pueden representar propiedad directa, participaciones en fondos, reclamaciones contractuales o exposición sintética. Los inversores deben examinar los documentos legales del emisor.
¿Cómo pueden los inversores verificar el respaldo de los activos RWA?
Los inversores pueden revisar las divulgaciones del emisor, los acuerdos de custodia, las atestaciones de reservas, las auditorías independientes y la documentación legal relevante. La transparencia de la cadena de bloques por sí sola no verifica los activos fuera de la cadena.
¿Son los tokens RWA lo mismo que las stablecoins?
No. Las stablecoins generalmente buscan mantener un valor de referencia estable, mientras que los tokens RWA pueden representar diversos activos como acciones, bonos, materias primas y fondos de inversión.
¿Pueden los activos tokenizados generar rendimiento?
Algunos fondos del Tesoro tokenizados, productos de crédito privado y otros instrumentos pueden distribuir ingresos. Los rendimientos dependen de los activos subyacentes, los plazos del producto, las comisiones y los riesgos asociados.
🔥 Más allá de las noticias: qué significa KuCoin 5.0 para ti
Las noticias del mercado avanzan rápido — pero donde actúes sobre ellas importa igualmente. Este octubre, KuCoin lanza KuCoin 5.0, transformando KuCoin en una plataforma reconstruida. Aquí está lo que realmente cambia para ti:
-
Una cuenta para todo. Las plataformas antiguas dividían tu dinero en cuentas separadas de "spot", "margen" y "futures" y esperaban que entendieras por qué. La cuenta unificada de KuCoin 5.0 elimina esto por completo: realiza un solo depósito y todo estará simplemente disponible (actualmente solo disponible para VIPs).
-
Acciones, índices y materias primas. KuCoin 5.0 se expande más allá del cripto hacia mercados globales. Cuando el cripto se mueve lateralmente y las acciones suben (o al revés), rotates en minutos en lugar de abrir una cuenta de corretaje y esperar días para que se activen los canales de moneda fiduciaria.
-
Activos del mundo real (RWA). Exposición tokenizada a activos tradicionales como materias primas, directamente en tu cuenta de criptomonedas. Uno de los segmentos de más rápido crecimiento en las finanzas globales ya no está reservado para instituciones: tú lo accedes desde el mismo saldo con el que operas.
-
Gana mientras aprendes. ¿Aún no estás listo para operar? KCUSD permite que tus stablecoins generen intereses diarios con autocomposición. La forma menos estresante de hacer que tus depósitos inactivos trabajen para ti con un rendimiento del 4%.
-
Un asistente de IA en lenguaje sencillo. Haz preguntas, obtén contexto del mercado, entiende lo que estás viendo: integrado en la plataforma, sin necesidad de jerga.
-
Una aplicación que no abruma. Más rápida, más limpia y coherente: intuitiva desde el primer toque, no después de un tutorial.
-
Seguridad que puedes verificar, no solo confiar. Una entidad de la UE con licencia MiCAR, Proof of Reserves que puedes verificar tú mismo, y seguridad certificada internacionalmente (SOC 2 Type II, ISO 27001:2022).
Crea tu cuenta en minutos y comienza en la plataforma diseñada para adónde va el cripto, no adónde ha estado.
Conclusión: La liquidez y la regulación darán forma al futuro de los RWA
La tokenización de activos del mundo real ha avanzado sustancialmente en 2026, respaldada por el creciente participación del mercado, proyectos de infraestructura institucional y nuevos desarrollos regulatorios. La aparición del comercio de acciones tokenizadas y la liquidación de valores basada en cadena de bloques sugiere que las finanzas tradicionales están tomando la tecnología cada vez más en serio.
Sin embargo, la emisión de tokens por sí sola no crea un mercado financiero funcional. La adopción sostenible de RWA requiere liquidez suficiente, derechos de inversores ejecutables, custodia confiable y conexiones efectivas con la infraestructura financiera existente.
El futuro de la tokenización dependerá no simplemente de cuántos activos se muevan onchain, sino de si esos activos pueden negociarse eficientemente, liquidarse de forma segura y mantenerse con protecciones legales claras.
Descargo de responsabilidad: Este artículo tiene fines informativos únicamente y no constituye asesoría de inversión, legal ni financiera. Los activos tokenizados pueden implicar riesgos de mercado, liquidez, operativos y regulatorios. La disponibilidad del producto y la elegibilidad del inversor varían según la jurisdicción.
Aviso: Esta página fue traducida utilizando tecnología de IA para tu conveniencia. Para obtener la información más precisa, consulta la versión original en inglés.