Informe semanal de KuCoin Ventures: Wall Street se mueve on-chain mientras la liquidez del mercado se contrae
Informe semanal de KuCoin Ventures: Wall Street se mueve on-chain mientras la liquidez del mercado se contrae
1. Resumen semanal del mercado
De futuros perpetuos a valores tokenizados, Wall Street acelera su entrada en los mercados on-chain
La semana pasada trajo varios desarrollos complementarios en la convergencia entre las finanzas tradicionales y los mercados on-chain: ICE anunció planes para llevar futuros perpetuos basados en Hyperliquid al mercado regulado de EE. UU., el destacado inversionista macro Stanley Druckenmiller confirmó públicamente su inversión en Trade[XYZ], y DTCC lanzó oficialmente su servicio de tokenización de valores. Mientras tanto, algunas empresas listadas se opusieron a que sus acciones se negocien en una plataforma de valores tokenizados. El desarrollo de la infraestructura y los compromisos de capital avanzan, mientras que la aceptación de los emisores sigue siendo mixta.
El 29 de octubre, ICE, la empresa matriz de la Bolsa de Nueva York, anunció un acuerdo con Trade[XYZ] y una inversión estratégica en la compañía. Los socios planean establecer un mercado regulado de futuros perpétuos para inversores minoristas y una estructura de compensación dedicada construida sobre Hyperliquid, que ofrece exposición a precios de criptomonedas, acciones, materias primas, divisas y otros activos. También se espera que la joint venture de ICE con OKX sirva como canal de distribución. La asociación sigue sujeta a aprobación regulatoria, pero su importancia ya es clara: las bolsas tradicionales están comprometiendo operaciones de mercado, capacidades de compensación y recursos de distribución a futuros perpétuos en cadena.
The new @standuquesne NFT collection is now live on @KuCoin! 🚀
Get yours before they’re gone! >>> https://t.co/7qXm550QsR
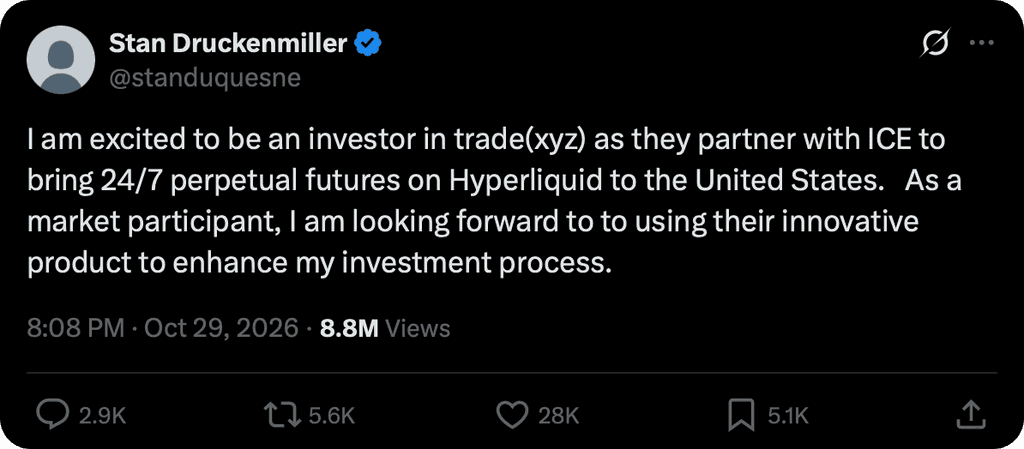
El mismo día, el reconocido inversionista de Wall Street Stanley Druckenmiller confirmó en su primera publicación en X que es inversionista en Trade[XYZ] y que espera utilizar sus productos para mejorar su proceso de inversión. La cantidad de la inversión no se reveló. Su participación ofrece un ejemplo concreto de cómo los futuros perpétuos en cadena atraen a participantes del mercado financiero tradicional, combinando un compromiso de capital con una intención expresada de utilizar el producto.
También hubo progresos tangibles en la movilidad de valores. El 28 de octubre, DTC, una filial de DTCC, lanzó oficialmente su servicio de tokenización, permitiendo convertir los derechos sobre valores mantenidos en custodia entre formas tradicionales y tokenizadas, mientras se preservan los derechos de propiedad, los intereses económicos y las protecciones para los inversores. El servicio actualmente está integrado con Canton y la red privada Besu de DTCC. Veinte participantes de DTC han firmado acuerdos para acceder a él, incluyendo J.P. Morgan, Citi, Morgan Stanley y Fidelity, con 34 valores inicialmente disponibles para tokenización. Su valor inmediato radica en mejorar la eficiencia de las transferencias de valores y los movimientos de garantías.
Sin embargo, los emisores están adoptando una postura más cautelosa. Un aviso del 28 de octubre de la joint venture ICE-OKX, OKXICE, enumeró 38 empresas que se opusieron a la negociación tokenizada de sus acciones, incluyendo Walmart y Eli Lilly. Estas objeciones se refieren a los acuerdos en este lugar específico. El aviso no reveló las razones de cada empresa, por lo que no deben interpretarse como una rechazo generalizado de la tokenización de valores.
Juntos, estos desarrollos apuntan a un cambio más amplio: las finanzas en la cadena están entrando en una fase en la que los mecanismos de negociación, los derechos sobre los activos y las reglas del mercado se están implementando conjuntamente. Los futuros perpetuos ofrecen exposición a los precios de los activos, mientras que los valores tokenizados representan derechos sobre los valores subyacentes, satisfaciendo necesidades distintas. La expansión de los primeros depende del acceso regulatorio, la liquidez y la gestión de riesgos; los segundos también requieren acuerdos coordinados para la custodia, la transmisión de derechos de los inversores y las transferencias de activos.
Los principales desarrollos a vigilar incluyen las aprobaciones regulatorias y los plazos de lanzamiento de los mercados propuestos por ICE, la escala real de activos tokenizados y el uso de garantías a través de DTCC, y si los emisores y las plataformas de negociación pueden llegar a acuerdos sobre arreglos de productos más ampliamente aceptados. Estos desarrollos determinarán qué tan ampliamente el comercio multiperiodo las 24 horas y las transferencias de valores en cadena se convertirán en parte de la actividad financiera cotidiana.
2. Señales de mercado seleccionadas semanalmente
La Reserva Federal suspende los aumentos de tasas pero mantiene abierta la ventana de diciembre, las preocupaciones sobre el gasto en capital de la IA presionan las acciones tecnológicas y el incidente de seguridad de Binance amplifica la debilidad del criptoamigo amid salidas de fondos
La Reserva Federal suspendió los aumentos de tasas como se esperaba en su reunión de octubre, manteniendo el rango objetivo de la tasa de fondos federales sin cambios en 3,75 %–4,00 %. La decisión se aprobó por un voto de 10 a 2, con dos miembros que favorecieron un aumento inmediato de 25 puntos básicos. El comunicado también mejoró su evaluación de la actividad económica de “sólida” a “fuerte”, mientras reiteró que la inflación sigue elevada, lo que sugiere que la pausa se debe más a esperar datos adicionales que a señalar el fin del ciclo de apretamiento. Warsh también evitó brindar orientación clara sobre la trayectoria de diciembre durante la conferencia de prensa, enfatizando que el próximo mes será una ventana importante para evaluar los datos entrantes.
Los datos posteriores reforzaron aún más la combinación de crecimiento sólido e inflación aún elevada en la economía estadounidense. El PIB real creció a una tasa anualizada del 3,4% en el tercer trimestre, frente al 2,2% en el segundo trimestre, con el consumo y la inversión empresarial relacionada con la IA como principales contribuyentes. Mientras tanto, la inflación PCE general aumentó del 3,4% al 3,6% interanual en septiembre, mientras que la PCE subyacente fue aproximadamente del 3,1%. Un crecimiento sólido reduce la necesidad inmediata de la Fed de preocuparse por una recesión, mientras que la nueva presión inflacionaria continúa justificando otro aumento de tasas antes de fin de año.
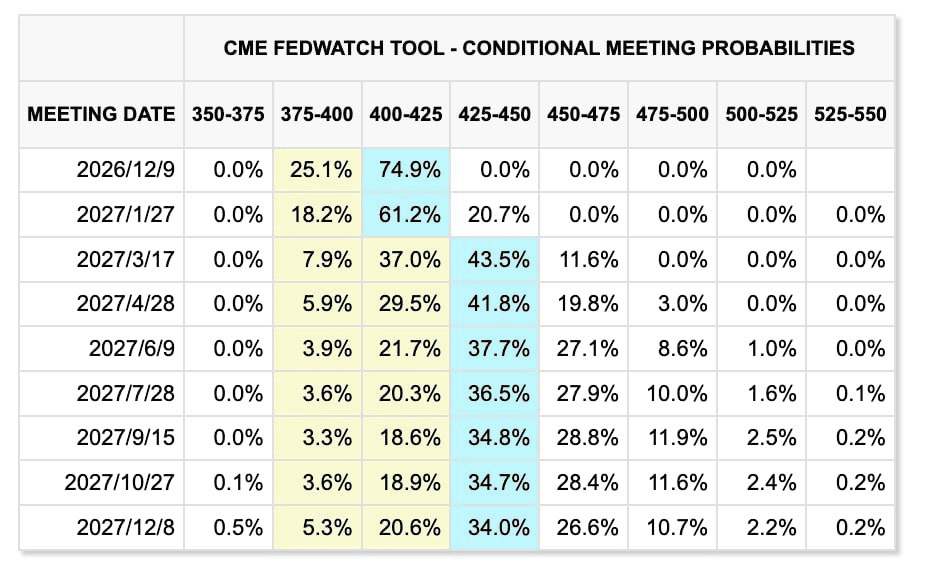
Al 2 de noviembre, la herramienta CME FedWatch mostró que los mercados asignaban una probabilidad aproximada del 74,6% de un aumento de 25 puntos básicos en diciembre, lo que sigue siendo el escenario base claro.
En otras palabras, la pausa de octubre ya ha sido absorbida por los mercados, y la atención se ha desplazado hacia si los datos de empleo e inflación de noviembre serán lo suficientemente fuertes como para respaldar otro movimiento en diciembre.
CME FedWatchTool
La preocupación central detrás del último ajuste del mercado no es que la demanda de IA haya desaparecido repentinamente, sino que los inversores cuestionan cada vez más cuándo la inversión masiva en IA se traducirá en flujo de efectivo libre y ganancias. Amazon dijo que el gasto en capital relacionado con la IA continuará aumentando, mientras que Intel advirtió sobre la presión continua por el consumo de efectivo. Alphabet también había experimentado previamente una fuerte presión de venta debido a altos niveles de inversión y un flujo de efectivo libre debilitado.
Por lo tanto, la inversión en IA continúa desplazándose de “quién está gastando más” hacia si los ingresos, las ganancias y el flujo de efectivo pueden justificar finalmente una expansión sostenida en el gasto en capital. Este riesgo se extendió rápidamente a la cadena de suministro asiática de hardware para IA. El KOSPI de Corea del Sur cayó aproximadamente un 4,5% el viernes, con Samsung Electronics y SK Hynix ambos debilitándose fuertemente. El Nikkei de Japón descendió alrededor del 2,1% en el día, liderado por acciones relacionadas con IA y semiconductores, incluyendo Advantest, Tokyo Electron y SoftBank. Aunque el Nikkei aún registró una ligera ganancia semanal de alrededor del 1%, los mercados japoneses y coreanos se están volviendo cada vez más sensibles a los cambios en las expectativas sobre el ciclo de gasto en capital de la IA en EE. UU.
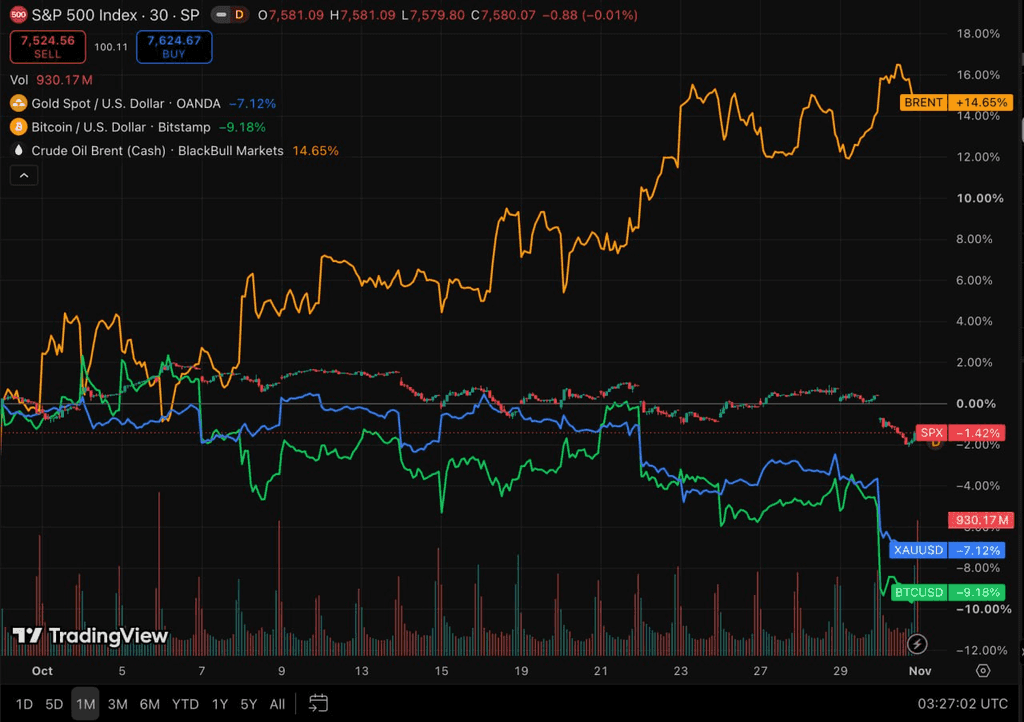
En los mercados energéticos, las crecientes tensiones en Oriente Medio continuaron manteniendo una prima de riesgo geopolítico sustancial. Otra petrolera fue atacada en el Estrecho de Ormuz, las fuerzas hutíes continuaron amenazando la infraestructura energética saudí, y si Estados Unidos podría ampliar la acción militar contra Irán tras las elecciones de mitad de período también se convirtió en una variable de mercado. El crudo Brent subió un 2,4% el viernes hasta $117,64 por barril y aumentó aproximadamente un 13,6% durante octubre, mientras que el WTI cerró en $104,12 por barril.
Aunque Estados Unidos e Irán continúan comunicándose indirectamente a través de Catar, los riesgos relacionados con el transporte y militar aún no se han aliviado materialmente. Por lo tanto, los precios elevados de la energía podrían seguir limitando la capacidad de la Reserva Federal para aflojar la política. El oro, por su parte, sufrió una mayor presión debido al entorno de tasas altas. Los precios cayeron por debajo de los 4.000 dólares por onza el viernes y alcanzaron su nivel más bajo desde julio, marcando una segunda caída mensual consecutiva en octubre. Los riesgos fiscales y geopolíticos no han desaparecido, pero el crecimiento resistente, la inflación elevada y las expectativas de otro aumento de tasas antes de fin de año han permitido que la presión de las tasas reales supere temporalmente la demanda de refugio seguro.
TradingView
Activos cripto y ETFs: El incidente de seguridad de Binance amplifica la reducción de riesgos, mientras que las salidas persistentes del ETF de ETH siguen siendo más pronunciadas
El mercado de criptomonedas se recuperó inicialmente junto con otros activos de riesgo la semana pasada, antes de debilitarse bruscamente desde el jueves hasta el viernes. BTC subió brevemente por encima de los $81,000 a mediados de semana, pero cayó rápidamente por debajo de los $77,000 tras el anuncio de Binance sobre un incidente de seguridad importante, llegando a un mínimo de alrededor de $76,000. ETH descendió a aproximadamente $2,200 durante el mismo período y subió menos que BTC.
Binance dijo que el incidente de seguridad implicó transferencias anormales a gran escala de activos y que había congelado varios miles de millones de dólares en activos relacionados. Como resultado, la corrección cripto de la semana no puede atribuirse únicamente al entorno de tasas de interés. Reflejó una combinación de menor aversión al riesgo macro y un choque de seguridad específico de la industria.
SoSoValue
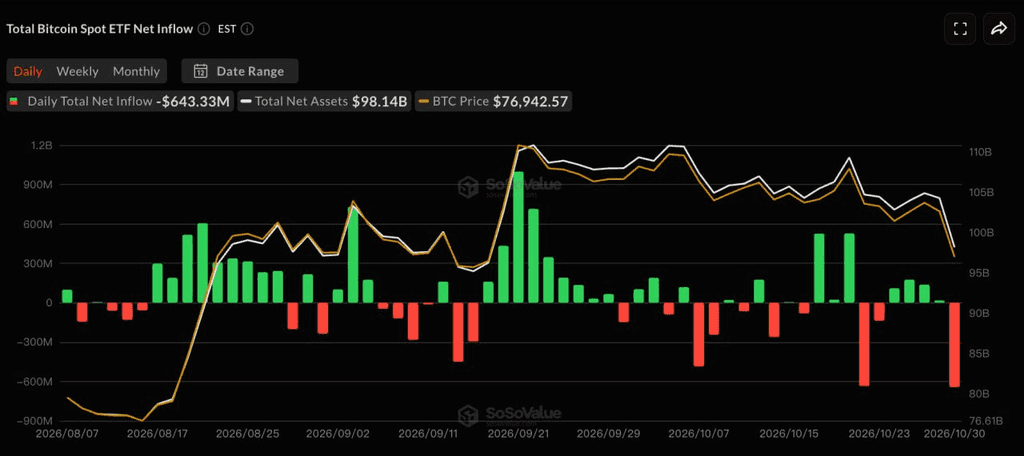
Según SoSoValue, los ETF de BTC al contado en EE. UU. registraron aproximadamente $203 millones en salidas netas entre el 26 y el 30 de octubre. Las primeras cuatro sesiones de operación generaron aún aproximadamente $440 millones en flujos netos acumulados, pero solo el viernes se registraron alrededor de $643 millones en salidas netas, invirtiendo por completo la compra institucional anterior. IBIT, FBTC y ARKB registraron aproximadamente $234 millones, $201 millones y $130 millones en salidas, respectivamente.
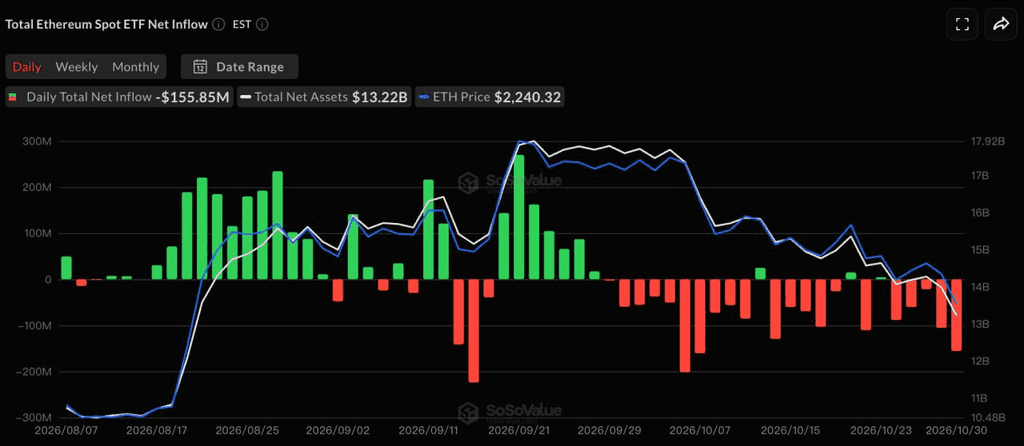
La presión de financiación fue más persistente en los ETF de ETH. Durante el mismo período, se registraron aproximadamente $432 millones en salidas netas, con las cinco sesiones de operación registrando reembolsos. El ETHA de BlackRock representó aproximadamente $391 millones en salidas semanales, convirtiéndose en la principal fuente de reembolsos. Las salidas acumuladas de los ETF de ETH también aumentaron aún más en octubre, lo que ayuda a explicar el desempeño más débil del ETH en comparación con el BTC.
A diferencia de algunas semanas anteriores, en las que el capital giraba entre BTC y ETH, esta semana fue más consistente con una reducción más amplia en la exposición al riesgo institucional. El hecho de que los ETF de BTC aún atrajeran flujos durante las primeras cuatro sesiones sugiere que la demanda institucional no ha desaparecido por completo. Sin embargo, los reembolsos a gran escala del viernes también muestran que, cuando el riesgo del sector tecnológico y los eventos específicos de cripto se deterioran simultáneamente, la demanda de ETF no es suficiente para proporcionar un piso de precios estable.
Stablecoins: La capitalización de mercado continúa contrayéndose mientras la debilidad en el financiamiento se extiende desde los ETF hasta la base del dólar en cadena
DeFiLlama
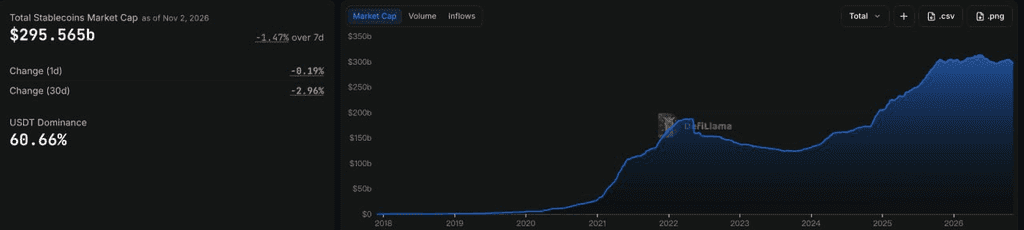
Los datos de DeFiLlama mostraron que, al 2 de noviembre, la capitalización total del mercado de stablecoins se situó en aproximadamente $295.6 mil millones, una disminución del 1.47% en los últimos siete días y aproximadamente del 2.96% en los últimos 30 días. La participación de mercado de USDT se situó en alrededor del 60.66%. A diferencia de períodos anteriores, cuando los cambios estaban impulsados principalmente por rotaciones entre productos individuales, la oferta total de stablecoins ha entrado recientemente en una fase más clara de contracción sostenida.
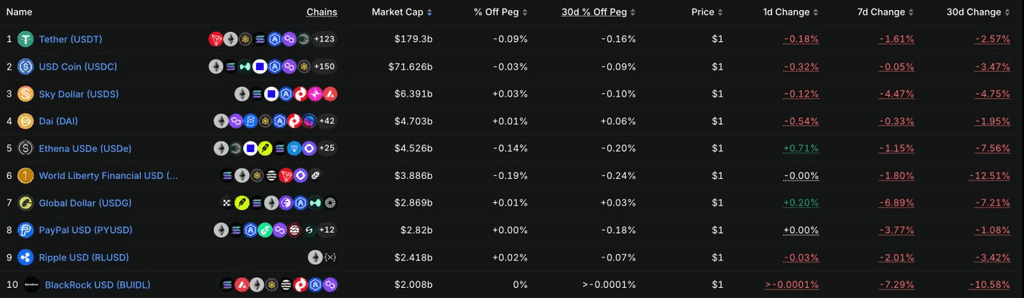
Entre las 10 stablecoins principales, USDT disminuyó aproximadamente un 1,61% durante la semana, mientras que USDC se mantuvo prácticamente sin cambios. USDS, USDe y USD1 disminuyeron aproximadamente un 4,47%, 1,15% y 1,80%, respectivamente, mientras que USDG, PYUSD y BUIDL cayeron alrededor de un 6,89%, 3,77% y 7,29%. La contracción simultánea en diferentes tipos de stablecoins sugiere que la tendencia actual no puede explicarse simplemente por cambios en la cuota de mercado entre productos individuales.
Combinado con las redenciones de ETF de BTC y ETH y los precios más débiles de las criptomonedas, las condiciones de financiación muestran una señal más consistentemente cautelosa: la exposición institucional a ETF está disminuyendo al mismo tiempo que la oferta total de dólares en cadena se contrae, dejando al mercado sin suficiente liquidez nueva para respaldar una expansión generalizada del riesgo. Si la capitalización de mercado de las stablecoin comienza a estabilizarse antes que los precios, podría convertirse en una señal importante de que un fondo de financiación está comenzando a formarse.
Eventos clave a vigilar esta semana
Los mercados se centrarán en las elecciones legislativas de EE. UU., los datos de empleo de octubre y los resultados de las principales empresas tecnológicas relacionadas con la IA. Para los mercados de criptomonedas, los resultados electorales podrían afectar la política fiscal, la regulación y la aversión general al riesgo, además de reconfigurar el entorno político para la legislación cripto de EE. UU. en los próximos dos años. Los empleos no agrícolas, por su parte, afectarán directamente la valoración actual del mercado, que asigna una probabilidad de aproximadamente un 70% de otro aumento de tasas en diciembre.
3 de noviembre: Estados Unidos celebra sus elecciones de mitad de período, con todos los escaños de la Cámara y aproximadamente un tercio de los escaños del Senado en disputa. Según las encuestas actuales y las expectativas del mercado, los demócratas parecen tener una posición relativamente más fuerte en la Cámara, mientras que varias carreras clave en el Senado permanecen cerradas, dejando el control de la cámara más incierto. Para los mercados, el tema clave no es simplemente el control partidista, sino cómo el resultado podría afectar la política fiscal, los impuestos corporativos, la regulación de centros de datos de IA, la regulación financiera y la eficiencia de la elaboración de políticas del Congreso.
3 al 4 de noviembre: AMD informa sus resultados del tercer trimestre, mientras que Apple, Palantir y otras grandes empresas tecnológicas también publican sus resultados. Tras el fuerte aumento de las preocupaciones la semana pasada sobre el gasto en capital de IA, los mercados se centrarán en la demanda de chips de IA, la inversión en centros de datos y si el flujo de efectivo puede ayudar a estabilizar las expectativas para las acciones tecnológicas. AMD ha confirmado que informará después del cierre del mercado estadounidense el 3 de noviembre.
6 de noviembre: EE. UU. publica los datos de empleo no agrícola de octubre, la tasa de desempleo y los ingresos horarios promedio. En septiembre, el empleo aumentó solo en 29.000. Si el empleo permanece débil, la probabilidad de un aumento de tasas en diciembre podría disminuir significativamente. Si el crecimiento de empleo se recupera fuertemente, la combinación de “crecimiento resistente + inflación elevada” proporcionaría mayor apoyo a un endurecimiento adicional de la Fed antes de fin de año.
En el frente geopolítico, las conversaciones indirectas entre EE. UU. e Irán, las condiciones de envío a través del Estrecho de Ormuz y la política militar de EE. UU. tras las elecciones de mitad de período siguen siendo variables clave para los precios del petróleo.
OPEC+ ha decidido mantener sin cambios su objetivo de producción para diciembre, lo que significa que los precios del petróleo a corto plazo dependerán más de las exportaciones reales del Medio Oriente y los riesgos de transporte que de cambios adicionales en la política de oferta.
Actualización de la financiación del mercado primario: Kalshi recauda otros mil millones de dólares mientras las valoraciones de los mercados de predicción se vuelven cada vez más institucionalizadas, aunque la financiación total sigue altamente concentrada
RootData
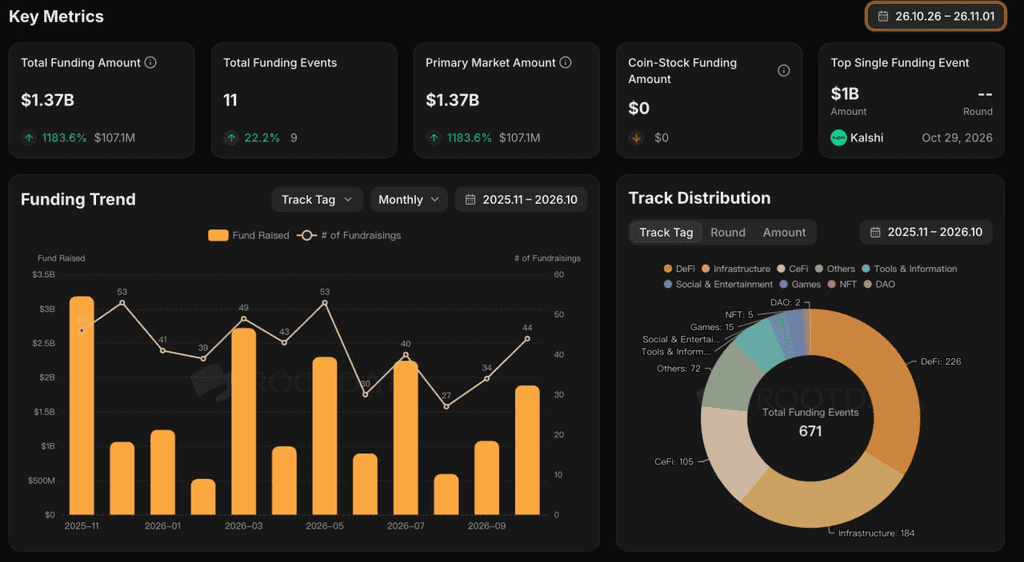
Según RootData, el mercado privado de criptomonedas reveló 11 eventos de financiación la semana pasada, con aproximadamente $1.37 mil millones en capital recaudado divulgado, un aumento del 1.183,6% semana a semana. Sin embargo, el aumento fue altamente concentrado: la ronda de $1.000 millones de Kalshi representó aproximadamente el 73% del financiamiento total divulgado. Por lo tanto, el fuerte aumento en la financiación semanal no indica una recuperación correspondiente en la disposición al riesgo de los fondos de capital de riesgo de criptomonedas en etapas iniciales.
La transacción más representativa de la semana fue la ronda de financiación de $1 mil millones de Kalshi, con una valoración de $40 mil millones, liderada por Sequoia Capital y Wellington Management, con la participación de Morgan Stanley Investment Management, Coatue, a16z y otros. Tan recientemente como mayo, Kalshi tenía una valoración de aproximadamente $22 mil millones, lo que significa que su valoración aumentó bruscamente nuevamente en solo unos pocos meses.
La señal más importante de esta ronda no es simplemente que los mercados de predicción se han convertido nuevamente en una narrativa popular. Más bien, el capital está valorando cada vez más a Kalshi como una plataforma de negociación grande y regulada, y no como un solo producto de apuestas o basado en eventos. Su valor a largo plazo dependerá cada vez más de si puede expandirse más allá de los eventos políticos hacia macro, tasas, commodities y otros contratos financieros, mientras construye efectos de red similares a los de un exchange mediante licencias, liquidez y distribución.
Al mismo tiempo, una valoración de 40 mil millones de dólares ya incorpora expectativas sustanciales de crecimiento a largo plazo, dejando como riesgos clave los límites regulatorios y la sostenibilidad del volumen de trading. En pagos con stablecoin, PhotonPay recaudó una ronda Serie C de 40 millones de dólares, liderada por Blockchain Capital con la participación de SBI Group, IDG Capital y otros. La empresa ya cubre monederos de stablecoin y moneda fiduciaria, emisión de tarjetas, liquidación local y pagos transfronterizos, y posee más de 30 licencias de servicios de pagos y financieros. La financiación refleja además cómo la tesis de inversión en stablecoin está evolucionando desde simplemente “emitir una nueva stablecoin” hacia la integración de stablecoin en la gestión de tesorería transfronteriza empresarial y los canales de pago locales.
En AI+Crypto, RootData reveló un paquete de financiación relacionado con Pearl Research Labs por un monto aproximado de $130 millones, incluyendo alrededor de $55 millones en financiamiento de capital y otros $75 millones destinados a un fondo de infraestructura GPU. Pearl busca combinar la producción de bloques con el cómputo AI en GPU mediante un modelo Proof of Useful Work. Sin embargo, persisten preguntas sobre la transparencia de la estructura de financiación, el funcionamiento del fondo GPU y la verificación del uso real de cómputo. En comparación con un proyecto puramente impulsado por narrativas en AI+Crypto, este tipo de modelo deberá demostrar si la demanda de cómputo es genuina, si los incentivos del protocolo son sostenibles y si el valor del token puede establecer un vínculo duradero con cargas de trabajo de IA reales.
En general, aunque la financiación del mercado privado mejoró significativamente en octubre, la actividad siguió altamente concentrada en mercados de predicción, pagos con stablecoins, infraestructura de IA y servicios financieros institucionales. El capital sigue dispuesto a pagar valoraciones con prima por plataformas que ya cuentan con licencias, volumen de trading, usuarios o distribución comercial establecida, mientras que los protocolos generalizados sin validación comercial significativa continúan enfrentando un entorno de financiación más selectivo.
Sobre KuCoin Ventures
KuCoin Ventures es el brazo de inversión líder de KuCoin Exchange, una plataforma global de criptomonedas construida sobre la confianza, que sirve a más de 40 millones de usuarios en más de 200 países y regiones. Con el objetivo de invertir en los proyectos de criptomonedas y cadena de bloques más disruptivos de la era Web 3.0, KuCoin Ventures apoya a los creadores de criptomonedas y Web 3.0 tanto financieramente como estratégicamente, con conocimientos profundos y recursos globales. Como inversor centrado en la comunidad y basado en la investigación, KuCoin Ventures trabaja estrechamente con los proyectos de su cartera durante todo el ciclo de vida, con énfasis en infraestructuras Web3.0, IA, aplicaciones de consumo, DeFi y PayFi.
Descargo de responsabilidad: Esta información general del mercado, posiblemente proveniente de fuentes externas, comerciales o patrocinadas, no constituye asesoría legal, de cumplimiento, financiera ni de inversión, ni una oferta, solicitud o garantía. No realizamos representaciones ni garantías expresas ni implícitas sobre su precisión, completitud o confiabilidad, y renunciamos a toda responsabilidad por pérdidas resultantes. Las inversiones/opciones de trading son arriesgadas; el desempeño pasado no garantiza resultados futuros. Los usuarios deben investigar, juzgar con prudencia y asumir toda la responsabilidad. Consulte a asesores profesionales legales, fiscales o financieros si es necesario.
Aviso: Esta página fue traducida utilizando tecnología de IA para tu conveniencia. Para obtener la información más precisa, consulta la versión original en inglés.