

Informe semanal de KuCoin Ventures: La regulación de EE. UU. avanza en las finanzas en la cadena mientras las criptomonedas se recuperan bajo tasas altas
1. Resumen semanal del mercado
Los caminos regulatorios de criptomonedas en EE.UU. continúan evolucionando: CLARITY se estanca mientras la SEC avanza con un piloto de valores tokenizados mediante una exención de innovación
La semana pasada, surgieron dos desarrollos notables en la regulación de criptoactivos en EE. UU. El 15 de septiembre, una votación procedural para avanzar la Ley CLARITY fracasó por 49 a 50 en el Senado, quedando por debajo de los 60 votos requeridos. Dos días después, la SEC emitió una Exención de Innovación que permite a plataformas de negociación elegibles, dentro de un alcance definido, facilitar el comercio en cadena de ciertas acciones estadounidenses cotizadas tokenizadas. En conjunto, ambos eventos desplazaron la atención del mercado más allá de un único proceso legislativo hacia cómo la legislatura del Congreso y la acción regulatoria bajo la autoridad estatutaria existente podrían proceder en paralelo.
La Ley CLARITY aborda principalmente la clasificación de activos digitales, la estructura del mercado y la división de responsabilidades regulatorias entre agencias como la SEC y la CFTC. La votación procedural fallida resalta la continua dificultad para lograr un consenso suficiente en el Congreso sobre la legislación. Sin embargo, el proyecto de ley no ha sido cancelado. Posteriormente, el senador Thom Tillis presentó una moción de reconsideración, dejando abierta la posibilidad de avanzar más con texto revisado o pasos procedimentales adicionales.
Al mismo tiempo que el progreso en el Congreso se ralentizó, la SEC avanzó con un piloto más dirigido sobre cadena dentro de su autoridad existente bajo la ley de valores. El 17 de septiembre, la SEC otorgó a los Lugares Válidos de Valores Tokenizados una exención temporal condicional de cinco años, que les permite facilitar el comercio de ciertas Acciones NMS Tokenizadas — representaciones tokenizadas de acciones cotizadas dentro del Sistema Nacional de Mercado de EE.UU. — a través de creadores de mercado automatizados permitidos y piscinas de liquidez. La SEC requiere que estas acciones tokenizadas otorguen a los titulares los mismos derechos y privilegios que las acciones convencionales correspondientes, incluyendo dividendos y derechos de voto. Los productos sintéticos que solo proporcionan exposición al precio sin representar un interés real de propiedad en el valor subyacente no están cubiertos por esta exención.
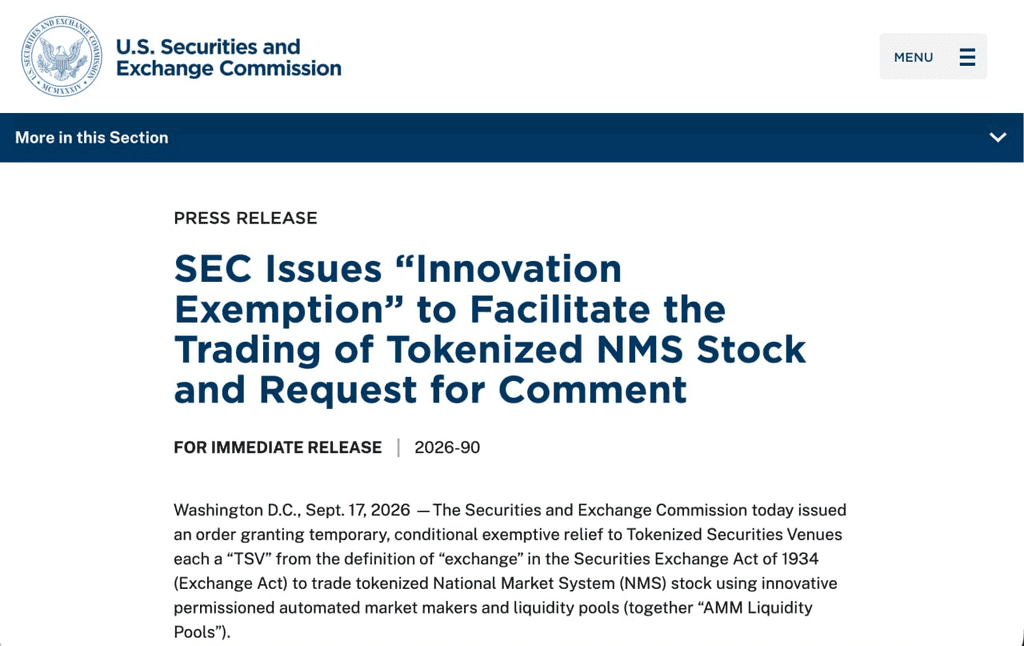
Sitio web oficial de la SEC
La exención sigue siendo de alcance relativamente limitado. Los lugares elegibles deben cumplir con requisitos relacionados con el acceso, límites de operación, divulgación y contratos inteligentes públicamente disponibles y auditables. Si la acción subyacente se suspende, su representación tokenizada también debe dejar de operar. Para las acciones tokenizadas emitidas por terceros, el emisor original de la acción subyacente también tiene notificación previa y el derecho a oponerse. Por lo tanto, la Exención de Innovación se asemeja más a un piloto limitado para modelos específicos que llevan la propiedad real de valores a la cadena, en lugar de un marco regulatorio unificado para todas las formas de productos de capital en cadena.
Cabe destacar que, tras el anuncio de la Exención de Innovación, HYPE y otros activos asociados con la infraestructura de comercio en cadena experimentaron una volatilidad significativa en los precios, con HYPE alcanzando en un momento un aumento de aproximadamente el 10% y un nuevo máximo. Los contratos perpetuos de acciones comúnmente ofrecidos en plataformas como Hyperliquid proporcionan principalmente exposición al precio de acciones subyacentes y no se incluyen dentro de las Acciones NMS Tokenizadas cubiertas por esta exención. Por lo tanto, su reacción de precios puede reflejar expectativas más amplias del mercado sobre el comercio en cadena las 24 horas, la migración de activos tradicionales a la cadena y la infraestructura de comercio relacionada, más que una exención regulatoria directa para Hyperliquid. HYPE también se vio influenciado por desarrollos específicos de la plataforma, incluido el progreso en productos de préstamo y otras iniciativas comerciales durante el mismo período.
Desde una perspectiva institucional, ambos desarrollos ilustran aún más que la regulación de activos digitales en Estados Unidos continúa avanzando a través de legislación congressional y normativa regulatoria. La Ley CLARITY busca abordar preguntas más amplias sobre la clasificación de activos, la jurisdicción regulatoria y la estructura del mercado, mientras que la Exención de Innovación de la SEC se centra en un caso de uso específico de comercio en cadena dentro del mandato de valores de la agencia. El presidente de la SEC, Paul Atkins, describió la exención como un “puente” hacia una normativa más duradera, al tiempo que enfatizó que se trata de una medida temporal implementada bajo la autoridad legal existente de la SEC.
Esta distinción sigue siendo importante al evaluar la evolución de la regulación de criptomonedas en EE. UU. La legislación del Congreso puede abordar estructuras institucionales más amplias en diferentes categorías de activos y agencias regulatorias, mientras que los reguladores pueden utilizar su autoridad existente para ajustar normas o realizar pilotos limitados para productos específicos, mecanismos de negociación e infraestructura de mercado. El progreso más lento en el lado legislativo no implica necesariamente que otros trabajos regulatorios se detengan, pero las medidas lideradas por las agencias también permanecen limitadas por su alcance, duración y base legal. Por lo tanto, el desarrollo futuro del marco regulatorio de activos digitales en EE. UU. seguirá dependiendo de la interacción entre la legislación y la creación de normas regulatorias.
2. Señales de mercado seleccionadas semanalmente
La inflación y los precios del petróleo reviven las expectativas de un aumento de tasas en septiembre, el rendimiento del Tesoro a 10 años se acerca al 5%, los activos equities de EE.UU. retroceden desde sus máximos y los flujos de ETF de cripto permanecen estructuralmente divergentes
Los datos de inflación de EE. UU. para agosto renovaron las expectativas del mercado sobre un aumento de tasas en septiembre. El PPI aumentó un 0,4% mensual y un 5,4% anual, con los costos energéticos como principal impulsor. El IPC posteriormente aumentó un 0,4% mensual y un 3,4% anual, mientras que el IPC subyacente subió un 0,3% mensual y un 2,4% anual. Junto con la reanudación de las tensiones en el Medio Oriente, que impulsaron el petróleo crudo de nuevo por encima de los $100 por barril, los mercados se han vuelto cada vez más preocupados por que los mayores costos energéticos puedan seguir trasladándose a los precios de bienes, transporte y servicios.
Al final de la semana, la herramienta CME FedWatch mostró que los mercados asignaban una probabilidad aproximada del 86,5% de un aumento de 25 puntos básicos en las tasas de la Fed en septiembre, un aumento significativo desde el 30% aproximadamente una semana antes. Al mismo tiempo, el rendimiento del bono del Tesoro de EE. UU. a 10 años se acercó brevemente al 5%, alcanzando su nivel más alto desde 2023. La discrepancia entre los mercados sobre si la Fed aumentará las tasas en septiembre se ha reducido considerablemente, y ahora la atención se dirige hacia si podrían seguirse más ajustes tras el aumento inicial.
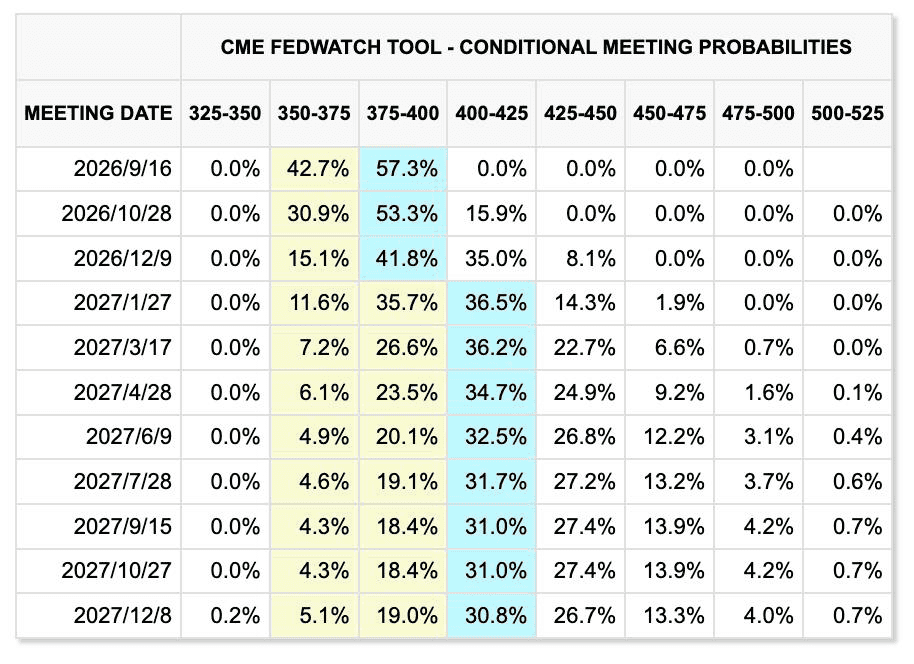
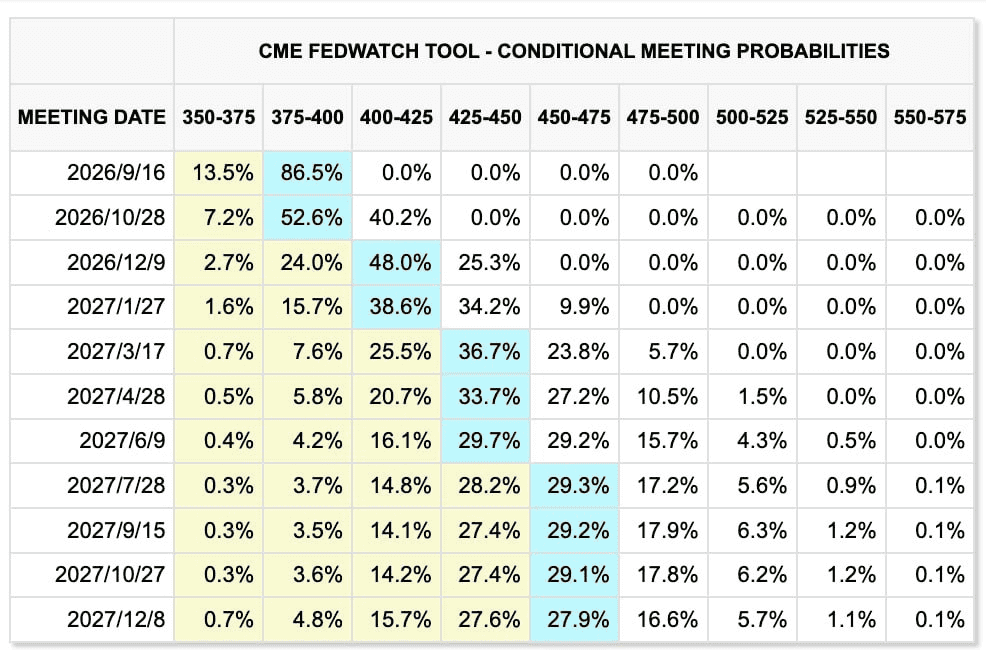
Variaciones en el precio del mercado durante las últimas dos semanas (izquierda: semana anterior; derecha: semana actual)
Herramienta CME FedWatch
Sin embargo, el argumento a favor de aumentos consecutivos de tasas es menos claro que el argumento a favor de un solo aumento en septiembre. Por un lado, el empleo no agrícola en EE.UU. aumentó aproximadamente 162.000 en agosto, lo que sugiere que el mercado laboral no se ha debilitado significativamente. Por otro lado, el crecimiento salarial no muestra los signos típicos de sobrecalentamiento, mientras que la deuda federal de EE.UU. ya ha superado los 40 billones de dólares y los rendimientos a largo plazo elevados están apretando ellos mismos las condiciones de financiación para empresas y hogares.
El financiamiento mediante deuda sustancial requerido para la expansión de centros de datos de IA amplifica aún más la presión que las altas tasas de interés ejercen sobre el flujo de efectivo y los rendimientos del gasto en capital de las empresas tecnológicas. Por lo tanto, un aumento de tasas en septiembre se convierte en un escenario de alta probabilidad, pero si la Fed entra en un ciclo sostenido de apretamiento aún dependerá de si los precios del petróleo, el empleo y la inflación subyacente permanecen persistentemente fuertes.
Las tensiones en el Medio Oriente están añadiendo mayor presión inflacionaria. Las fuerzas houthis atacaron instalaciones energéticas de Arabia Saudita, el tráfico marítimo a través del Estrecho de Ormuz permaneció restringido, y el oleoducto Este-Oeste de Arabia Saudita, utilizado para evitar el Estrecho, también fue cerrado tras un ataque con dron, lo que generó preocupaciones sobre interrupciones adicionales en el suministro.
El crudo Brent aumentó aproximadamente un 8%–9% la semana pasada y se acercó brevemente a los $110 por barril, mientras que el WTI también volvió a superar los $100. Las conversaciones entre Irán y los estados del Golfo sobre el Estrecho de Ormuz, originalmente programadas para el 14 de septiembre, fueron pospuestas, lo que sugiere que la prima de riesgo geopolítico es poco probable que disminuya rápidamente en el corto plazo.
Mientras tanto, el oro continuó operando entre los riesgos inflacionarios elevados y las altas tasas de interés reales. El oro al contado se recuperó hasta aproximadamente 4.363 dólares por onza el viernes, pero aún cayó aproximadamente un 1,5% durante la semana. Los riesgos fiscales, geopolíticos e inflacionarios continúan brindando soporte a mediano y largo plazo. Sin embargo, con la rentabilidad del bono del Tesoro a 10 años acercándose al 5%, el costo de oportunidad de mantener un activo que no genera rendimiento ha aumentado significativamente, permitiendo que la presión a corto plazo sobre las tasas recupere la ventaja.
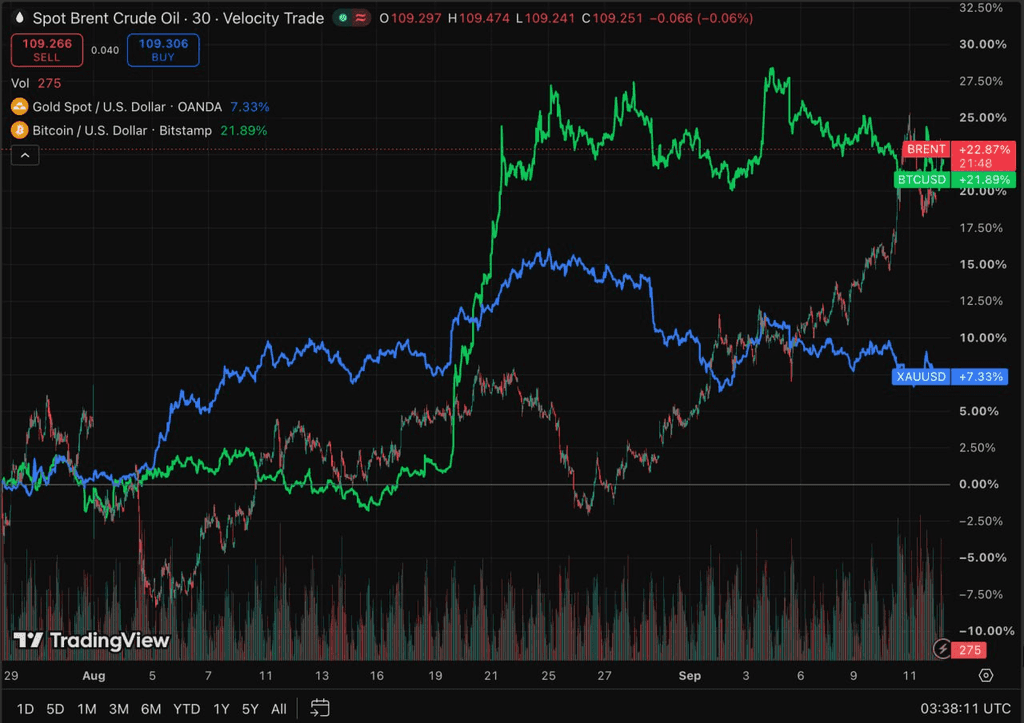
TradingView
Los activos equity de EE. UU. descendieron en general la semana pasada, con el S&P 500, el Nasdaq y el Dow cayendo aproximadamente un 0,8 %, 0,7 % y 1,6 %, respectivamente. El aumento de los precios del petróleo y de los rendimientos a largo plazo presionaron las valoraciones, pero los resultados corporativos continuaron brindando apoyo, evitando una venta más amplia en los activos de riesgo.
El sector de la IA también enfrentó un nuevo riesgo impulsado por el sentimiento. Durante el fin de semana, líderes de Anthropic, OpenAI y xAI expresaron inusualmente su apoyo para ralentizar el ritmo del desarrollo de modelos frontera, generando preocupaciones sobre la tasa futura de crecimiento de la inversión en cómputo de IA. En esta etapa, el impacto sigue siendo principalmente impulsado por expectativas. Solo si estas señales se traducen en lanzamientos de modelos retrasados o guías de gasto de capital más bajas, afectarían materialmente la demanda de GPUs, HBM, servidores e infraestructura relacionada. Sin embargo, dado que los mercados japonés y surcoreano tienen una exposición relativamente alta a la cadena de suministro de hardware de IA, los cambios en la política y las expectativas industriales podrían amplificar la volatilidad a corto plazo en empresas como Samsung Electronics, SK Hynix y SoftBank.
Activos cripto y ETFs: Los ETF de BTC regresan a salidas sostenidas, mientras que ETH mantiene una ventaja relativa de financiación
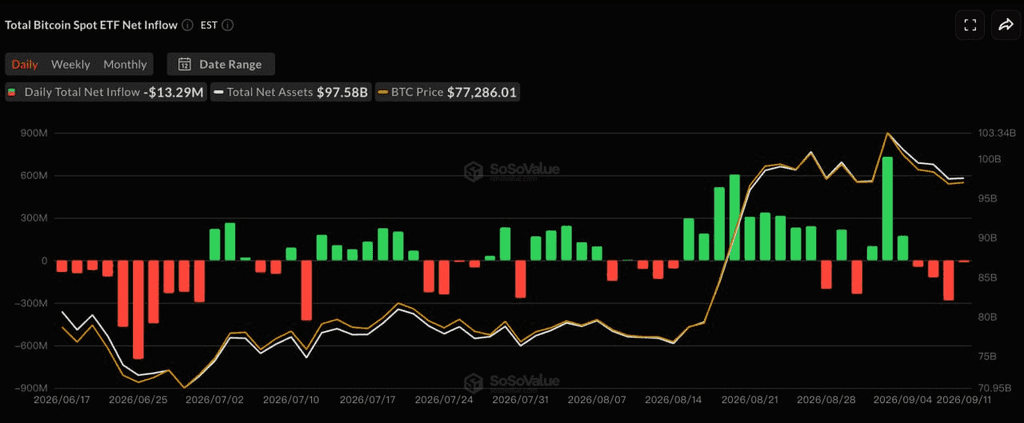
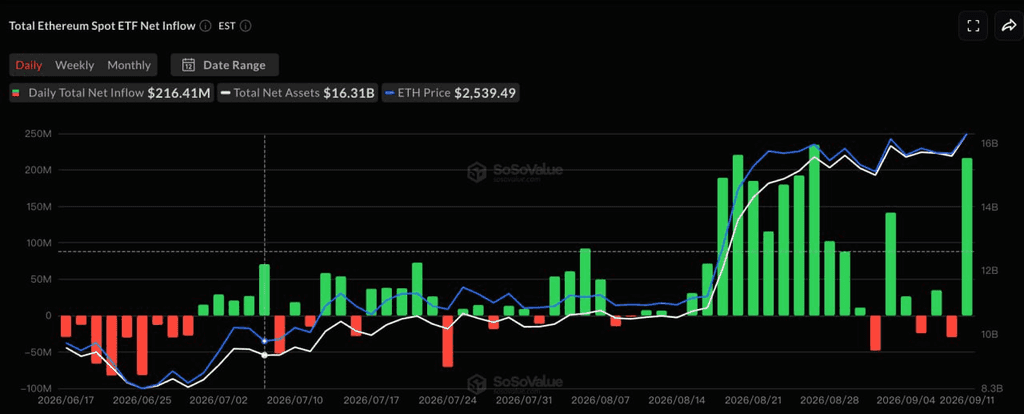
El mercado de criptomonedas sufrió presión la semana pasada. BTC descendió de aproximadamente $80,000 al inicio de la semana a alrededor de $77,000, cayendo aproximadamente un 3%-4% durante la semana. ETH se mantuvo principalmente dentro del rango de $2,450 a $2,550 y continuó superando a BTC en términos relativos.
El aumento simultáneo en los precios del petróleo, la inflación y los rendimientos de los bonos del Tesoro de EE. UU. aumentó nuevamente el costo efectivo de financiamiento en dólares para los activos cripto, aunque la resiliencia relativa del ETH continuó siendo respaldada por los flujos entrantes de ETF.
SoSoValue
Según SoSoValue, con los mercados estadounidenses cerrados por el Día del Trabajo el 7 de septiembre, los ETF de BTC al contado en EE. UU. registraron aproximadamente $463 millones en salidas netas durante las cuatro sesiones de operación del 8 al 11 de septiembre, poniendo fin a una racha de tres semanas de entradas netas. ARKB y GBTC registraron aproximadamente $234 millones y $129 millones en salidas netas, respectivamente, mientras que IBIT y FBTC también se volvieron negativos.
En contraste, los ETF de ETH registraron aproximadamente $197 millones en flujos netos entrantes durante el mismo período, marcando una cuarta semana consecutiva positiva. Solo el 11 de septiembre, los ETF de ETH experimentaron aproximadamente $216 millones en flujos netos entrantes, liderados principalmente por ETHA de BlackRock, que superaron con creces los reembolsos de sesiones anteriores.
La divergencia entre los flujos de los ETF de BTC y ETH vuelve a sugerir que el capital institucional no está saliendo del mercado de criptomonedas en general, sino que continúa realocándose entre los principales activos. La demanda relativa de ETH sigue mejorando, pero la oferta total de stablecoins no ha aumentado materialmente en paralelo. Por lo tanto, el entorno actual parece más bien una rotación institucional estructural que el inicio de un nuevo ciclo de liquidez generalizado en el mercado de criptomonedas.
Stablecoins: La capitalización de mercado total se mantiene plana mientras USDe crece en un contexto de liquidez nueva limitada
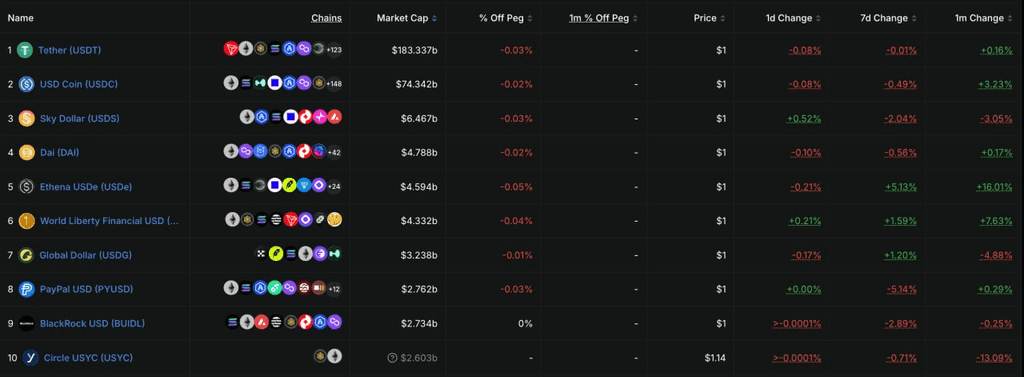
DeFiLlama
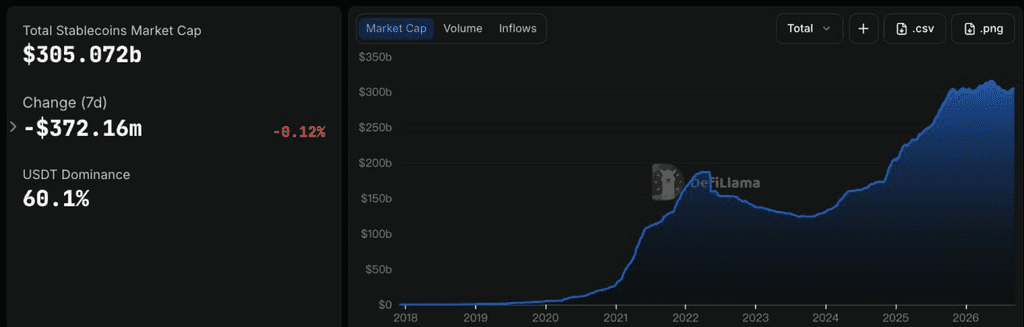
Los datos de DeFiLlama mostraron que la capitalización total del mercado de stablecoins se situó en aproximadamente $305.1 mil millones, prácticamente sin cambios durante los últimos siete días con una ligera caída de alrededor del 0.12%. La participación de mercado de USDT se situó en aproximadamente el 60.1%. Esto sugiere que la reciente recuperación en la oferta de stablecoins ha cesado temporalmente, mientras que los cambios en los flujos de ETF aún no se han traducido en una expansión generalizada de la liquidez en dólares en cadena.
Entre las 10 stablecoins principales, USDT se mantuvo prácticamente sin cambios, mientras que USDC disminuyó aproximadamente un 0,39% durante la semana. USDS y PYUSD cayeron alrededor de un 2,8% y un 2,7%, respectivamente. El cambio más notable fue el de USDe, que aumentó aproximadamente un 6,5% durante la semana hasta alcanzar aproximadamente $4.600 millones. USD1 y USDG también registraron un crecimiento modesto. La expansión de USDe es coherente con una recuperación en la demanda de productos que generan rendimiento, con los rendimientos relacionados con sUSDe aún alrededor del 4,5%, lo que anima a algunos capitales a aumentar su exposición a dólares sintéticos generadores de rendimiento.
En general, el mercado de stablecoins sigue dominado por la rotación entre productos individuales en lugar de una expansión agregada significativa. Los productos que generan rendimiento, como USDe, están atrayendo capital adicional, mientras que las stablecoins principales, como USDC, se han contraído ligeramente, lo que indica que la base de liquidez en cadena del dólar aún no ha entrado en una nueva fase de expansión generalizada.
Eventos clave a vigilar esta semana
Los mercados se centrarán en la reunión de política del Federal Reserve de septiembre, la decisión de política del Banco de Japón y los desarrollos en torno al Estrecho de Ormuz. Con la probabilidad de un aumento de tasas en septiembre ya preciada por encima del 80%, las orientaciones del FOMC sobre la trayectoria de la política para el resto del año podrían tener un mayor impacto en los activos de riesgo que el propio aumento de tasas.
-
16 de septiembre: EE. UU. publica las ventas minoristas de agosto. Con las expectativas de aumento de tasas aumentando bruscamente, los datos ayudarán a evaluar si los precios más altos del petróleo y las tasas de interés comienzan a afectar la demanda del consumidor.
-
17 de septiembre: La Reserva Federal anuncia su decisión sobre las tasas del FOMC, seguida de una conferencia de prensa de Warsh. Los mercados actualmente asignan una probabilidad aproximada del 86 % a un aumento de 25 puntos básicos en la tasa. La atención pasará de si la Fed sube las tasas al gráfico de puntos, la posibilidad de un endurecimiento adicional más adelante en el año y la evaluación de Warsh sobre los precios del petróleo y los rendimientos a largo plazo de los bonos del Tesoro.
-
18 de septiembre: El Banco de Japón anuncia su decisión de política. Los mercados esperan en general un aumento de 25 puntos básicos hasta el 1,25%. Si el BOJ señala una normalización más rápida de la política, un yen más fuerte y flujos de capital de regreso a Japón podrían perturbar aún más los carry trades globales y generar presión de liquidez para las acciones tecnológicas y los activos cripto.
-
Geopolítica: Las conversaciones entre Irán y los estados del Golfo sobre el Estrecho de Ormuz, originalmente programadas para el 14 de septiembre, han sido pospuestas sin que se haya anunciado una nueva fecha. Con el petróleo crudo volviendo a negociarse por encima de los 100 dólares por barril, los avances en las negociaciones podrían afectar directamente las expectativas de inflación global y la valoración posterior de la política de la Fed.
Vigilancia de recaudación de fondos en mercado primario: Los exchanges tradicionales aumentan su exposición a la tokenización, mientras que la infraestructura de pagos con stablecoins continúa atrayendo capital
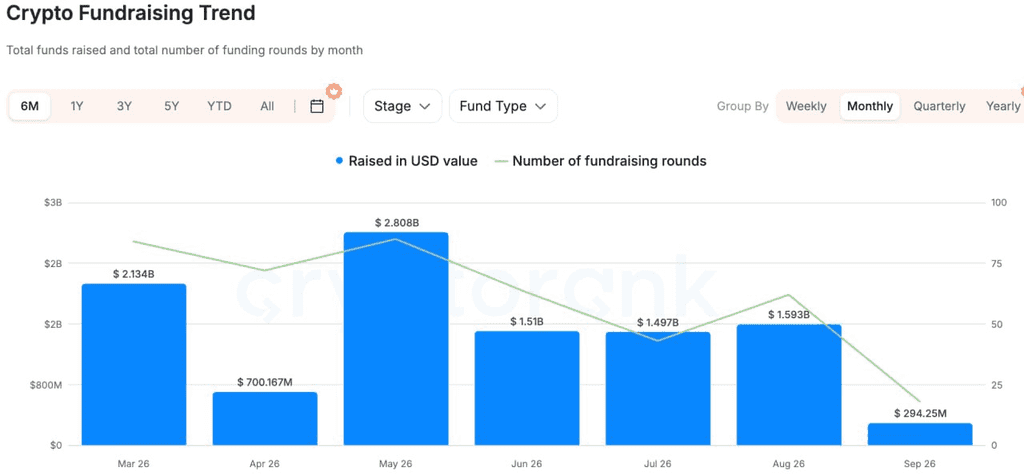
CryptoRank
Basado en datos amplios de financiamiento de CryptoRank, DeFiLlama y otras fuentes, la actividad de financiamiento en el mercado privado mejoró respecto a la semana anterior, pero el capital se mantuvo concentrado en tokenización, pagos con stablecoins e infraestructura institucional, en lugar de aplicaciones on-chain generalizadas.
Una de las transacciones más representativas fue la inversión estratégica de $100 millones de Nasdaq Ventures en Payward, la empresa matriz de Kraken. Ambas partes planean ampliar la cooperación en torno al comercio, la distribución y la infraestructura post-comercio para acciones tokenizadas, mientras que Kraken también adoptará la tecnología de supervisión del mercado de Nasdaq. La importancia del acuerdo va más allá de una simple inversión en acciones de un exchange de criptomonedas. Refleja cómo una bolsa de valores tradicional se está introduciendo directamente en la infraestructura de tokenización, lo que sugiere que la competencia entre TradFi y Crypto está pasando de si los activos se mueven on-chain hacia la integración de sistemas de comercio, liquidez, supervisión y liquidación.
En pagos con stablecoins, Latitude recaudó una ronda Serie A de $35 millones, liderada por Oak HC/FT con la participación de NEA, Coinbase Ventures y otros. La plataforma conecta stablecoins con cuentas bancarias, monederos móviles y redes de pagos locales en múltiples jurisdicciones. Su propuesta de valor principal radica en resolver el “último kilómetro” entre dólares en cadena, pagos del mundo real y liquidación en moneda local.
En AI+Crypto, Agentum recaudó 7 millones de dólares para construir infraestructura de identidad, custodia, reputación y liquidación en cadena para actividades comerciales realizadas por agentes de IA. En comparación con narrativas anteriores más generalizadas sobre agentes de IA, el capital está favoreciendo cada vez más infraestructura que aborda pagos, ejecución confiable y liquidación.
En general, el mercado privado continúa reflejando la misma tendencia más amplia: las instituciones financieras tradicionales están pasando directamente a la infraestructura de comercio de tokenización; la inversión en stablecoins está desplazándose desde la emisión hacia pagos transfronterizos y redes locales; y el capital de AI+Crypto se está concentrando cada vez más en herramientas subyacentes que respaldan transacciones y liquidaciones reales. Los protocolos de propósito general sin usuarios significativos, ingresos o canales de distribución continúan enfrentando un entorno de financiamiento más cauteloso.
Descargo de responsabilidad: Esta información general del mercado, posiblemente proveniente de fuentes externas, comerciales o patrocinadas, no constituye asesoría legal, de cumplimiento, financiera ni de inversión, ni una oferta, solicitud o garantía. No realizamos representaciones ni garantías expresas ni implícitas sobre su precisión, completitud o confiabilidad, y renunciamos a toda responsabilidad por pérdidas resultantes. Las inversiones y el comercio con criptomonedas conllevan riesgos; el desempeño pasado no garantiza resultados futuros. Los usuarios deben investigar, juzgar con prudencia y asumir toda la responsabilidad. Consulte a asesores profesionales legales, fiscales o financieros si es necesario.
Aviso: Esta página fue traducida utilizando tecnología de IA para tu conveniencia. Para obtener la información más precisa, consulta la versión original en inglés.