

Informe semanal de KuCoin Ventures: La seguridad criptográfica enfrenta nuevas pruebas, las tasas altas y los flujos de capital salientes presionan los mercados
1. Resumen semanal del mercado
Incidente en la cadena de suministro de Ledger y las crecientes preocupaciones sobre IA y cuántica elevan el nivel de la infraestructura de seguridad criptográfica
La semana pasada, las pérdidas sufridas por usuarios de Ledger, el descubrimiento asistido por inteligencia artificial de una vulnerabilidad de larga data en XRP Ledger y las discusiones sobre el cambio de Starknet hacia la resistencia cuántica llevaron la seguridad cripto de nuevo al Spotlight. Estos desarrollos abarcan hardware, código y criptografía, pero apuntan a un desafío común: la seguridad debe mantenerse al ritmo de las herramientas de ataque en evolución, y hasta las defensas que han funcionado en el pasado necesitan ser probadas continuamente.
El incidente de Ledger expuso riesgos en la cadena de suministro de monederos hardware. El 9 de octubre, múltiples usuarios de Ledger informaron que sus activos habían sido transferidos fuera de sus monederos sin su autorización, con pérdidas que ascendían a aproximadamente $93.2 millones. Los informes se concentraron entre usuarios que habían comprado dispositivos a través del revendedor suresteasiático CryptoBilis, generando preocupaciones sobre manipulaciones durante la distribución. Ledger lanzó posteriormente una investigación y confirmó la presencia de un implante hardware no autorizado en un dispositivo afectado. CryptoBilis ha suspendido todas las ventas de monederos hardware, mientras que el alcance completo del incidente sigue bajo investigación. El descubrimiento desplazó la atención hacia la cadena de suministro: ¿habían sido manipulados los dispositivos antes de llegar a sus usuarios?
El incidente pone en mayor evidencia la confiabilidad del propio dispositivo. Los monederos de hardware pueden aislar las claves privadas de entornos cotidianos conectados a internet, pero los usuarios aún dependen de la integridad de toda la cadena: desde la fabricación y el envío hasta la distribución y la inicialización. Si un dispositivo se ve comprometido antes de la entrega, usarlo sin conexión posteriormente no puede deshacer ese compromiso. Para los fabricantes de monederos y los compradores institucionales, la resistencia a manipulaciones, los controles de distribución y la trazabilidad de la entrega son parte fundamental de la seguridad de los activos.
Mientras tanto, la IA está cambiando la eficiencia con la que se pueden descubrir vulnerabilidades. El 9 de octubre, XRP Ledger, la cadena de bloques asociada con Ripple, reveló una vulnerabilidad en el motor de pagos que había permanecido sin detectar durante aproximadamente una década, identificada con la ayuda de las herramientas de IA de Veria Labs. Una transacción especialmente diseñada podría desencadenar un desbordamiento de entero, creando teóricamente aproximadamente 18.45 billones de XRP gastables en una sola instancia. Se implementó una solución de emergencia el 25 de septiembre, y el equipo informó que no hubo evidencia de explotación en redes públicas.
La computación cuántica está ampliando el debate sobre la seguridad a la criptografía subyacente. El 7 de octubre, Europol publicó un informe que identifica las claves de los monederos como un punto principal de exposición y recomienda planificar con anticipación la migración a la criptografía post-cuántica. La llegada de ataques suficientemente capaces sigue siendo incierta, pero actualizar sistemas y coordinar redes requerirá años de preparación. Esa misma semana, la discusión de Justin Drake sobre el “modo búnker” enfatizó reducir la exposición de las claves públicas y preparar defensas con anticipación, mientras advertía contra migraciones apresuradas. El descubrimiento asistido por IA de vulnerabilidades ya tiene ejemplos concretos; el potencial de la IA para acelerar avances matemáticos es ahora otra variable que atrae la atención de los investigadores.
Starknet también ha introducido la resistencia cuántica en la competencia entre redes de cadena de bloques. El 8 de octubre, el proyecto anunció que consideraba convertirse en una Layer 1 independiente, con el objetivo de lograr resistencia cuántica total para 2027. Sin embargo, para un proyecto insignia ampliamente financiado que una vez generó altas expectativas en cuanto a escalado ZK, la adopción sigue muy por detrás de las principales redes Layer 2. Al 12 de octubre, Starknet registró aproximadamente 4.100 direcciones activas en 24 horas, en comparación con alrededor de 300.000 en Base y 110.000 en Arbitrum: una brecha de decenas de veces. Su respaldo financiero y su reputación técnica aún no se han traducido en un uso comparable. En este contexto, la resistencia cuántica también ofrece una posible vía hacia un crecimiento renovado: a medida que la diferenciación en escalado se vuelve más difícil, la seguridad podría proporcionar una nueva base para la competencia. Si Starknet puede convertir sus ventajas criptográficas en una razón para que los usuarios sigan regresando sigue siendo una pregunta abierta.
Los desarrollos de la semana pasada abarcaron desde las cadenas de suministro de monederos de hardware hasta vulnerabilidades de software y criptografía fundamental, atrayendo mayor atención y escrutinio hacia la seguridad en toda la industria. A medida que las herramientas de ataque evolucionan, la velocidad con la que los proyectos descubren vulnerabilidades, implementan soluciones y actualizan protocolos se convertirá en parte de su fortaleza competitiva. La resistencia cuántica ha ganado impulso como una narrativa de mercado. La próxima prueba será quién puede convertirla en capacidades de seguridad prácticas con adopción comercial real.
2. Señales de mercado seleccionadas semanalmente
La Fed señala una pausa, reduciendo las expectativas de aumentos de tasas a corto plazo, mientras que los rendimientos a largo plazo elevados y los riesgos en Oriente Medio continúan afectando la aversión al riesgo; las salidas de los ETF de cripto se aceleran
Las expectativas sobre la política de la Fed cambiaron aún más la semana pasada hacia “una pausa a corto plazo, manteniendo espacio para un endurecimiento adicional más adelante este año”. Los actas de la reunión del FOMC de septiembre mostraron una clara desacuerdo interno sobre el ritmo de un posible endurecimiento adicional tras elevar las tasas al 3,75%–4,00%. Waller posteriormente dijo que la inflación aún podría requerir un endurecimiento adicional de la política, pero que los aumentos de tasas no necesitan ocurrir consecutivamente, lo que brinda un espacio más claro para que la Fed se pausara en octubre.
La herramienta CME FedWatch mostró que los mercados asignaban solo alrededor de un 17% de probabilidad de otro aumento de 25 puntos básicos en octubre, mientras que la probabilidad de al menos un aumento adicional antes de fin de año se mantuvo en aproximadamente un 86%. En otras palabras, el enfoque del mercado ha pasado de “si la Fed aumentará consecutivamente” a “cuánto se retrasará el próximo aumento”. La trayectoria actual apunta cada vez más a que la Fed utilizará octubre para evaluar los datos entrantes y conservar margen para actuar nuevamente en diciembre.
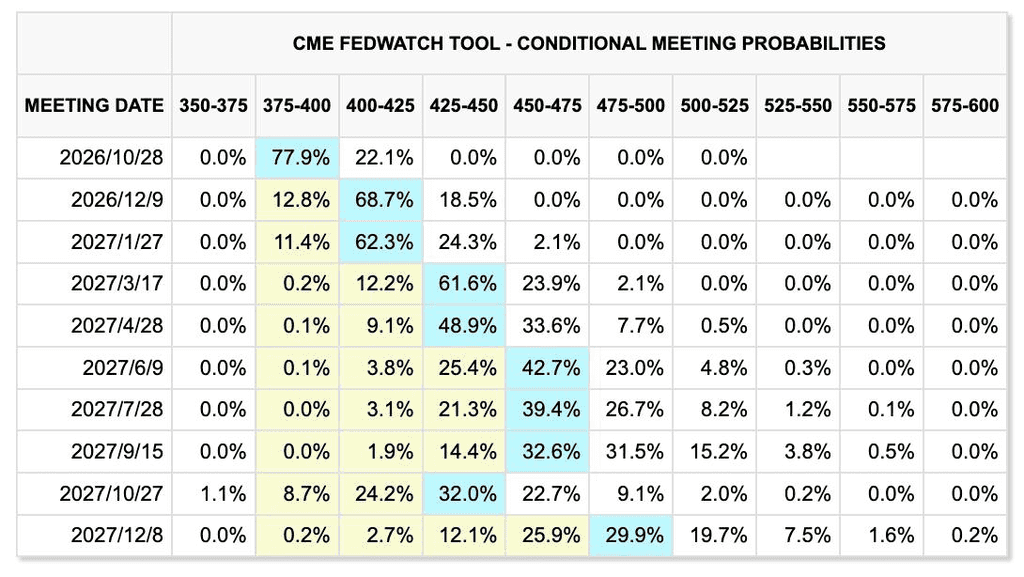
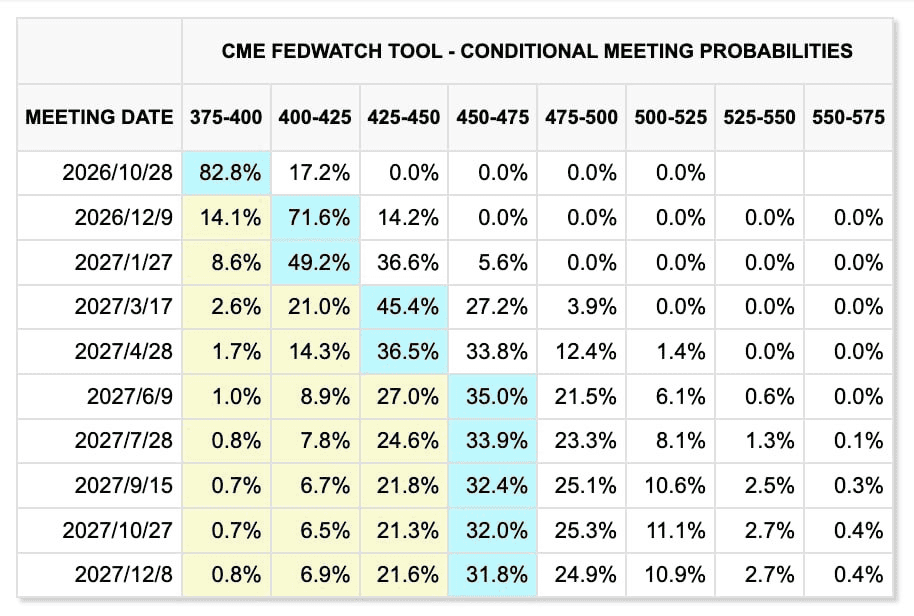
Variaciones en el precio del mercado durante las últimas dos semanas (semana anterior mostrada primero, semana actual segunda)
CME FedWatchTool
La reducción de las expectativas de un apretón de la política a corto plazo no ha disminuido materialmente la presión sobre el financiamiento a largo plazo. El rendimiento del bono del Tesoro de EE.UU. a 10 años aumentó hasta alcanzar un máximo de aproximadamente 24 años durante la semana anterior, antes de retroceder a alrededor del 5,26%, un nivel aún históricamente elevado. La alta deuda gubernamental, la demanda de financiamiento corporativo y el gasto en capital sostenido asociado con la expansión de centros de datos de IA están empujando conjuntamente hacia arriba los costos de financiamiento a largo plazo. Incluso si la Fed suspende los aumentos de tasas, esto no necesariamente significa que las condiciones financieras se hayan aflojado significativamente.
Los mercados accionarios de EE.UU. se mantuvieron relativamente resilientes a pesar del entorno de tasas altas. El S&P 500 y el Nasdaq ambos aumentaron aproximadamente un 0,6% durante la semana y alcanzaron nuevos máximos al inicio del período, aunque la volatilidad dentro del sector tecnológico aumentó significativamente. El jueves, las preocupaciones sobre la rentabilidad de la IA se intensificaron, provocando que las acciones de semiconductores cayeran aproximadamente un 4% en una sola sesión, con Nvidia, Intel, Oracle y otras bajo presión. Un catalizador fue el nuevo escrutinio sobre las perspectivas de ingresos de OpenAI, su financiamiento mediante deuda y los retornos de la inversión en infraestructura de IA. Esto refleja un cambio más amplio en la estrategia de IA, pasando de preguntarse si existe demanda a evaluar si los ingresos y el flujo de efectivo pueden justificar finalmente la inversión masiva de capital.
Los riesgos en el Medio Oriente se intensificaron drásticamente durante el fin de semana. El Aeropuerto Internacional de Riad fue atacado repetidamente dentro de una sola semana. El ataque del 10 de octubre dejó al menos 12 muertos y más de 300 heridos, convirtiéndolo en uno de los ataques más graves en Arabia Saudita en más de una década. Trump también dijo que Estados Unidos podría participar en acciones militares saudíes contra los hutíes, aumentando el riesgo de que el conflicto en Yemen se extienda aún más al territorio saudí y a la seguridad de la aviación regional.
El crudo Brent aumentó aproximadamente un 2.4% la semana pasada hasta $104,7 por barril, mientras que el WTI subió alrededor de un 0,8% hasta $91,9. Los avances en las negociaciones entre EE. UU. e Irán y el aumento en el suministro de diésel ruso redujeron temporalmente la prima de riesgo geopolítico durante la semana, pero el ataque al aeropuerto de Riad reavivó las preocupaciones sobre interrupciones en el suministro y el transporte. Por lo tanto, los precios del petróleo probablemente permanecerán volátiles a corto plazo y continuarán influyendo en las expectativas de inflación y en la valoración de la política de la Fed.
Mientras tanto, el oro finalizó una racha de dos semanas a la baja, con los precios al contado aumentando aproximadamente un 1.3% durante la semana hasta $4,194 por onza. El oro cayó a un mínimo de dos meses a mediados de semana debido al aumento del dólar y los rendimientos de los bonos del Tesoro, antes de recuperarse cuando los rendimientos a largo plazo se suavizaron y volvió la compra en caídas. Los riesgos fiscales y geopolíticos continúan respaldando al oro, pero los rendimientos del Tesoro alrededor del 5% siguen siendo una restricción significativa para más alzas.
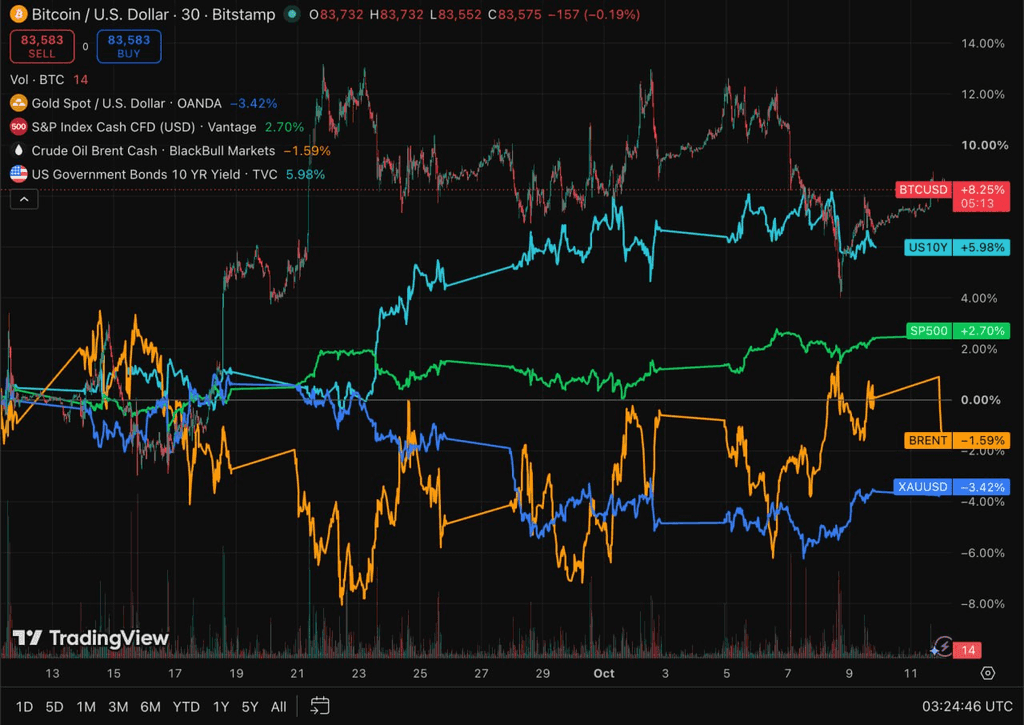
TradingView
Activos cripto y ETFs: Los ETF de BTC y ETH experimentan salidas masivas simultáneas mientras los flujos institucionales pasan de la rotación a una reducción más amplia del riesgo
El mercado de criptomonedas tuvo un desempeño significativamente inferior al de las acciones estadounidenses la semana pasada. BTC bajó de alrededor de $86,000 al inicio de la semana a aproximadamente $82,000–$83,000, mientras que ETH cayó de alrededor de $2,700 a aproximadamente $2,500, registrando una caída notablemente mayor que BTC. Los rendimientos elevados de los bonos del Tesoro a largo plazo, un dólar estadounidense relativamente fuerte y los riesgos geopolíticos recurrentes en el Medio Oriente ejercieron presión conjunta sobre las valoraciones de los activos de alta volatilidad.
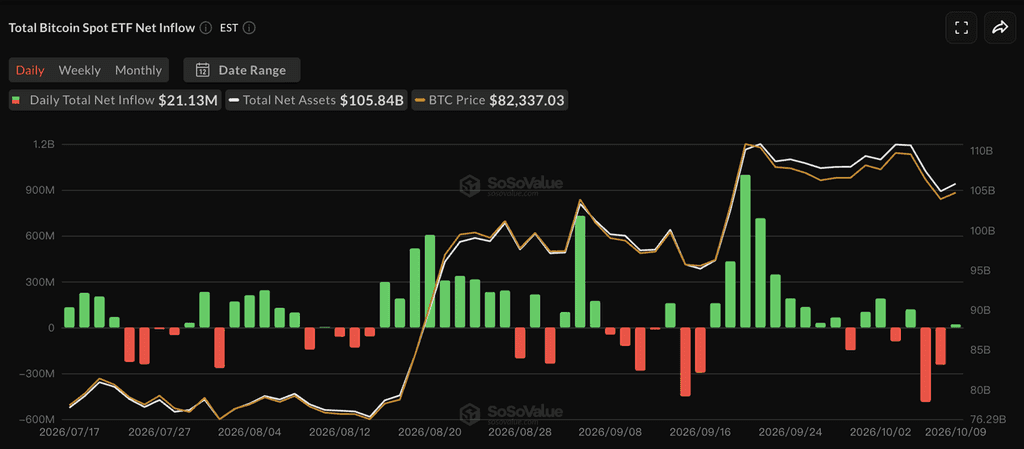
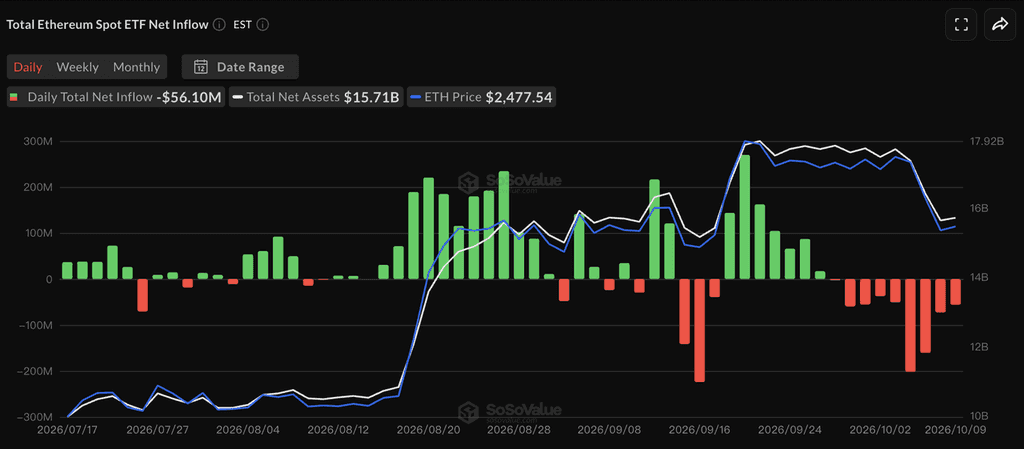
SoSoValue
Según SoSoValue, los ETF de BTC al contado en EE. UU. registraron aproximadamente $681,1 millones en salidas netas entre el 5 y el 9 de octubre, poniendo fin a una racha de tres semanas de entradas netas. Solo el 7 de octubre, las salidas alcanzaron aproximadamente $487 millones. Fidelity’s FBTC y ARKB fueron las principales fuentes de reembolsos.
Los ETF de ETH registraron aproximadamente $542,1 millones en salidas netas durante el mismo período, marcando su peor desempeño semanal desde enero y extendiendo la racha de salidas a nueve días de operación consecutivos. BlackRock’s ETHA representó aproximadamente $477 millones de las recompras semanales. Las salidas combinadas de ETF de BTC y ETH superaron los $1,2 mil millones.
A diferencia de semanas anteriores, cuando el capital se redistribuía principalmente entre BTC y ETH, ambas categorías principales de ETF experimentaron redenciones masivas simultáneamente. Esto sugiere que la postura institucional ha pasado de la realocación a nivel de activo hacia una reducción más amplia del riesgo. BTC sigue relativamente elevado en comparación con principios de la recuperación, pero a menos que la demanda de ETF se vuelva positiva nuevamente, el alza a corto plazo podría seguir limitada.
Stablecoins: La capitalización total del mercado contrae ligeramente nuevamente mientras que las salidas de los ETF no se traducen en una real recaptación de dólares en la cadena
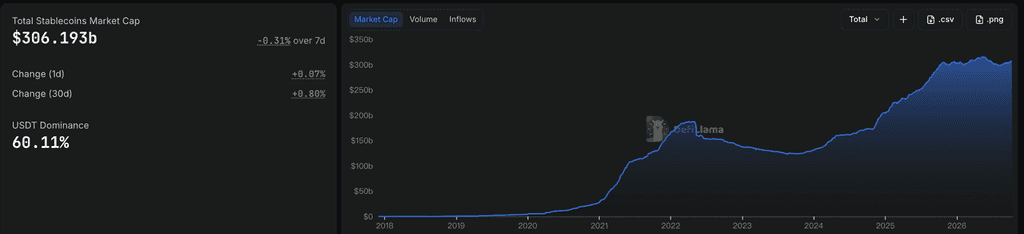
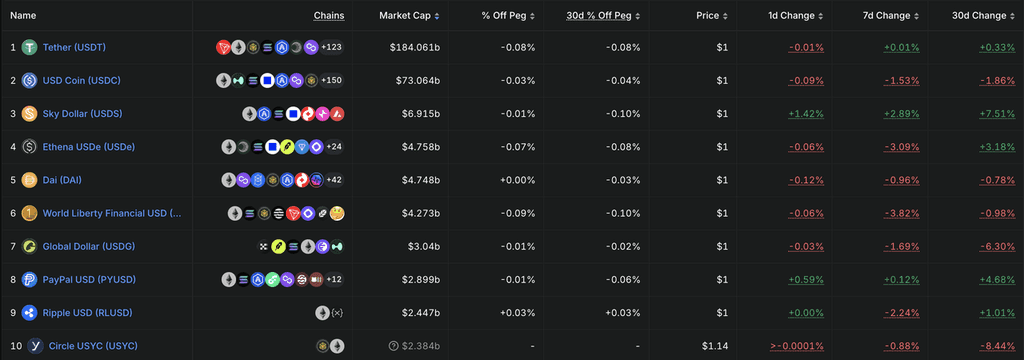
DeFiLlama
Los datos de DeFiLlama mostraron que la capitalización total del mercado de stablecoins se situó en aproximadamente $306.2 mil millones, una disminución de alrededor del 0.31% en los últimos siete días, aunque aún un aumento aproximado del 0.8% en los últimos 30 días. La cuota de mercado de USDT se situó en aproximadamente el 60.11%. Por lo tanto, el reciente período de expansión modesta de la oferta de stablecoins se ha ralentizado nuevamente, en línea con los importantes flujos salientes de ETF observados durante la semana.
Entre las 10 stablecoins principales, la oferta de USDT se mantuvo prácticamente sin cambios, mientras que USDC disminuyó aproximadamente un 1,5% durante la semana. USDe y USD1 bajaron alrededor de un 2,9% y un 3,8%, respectivamente. USDS aumentó aproximadamente un 1,6%, mientras que PYUSD subió modestamente alrededor de un 1,1%. Los cambios generales continúan reflejando una rotación entre productos individuales, pero la contracción simultánea de la oferta principal de USDC y varias stablecoins vinculadas al ecosistema sugiere que la demanda incremental de dólares en cadena sigue siendo relativamente débil.
Combinado con salidas simultáneas de los ETF de BTC y ETH, las condiciones de financiación generales se debilitaron notablemente en comparación con semanas anteriores. La oferta de stablecoin no ha experimentado una retirada a gran escala, pero tampoco ha generado suficiente liquidez nueva para compensar los reembolsos institucionales.
Eventos clave a vigilar esta semana
Los mercados se centrarán en el CPI de EE. UU. para septiembre, la comunicación posterior de la Fed sobre su política, los desarrollos en el Medio Oriente y los resultados de ASML/TSMC como prueba de la dinámica del gasto en capital de la IA. Con los mercados en gran medida descartando otro aumento consecutivo de tasas en octubre, los datos de inflación serán cruciales para determinar si las expectativas de un aumento en diciembre permanecen elevadas.
-
13 de octubre: El FMI publica su Perspectiva de la Economía Mundial y su Informe sobre la Estabilidad Financiera Global, con especial atención a los choques energéticos, las altas tasas de interés y los riesgos de deuda global.
-
14 de octubre: EE. UU. publica el IPC de septiembre, un factor clave para las expectativas de una pausa en octubre y la valoración de un aumento de tasas en diciembre. ASML también informa sus resultados del tercer trimestre, ofreciendo otra indicación sobre la demanda de equipos semiconductores de IA y el gasto en capital de procesos avanzados. China publica el IPC, el PPI y los datos comerciales el mismo día.
-
15 de octubre: TSMC informa sus resultados del tercer trimestre. Los mercados se centrarán en la demanda de chips de IA, el empaquetado avanzado y las orientaciones futuras sobre gastos de capital como indicadores de si el ciclo de infraestructura de IA puede continuar.
-
16 de octubre: Warsh participa en una discusión con Georgieva durante las Reuniones Anuales del FMI/Banco Mundial. Los mercados se centrarán en sus opiniones sobre la inflación, los rendimientos a largo plazo de los bonos del Tesoro y el momento de la próxima posible subida de tasas.
En el frente geopolítico, tras los ataques repetidos al aeropuerto de Riad, si Estados Unidos participa directamente en acciones militares contra los hutíes y si las negociaciones entre Estados Unidos e Irán pueden continuar, influirá directamente en la prima de riesgo del petróleo. Si los precios de la energía aumentan bruscamente nuevamente, las expectativas de un nuevo apretón en diciembre podrían fortalecerse, incluso si la probabilidad de un aumento en octubre sigue siendo baja.
Financiamiento del mercado primario Revisión: Las rondas grandes de IA y tokenización destacan la preferencia continua de capital por infraestructura con validación comercial
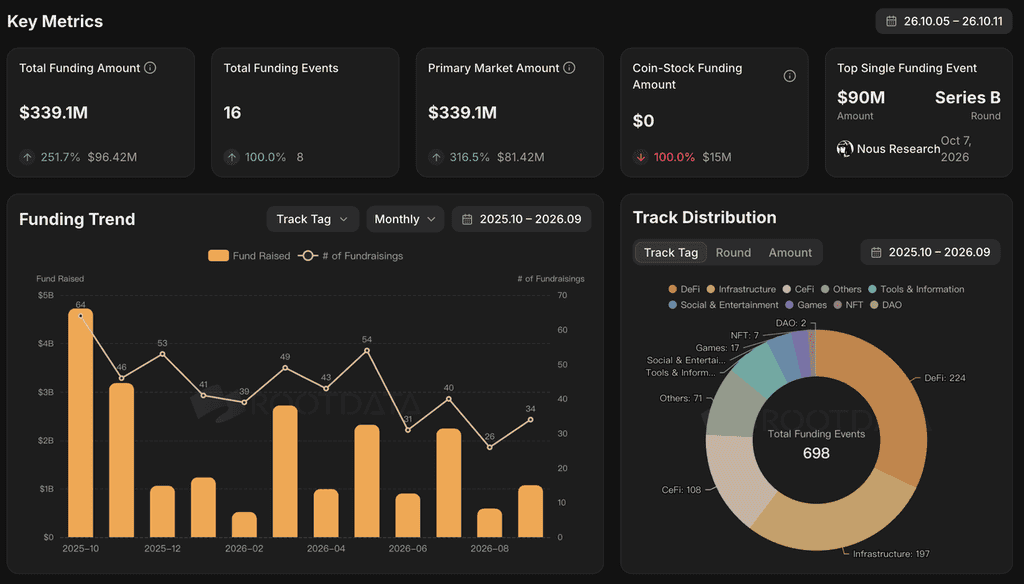
RootData
Según RootData y otros conjuntos de datos amplios de financiación, se anunciaron varias transacciones importantes en el mercado privado la semana pasada, con Nous Research y Spiko recaudando cada una $90 millones. El capital se mantuvo concentrado en infraestructura de IA, tokenización y productos financieros regulados, con una disposición relativamente más fuerte de los inversores a pagar por proyectos que ya demuestran usuarios, ingresos o una escala significativa de activos.
En IA, Nous Research recaudó una ronda Series B de $90 millones con una valoración aproximada de $1.5 mil millones, liderada por Robot Ventures con la participación de NVIDIA, Microsoft M12, Samsung, USV y otros. Su producto estrella, Hermes, es un Agente de IA de código abierto diseñado tanto para individuos como para empresas, con énfasis en la personalización del modelo, la soberanía de datos y un ecosistema abierto. En comparación con las narrativas generalizadas de IA+Crypto, el aspecto más notable de esta ronda es que Nous Research ya ha demostrado una adopción significativa del producto y un impulso comercial, atrayendo a la vez a inversores tradicionales de la industria de la IA y a fondos de capital de riesgo de Crypto. Esto sugiere que el capital sigue dispuesto a pagar una prima por infraestructura de IA abierta con usuarios reales y crecimiento de ingresos.
En la tokenización, Spiko recaudó una ronda Series B de $90 millones, liderada por NEA. La plataforma actualmente gestiona aproximadamente $2.7 mil millones en activos. Sus productos principales tokenizan instrumentos de gestión de efectivo, como fondos del mercado monetario y bonos del gobierno a corto plazo. La tesis de inversión ha pasado, por lo tanto, más allá de las simples capacidades de emisión de RWA hacia AUM real, distribución institucional e ingresos por comisiones de gestión, lo que sugiere que la tokenización está entrando en una fase de gestión de activos más escalada.
Además, Meanwhile recaudó 37,5 millones de dólares, continuando con la expansión de productos de seguro denominados en BTC y de productos de gestión de riqueza a largo plazo. En general, las operaciones de financiación más grandes de la semana no se concentraron en nuevas narrativas on-chain. En su lugar, reflejaron aún más la preferencia de los inversores por infraestructura de IA validada comercialmente, plataformas de gestión de activos en efectivo/RWA tokenizados y productos financieros cripto regulados. Los protocolos de propósito general sin usuarios significativos, ingresos o canales de distribución claros continúan enfrentando un entorno de financiación más selectivo.
Sobre KuCoin Ventures
KuCoin Ventures es el brazo de inversión líder de KuCoin Exchange, una plataforma global de criptomonedas construida sobre la confianza, que sirve a más de 40 millones de usuarios en más de 200 países y regiones. Con el objetivo de invertir en los proyectos de criptomonedas y cadena de bloques más disruptivos de la era Web 3.0, KuCoin Ventures apoya a los creadores de criptomonedas y Web 3.0 tanto financieramente como estratégicamente, con conocimientos profundos y recursos globales. Como inversor orientado a la comunidad y basado en la investigación, KuCoin Ventures trabaja estrechamente con los proyectos de su cartera durante todo el ciclo de vida, con énfasis en infraestructuras Web3.0, IA, aplicaciones de consumo, DeFi y PayFi.
Descargo de responsabilidad: Esta información general sobre el mercado, posiblemente proveniente de fuentes de terceros, comerciales o patrocinadas, no constituye asesoría legal, de cumplimiento, financiera ni de inversión, ni una oferta, solicitud o garantía. No realizamos representaciones ni garantías expresas ni implícitas sobre su precisión, completitud o confiabilidad, y renunciamos a toda responsabilidad por pérdidas resultantes. Las inversiones/opciones de trading son arriesgadas; el desempeño pasado no garantiza resultados futuros. Los usuarios deben investigar, juzgar con prudencia y asumir toda la responsabilidad. Consulte a asesores profesionales legales, fiscales o financieros si es necesario.
Aviso: Esta página fue traducida utilizando tecnología de IA para tu conveniencia. Para obtener la información más precisa, consulta la versión original en inglés.