

Informe semanal de KuCoin Ventures: Una nueva fase para las stablecoins mientras los mercados reevalúan las tasas y los rendimientos de la IA
1. Resumen semanal del mercado
La regulación de las stablecoins pasa de la legislación a la implementación: la OCC finaliza las reglas de la Ley GENIUS a medida que los productos de dinero digital bancario comienzan a diferenciarse por función
La semana pasada, la regulación de las stablecoins estadounidenses avanzó más allá de un marco legislativo hacia la etapa de implementación. El 21 de octubre, la Oficina del Controlador de la Moneda (OCC) emitió sus reglas finales para implementar la Ley GENIUS, convirtiéndose en el primer regulador federal importante de stablecoins de pago en completar su marco de implementación. Las reglas entrarán en vigor el 18 de enero de 2027. Un día después, la principal plataforma digital financiera estadounidense SoFi lanzó SoFi Earn (SOFIE), un producto de depósito tokenizado para consumidores, junto con su stablecoin existente SoFiUSD, creando una estructura de dos capas en la que los depósitos se utilizan para generar rendimiento, mientras que las stablecoins respaldan la circulación en cadena. Ambos desarrollos no son directamente causales, pero juntos ilustran cómo límites regulatorios más claros en torno a las stablecoins comienzan a coincidir con roles funcionales más distintos entre los productos de dinero digital emitidos por bancos.
Las reglas finales de la OCC traducen el marco relativamente general de stablecoin establecido bajo la Ley GENIUS en requisitos regulatorios más específicos, que cubren activos de reserva, redención, gestión de riesgos, auditoría y supervisión, custodia, registro, capital y soporte operativo para emisores de stablecoins de pago. La Ley GENIUS se convirtió en ley en julio de 2025, y una vez que entren en vigor las reglas, la emisión de stablecoins de pago en EE. UU. avanzará hacia un marco de licenciamiento y supervisión continua. Los requisitos relacionados con el cumplimiento de BSA/AML y sanciones de OFAC seguirán abordándose mediante la elaboración de reglas posteriores.
El tratamiento de los acuerdos de rendimiento de stablecoin es particularmente relevante para los modelos de negocio de la industria. La Ley GENIUS continúa prohibiendo a los emisores pagar intereses o rendimiento directamente a los usuarios únicamente por mantener, usar o retener stablecoins de pago. Sin embargo, las reglas finales de la OCC eliminaron la “presunción rebatible” de incumplimiento propuesta en el marco para ciertos acuerdos de recompensas de terceros, lo que significa que dichas estructuras se evaluarán caso por caso. Esto no equivale a una exención general para las recompensas de stablecoin ofrecidas por exchanges u otros terceros, y la OCC conserva la capacidad de tomar medidas contra acuerdos que eludan efectivamente la prohibición de rendimiento.
Al mismo tiempo, la Ley GENIUS excluye explícitamente los depósitos bancarios —incluidos los Depósitos Tokenizados— de la definición de una stablecoin de pago. Aunque ambos pueden aparecer como representaciones digitales de dólares estadounidenses, su estatus legal es diferente: un Depósito Tokenizado sigue siendo un depósito bancario comercial, simplemente registrado en forma tokenizada, mientras que una stablecoin de pago es un activo digital emitido por separado, respaldado por activos de reserva y diseñado para su canje. Como resultado, los depósitos tokenizados elegibles pueden generar intereses y pueden calificar para un seguro de depósito bajo el mismo marco que los depósitos bancarios tradicionales, mientras que una stablecoin de pago en sí misma no es un depósito bancario y su emisor sigue estando sujeto a las restricciones de la Ley GENIUS sobre rendimientos.
SOFIE, lanzada por SoFi esta semana, proporciona un ejemplo relativamente sencillo de esta distinción en la práctica. Cada SOFIE representa un depósito de $1 en SoFi Bank, ofrece actualmente una TAE del 4.40% y está cubierta por el seguro de depósitos de la FDIC dentro de los límites aplicables. Cuando los usuarios desean comprar Crypto o transferir fondos en cadena, pueden convertir SOFIE 1:1 en SoFiUSD y luego mover fondos las 24 horas del día, los 7 días de la semana, a través de redes de cadena de bloques. Por lo tanto, SoFi ha separado las dos funciones en diferentes productos: SOFIE sirve principalmente como vehículo para mantener fondos y generar rendimiento, mientras que SoFiUSD está diseñado para pagos y circulación en cadena.
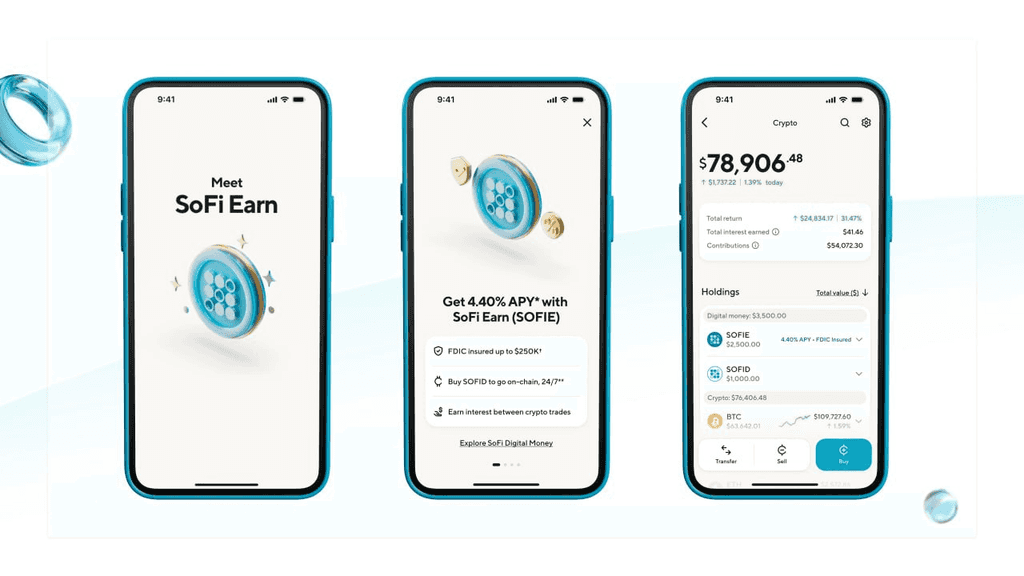
SoFi sitio web oficial
Esta estructura de producto sugiere que las stablecoins y los depósitos tokenizados pueden no ser sustitutos simples. Para los bancos, las primeras pueden ser más adecuadas para pagos, liquidación y transferencias de fondos entre plataformas, mientras que los segundos pueden conservar las características tradicionales de los depósitos, incluyendo intereses, seguro de depósitos y relaciones bancarias basadas en cuentas. A medida que la infraestructura de activos digitales se integra más en el sistema bancario, la competencia puede desplazarse cada vez más allá de simplemente “quién puede emitir una stablecoin” hacia cómo las instituciones financieras diseñan el movimiento de fondos a través del almacenamiento, el rendimiento, los pagos y la circulación utilizando diferentes formas de dinero digital.
En consecuencia, a medida que la Ley GENIUS avanza hacia su implementación, el enfoque probablemente se desplazará gradualmente desde el progreso legislativo hacia modelos de negocio reales: las estructuras de producto adoptadas por los primeros emisores de stablecoins de pago aprobados, cómo los reguladores tratan en la práctica los acuerdos de recompensas de terceros y si más bancos adoptan un modelo de dos capas similar a la estructura de SoFi “Depósito Tokenizado + Stablecoin”. La regulación está definiendo cada vez más qué funciones pueden desempeñar distintas formas de dinero digital, mientras que la competencia de productos podría trascender la emisión independiente de stablecoins hacia cómo fluyen los fondos de los usuarios entre depósitos, generación de rendimiento, pagos y circulación en cadena.
2. Señales de mercado seleccionadas semanalmente
La reducción de expectativas y la presión sobre los rendimientos de la inversión en IA pesan sobre los mercados de criptomonedas
La semana pasada, la atención del mercado sobre las tasas de interés de EE.UU. reflejó cada vez más las presiones provenientes tanto de la inflación como del crecimiento. Los precios elevados de la energía continuaron limitando la flexibilidad de la política monetaria, mientras que las preocupaciones sobre el gasto en capital y los rendimientos de la inversión en IA llevaron a algunos inversores a trasladar sus fondos desde acciones a bonos del Tesoro. Según un informe de Goldman Sachs, el rendimiento del bono del Tesoro de EE.UU. a 10 años cayó aproximadamente 17 puntos básicos el 22 de octubre, retrocediendo por debajo del 5% mientras los bonos de mayor duración atrajeron una nueva demanda de refugio seguro. Sin embargo, la caída en los rendimientos refleja principalmente cambios en las expectativas de crecimiento y en la asignación de carteras; aún no indica que las presiones inflacionarias se hayan aliviado ni que el ciclo de apretamiento haya finalizado.
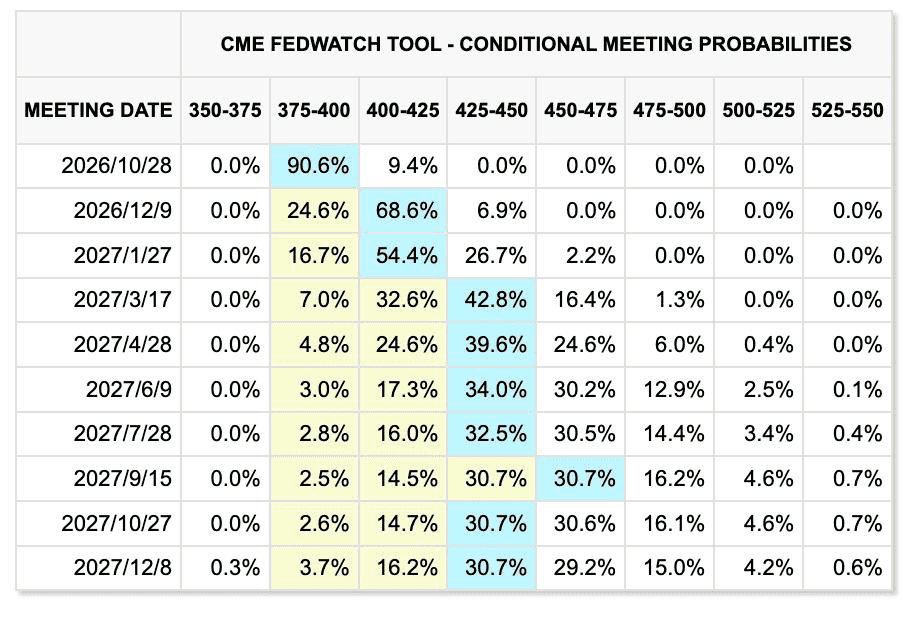
CME FedWatchTool
La Reserva Federal aumentó su rango objetivo para los fondos federales al 3,75 %–4,00 % en septiembre. Según la valoración del mercado, es muy probable que las tasas permanezcan sin cambios en octubre. Sin embargo, para la reunión del FOMC de diciembre, los mercados asignan una probabilidad del 69,4 % a un rango objetivo de 4,00 %–4,25 % y una probabilidad del 6,9 % a 4,25 %–4,50 %. En conjunto, la probabilidad de al menos un aumento de tasas antes de la reunión de diciembre sigue siendo del 76,3 %. Las expectativas para la próxima reunión están relativamente estabilizadas, pero los mercados siguen preciando un endurecimiento significativo hasta fin de año y hacia el próximo año.
Esto sugiere que los mercados aún anticipan una trayectoria de apretamiento gradual. Si la inflación impulsada por la energía persiste mientras las expectativas sobre los rendimientos de la inversión en IA se debilitan, los inversores podrían enfrentar un entorno de preocupaciones sobre el crecimiento junto con costos de financiamiento elevados, restringiendo cualquier recuperación en las valoraciones de activos de riesgo.
En los mercados tradicionales, los tres principales índices de acciones estadounidenses cerraron bajos el 23 de octubre: el Dow Jones Industrial Average, el S&P 500 y el Nasdaq Composite bajaron un 1,24 %, 0,52 % y 0,21 %, respectivamente, ese día. Algunas acciones de semiconductores se recuperaron, pero las financieras e industriales siguieron bajo presión, lo que indica que la venta se extendió más allá de la tecnología. Durante la sesión asiática del 26 de octubre, el oro cayó por debajo de los $4.000, mientras que el crudo Brent se moderó hasta aproximadamente $115, pero permaneció elevado. Los precios de los activos están siendo moldeados simultáneamente por los costos de financiamiento, los riesgos energéticos y las expectativas de resultados corporativos; la demanda de activos refugio no se ha traducido en ganancias uniformes en todos los activos defensivos.
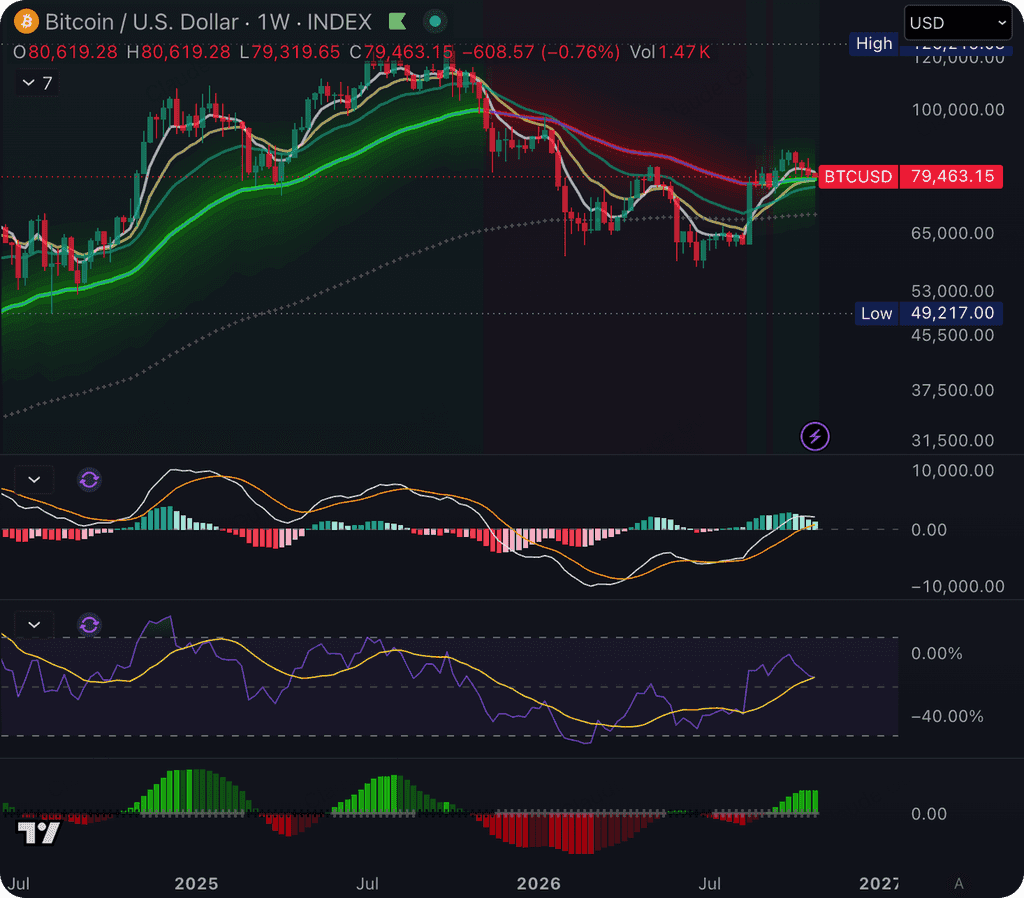
TradingView
Los mercados de criptomonedas permanecieron débiles. Al inicio del 26 de octubre, BTC había retrocedido por debajo de los $80,000 y ETH por debajo de los $2,400. La caída del fin de semana estuvo acompañada por liquidaciones de posiciones apalancadas: los informes indicaron que más de $550 millones en posiciones de criptomonedas fueron liquidadas durante el período de 24 horas relevante, incluyendo aproximadamente $466 millones en posiciones largas. Esto sugiere una significativa desapalancamiento en la posición larga durante la venta, lo que podría amplificar aún más la volatilidad a corto plazo.
SoSoValue
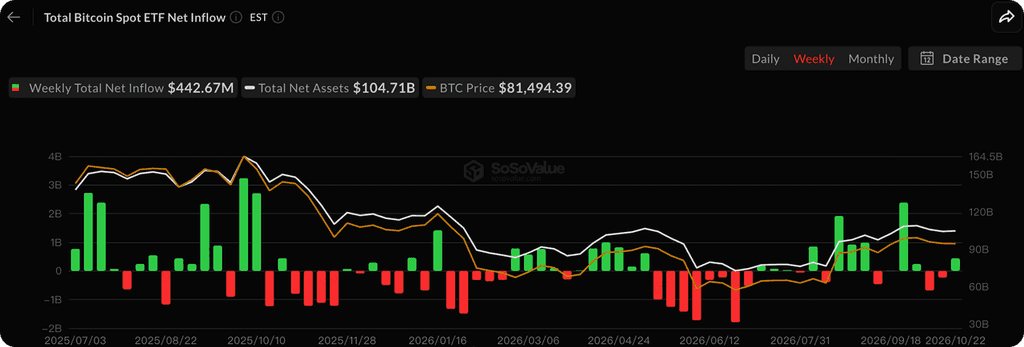
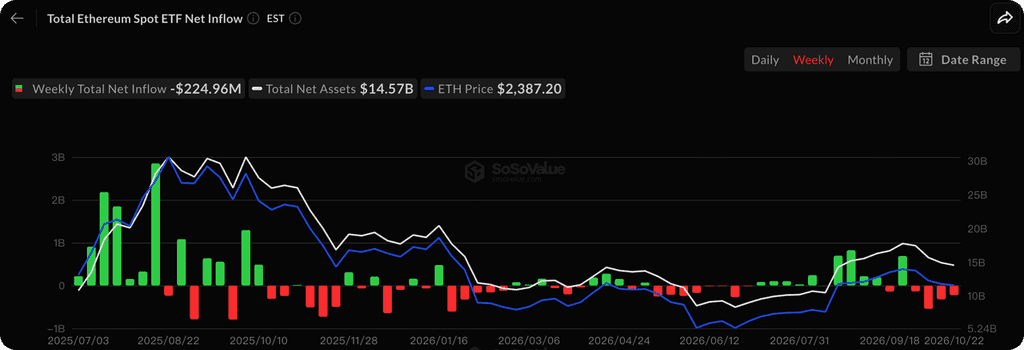
Según SoSoValue, los ETF de BTC al contado registraron aproximadamente $443 millones en flujos netos semanales, con activos netos totales de alrededor de $104,71 mil millones. Los ETF de ETH continuaron experimentando salidas netas, aunque la velocidad de los retiros se ralentizó. En general, la compra a través de ETFs persiste, pero su escala y consistencia no han sido suficientes para contrarrestar la presión vendedora en otras partes del mercado. Los indicadores clave a vigilar son si los flujos entrantes de ETFs continúan, si las liquidaciones apalancadas disminuyen y si surge una compra al contado más duradera alrededor del nivel de $80,000 para BTC.
Stablecoins: El suministro de dólares en cadena contrajo ligeramente
DeFiLlama
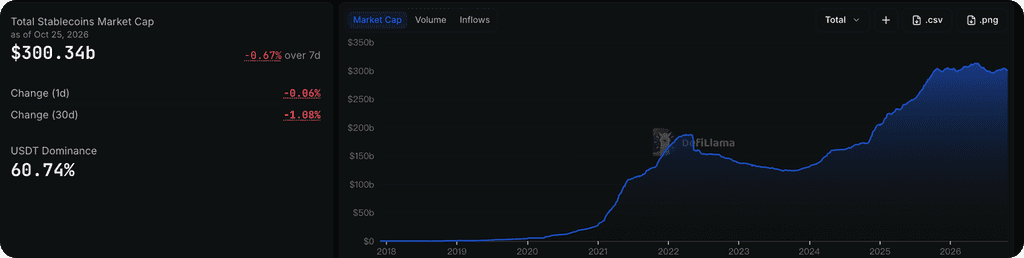
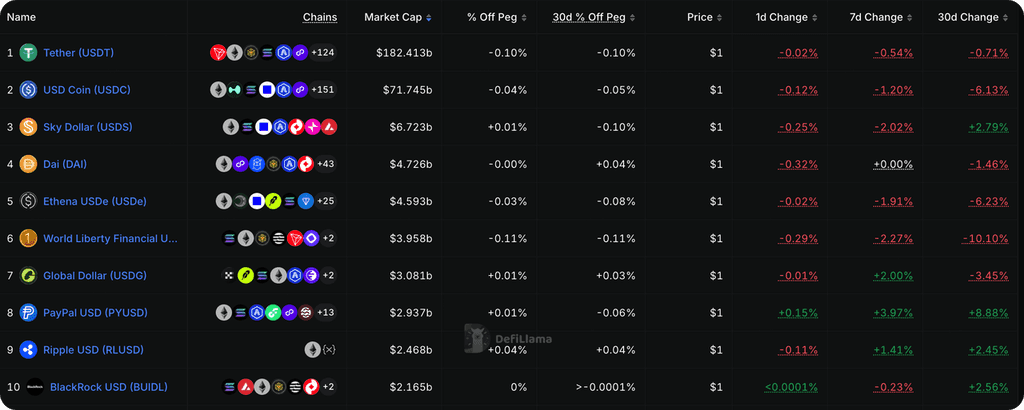
Según DeFiLlama, la capitalización total del mercado de stablecoins se situó en aproximadamente $300.34 mil millones al 25 de octubre, una caída del 0.67% en los últimos siete días, equivalente a una reducción de aproximadamente $2.03 mil millones. En los últimos 30 días, la oferta disminuyó un 1.08%. Junto con la reciente corrección en los activos cripto, esta contracción en la oferta de dólares en cadena sugiere que aún no se ha materializado un retorno generalizado de capital fresco. Una expansión sostenida en la oferta total de stablecoins sigue siendo una señal importante para vigilar.
Eventos clave para vigilar esta semana
Esta semana pondrá a prueba las expectativas sobre la política monetaria y las perspectivas de los beneficios relacionados con la IA. Según los datos del mercado, aproximadamente 179 empresas del S&P 500, que representan el 36% de los componentes del índice, tienen programado informar sus beneficios.
-
28 de octubre: La Reserva Federal anuncia su decisión sobre las tasas de interés, seguida de una conferencia de prensa a las 2:30 p.m. El enfoque estará en la orientación de la política hasta fin de año.
-
28 de octubre, después del cierre del mercado: Alphabet y Microsoft informan resultados. Los inversores evaluarán si el aumento en el gasto en IA se está traduciendo en retornos más claros de ingresos y flujo de efectivo.
-
29 de octubre: EE. UU. publica su estimación preliminar del PIB del tercer trimestre y el informe de ingresos y gastos personales de septiembre. La inflación Core PCE y la resistencia del gasto del consumidor serán clave.
-
29 de octubre, después del cierre del mercado: Amazon reporta resultados, ofreciendo otra prueba de cómo el gasto en capital de IA se alinea con el crecimiento de los ingresos y el flujo de efectivo libre.
Para las grandes empresas tecnológicas, la atención se centrará cada vez más en el gasto de capital, la realización de ingresos y el flujo de efectivo libre. Superar las ganancias esperadas puede no ser suficiente para aliviar la presión sobre la valoración.
Actualización de la financiación del mercado primario
RootData
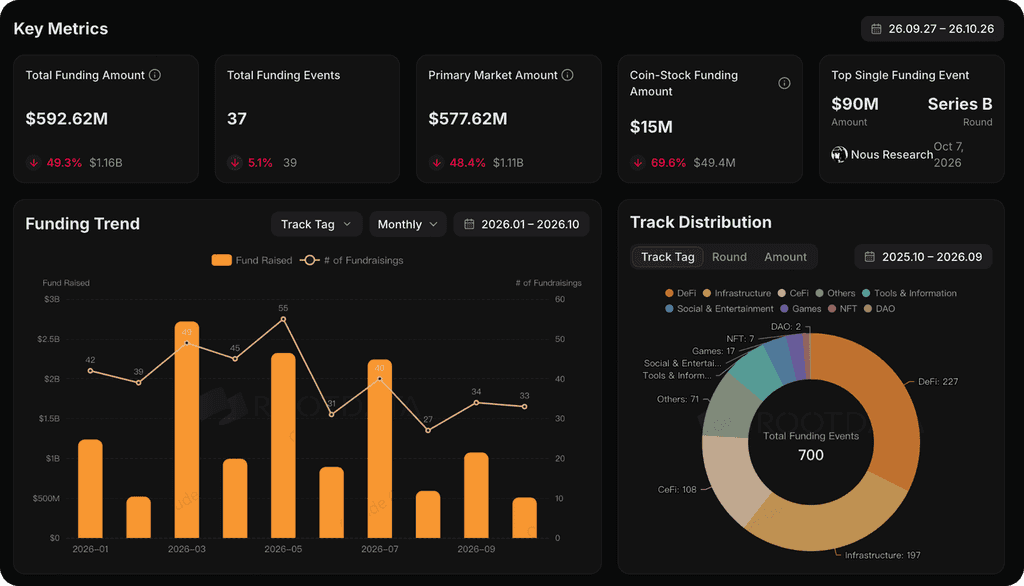
Según RootData, la industria cripto registró 37 eventos de financiación por un total aproximado de $593 millones entre el 27 de septiembre y el 26 de octubre, incluyendo alrededor de $578 millones en financiamiento de mercado primario. En comparación con el período anterior de la plataforma, el financiamiento total disminuyó un 49,3%, mientras que el número de eventos de financiación bajó solo un 5,1%. La actividad de financiación continúa, pero los tamaños promedio de las operaciones se han reducido significativamente, con menos transacciones grandes que elevan el total general. Las transacciones recientes que involucran a Tether, Robinhood y ether.fi merecen especial mención.
Peso y Mural: Tether se expande en pagos minoristas y empresariales. Tether lideró la ronda pre-semilla de la fintech boliviana Peso, que permite el uso diario de USDT a través de sistemas locales de pagos QR bancarios, aceptación por comerciantes y pagos dentro de aplicaciones. Mientras tanto, Tether lideró la Serie A de $15 millones de Mural para respaldar la provisión de cuentas, pagos transfronterizos y servicios de conversión de moneda a plataformas fintech. Desde el lanzamiento de su API en 2025, Mural ha procesado un volumen acumulado de pagos de $2.1 mil millones. Estas inversiones abarcan servicios al consumidor y al comerciante, así como infraestructura de pagos empresariales, demostrando que Tether está ampliando casos de uso prácticos de USDT mediante canales locales de distribución e integraciones empresariales. Las ventajas competitivas de las stablecoins se están extendiendo así a la aceptación por comerciantes, redes de entradas y salidas de moneda fiduciaria e integraciones empresariales. Una vez establecidas, estas relaciones suelen ser más difíciles de replicar que la escala de emisión por sí sola.
Erebor: Conectando capital en cadena con banca empresarial. El fondo RVI de Robinhood reveló una compra de $30 millones en acciones preferentes de Erebor. Erebor recibió su carta bancaria nacional estadounidense en febrero, ha aumentado su base de depósitos a más de $7 mil millones y admite depósitos y retiros de stablecoins en redes como Sui. Su atractivo radica en conectar cuentas empresariales, gestión de tesorería y liquidación en cadena: las empresas de IA, tecnología avanzada y cripto aún necesitan cuentas bancarias y servicios de crédito para respaldar sus operaciones financieras. Los bancos que puedan atender tanto las necesidades de depósitos corporativos como los pagos en cadena las 24 horas tienen la oportunidad de construir relaciones duraderas con clientes a medida que se expande la adopción de stablecoins.
Zeal: ether.fi compite por convertirse en la cuenta financiera diaria de los usuarios. ether.fi adquirió activos seleccionados de Zeal e introdujo una ruta de migración integrada para sus usuarios. Combinado con los rendimientos, préstamos garantizados y servicios de tarjeta de pago existentes de ether.fi, la transacción amplía sus canales de adquisición de clientes y conecta los saldos de activos, la generación de rendimiento y el gasto diario. Permitir a los usuarios realizar estas actividades dentro de una sola cuenta brinda a la plataforma una mejor oportunidad para retener fondos y expandir sus fuentes de ingresos hacia pagos y préstamos. La transacción también ilustra cómo la competencia entre aplicaciones financieras cripto se está ampliando desde ofertas individuales de rendimiento hacia la experiencia general de la cuenta.
La lógica común detrás de estas inversiones es construir servicios alrededor de necesidades financieras existentes y convertir usuarios y volúmenes de transacciones en ingresos recurrentes. Esto puede indicar que la próxima fase de competencia en las finanzas cripto dependerá cada vez más de quién controle los casos de uso de capital y la relación con el cliente. Conectar depósitos, rendimiento, préstamos y pagos ofrece a las plataformas la oportunidad de retener fondos por más tiempo y generar ingresos al satisfacer múltiples necesidades del mismo cliente. Por eso, los servicios bancarios, la consolidación de monederos y los canales de distribución de pagos merecen atención continua.
Sobre KuCoin Ventures
KuCoin Ventures es el brazo de inversión líder de KuCoin Exchange, una plataforma global de criptomonedas construida sobre la confianza, que sirve a más de 40 millones de usuarios en más de 200 países y regiones. Con el objetivo de invertir en los proyectos de criptomonedas y cadena de bloques más disruptivos de la era Web 3.0, KuCoin Ventures apoya a los creadores de criptomonedas y Web 3.0 tanto financieramente como estratégicamente, con conocimientos profundos y recursos globales. Como inversor centrado en la comunidad y basado en la investigación, KuCoin Ventures trabaja estrechamente con los proyectos de su cartera durante todo el ciclo de vida, con énfasis en infraestructuras Web3.0, IA, aplicaciones de consumo, DeFi y PayFi.
Descargo de responsabilidad: Esta información general del mercado, posiblemente proveniente de fuentes externas, comerciales o patrocinadas, no constituye asesoramiento legal, de cumplimiento, financiero ni de inversión, ni una oferta, solicitud o garantía. No realizamos representaciones ni garantías expresas ni implícitas sobre su precisión, completitud o confiabilidad, y renunciamos a toda responsabilidad por pérdidas resultantes. Las inversiones/opciones de trading conllevan riesgos; el desempeño pasado no garantiza resultados futuros. Los usuarios deben investigar, juzgar con prudencia y asumir toda la responsabilidad. Consulte asesores profesionales legales, fiscales o financieros si es necesario.
Aviso: Esta página fue traducida utilizando tecnología de IA para tu conveniencia. Para obtener la información más precisa, consulta la versión original en inglés.