

Los fondos de cobertura apuestan por la dispersión de la volatilidad mientras la IA, los choques petroleros y los rendimientos crecientes dividen el mercado de acciones
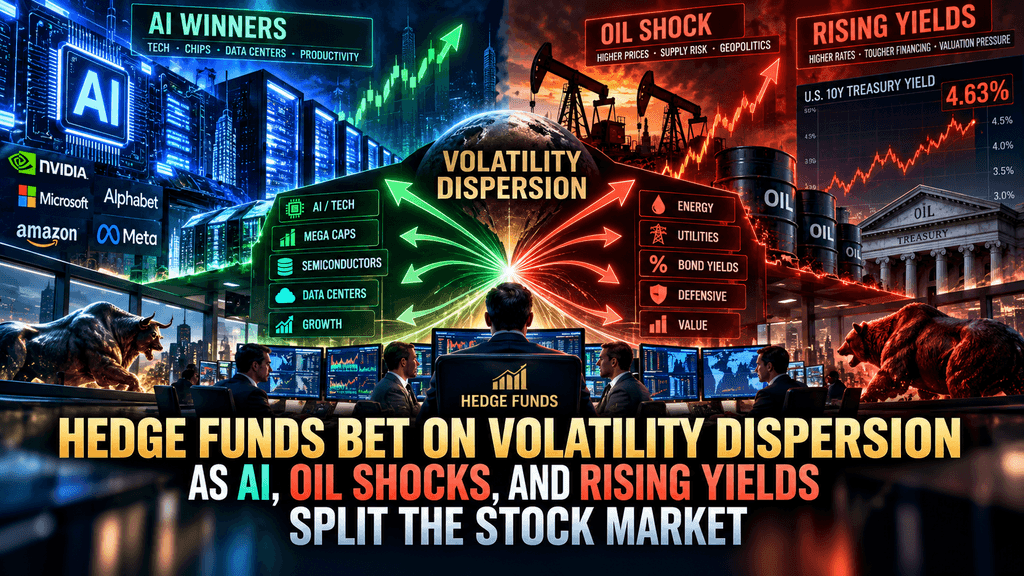
Las ganancias del comercio de dispersión atraen apelación a medida que la divergencia a nivel de acciones se amplía
Los gestores de fondos de cobertura han afilado su enfoque en una estrategia de opciones de larga data que genera beneficios cuando las acciones individuales se mueven independientemente del mercado en general. Los movimientos bruscos impulsados por narrativas competidoras sobre inteligencia artificial, la presión geopolítica en los mercados energéticos y los rendimientos más altos de los bonos del Tesoro de EE.UU. en aproximadamente dos décadas han reducido las correlaciones entre los componentes del S&P 500. La dispersión realizada en los retornos absolutos de un mes de los miembros del índice en relación con el propio índice de referencia ha aumentado hasta el percentil 95 de las últimas tres décadas, según datos de Nomura reportados a finales de septiembre de 2026.
La volatilidad implícita de acciones individuales se ha comprimido desde finales de julio, especialmente entre los principales nombres tecnológicos, reduciendo el costo de establecer posiciones que compran opciones sobre acciones individuales y venden opciones sobre el S&P 500. Esta combinación de diferenciación realizada elevada y precios de entrada más atractivos ha reavivado el interés en el clásico trade de dispersión. La tesis central es que la dinámica ganador-perdedor impulsada por la IA, los impactos divergentes de los movimientos en los precios del petróleo sobre productores frente a refinadores y el aumento de los costos de préstamo están generando las condiciones de mercado precisas y la alta volatilidad de acciones individuales en comparación con la volatilidad del índice contenida que históricamente recompensan estrategias de dispersión cuidadosamente construidas, incluso mientras los índices de acciones en general permanecen cerca de máximos históricos.
Las narrativas de IA agente crean brechas pronunciadas entre ganadores y perdedores en diversos sectores
El optimismo en torno a avances como el agente de IA Muse de Meta Platforms ha chocado con las preocupaciones de los inversores de que la implementación rápida de sistemas agentes podría alterar modelos de negocio establecidos en banca, viajes, software y servicios profesionales. Las acciones vinculadas a la infraestructura de IA y al desarrollo de modelos han experimentado grandes movimientos independientes, mientras que las empresas percibidas como vulnerables a la automatización han rezagado o disminuido. Esta diferenciación intra-sectorial ha reducido la correlación promedio entre los miembros del S&P 500 y ha elevado las medidas de dispersión realizada a extremos de varias décadas. Los operadores informan un mayor interés de los clientes por identificar a los beneficiarios del crecimiento de la IA agentes frente a aquellos expuestos a presión sobre el margen o los ingresos. La acción de precios resultante favorece estrategias que capturan movimientos idiosincrásicos en lugar de apuestas direccionales del mercado. Se espera que la temporada de resultados amplifique estas diferencias a medida que las empresas informen resultados concretos sobre gastos relacionados con IA, ganancias de productividad o amenazas competitivas.
Los mercados de opciones sobre acciones individuales ya han visto un renovado interés de compra en nombres expuestos a la IA durante las últimas semanas, coherente con la posición para una diferenciación continua. Los participantes del mercado señalan que el entorno actual difiere de los anteriores repuntes impulsados por la IA, en los que un grupo estrecho de nombres de gran capitalización se movían casi en unísono. La diferenciación ahora se extiende por toda la cadena de valor de la IA y hacia industrias secundarias, creando un conjunto de oportunidades más rico para enfoques de valor relativo. La compresión de la volatilidad implícita de acciones individuales desde finales de julio ha hecho que el costo de comprar protección u opciones direccionales sobre nombres individuales sea más razonable en comparación con el pasado reciente, según los despachos de derivados. Este entorno de precios respalda la construcción de posiciones largas en volatilidad de acciones individuales frente a posiciones cortas en volatilidad del índice, que forman la base de muchos libros de dispersión.
La volatilidad de los precios del petróleo divide a los productores de energía de los refinadores
Los desarrollos geopolíticos vinculados a conflictos que involucran a Irán y Ucrania han generado movimientos rápidos en los precios del crudo y en los márgenes de productos refinados. Los productores de petróleo aguas arriba y los refinerías aguas abajo han respondido de manera diferente a las mismas noticias, generando dispersión dentro del mismo sector energético. El crudo Brent ha aumentado sustancialmente durante el tercer trimestre y se encuentra significativamente más alto en términos año a la fecha, sin embargo, la distribución de ganancias y pérdidas entre las acciones energéticas ha seguido siendo desigual. Los márgenes de refinación y la dinámica de inventarios generan resultados específicos por empresa que solo están parcialmente correlacionados con la trayectoria general de los precios del petróleo. Estos movimientos idiosincráticos contribuyen a las estadísticas de dispersión elevadas observadas en todo el S&P 500.
Los fondos de cobertura activos en el espacio monitorean tanto la dirección del crudo como el desempeño relativo de los productores frente a los procesadores al determinar la exposición a opciones de acciones individuales. Por lo tanto, el complejo energético ofrece una segunda fuente de diferenciación, no tecnológica, que respalda el mismo marco de dispersión de volatilidad. Cuando los nombres energéticos individuales muestran retornos absolutos más altos que el índice general, la aritmética del trading de dispersión mejora. La actividad en el mercado de opciones refleja esta realidad mediante un mayor interés en contratos energéticos de nombre individual junto con la continua venta de volatilidad del índice. La combinación de catalizadores geopolíticos y diferencias operativas específicas del sector mantiene la correlación dentro del sector energético y entre el energético y el mercado más amplio más baja que en regímenes más homogéneos.
Los rendimientos del tesoro en máximos de dos décadas aumentan los costos de préstamo de manera desigual
Los rendimientos de los bonos del Tesoro de EE.UU. a 10 años han superado el 5 por ciento, alcanzando niveles no vistos desde cerca del período de la crisis financiera de 2007. Tasas más altas a largo plazo aumentan las tasas de descuento aplicadas a los flujos de efectivo futuros y elevan el costo del capital para las empresas que dependen de los mercados de deuda. El impacto es desigual en el universo accionario. Las empresas con balances sólidos, necesidades limitadas de refinanciamiento a corto plazo o una generación robusta de flujo de efectivo libre han demostrado mayor resiliencia, mientras que las empresas más apalancadas u orientadas al crecimiento han experimentado mayor presión. Esta diferenciación en la sensibilidad a las tasas ha contribuido al descenso generalizado en las correlaciones entre acciones.
El desempeño a nivel del índice ha permanecido relativamente estable cerca de niveles récord, incluso mientras los componentes individuales divergen, consistente con las condiciones buscadas por las estrategias de dispersión. El aumento en los rendimientos también ha influido en la fijación de precios de las opciones sobre acciones. La volatilidad implícita de acciones individuales, tras aumentar a principios del verano, se ha comprimido desde finales de julio para muchos nombres de alto perfil. La brecha resultante entre la volatilidad de acciones individuales y la del índice ha comenzado a ampliarse nuevamente, mejorando el atractivo teórico de comprar la primera y vender la segunda. Los comentarios del mercado provenientes de los despachos de flujo indican que los clientes están discutiendo activamente estas oportunidades de valor relativo mientras los rendimientos se estabilizan en niveles elevados.
Los datos de Nomura sitúan la dispersión actual en el percentil 95 de las tres décadas
Los estrategas de activos cruzados de Nomura han cuantificado el entorno actual midiendo los rendimientos absolutos de un mes de los componentes del S&P 500 en relación con el índice en sí. Esta medida de dispersión realizada ha alcanzado el percentil 95 de su distribución en los últimos treinta años. Lecturas tan extremas históricamente coinciden con períodos en los que las estrategias de selección de acciones y de valor relativo superan la exposición pura a beta. La misma investigación señala que el índice de correlación de un mes de la Cboe, tras recuperarse de mínimos récord en julio, ha disminuido nuevamente en sesiones recientes.
Una menor correlación respalda directamente la rentabilidad de las operaciones de dispersión, ya que la volatilidad del índice se atenúa mediante el promedio de movimientos no correlacionados. Estos extremos estadísticos proporcionan un trasfondo cuantitativo para la narrativa cualitativa sobre IA, petróleo y tasas. Cuando la dispersión se sitúa cerca del extremo superior de su rango a largo plazo y la volatilidad implícita de las acciones individuales ha disminuido simultáneamente, el costo de entrada de la estructura clásica de opciones larga en acciones individuales y corta en el índice se vuelve más atractiva. Los operadores de flujo informan que esta combinación ha generado nuevas consultas de clientes de fondos de cobertura que anteriormente habían reducido su exposición tras períodos anteriores de alta dispersión.
La compresión de la volatilidad implícita de acciones individuales mejora el precio de entrada
La volatilidad implícita en acciones individuales, especialmente dentro del grupo tecnológico que lideró los avances iniciales, se ha contraído significativamente desde finales de julio. Los participantes del mercado describen la actual valoración como relativamente económica en comparación con los niveles observados solo semanas atrás. La compresión reduce la prima pagada al comprar opciones sobre acciones individuales, mientras que la dispersión realizada aún elevada mantiene el potencial de recompensa si los valores individuales continúan moviéndose de forma independiente. Esta asimetría, entrada más barata con diferenciación realizada aún alta, sustenta gran parte del interés actual.
Las mesas de derivados en los principales bancos han destacado el mejor perfil de riesgo-recompensa en las conversaciones con clientes. La misma compresión ha ocurrido en un contexto de desempeño resistente del índice. Los índices mundiales de acciones permanecen solo unos pocos puntos porcentuales por debajo de sus máximos históricos y han registrado ganancias de dos dígitos desde principios del año, a pesar de la triple presión de los cambios en la narrativa de la IA, las fluctuaciones de los precios del petróleo y los rendimientos crecientes. El contraste entre el comportamiento tranquilo del índice y el comportamiento turbulento de las acciones individuales es precisamente el entorno que las estrategias de dispersión están diseñadas para aprovechar.
Los sectores de energía y software proporcionan fuentes adicionales de dispersión más allá de la tecnología principal
Las oportunidades no se limitan a los nombres más grandes relacionados con la inteligencia artificial. Dentro del sector energético, los productores y refinadores continúan mostrando reacciones divergentes ante los precios del crudo y las noticias geopolíticas. Las empresas de software enfrentan evaluaciones rápidamente cambiantes por parte de los inversores sobre cómo la inteligencia artificial agente afectará sus posiciones competitivas, generando volatilidad específica de cada empresa. Estas fuentes secundarias amplían el universo de opciones de acciones individuales que se pueden emparejar contra la volatilidad corta del índice.
La construcción de cartera se beneficia por lo tanto de un conjunto más amplio de riesgos idiosincrásicos en lugar de una concentración en unas pocas empresas tecnológicas de gran capitalización. La expansión de la dispersión más allá de la tecnología pura reduce el riesgo de que una sola reversión narrativa deshaga simultáneamente todas las posiciones largas en acciones individuales. Los gestores pueden asignar recursos entre sectores que responden a diferentes impulsores primarios, curvas de adopción de IA, márgenes de refinación o sensibilidad a tasas, mientras mantienen la cobertura general de corto índice-volatilidad.
La temporada de resultados se espera que amplifique los movimientos específicos de las acciones
El próximo período de informes corporativos típicamente aumenta la importancia de la información específica de la empresa. Las orientaciones sobre gastos de capital en IA, beneficios de productividad, exposición a costos energéticos y planes de refinanciamiento variarán notablemente entre las empresas. Los patrones históricos muestran que las temporadas de resultados coinciden con una volatilidad elevada de acciones individuales en comparación con la volatilidad del índice. La posición actual ya refleja la anticipación de esta dinámica a través del aumento del volumen de opciones de acciones individuales.
La combinación de la dispersión realizada ya elevada y el flujo de información inminente crea un entorno de auto-refuerzo para las estrategias que se benefician de la diferenciación. Los participantes del mercado monitorean el volumen de opciones y el interés abierto tanto en activos individuales como en el índice general como indicadores adelantados de qué tan agresivamente se está persiguiendo la operación de dispersión. Una demanda sostenida de opciones de acciones individuales junto con la oferta de opciones del índice respaldaría aún más la valoración relativa que hace atractiva la estrategia.
La posiciones saturadas generan advertencias sobre riesgo de liquidación de profesionales
A pesar del contexto estadístico favorable, algunos gestores experimentados advierten que la dispersión ha sido un tema popular durante varios años. Una posición concentrada puede producir reversas bruscas si las correlaciones aumentan repentinamente o si un shock generalizado del mercado obliga a la liquidación simultánea de posiciones de volatilidad de acciones individuales. Los comentarios de operadores de fondos de cobertura destacan el riesgo de una “limpieza” tras una popularidad prolongada.
Por lo tanto, la gestión de riesgos enfatiza el tamaño de la posición, la liquidez de las opciones subyacentes y el monitoreo continuo de las métricas de correlación implícita. La advertencia no niega el conjunto actual de oportunidades, sino que subraya la necesidad de una ejecución disciplinada. Las estrategias que se pueden ajustar rápidamente mediante opciones negociadas en exchange, en lugar de estructuras personalizadas over-the-counter, pueden ofrecer mayor flexibilidad si las condiciones del mercado cambian bruscamente.
Resiliencia del índice a pesar de las presiones macroeconómicas respalda enfoques de valor relativo
Los índices globales de acciones han absorbido los efectos combinados del aumento de los precios del petróleo superior al 40 por ciento en el tercer trimestre, los rendimientos de los bonos del Tesoro en máximos de varias décadas y la continua incertidumbre geopolética, manteniéndose cerca de niveles récord y registrando sólidas ganancias año a la fecha. Esta resiliencia a nivel del índice, junto con la diferenciación elevada de acciones individuales, es el escenario clásico para la dispersión.
La exposición amplia al índice continúa generando rendimientos, pero la oportunidad incremental reside cada vez más en el desempeño relativo entre los componentes. El contraste entre la estabilidad del índice y la turbulencia de los componentes también influye en las decisiones de construcción de carteras fuera de las estrategias puras de hedge fund. Los inversores que buscan una exposición con menor correlación o un riesgo accionario más selectivo pueden encontrar valor complementario en enfoques que apunten explícitamente a la dispersión.
La actividad en el mercado de opciones confirma un nuevo enfoque en la volatilidad de acciones individuales
El volumen promedio de opciones ha permanecido elevado, con aumentos notables en la actividad alrededor de nombres relacionados con IA. Los operadores han sido compradores netos de contratos de acciones individuales, mientras continúan proporcionando volatilidad en el índice general. Este patrón de flujo es consistente con los requisitos mecánicos del trading de dispersión. La creciente brecha entre la volatilidad implícita de acciones individuales y la del índice valida aún más la tesis de valor relativo.
Los despachos de Flow informan que las conversaciones con los clientes se centran cada vez más en la identificación de ganadores y perdedores de la IA agente y en la diferenciación del sector energético. La actividad sostenida de opciones de este tipo puede influir directamente en los precios, potencialmente extendiendo la ventana de entrada atractiva si la volatilidad de acciones individuales permanece comprimida en comparación con los movimientos realizados.
Efectos más amplios del mercado para la selección de acciones y la construcción de carteras
La mayor dispersión aumenta la importancia de la selección activa de acciones en comparación con la exposición pasiva al índice. Factores específicos de las empresas, trayectorias de adopción de IA, estructuras de costos energéticos y solidez del balance general en un entorno de tasas más altas ahora impulsan una mayor proporción de los rendimientos. Los gestores de cartera pueden responder aumentando los presupuestos de riesgo activo o incorporando superposiciones explícitas de dispersión. El mismo entorno respalda estrategias de fondos de cobertura neutrales respecto al mercado y de valor relativo que buscan monetizar la diferenciación sin asumir grandes apuestas direccionales en el mercado.
La persistencia de estas condiciones durante el resto de 2026 dependerá de la evolución continua de las narrativas de IA, la trayectoria de los precios del petróleo bajo presión geopolítica y la trayectoria de los rendimientos a largo plazo. Mientras las correlaciones permanezcan contenidas y la volatilidad de acciones individuales se mantenga elevada en comparación con el índice, el caso estructural para las estrategias de dispersión sigue siendo válido.
Pasos prácticos para implementar la dispersión en las condiciones actuales
La implementación generalmente implica la compra de una cesta de opciones de acciones individuales o swaps de varianza y la venta de opciones de índice o varianza correspondientes, a menudo con cobertura dinámica de delta. La liquidez, la asimetría de las opciones y la composición precisa del libro largo de acciones individuales determinan la rentabilidad realizada. La actual valoración, con volatilidad implícita comprimida en acciones individuales y alta dispersión realizada, mejora el punto de partida para tales estructuras. Los gestores aún deben tener en cuenta el potencial de picos rápidos de correlación durante el estrés del mercado y la liquidez de las opciones de nombres individuales utilizadas.
La supervisión continua de las métricas realizadas frente a las implícitas sigue siendo esencial. La confluencia de la diferenciación de IA, las divisiones del sector energético y la divergencia impulsada por tasas ha generado una ventana estadísticamente rara. Si esta ventana permanece abierta se pondrá a prueba con los próximos informes de ganancias, nuevos desarrollos geopolíticos y la trayectoria de los rendimientos del Tesoro. Por ahora, los datos y los flujos de mercado indican que los fondos de cobertura están posicionándose activamente para aprovechar la dispersión de volatilidad resultante.
🔥 Más allá de las noticias: qué significa KuCoin 5.0 para ti
Las noticias del mercado avanzan rápido — pero donde actúes sobre ellas importa igualmente. Este octubre, KuCoin lanza KuCoin 5.0, transformando KuCoin en una plataforma reconstruida. Aquí está lo que realmente cambia para ti:
-
Una cuenta para todo. Las plataformas antiguas dividían tu dinero entre cuentas separadas de "spot", "margin" y "futures" y esperaban que entendieras por qué. La cuenta unificada de KuCoin 5.0 elimina esto por completo: realiza un solo depósito y todo estará simplemente disponible (actualmente solo disponible para VIPs).
-
Acciones, índices y materias primas. KuCoin 5.0 se expande más allá del cripto hacia mercados globales. Cuando el cripto se mueve lateralmente y las acciones suben (o al revés), rotates en minutos en lugar de abrir una cuenta de corretaje y esperar días para que se activen los canales de moneda fiduciaria.
-
Activos del mundo real (RWA). Exposición tokenizada a activos tradicionales como materias primas, directamente en tu cuenta de cripto. Uno de los segmentos de crecimiento más rápido en las finanzas globales ya no está reservado para instituciones: tú lo accedes desde el mismo saldo con el que operas.
-
Gana mientras aprendes. ¿Aún no estás listo para operar? KCUSD permite que tus stablecoins generen intereses diarios con autocomposición. La forma menos estresante de hacer que tus depósitos inactivos trabajen para ti con un rendimiento del 4%.
-
Un asistente de IA en lenguaje sencillo. Haz preguntas, obtén contexto del mercado, entiende lo que estás viendo: integrado en la plataforma, sin necesidad de jerga.
-
Una aplicación que no abruma. Más rápida, más limpia y coherente: intuitiva desde el primer toque, no después de un tutorial.
-
Seguridad que puedes verificar, no solo confiar. Una entidad de la UE con licencia MiCAR, Proof of Reserves que puedes verificar tú mismo, y seguridad certificada internacionalmente (SOC 2 Type II, ISO 27001:2022).
Crea tu cuenta en minutos y comienza en la plataforma diseñada para adónde va el cripto, no adónde ha estado.
Preguntas frecuentes
¿Cómo funciona una operación clásica de dispersión de acciones en la práctica?
Una estructura típica compra opciones o varianza sobre una canasta diversificada de acciones individuales, mientras vende simultáneamente opciones o varianza sobre un índice amplio como el S&P 500. La ganancia surge cuando la volatilidad promedio de los activos individuales supera la volatilidad del índice, una condición que ocurre cuando los rendimientos de los componentes son menos correlacionados. Generalmente se requiere una cobertura dinámica de la exposición residual de delta. Según comentarios recientes de los operadores, las condiciones actuales del mercado, con alta dispersión realizada de acciones individuales combinada con volatilidad implícita comprimida de acciones individuales, mejoran la economía de entrada de este marco.
¿Por qué ha disminuido la volatilidad implícita de acciones individuales desde finales de julio, mientras que la dispersión realizada permanece elevada?
La volatilidad implícita refleja las expectativas del mercado sobre movimientos futuros y puede comprimirse cuando los movimientos recientes realizados se moderan o cuando aumenta la oferta de opciones. La dispersión realizada mide los retornos absolutos históricos reales en relación con el índice y puede mantenerse alta incluso cuando las medidas implícitas disminuyen. La brecha resultante entre la diferenciación realizada aún elevada y los niveles implícitos más bajos crea un punto de partida más favorable para posiciones largas en volatilidad de acciones individuales.
¿Qué papel juegan los choques geopolíticos del petróleo en las oportunidades de dispersión actuales?
Los conflictos que afectan a Irán y Ucrania han provocado grandes movimientos en los precios del crudo y en los márgenes de refinación. Los productores aguas arriba y los refinerías aguas abajo responden de manera diferente a la misma trayectoria de precios debido a diferencias operativas y de márgenes. Estas reacciones específicas de las empresas generan dispersión dentro del sector energético que solo está parcialmente correlacionada con los movimientos más amplios del mercado, ampliando el conjunto de opciones de acciones individuales útiles para libros de dispersión.
¿Qué tan significativo es el nivel actual de dispersión de los componentes del S&P 500?
La investigación de Nomura sitúa la dispersión de retorno absoluto a un mes de los miembros del S&P 500 respecto al índice en el percentil 95 de las observaciones de los últimos treinta años. Tales lecturas extremas han coincidido históricamente con períodos que favorecen estrategias de valor relativo y selección de acciones sobre la exposición pura al índice.
¿Las estrategias de dispersión se consideran actualmente saturadas?
Algunos practicantes señalan que la dispersión ha sido un tema popular durante varios años y advierten sobre el riesgo potencial de liquidación si las correlaciones aumentan bruscamente o si un shock generalizado del mercado obliga a deshacer posiciones simultáneamente. Por lo tanto, se enfatiza el tamaño de la posición, la gestión de la liquidez y el monitoreo continuo de métricas de correlación, incluso cuando las condiciones estadísticas parecen favorables.
¿Cómo podría afectar la próxima temporada de resultados a la operación de dispersión?
Los informes de ganancias típicamente aumentan el peso de la información específica de la empresa. Se espera que las orientaciones sobre gastos en IA, costos energéticos y refinanciamiento bajo rendimientos más altos varíen ampliamente entre las empresas, potencialmente sosteniendo o amplificando la volatilidad de acciones individuales en comparación con la volatilidad del índice. La posición en opciones ya refleja la anticipación de estos movimientos idiosincrásicos.
Descargo de responsabilidad: Este contenido tiene fines informativos únicamente y no constituye asesoramiento de inversión. Las inversiones conllevan riesgos. Realiza tu propia investigación (DYOR).
Aviso: Esta página fue traducida utilizando tecnología de IA para tu conveniencia. Para obtener la información más precisa, consulta la versión original en inglés.