Informe semanal de KuCoin Ventures: Señales de apretón de la Reserva Federal, nuevos flujos hacia ETFs y narrativas sobre RWA reconfiguran los mercados de criptomonedas
Informe semanal de KuCoin Ventures: Señales de apretón de la Reserva Federal, nuevos flujos hacia ETFs y narrativas sobre RWA reconfiguran los mercados de criptomonedas
1. Resumen semanal del mercado
Resurgimiento de los activos de atención: Robinhood Chain desbloquea una nueva narrativa en cadena mediante Memestocks
Un cambio marginal notable en el mercado de criptomonedas la semana pasada fue el resurgimiento de activos impulsados por la atención, que aparecieron en lotes. Robinhood Chain ha emergido como uno de los mercados más concentrados para esta tendencia. En comparación con la marcada volatilidad de algunos tokens líderes, un fenómeno más significativo es la renovada disposición del mercado para prestar atención, operar y difundir rápidamente un lote de activos completamente nuevos. Esta situación ha sido relativamente rara durante el período reciente, y podría indicar que el sentimiento de operación en cadena está experimentando una recuperación estructural.
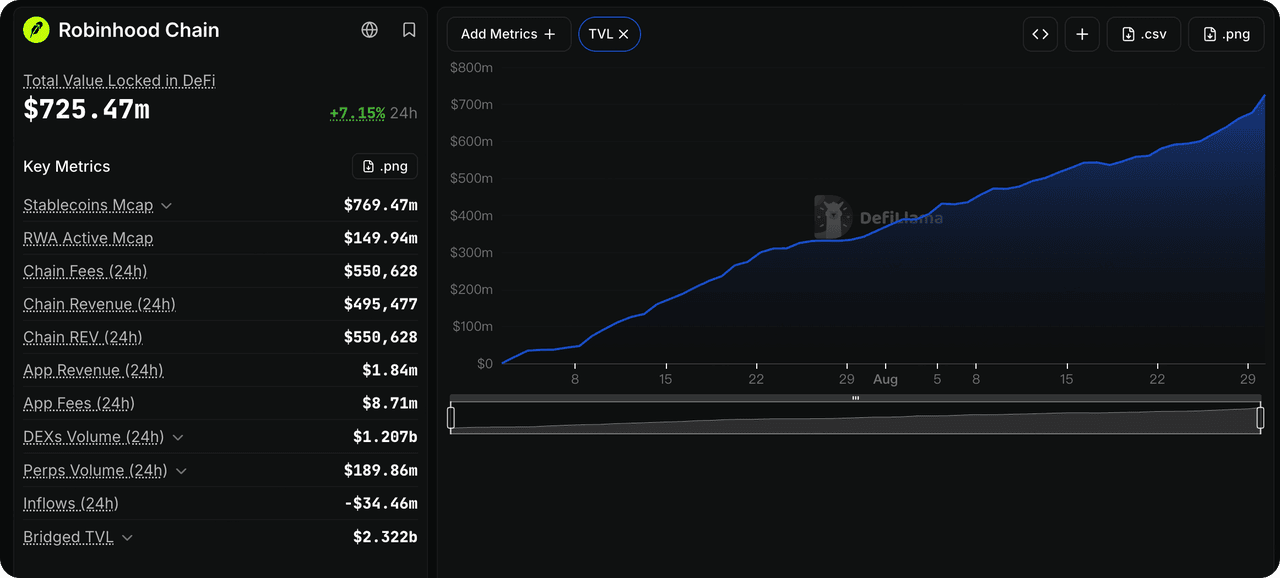
Según los datos de DeFiLlama, el volumen diario de trading en DEX de Robinhood Chain alcanzó aproximadamente $1.27 mil millones el 30 de agosto, con los monederos activos recuperándose por encima de 115.000 y el TVL en cadena creciendo rápidamente. De manera más representativa, los 10 tokens ecológicos principales por capitalización de mercado en Robinhood Chain en ese momento fueron lanzados todos hace menos de dos meses, trayendo simultáneamente al campo de visión del mercado un nuevo lote de proyectos Meme, Launchpad y DeFi.
Fuente de datos: DeFillama
Este ciclo no simplemente replica la trayectoria de emisión de memes al estilo Pump.fun. Combinado con las características intrínsecas de la Robinhood Chain, el núcleo de esta nueva narrativa proviene de la recombinación de Activos del Mundo Real y mecanismos nativos de cripto.
En el pasado, las "acciones en cadena" se centraban principalmente en la tenencia y el comercio de los activos mismos tras su emisión. Sin embargo, los nuevos experimentos en la Robinhood Chain comienzan a explorar el siguiente paso: una vez que estos activos están en cadena, ¿por qué deberían los usuarios de cripto operarlos o mantenerlos, y cómo se pueden integrar los activos de acciones tokenizadas en DeFi para convertirse en parte de los ladrillos monetarios de DeFi?
Pons sirve como un caso relativamente típico. Como infraestructura de lanzamiento similar a Pump.fun, Pons en sus inicios adoptó el mecanismo familiar de Curva de Vinculación + AMM, donde los nuevos tokens ingresan a una piscina de liquidez de Uniswap v4 permanentemente bloqueada al alcanzar un umbral. Sin embargo, sus mecanismos recientemente introducidos permiten que nuevos tokens se emparejen directamente con tokens de acciones de Robinhood como NVDA, GME y AAPL. Ciertos mecanismos también pueden distribuir las comisiones de trading a los titulares en forma de RWAs admitidas, stablecoins o ETH. Al mismo tiempo, la Tesorería de Pons ha comenzado a proporcionar liquidez para RWAs en cadena, resumiendo su posicionamiento como "el hogar de los memestocks". Actualmente, los mercados Meme que utilizan el token de acción NVDA como oferta son directamente visibles en la plataforma de Pons.
Construido sobre esta base, el mercado también ha visto experimentos más complejos de RWAfi. Por ejemplo, NET, que recientemente ha captado la atención del mercado, reutilizó una estructura de token LP de tesorería al estilo OlympusDAO: una parte de USDG puede invertirse en Morpho para obtener rendimiento, mientras que las comisiones de trading de los tokens fluyen hacia la tesorería. Al mismo tiempo, incorpora productos gamificados utilizando tokens de acciones como SpaceX y Microsoft como fichas y recompensas. El 28 de agosto, los activos de su tesorería ascendían a aproximadamente $3,35 millones, con cada NET correspondiendo a un VAN de aproximadamente $60. Sin embargo, el precio de mercado llegó en un momento a alrededor de $1.030, lo que representa una prima de más de 17 veces. Este precio probablemente incorpora un alto grado de atención y expectativas de crecimiento futuro, lo que también implica que podría ocurrir una elasticidad bajista significativa una vez que la rueda se invierta. Proyectos conceptualizados de manera similar, como Down to Finance, intentan agrupar aún más tokens de acciones, stablecoins, LP de Uniswap v4 y posiciones de préstamos en Morpho en nuevos activos estratégicos en cadena.
Sin embargo, este mercado impulsado por la atención también presenta características muy visibles de alta volatilidad y rotación rápida. Tras la fuerte caída del mercado de criptomonedas en general en la mañana del 31 de agosto, los activos de la ecosistema Robinhood Chain recientemente populares divergieron rápidamente: PONS vio su capitalización de mercado superar brevemente los $400 millones en las primeras horas antes de caer de nuevo a alrededor de $320 millones, mientras que AI y NET cayeron aproximadamente un 21% y un 37%, respectivamente, en las siguientes 24 horas. Los nuevos activos pueden atraer enormes volúmenes de trading y atención del mercado en un período muy corto, pero las fluctuaciones de precios también pueden ser extremadamente violentas. Esta alta volatilidad refleja aún más la característica actual del capital persiguiendo atención.
En general, el fenómeno actual puede ser difícil de definir directamente como una nueva ronda de una Meme Season a gran escala. La atención recién añadida se concentra principalmente en algunos ecosistemas específicos como Robinhood Chain y BSC, y los activos populares muestran una sensibilidad relativamente alta a la baja cuando el mercado general se debilita. Sin embargo, tras experimentar un prolongado vacío narrativo, la capacidad del mercado para incubarse periódicamente lotes de tokens de atención y construir con éxito mecanismos compuestos basados en RWA, Launchpads, DeFi y Memes sirve como una señal observacional digna de seguimiento continuo respecto a los recientes cambios marginales en la aversión al riesgo del mercado.
2. Señales de mercado seleccionadas semanalmente
Warsh refuerza las expectativas de un aumento de tasas en septiembre, el yen rompe nuevamente la barrera de 160 y las tensiones renovadas entre EE.UU. e Irán amplifican los riesgos en tasas y energía, mientras que los flujos entrantes de ETF de cripto recuperan fuerza de forma pronunciada
Warsh continuó enfatizando el objetivo de inflación del 2% de la Reserva Federal en su discurso de Jackson Hole, señalando que podría ser necesario un ajuste adicional si la inflación no disminuye lo suficientemente rápido. Aunque no se comprometió explícitamente a un aumento de tasas en septiembre, sus comentarios fortalecieron claramente las expectativas del mercado de un endurecimiento adicional.
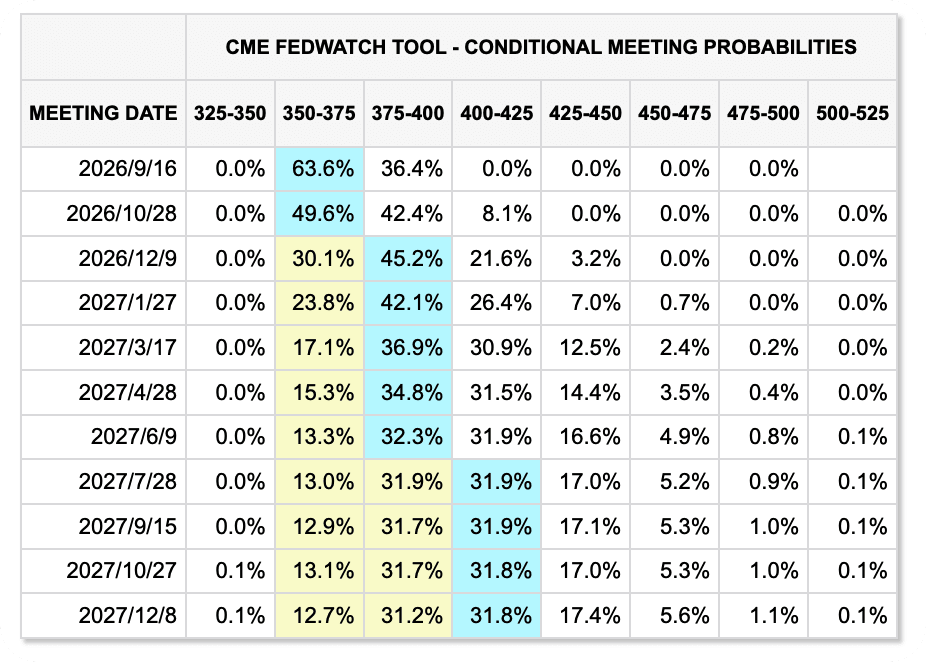
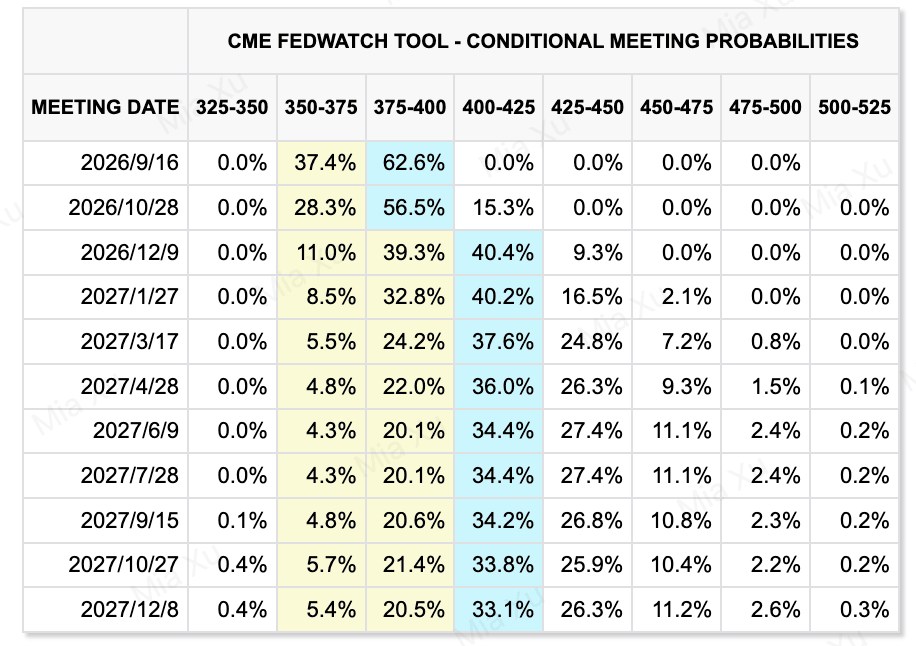
CME FedWatch mostró que la probabilidad implícita del mercado de un aumento de 25 puntos básicos en las tasas en septiembre estaba alrededor del 36% antes del discurso, aumentó brevemente a casi el 60% después y se mantuvo por encima del 50% al final de la semana. Los rendimientos de los bonos del Tesoro de EE.UU. a 2 años y el dólar se fortalecieron en conjunto, lo que indica que los mercados habían cambiado de la suposición previa de que la Fed probablemente mantendría las tasas sin cambios en septiembre hacia una perspectiva más cautelosa sobre las tasas.
Variación en el precio del mercado durante las últimas dos semanas
(Se muestra primero la semana anterior; se muestra segunda la semana actual)
Fuente de datos: CME FedWatchTool
Sin embargo, los datos de empleo están generando una restricción contrarrestante. La última revisión anual de referencia redujo los salarios no agrícolas de EE. UU. hasta marzo de 2026 en aproximadamente 79.000 puestos de trabajo. El tamaño de este único ajuste no es particularmente inusual, pero la señal más importante es que los datos de empleo han sido revisados a la baja repetidamente en los últimos meses, mientras que los salarios de julio también se volvieron negativos. Esto sugiere que el mercado laboral de EE. UU. se está enfriando, obligando a la Reserva Federal a evaluar el impacto de nuevos aumentos de tasas sobre el crecimiento y el empleo, incluso mientras la inflación sigue siendo una preocupación.
Como resultado, un aumento de tasas en septiembre sigue lejos de ser cierto. La inflación y las condiciones financieras respaldan la decisión de la Reserva Federal de mantener opciones de mayor apretamiento, pero una debilidad continuada en el mercado laboral podría reducir la necesidad de una acción inmediata. El informe de nóminas no agrícolas de agosto y la publicación del CPI antes de la reunión de septiembre serán clave para la próxima ronda de reprecificación del mercado.
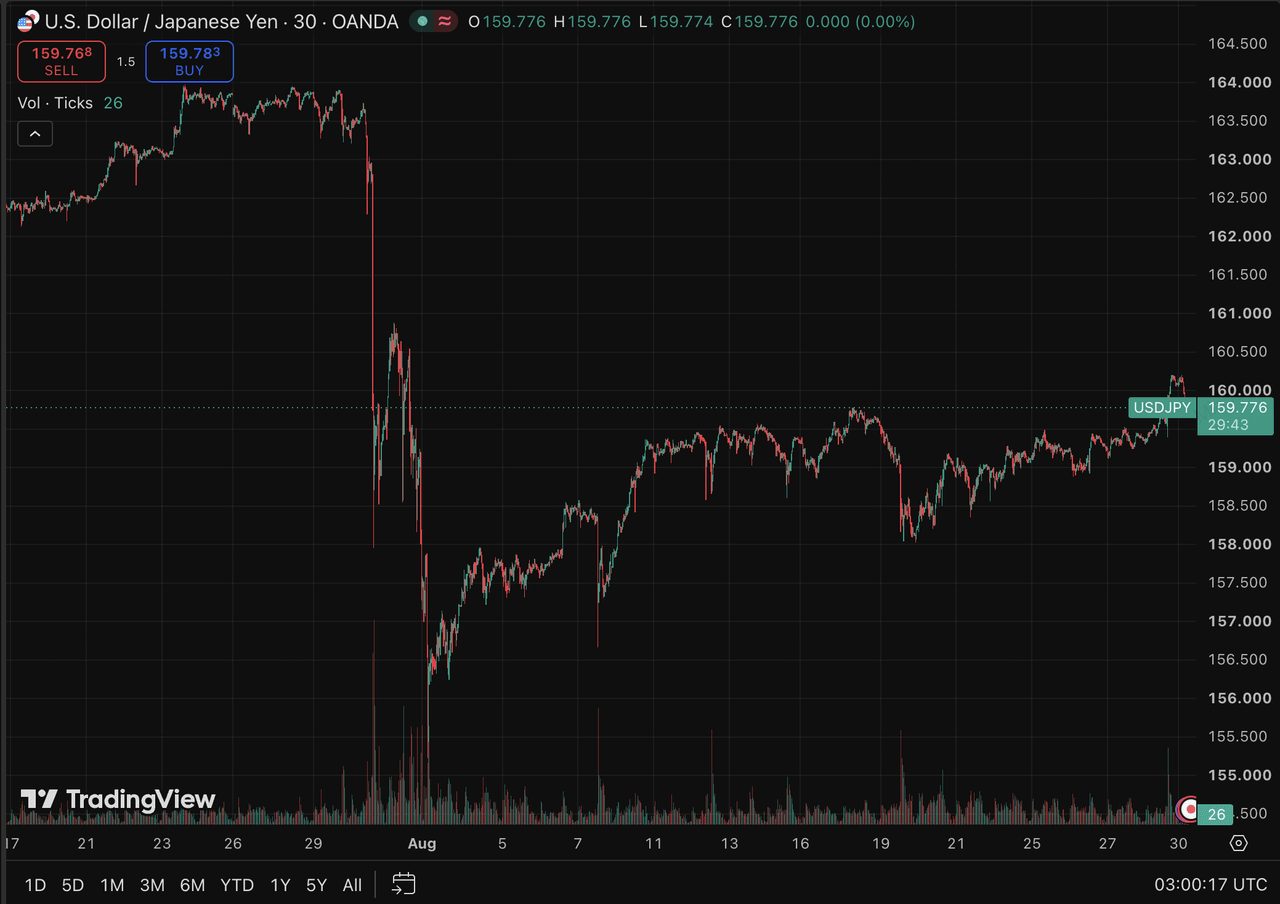
En los mercados de divisas, Japón gastó aproximadamente 15,4 billones de yenes japoneses para respaldar el yen entre finales de julio y finales de agosto. Sin embargo, después del discurso de Warsh, que impulsó nuevamente al dólar y los rendimientos de los bonos del Tesoro de EE. UU., el USD/JPY regresó y superó 160.
Esto resalta las limitaciones de depender únicamente de la intervención directa en las divisas. Mientras el diferencial de tasas de interés entre EE. UU. y Japón permanezca amplio, la intervención solo podría ralentizar temporalmente la depreciación del yen. Si Japón confía cada vez más en aumentos de tasas para reducir la brecha de rendimientos, los trades de carry apalancados basados en financiamiento barato en yen podrían enfrentar una mayor desapalancamiento, generando presión potencial de liquidez para acciones tecnológicas, activos cripto y otros mercados de alta volatilidad.
Fuente de datos: TradingView
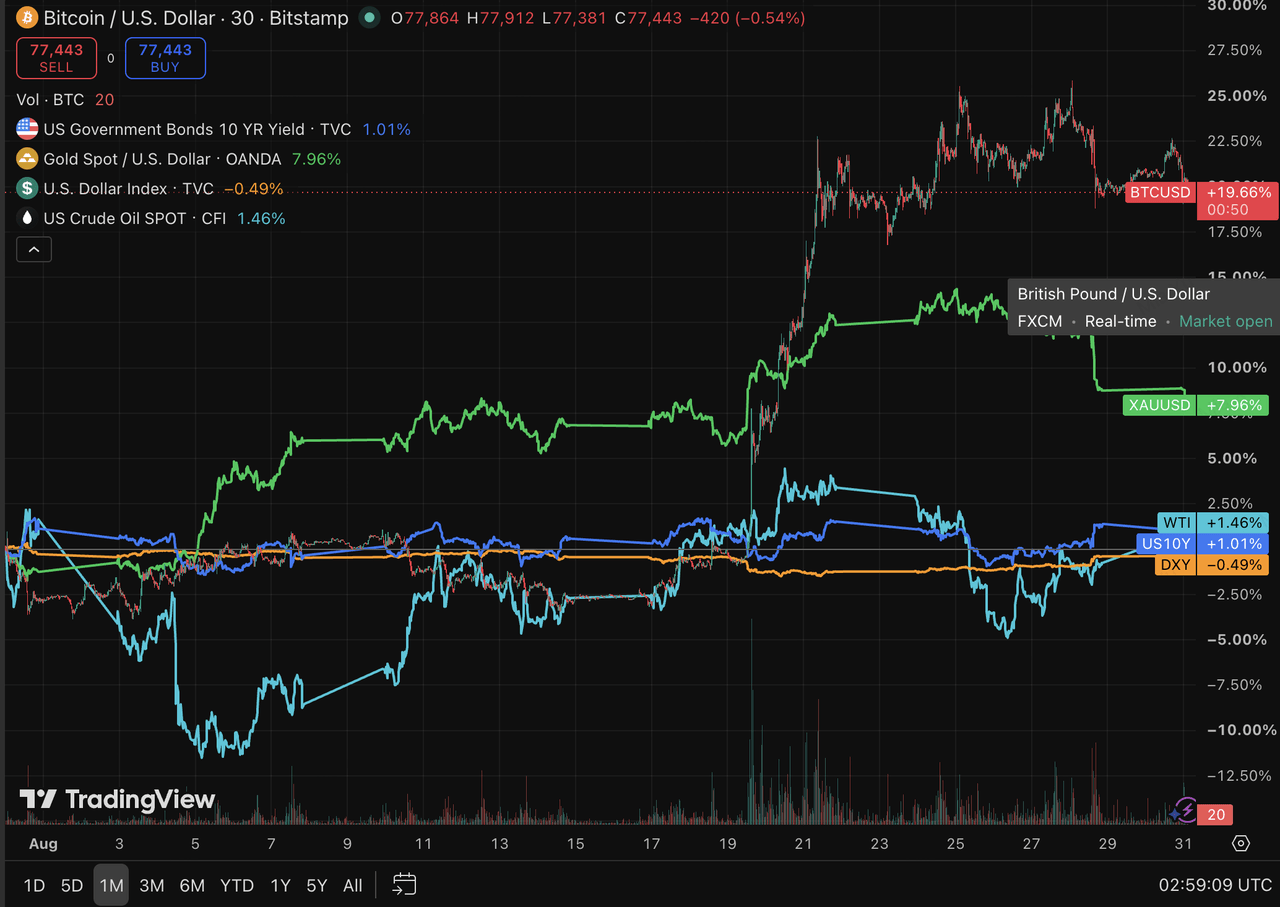
El oro inicialmente aumentó la semana pasada por preocupaciones sobre riesgos fiscales y expectativas de depreciación del dólar estadounidense, pero cayó bruscamente tras las declaraciones de Warsh, que revivieron las expectativas de tasas más altas, dejando los precios más bajos al cierre de la semana. El caso a mediano y largo plazo para el oro como cobertura fiscal sigue vigente, pero los precios a corto plazo siguen siendo muy sensibles al dólar y a los rendimientos reales. Siempre que los mercados regresen a una narrativa de “tasas más altas por más tiempo”, el oro sigue siendo vulnerable a correcciones significativas.
Mientras tanto, los precios del petróleo descendieron ya que las condiciones de envío a través del Estrecho de Ormuz mostraron una ligera mejora. El WTI y el Brent cayeron aproximadamente un 4,2% y un 5,4% durante la semana, respectivamente. Sin embargo, el 30 de agosto, el ejército de EE.UU. llevó a cabo su primer nuevo ataque contra Irán en más de un mes, reavivando las tensiones y empujando al Brent de nuevo por encima de los 90 dólares por barril. Por lo tanto, el petróleo sigue siendo impulsado principalmente por las condiciones de envío a través del Estrecho de Ormuz y los desarrollos en la actividad militar entre EE.UU. e Irán. La caída anterior en los precios reflejó una reducción temporal en la prima de riesgo geopolítico, no una resolución completa de los riesgos de suministro.
Fuente de datos: TradingView
Los mercados accionarios de EE.UU. mantuvieron su resiliencia general la semana pasada, con el S&P 500, el Nasdaq y el Dow registrando ganancias modestas. Los resultados de Nvidia continuaron validando la demanda de infraestructura de IA y aliviaron las preocupaciones de que el ciclo de gasto en capital pueda estar alcanzando su punto máximo. Sin embargo, las acciones tecnológicas sufrieron nueva presión tras el discurso de Warsh, destacando que, aunque los fundamentos de la IA siguen siendo sólidos, las valoraciones siguen limitadas por las tasas de interés y el costo del capital. Por lo tanto, la estrategia de IA está evolucionando más allá de simplemente rastrear la escala del gasto en capital y se dirige hacia la evaluación de si el crecimiento de los ingresos, los márgenes y el flujo de efectivo pueden justificar finalmente una inversión sostenida.
Activos cripto y ETFs: Los rendimientos de BTC superan los $80,000 mientras los flujos de entrada de ETFs se recuperan, pero la sensibilidad macroeconómica sigue siendo alta
El mercado de criptomonedas se recuperó fuertemente la semana pasada. BTC se movió brevemente por encima de los $80,000 durante la semana, regresando a ese nivel por primera vez desde mediados de mayo, mientras que ETH subió hacia los $2,500 y superó a BTC. Un dólar más débil, nuevas operaciones de devaluación fiscal y monetaria, y el retorno de los flujos institucionales apoyaron conjuntamente la recuperación. Sin embargo, tras el discurso de Warsh, que elevó nuevamente las expectativas de tasas, BTC cayó rápidamente hacia los $78,000. Esto muestra que, incluso con una clara mejora en las condiciones de financiamiento nativas de cripto, el mercado sigue altamente expuesto a las restricciones macroeconómicas más amplias impuestas por el dólar y las tasas de interés reales.
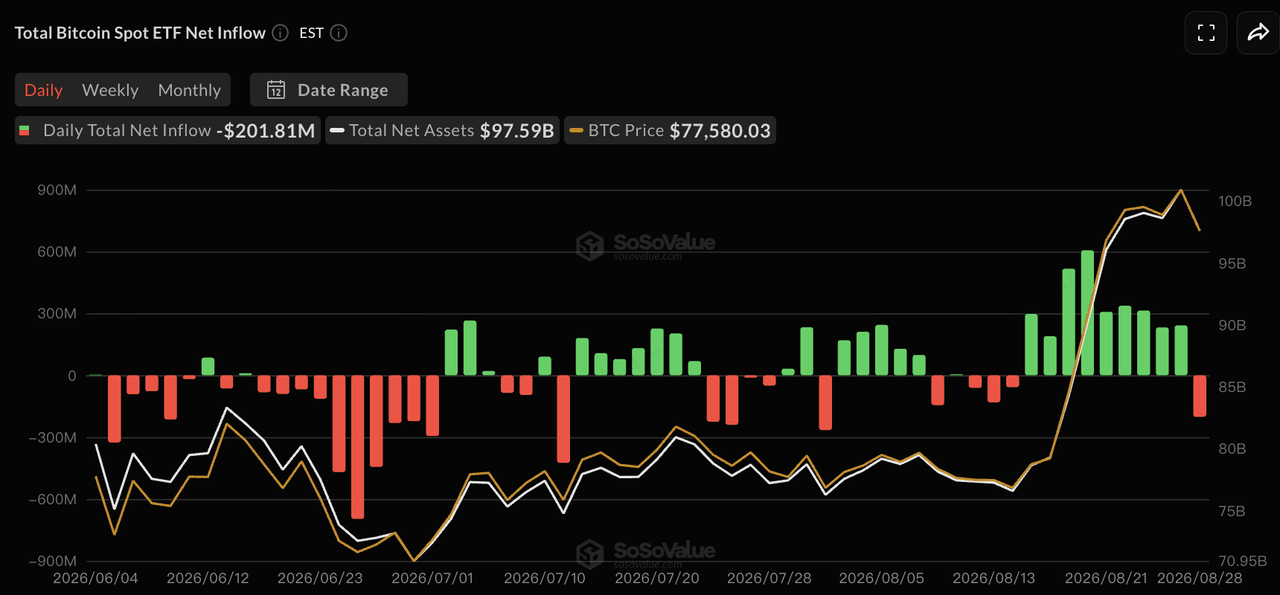
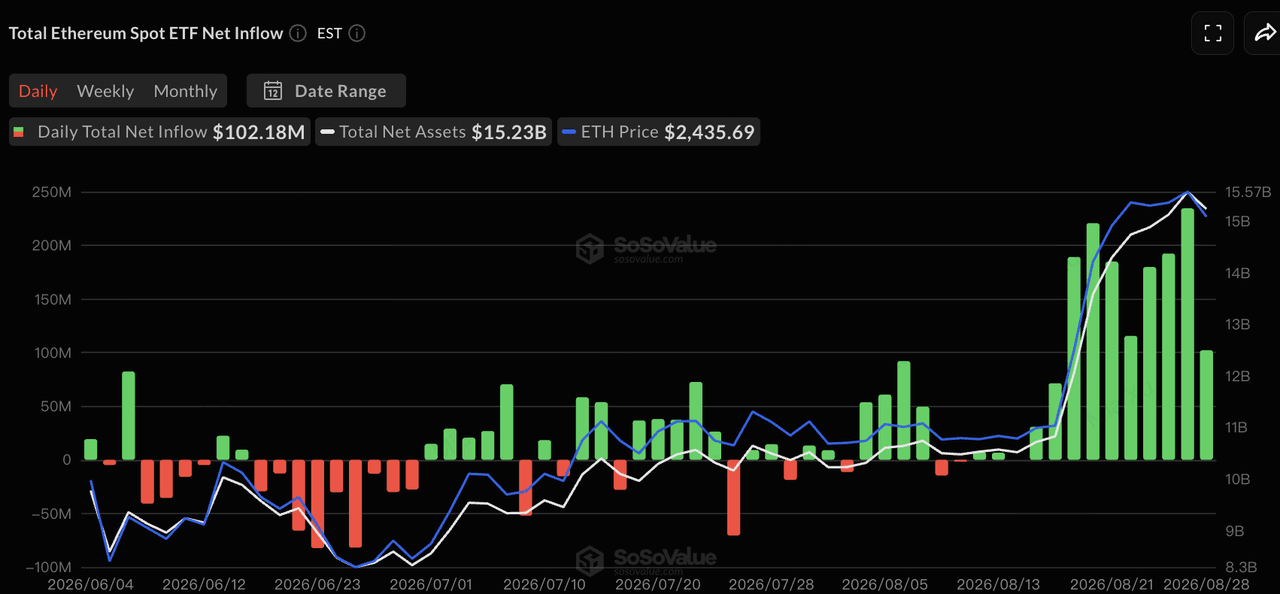
Fuente de datos: SoSoValue
Según SoSoValue, los ETF de BTC al contado en EE. UU. registraron aproximadamente $924,5 millones en entradas netas entre el 24 de agosto y el 28 de agosto. Las primeras cuatro sesiones de operación tuvieron flujos positivos, pero el día del discurso de Warsh se invirtió a aproximadamente $201,8 millones en salidas netas. El IBIT de BlackRock registró aproximadamente $938 millones en entradas netas semanales y fue la principal fuente de demanda adicional.
Los ETF de ETH spot registraron aproximadamente $824.4 millones en flujos netos durante el mismo período, marcando el mejor desempeño semanal de 2026. ETHA de BlackRock contribuyó con aproximadamente $567 millones. Incluso el viernes, cuando los mercados aumentaron las expectativas de otro aumento de tasas, los ETF de ETH continuaron registrando flujos netos.
En comparación con semanas anteriores, la actividad de los ETF ha pasado de compras esporádicas en caídas hacia una acumulación institucional más visible, con flujos de ETH particularmente fuertes en relación con su tamaño de mercado. Sin embargo, que los ETF de BTC se volvieran negativos el viernes y que el BTC cayera rápidamente por debajo de los $80,000 también muestra que las entradas institucionales están mejorando principalmente el soporte a la baja, en lugar de contrarrestar por completo la nueva presión de las tasas de interés más altas.
Oferta de stablecoin: La capitalización de mercado se expande nuevamente mientras mejora la liquidez en dólares en la cadena
Fuente de datos: DeFiLlama
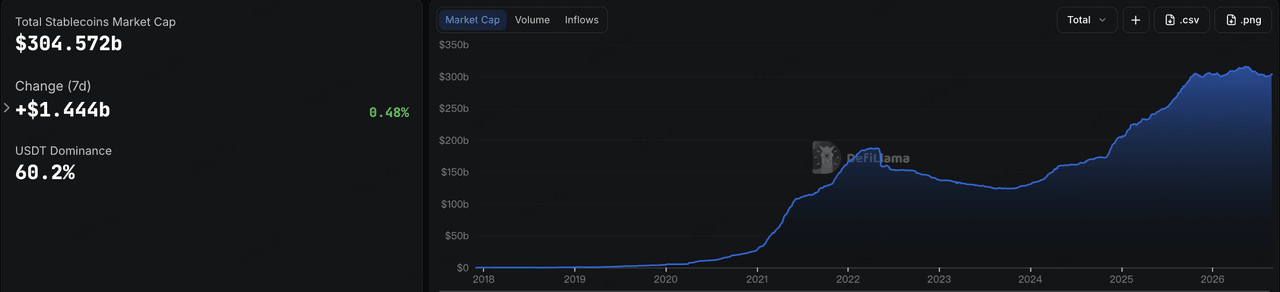
Los datos de DeFiLlama mostraron que la capitalización total del mercado de stablecoins alcanzó aproximadamente $304.6 mil millones, aumentando alrededor del 0.48% en los últimos siete días y del 1.51% en los últimos 30 días. La cuota de mercado de USDT se situó en aproximadamente el 60.2%. Tras varias semanas de contracción o estancamiento, la oferta total de stablecoins ha comenzado a expandirse nuevamente de manera modesta. Junto con los flujos entrantes más fuertes de ETF, esto sugiere que la liquidez en dólares estadounidenses dentro del mercado de criptomonedas está comenzando a mejorar.
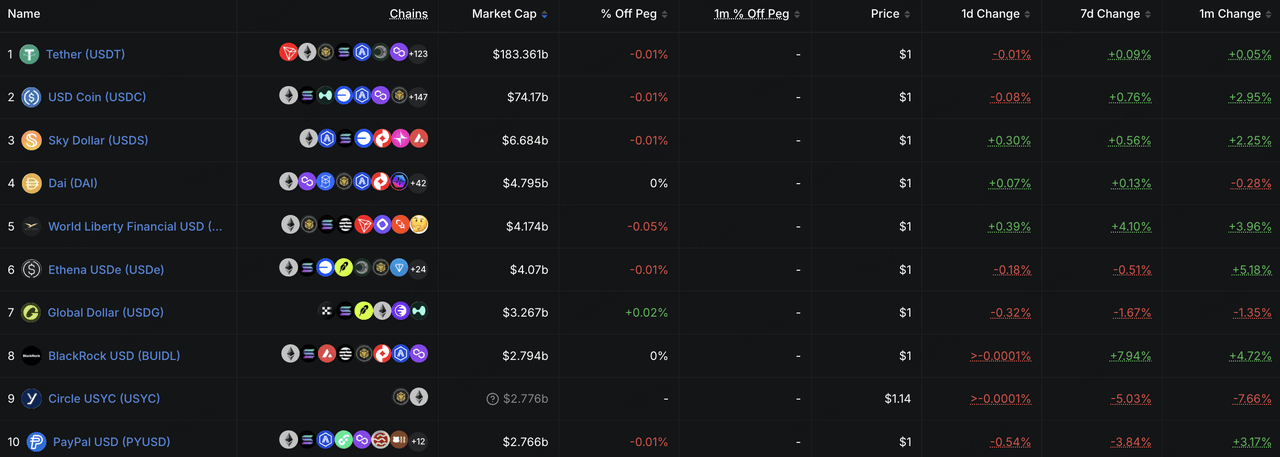
Entre las diez stablecoins más grandes, USDT se mantuvo prácticamente sin cambios, mientras que USDC aumentó aproximadamente un 0,76% durante la semana. USD1 subió alrededor del 4,1% y BUIDL aproximadamente un 7,9%, lo que indica que la liquidez incremental sigue concentrándose en productos respaldados por canales de distribución o rendimiento del mundo real. En contraste, USYC y PYUSD cayeron aproximadamente un 5,0% y un 3,8%, respectivamente, mostrando que aún se está produciendo una rotación significativa dentro del mercado de stablecoins.
En general, la señal de la stablecoin mejoró la semana pasada: tanto la oferta agregada como el USDC volvieron a crecer positivamente, lo que sugiere que la demanda incremental de dólares en la cadena está comenzando a recuperarse. Si esto se convierte en una tendencia sostenida aún requiere confirmación adicional.
Eventos clave a vigilar esta semana
Los mercados se centrarán principalmente en los datos de empleo de EE. UU. y las expectativas de un aumento de tasas en septiembre, los resultados de las empresas de semiconductores de IA y la política de suministro de la OPEP+. El informe de empleo no agrícola de agosto será uno de los lanzamientos más importantes del mercado laboral antes de la reunión del FOMC de septiembre y afectará directamente las expectativas de aumento de tasas que se fortalecieron tras el discurso de Warsh.
1 de septiembre: EE. UU. publica los datos de vacantes laborales JOLTS, ofreciendo una lectura sobre si la demanda laboral continúa enfriándose.
2 de septiembre: Estados Unidos publica los datos de empleo del sector privado ADP, que brindan una señal temprana antes del informe de nóminas no agrícolas.
3 de septiembre: La Reserva Federal publica el Libro Beige. Broadcom reporta resultados, con inversores centrados en chips AI personalizados y negocios de redes como otra prueba de la dinámica del gasto en capital para IA.
4 de septiembre: EE. UU. publica los empleos no agrícolas de agosto, la tasa de desempleo y los ingresos horarios promedio. Si el empleo vuelve a ser significativamente más débil de lo esperado, la probabilidad de un aumento de tasas en septiembre podría caer rápidamente. Si el empleo y el crecimiento salarial permanecen resilientes, las expectativas de apretamiento podrían fortalecerse aún más.
6 de septiembre: La OPEP+ sostiene su reunión mensual. Con las tensiones entre EE.UU. e Irán aumentando nuevamente, el ritmo de los aumentos en la producción influirá tanto en la prima de riesgo del petróleo como en las expectativas de inflación subsiguientes.
En general, la principal pregunta macro de esta semana sigue siendo si el mercado laboral es lo suficientemente fuerte como para respaldar otro aumento de tasas. Un empleo más débil probablemente reduciría la presión sobre el dólar y las tasas de interés, brindando apoyo a las acciones tecnológicas y los activos cripto. Por el contrario, un empleo resistente combinado con un nuevo aumento en los precios del petróleo podría reforzar un entorno de tasas más altas.
Financiamiento del mercado privado: Grandes acuerdos estratégicos impulsan los volúmenes globales mientras el capital se concentra aún más en infraestructura cross-asset e institucional
Fuente de datos: CryptoRank
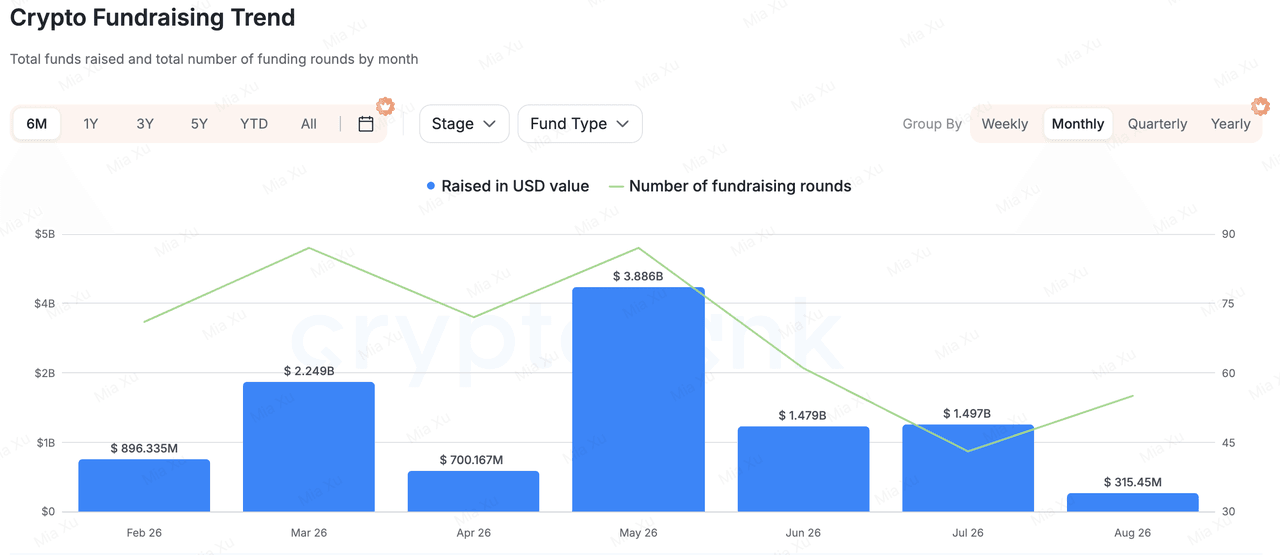
Según datos amplios de financiación, la financiación del mercado privado aumentó visiblemente la semana pasada, pero el aumento estuvo impulsado principalmente por un pequeño número de transacciones estratégicas grandes y de capital de crecimiento. Esto no debe interpretarse como evidencia de una recuperación general en la disposición al riesgo de los fondos de capital de riesgo de cripto en etapas iniciales.
Entre las transacciones más grandes, SBI Holdings realizó una inversión estratégica de 270 millones de dólares en la plataforma de inversión indonesia Ajaib Group, adquiriendo aproximadamente un 20% de stake. Ajaib abarca acciones, bonos, fondos, criptomonedas, stablecoins, pagos y liquidación institucional de stablecoins, lo que lo convierte en una plataforma financiera multiactivo que integra TradFi y Activos digitales, más que en un negocio puramente cripto. La transacción refleja además la preferencia continua de los inversores por plataformas maduras con usuarios establecidos, licencias y canales de distribución.
El proveedor de infraestructura de liquidación y custodia RQD Clearing recaudó 74 millones de dólares, liderados por Bain Capital Tech Opportunities. La financiación se utilizará para expandir los productos de liquidación, custodia, activos digitales y tokenización. A medida que los valores tokenizados y los mercados 24/7 continúan desarrollándose, la liquidación, la custodia y el acceso institucional se convierten en segmentos de infraestructura cada vez más importantes para la asignación de capital.
Entre los proyectos nativos de cripto, Entropy.io recaudó $14 millones en una ronda liderada por Ribbit Capital. El proyecto está desarrollando mercados perpétuos para activos no estándar, como acciones pre-IPO e índices de capitalización, utilizando Hyperliquid HIP-3, con el objetivo de crear una descubrimiento de precios continuo en cadena para activos que son difíciles de operar directamente en los mercados tradicionales.
En general, la actividad de financiación la semana pasada continuó reflejando tres áreas principales de preferencia de los inversores: plataformas maduras de distribución financiera multiactivo, infraestructura de liquidación institucional y tokenización, y herramientas en cadena que convierten activos no estandarizados, como acciones previas a una OPI y exposiciones a RWA, en mercados negociables. Por el contrario, los protocolos de propósito general sin usuarios significativos, ingresos o capacidades de distribución continúan enfrentando un entorno de financiación más cauteloso.
Sobre KuCoin Ventures
KuCoin Ventures es el brazo de inversión líder de KuCoin Exchange, una plataforma global de criptomonedas construida sobre la confianza y que sirve a más de 40 millones de usuarios en más de 200 países y regiones. Con el objetivo de invertir en los proyectos de criptomonedas y cadena de bloques más disruptivos de la era Web 3.0, KuCoin Ventures apoya a los creadores de criptomonedas y Web 3.0 tanto financieramente como estratégicamente, con conocimientos profundos y recursos globales. Como inversor centrado en la comunidad y basado en la investigación, KuCoin Ventures trabaja estrechamente con los proyectos de su cartera durante todo el ciclo de vida, con énfasis en infraestructuras Web3.0, IA, aplicaciones de consumo, DeFi y PayFi.
Descargo de responsabilidad: Esta información general del mercado, posiblemente proveniente de fuentes externas, comerciales o patrocinadas, no constituye asesoría legal, de cumplimiento, financiera ni de inversión, ni una oferta, solicitud o garantía. No realizamos representaciones ni garantías expresas ni implícitas sobre su precisión, completitud o confiabilidad, y renunciamos a toda responsabilidad por pérdidas resultantes. Las inversiones/opciones de trading son arriesgadas; el desempeño pasado no garantiza resultados futuros. Los usuarios deben investigar, juzgar con prudencia y asumir toda la responsabilidad. Consulte asesores legales, fiscales o financieros profesionales si es necesario.
Aviso: Esta página fue traducida utilizando tecnología de IA para tu conveniencia. Para obtener la información más precisa, consulta la versión original en inglés.