

Informe semanal de KuCoin Ventures: El débil empleo reduce las expectativas de aumentos de tasas, mientras que los rendimientos elevados a largo plazo mantienen los mercados de criptomonedas divergentes [imagen]
1. Resumen semanal del mercado
Las criptomonedas y las finanzas tradicionales aceleran la integración bidireccional: las stablecoins ingresan a los sistemas de liquidación bancaria mientras los mecanismos de negociación nativos de cripto se extienden a los mercados regulados
La semana pasada, los avances en torno a la infraestructura financiera —incluyendo el asentamiento de stablecoins, la liquidación de derivados y el trading continuo de mayor duración— se volvieron cada vez más prominentes, mientras la integración entre Crypto y las finanzas tradicionales avanzaba más profundamente en los mecanismos de mercado subyacentes. Citi y Coinbase ampliaron su asociación para integrar aún más las stablecoins en los procesos de cobro corporativo y liquidación bancaria, mientras que Lloyds y Visa completaron un piloto de liquidación transfronteriza basada en stablecoins. En el lado del trading, Coinbase obtuvo el registro como Organización de Liquidación de Derivados (DCO) ante la Comisión de Comercio de Futuros de Materias Primas de EE.UU. (CFTC), mientras que Robinhood anunció planes para introducir futuros perpetuos para usuarios estadounidenses elegibles y extender aún más las horas de trading de acciones.
Las stablecoins están comenzando a integrarse más directamente en los flujos financieros tradicionales. El 28 de septiembre, Citi y Coinbase anunciaron una asociación ampliada: Coinbase utilizará el Virtual Account Wallet de Citi para proporcionar a sus clientes corporativos capacidades de cuenta fiduciaria, permitiendo que los fondos fiduciarios entrantes se conviertan automáticamente en stablecoins. Los clientes institucionales de Citi, por su parte, podrán aceptar pagos en stablecoins a través de Spring by Citi, con Coinbase proporcionando la infraestructura de pago y Citi completando el asentamiento fiduciario. En comparación con simplemente ofrecer comercio de stablecoins, esta asociación conecta más directamente las cuentas bancarias, la conversión de fiduciario a stablecoin y los pagos corporativos.
Dos días después, Lloyds Banking Group y Visa completaron una prueba en vivo de siete días, liquidando un total de $750,000 en obligaciones de pagos transfronterizos utilizando USDC. Los fondos llegaron a Visa en menos de una hora, incluso durante fines de semana. La prueba se centró en la liquidación de back-end entre un banco y una red de pagos, más que en los pagos al consumidor en sí, y también probó flujos de fondos a través de entornos de cadena de bloques públicos y privados. Aunque aún limitada en escala, la prueba sugiere que el uso de stablecoins está trascendiendo las transferencias dentro de plataformas de Crypto y entrando en procesos reales de liquidación transfronteriza dentro de instituciones financieras tradicionales.
Esto también desplaza la reciente atención en el desarrollo de stablecoins de “quiénes las emitirán” hacia “quiénes las usarán y en qué flujos financieros entrarán”. Sin embargo, el mercado sigue en gran medida en la etapa de asociaciones y pruebas piloto. Citi y Coinbase aún no han divulgado volúmenes de pago reales, mientras que la escala de la prueba piloto de Lloyds y Visa también permanece relativamente limitada. La pregunta más importante a futuro es si las stablecoins pueden generar un uso sostenido en pagos corporativos, gestión de tesorería y liquidación transfronteriza, más allá de simplemente completar la validación técnica.
La infraestructura de operaciones refleja una integración en la dirección opuesta. El 28 de septiembre, la CFTC aprobó el registro de Coinbase Clearing LLC como Organización de Liquidación de Derivados (DCO), lo que le permite liquidar futuros completamente garantizados, opciones sobre futuros e intercambios. Combinado con sus registros existentes como Comisionista de Futuros (FCM) y Mercado de Contratos Designado (DCM), Coinbase ha construido ahora un marco de derivados regulado en EE.UU. que abarca corretaje, operaciones y liquidación. Coinbase también está posicionando el sistema de liquidación como una casa de liquidación centrada en USDC, con planes de admitir garantías en USDC y liquidación 24/7, integrando así financiamiento basado en stablecoins y mecanismos operativos las 24 horas, comúnmente asociados con los mercados de cripto, dentro de la infraestructura regulada de derivados.
Robinhood está persiguiendo una dirección similar a nivel de producto y horarios de operación. El 29 de septiembre, la empresa anunció planes para introducir futuros perpetuos para usuarios estadounidenses elegibles y ampliar aún más las operaciones de acciones durante el fin de semana a principios del próximo año, avanzando hacia un modelo de operación más cercano a la disponibilidad 24/7. Los productos aún se encuentran en la etapa de lanzamiento planeado, pero mecanismos como los futuros perpetuos y el comercio las 24 horas, históricamente más comunes en los mercados de Cripto, están ingresando gradualmente en la arquitectura de productos de plataformas de corretaje tradicionales.
Robinhood sitio web oficial
Desde una perspectiva de estructura industrial, la próxima etapa de la competencia ya no puede basarse simplemente en si las instituciones "ofrecen productos de cripto", sino en si el asentamiento en stablecoins, el comercio las 24 horas y nuevos mecanismos de derivados pueden integrarse de manera confiable en los sistemas financieros existentes. Las instituciones financieras tradicionales deben abordar la interacción entre redes de pago, liquidación, cumplimiento y gestión de riesgos, mientras que las plataformas de cripto que ingresan a mercados regulados también deben adaptarse a los requisitos correspondientes de capital, liquidación y protección del inversor.
En consecuencia, en lugar de centrarse en el número de nuevas asociaciones o anuncios de productos, el indicador más significativo a partir de ahora será si comienzan a surgir datos de uso sostenido —incluyendo volúmenes de pagos y liquidaciones corporativos a través de Citi/Coinbase y Lloyds/Visa, los productos y volúmenes de liquidación gestionados por Coinbase Clearing, y el lanzamiento real y la adopción por parte de los usuarios de los futuros perpetuos y el comercio de acciones fin de semana de Robinhood. Estos indicadores podrían ofrecer una visión más clara de si la integración entre Crypto y las finanzas tradicionales permanece en la etapa de prueba de producto y técnico, o avanza hacia una adopción real a nivel de infraestructura.
2. Señales de mercado seleccionadas semanalmente
Los débiles datos de empleo reducen las expectativas de subidas de tasas a corto plazo, pero los rendimientos a largo plazo permanecen elevados mientras los mercados de criptomonedas se mantienen estructuralmente divergentes
El cambio más notable en los mercados macro la semana pasada fue que los datos más débiles de empleo en EE. UU. redujeron nuevamente las expectativas de nuevos aumentos de tasas a corto plazo, aunque esta reprecificación no se transmitió completamente a los rendimientos de los bonos del Tesoro a largo plazo. La complejidad clave en el entorno actual es que las expectativas de la tasa de política se están volviendo ligeramente menos hawkish, mientras que los costos de financiamiento a largo plazo permanecen elevados al mismo tiempo. Esto ha brindado cierto alivio a los activos de riesgo, pero el mercado aún no ha entrado en un rally amplio impulsado por liquidez.
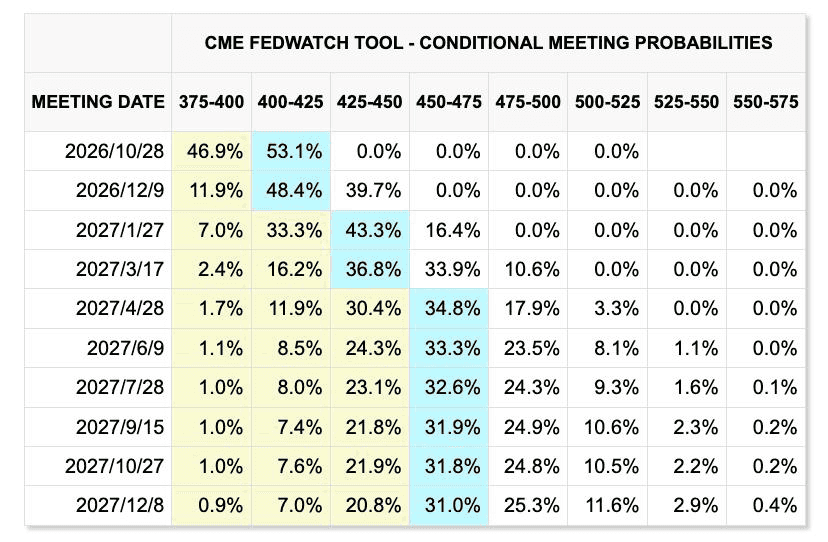
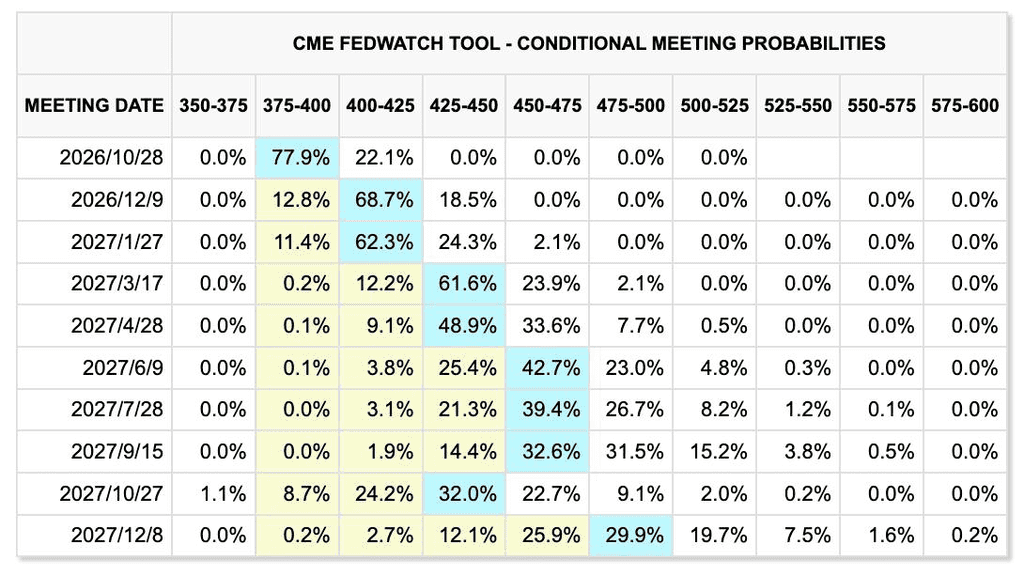
Variaciones en los precios del mercado durante las últimas dos semanas (semana anterior mostrada primero, semana actual segunda)
CME FedWatchTool
Las nóminas no agrícolas en EE.UU. aumentaron solo 29.000 en septiembre, mientras que la tasa de desempleo aumentó ligeramente hasta el 4,2%. Las cifras de empleo de julio y agosto se revisaron a la baja en un total combinado de 60.000, mientras que los ingresos horarios promedio aumentaron solo un 0,1% mensual y un 3,0% anual, lo que indica una continuidad en el enfriamiento del mercado laboral. La inflación sigue claramente por encima del objetivo del 2% de la Reserva Federal, aunque el crecimiento mensual del PCE subyacente fue solo del 0,2%.
El débil informe de nóminas no agrícolas redujo las expectativas del mercado sobre un mayor apretón. Según los últimos datos de CME FedWatch, el mercado actualmente no precia un aumento adicional de tasas en la reunión del FOMC del 28 de octubre de 2026. Sin embargo, a más largo plazo, la valoración del mercado aún refleja la posibilidad de un aumento adicional de tasas antes de fin de año. Esto sugiere que las expectativas sobre la trayectoria futura de la política permanecen fluidas, y gestionar los riesgos a la baja para el crecimiento económico podría volverse cada vez más una de las principales consideraciones de política de la Reserva Federal.
Los mercados de acciones de EE. UU. se recuperaron fuertemente el viernes tras el informe de empleo, aunque en términos semanales el S&P 500 aún cayó un 0,27%, el Dow Jones Industrial Average descendió un 1,26% y el Nasdaq Composite aumentó un 0,45%. Más notable fue la reacción en el mercado de bonos: el rendimiento del bono del Tesoro de EE. UU. a 10 años subió brevemente a un máximo de varios años de alrededor del 5,34% durante la semana, cayó fuertemente tras el informe de empleo y luego se recuperó hasta alrededor del 5,28%.
Esto indica un cierto grado de divergencia en la lógica de operación del mercado: los datos laborales más débiles han reducido la urgencia de que la Reserva Federal continúe aumentando las tasas a corto plazo, pero los rendimientos a largo plazo permanecen limitados por factores como los precios de la energía, los riesgos de inflación, las necesidades de financiamiento fiscal y las primas de plazo. Por lo tanto, el repunte del viernes en los activos de riesgo pareció reflejar principalmente una revalorización de las probabilidades más bajas de un aumento de tasas en octubre, mientras que las condiciones financieras generales aún no se han relajado significativamente.
TradingView
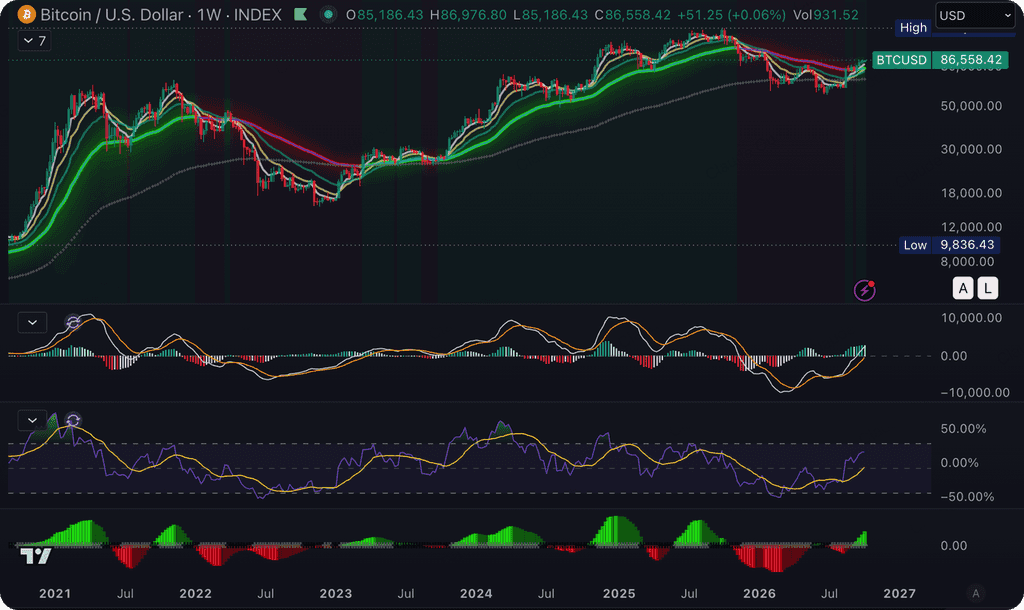
En los mercados secundarios de cripto, la volatilidad general se mantuvo relativamente limitada. Al final de la semana, el bitcoin se negociaba alrededor de $85,000, mientras que el ETH fluctuaba alrededor de $2,700, con la capitalización total del mercado cripto prácticamente sin cambios. Al mismo tiempo, la dominancia del bitcoin aumentó ligeramente hasta el 58,9%, y solo alrededor de 15 de los 50 principales activos cripto registraron ganancias semanales, lo que indica una amplitud de mercado relativamente débil.
BTC ha permanecido por encima del rango de $80,000 a pesar de los rendimientos crecientes de los bonos del Tesoro y un dólar estadounidense relativamente fuerte, lo que sugiere que sus condiciones de financiamiento siguen siendo comparativamente estables; sin embargo, esta resistencia aún se concentra en gran medida en el bitcoin mismo. Tras los datos de empleo, que llevaron a los mercados a reducir las expectativas de aumentos de tasas a corto plazo, ETH y la mayoría de las altcoins no experimentaron una expansión correspondiente en beta, lo que sugiere que la mejora marginal en el contexto macroeconómico aún no se ha traducido en una recuperación generalizada del apetito por el riesgo en cripto.
Activos cripto y ETFs: BTC sigue siendo resistente, pero la aversión al riesgo aún no se ha ampliado
SoSoValue
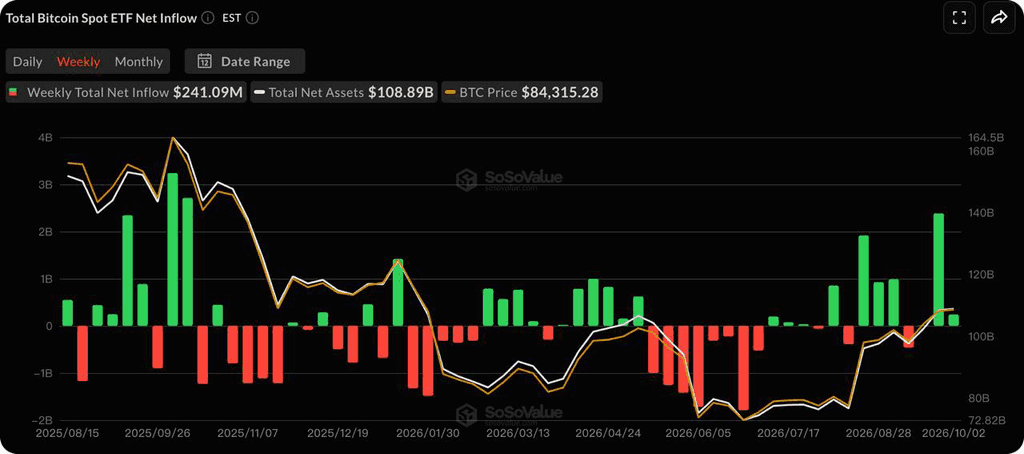
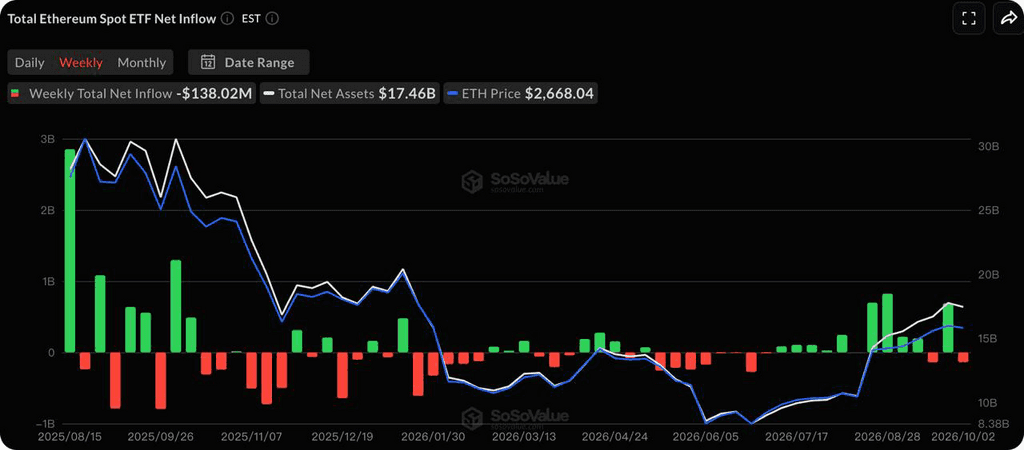
Según los datos de SoSoValue, los ETF de bitcoin a plazo en EE. UU. registraron aproximadamente $241 millones en flujos netos semanales, llevando los activos netos totales a alrededor de $108,89 mil millones. Durante el mismo período, los ETF de ethereum a plazo registraron aproximadamente $138 millones en salidas netas.
La dirección de los flujos ha mostrado cierta divergencia entre ambos activos. Con la presión sobre las tasas de interés a largo plazo aún elevada, los flujos de ETF continúan favoreciendo al BTC, mientras que el ETH aún no ha atraído entradas incrementales sostenidas. Esto es ampliamente consistente con el renacimiento del aumento de la dominancia del bitcoin en los mercados secundarios y sugiere que el capital institucional sigue concentrado en activos de mayor capitalización, en lugar de rotar significativamente hacia exposiciones de mayor beta.
StablecoinLa oferta continúa expandiéndose, mientras que la liquidez en dólares en cadena no ha disminuido significativamente
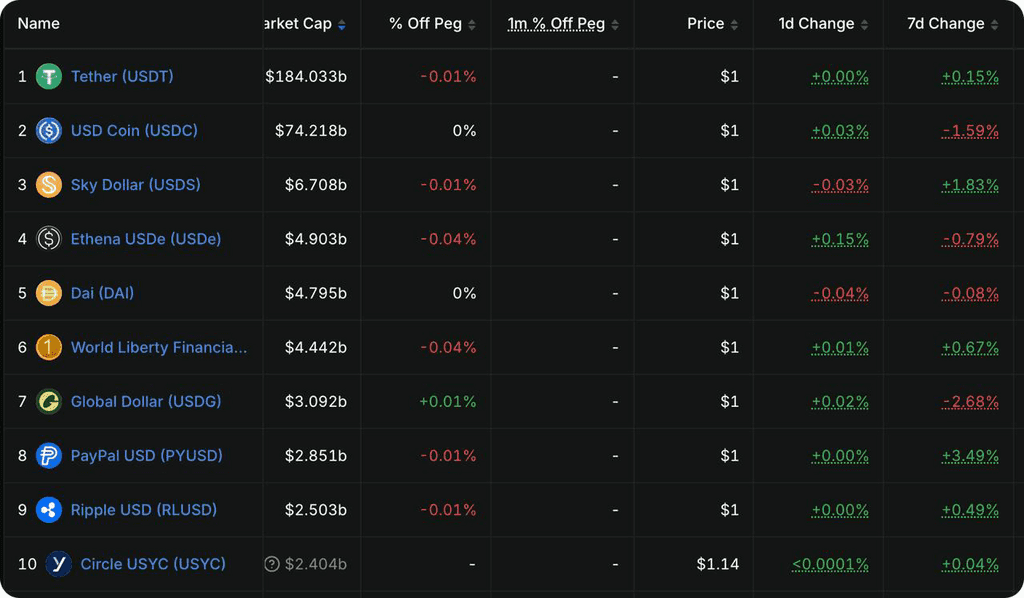
DeFiLlama
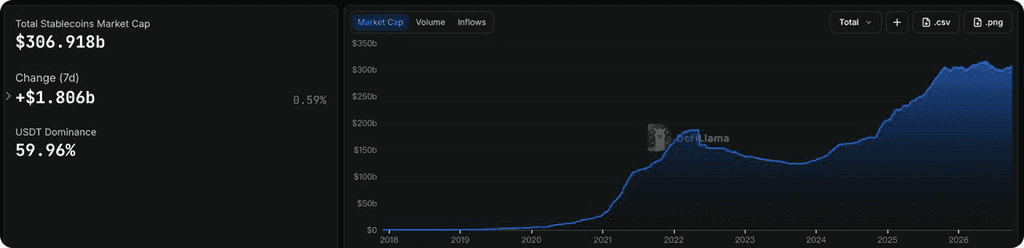
Según los datos de DeFiLlama, la capitalización total del mercado de stablecoins se situó en aproximadamente $306.9 mil millones, aumentando en alrededor de $1.8 mil millones, o 0.59%, durante los últimos siete días.
La oferta total en dólares en la cadena sigue en una fase de expansión gradual, aunque la distribución de la liquidez adicional sigue siendo desigual. La oferta de stablecoins no se ha contraído significativamente junto con las fluctuaciones de los activos de riesgo, manteniendo un cierto respaldo de liquidez subyacente para el mercado de criptomonedas. Sin embargo, el ritmo actual de crecimiento aún es insuficiente por sí solo para respaldar un repunte amplio impulsado por la liquidez en todo el mercado.
Eventos clave para vigilar esta semana
El calendario económico de EE. UU. es relativamente ligero esta semana, y la atención del mercado probablemente se centrará más en los minutos de la FOMC de septiembre, la actividad del sector de servicios y las expectativas de inflación.
-
5 de octubre: PMI de servicios ISM de EE. UU. para septiembre;
-
6 de octubre: datos del comercio internacional de agosto;
-
7 de octubre: Actas de la reunión del FOMC del 15 al 16 de septiembre, con los mercados probablemente centrados en las discusiones de los formuladores de políticas sobre la inflación, el mercado laboral y las condiciones necesarias para cualquier aumento adicional de tasas;
-
9 de octubre: Sentimiento del consumidor preliminar de la Universidad de Michigan y expectativas de inflación para octubre.
Los rendimientos de los bonos del Tesoro a largo plazo y los precios de la energía pueden seguir siendo más importantes de monitorear que cualquier solo informe de datos económicos. El CPI de EE.UU. para septiembre se publicará la semana siguiente el 14 de octubre. Con pocos informes inflacionarios importantes programados antes de entonces, si el rendimiento del bono del Tesoro a 10 años puede retroceder sostenidamente desde alrededor del 5,3% puede influir directamente en el entorno de valoración para acciones de tecnología y activos cripto.
Actualización de la financiación del mercado primario
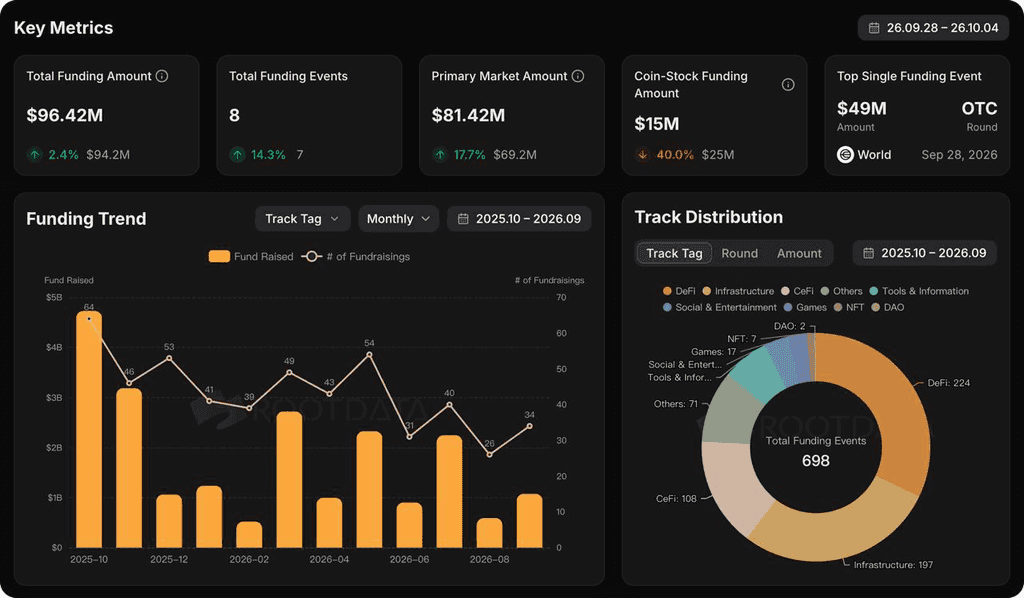
RootData
En el mercado primario, la actividad de inversión sigue concentrada en exchanges e infraestructura de trading, así como en infraestructura de pagos y cuentas de stablecoins, mientras que las instituciones financieras tradicionales y los inversores corporativos estratégicos continúan representando una participación relativamente alta.
Uno de los acuerdos más representativos de la semana pasada fue la financiación de capital de la Serie C1 de Jeeves por $110 millones, liderada por CoinFund, con la participación de AllianceBernstein, a16z, Coinbase Ventures, GIC, ParaFi y otros. Jeeves se encuentra en la intersección de la infraestructura financiera de stablecoins y la fintech, utilizando stablecoins para conectar cuentas corporativas mientras proporciona tarjetas corporativas emitidas localmente en múltiples mercados, gestión de efectivo, OCR de facturas y flujos de trabajo de aprobación de gastos. La empresa ha revelado un volumen anualizado de pagos en stablecoins de aproximadamente $1,5 mil millones. Durante el mismo período, el proveedor de infraestructura de pagos transfronterizos Walapay recaudó una ronda semilla de $4,6 millones, con stablecoins sirviendo igualmente como capa de liquidación entre cuentas bancarias y redes de pago locales en diferentes regiones.
En general, el mercado principal sigue en una fase de recuperación de bajo nivel. El capital sigue concentrado en un número relativamente pequeño de proyectos con un respaldo de recursos más fuerte, una mayor certeza percibida en la ejecución o rutas de salida más claras, mientras que el entorno de recaudación de fondos para proyectos pequeños y medianos sigue siendo cauteloso.
Descargo de responsabilidad: Esta información general del mercado, posiblemente proveniente de fuentes de terceros, comerciales o patrocinadas, no constituye asesoría legal, de cumplimiento, financiera ni de inversión, ni una oferta, solicitud o garantía. No realizamos representaciones ni garantías expresas ni implícitas sobre su precisión, completitud o confiabilidad, y excluimos cualquier responsabilidad por pérdidas resultantes. Las inversiones/opciones de trading son arriesgadas; el rendimiento pasado no garantiza resultados futuros. Los usuarios deben investigar, juzgar con prudencia y asumir toda la responsabilidad. Consulte asesores profesionales legales, fiscales o financieros si es necesario.
Aviso: Esta página fue traducida utilizando tecnología de IA para tu conveniencia. Para obtener la información más precisa, consulta la versión original en inglés.