

La escasez de infraestructura de IA podría durar hasta 2028 mientras los gastos de capital de los hiperscalers siguen aumentando
Introducción
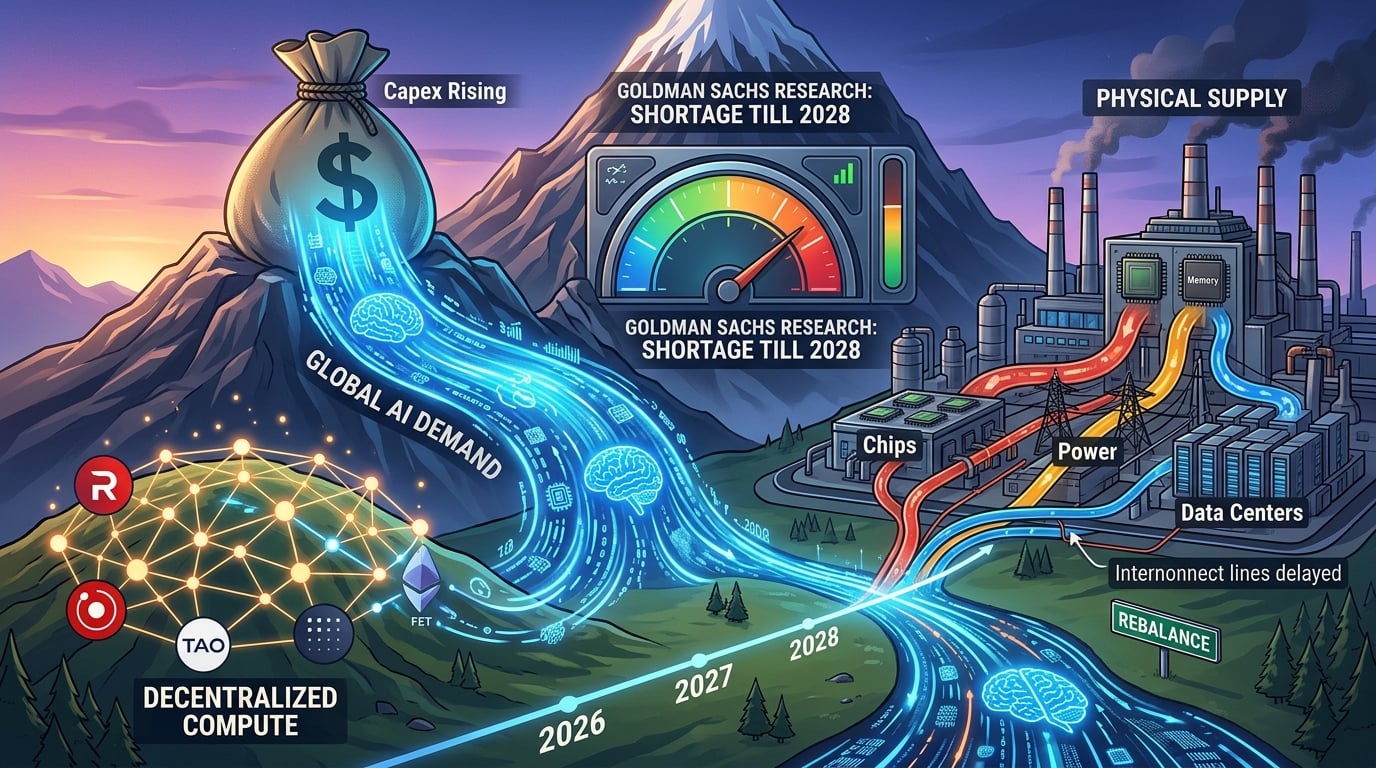
¿Puede el auge global de la IA seguir creciendo si la capa física — chips, energía, terrenos y centros de datos — no puede seguir el ritmo? La investigación de Goldman Sachs y el análisis relacionado de Goldman TMT argumentan que no, al menos no aún. La postura del banco es que la oferta y la demanda de la infraestructura de IA podrían no ajustarse hasta 2028, mientras que el gasto en capital de los hiperscalers sigue aumentando en lugar de alcanzar su pico.
Ese desequilibrio es la historia central para los mercados. Según Goldman Sachs Research, el gasto en capital relacionado con la IA a nivel mundial se estima en aproximadamente $1.019 billones en 2026. El modelo base del Goldman Sachs Global Institute implica aproximadamente $765 mil millones de gasto anual en IA para 2026 y alrededor de $7.6 billones de gasto acumulado en cómputo, centros de datos y energía entre 2026 y 2031. Para los inversores en criptoactivos y activos digitales, la misma escasez es la razón por la que los tokens de cómputo descentralizado y las redes vinculadas a la IA siguen siendo parte del debate sobre la infraestructura.
¿Por qué dice Goldman Sachs que la escasez de infraestructura de IA durará hasta 2028?
Goldman Sachs dice que la escasez persiste porque la demanda de AI compute sigue creciendo más rápido de lo que la industria puede suministrar chips, memoria, energía y capacidad final de centros de datos.
Eric Sheridan, líder de investigación en TMT de Goldman, ha descrito una brecha persistente entre la demanda de cómputo de IA y la oferta disponible. Los puntos de presión ya han trascendido las GPU. Los precios de almacenamiento, los precios de los chips, el terreno, la electricidad, las estructuras de instalaciones y los ciclos de entrega se están ajustando simultáneamente.
El análisis de Goldman también ha señalado que la oferta y la demanda podrían no equilibrarse hasta al menos el segundo semestre de 2027 en algunos escenarios, con comentarios posteriores que apuntan al primer semestre de 2028 como un plazo más realista. Esa fecha posterior es importante porque implica varios años más de orientación aumentada de capex, no un aumento de gasto de un solo año.
Los cuellos de botella físicos explican el retraso. Las colas de interconexión a la red, los permisos, la escasez de mano de obra especializada y los largos tiempos de entrega para transformadores, interruptores, turbinas y sistemas de enfriamiento amplían la brecha entre el capital comprometido y la capacidad en línea. El Instituto Global de Goldman Sachs llama a esto “elongación”: el capital se despliega, pero la capacidad utilizable llega más tarde de lo planeado.
¿Hasta dónde podría aumentar el gasto en capital de los hiperscalers hasta 2027 y 2028?
El gasto en capital de los hiperscalers aún está en aumento. Las estimaciones consensuadas para 2027 son demasiado bajas si la inversión en IA continúa creciendo como porcentaje del PIB, según Goldman Sachs.
Goldman ha dicho que el consenso de aproximadamente $920 mil millones de Wall Street para el gasto en capital de los hyperscalers en 2027 implica que el crecimiento se desacelerará desde aproximadamente 84% en 2026 hasta 22% en 2027. El trabajo propio del banco sitúa una cifra más realista cerca de $1.1 billones, o aproximadamente un 45% de crecimiento, si la inversión adicional en IA alcanza el 2% al 3% del PIB. Un escenario alcista vinculado a la generación de flujo de efectivo y la capacidad de crédito de grado de inversión podría alcanzar aproximadamente $1.4 billones.
Esas comparaciones del PIB son deliberadas. Goldman señala que las construcciones previas de tecnologías de propósito general alcanzaron su pico cerca del 2% al 5% del PIB. La inversión en ferrocarriles en EE.UU. en la década de 1880 alcanzó aproximadamente el 3.4% del PIB. La infraestructura de motores eléctricos en la década de 1920 alcanzó aproximadamente el 2.2%. La infraestructura automotriz en la década de 1910 alcanzó aproximadamente el 2.1%. El gasto en IA es elevado, pero aún no está fuera de los rangos históricos.
Goldman Sachs Research estima que el gasto en capital de EE. UU. en IA será del 1,8% del PIB en 2026, del 2,5% en 2027 y del 2,8% en 2028. La inversión global en IA se estima en el 0,9% del PIB en 2026, el 1,3% en 2027 y el 1,4% en 2028.
Por separado, Goldman ha aumentado su pronóstico combinado de gastos de capital para Meta, Microsoft, Amazon y Alphabet a $5.3 billones entre los ejercicios 2025 y 2030, frente a los $4.5 billones anteriores a los resultados del primer trimestre. Esa revisión es una de las señales más claras de que el ciclo de gasto aún se está expandiendo.
¿Qué restricciones físicas están bloqueando el suministro de centros de datos de IA?
La potencia, el equipo y la entrega del sitio —no solo la financiación— son las restricciones vinculantes.
Según el Informe 2024 del Laboratorio Nacional Lawrence Berkeley del Departamento de Energía de EE.UU. sobre el uso de energía de los centros de datos en EE.UU., los centros de datos de EE.UU. utilizaron aproximadamente el 4.4% de la electricidad nacional en 2023, o 176 TWh, frente a 58 TWh en 2014. El mismo informe oficial estima que para 2028 se alcanzarán entre 325 y 580 TWh, o el 6.7% al 12.0% del uso de electricidad en EE.UU.
Ese aumento de potencia choca con los retrasos en la interconexión. Goldman ha señalado que los centros de datos aislados — instalaciones que generan gran parte de su propia energía fuera de la red — han pasado de ser un caso marginal a una vía creíble. Las estimaciones citadas en el análisis vinculado a Goldman sugieren que hasta un tercio de la capacidad futura podría estar aislado debido a que las colas de la red son demasiado lentas.
Los retrasos en el equipo agravan el problema. Los equipos de distribución eléctrica de fabricantes principales enfrentan tiempos de espera de varios años. Los sistemas de refrigeración deben manejar densidades más altas en los racks. Los salones de IA de próxima generación ya no son simples almacenes con servidores. El cómputo, la memoria, la red, la refrigeración y la energía ahora se diseñan conjuntamente.
La memoria es otro punto crítico. Una vez que la escasez se presentó como un problema de GPU. El comentario de TMT de Goldman ahora trata a HBM y la memoria relacionada como una restricción coigual con la tierra y la energía. Cuando la memoria y los chips aumentan juntos, los costos de construcción de centros de datos también aumentan.
El trabajo y los permisos añaden fricción. Los electricistas especializados, los ingenieros de puesta en marcha y los técnicos de alta tensión no se pueden contratar tan rápido como se aprueban los presupuestos de gasto de capital. La oposición local y las revisiones ambientales más largas prolongan aún más los plazos.
¿Cómo están pagando los hiperscaladores por la construcción de la IA?
Los hipercaladores están financiando más del auge con bonos, capital privado de infraestructura y estructuras fuera del balance, no solo con el flujo de efectivo operativo.
Goldman espera que los cinco grandes hyperscalers — Alphabet, Amazon, Meta, Microsoft y Oracle — pasen de aproximadamente $405 mil millones en gastos de capital en 2025 a alrededor de $750 mil millones en 2026 y unos $1,14 billones en 2027. La emisión de bonos de grado de inversión del grupo fue de $108 mil millones en 2025, o aproximadamente el 26% de los gastos de capital. Goldman espera que esta proporción alcance $250 mil millones en 2026 y $400 mil millones en 2027, o alrededor del 35% de los gastos de capital.
La infraestructura privada y el capital inmobiliario están llenando el resto. Goldman ha dicho que esos fondos desempeñarán un papel más importante a medida que los proyectos se dividan en tierra, energía, edificios y equipo. De 2021 a 2024, el mercado de infraestructura privada creció a una tasa anualizada de aproximadamente el 11,5%, y Goldman ve espacio para que esa tasa aumente hacia el ritmo del 16% al 17% visto en años anteriores.
El cambio de financiación no elimina el riesgo. Alphabet ya ha demostrado cómo un elevado gasto en capital puede empujar el flujo de efectivo libre a negativo en un solo trimestre. Los mercados de crédito pueden financiar una gran parte de la expansión, pero la concentración de emisores y la capacidad del mercado líquido se vuelven más ajustadas a medida que aumenta la emisión.
¿Qué significa la escasez para los mercados de cómputo de IA y los tokens de criptomoneda?
Una escasez de cómputo de varios años mantiene los precios de la nube centralizada elevados y deja espacio para redes de cómputo alternativas, incluidos mercados de GPU y IA nativos de cripto.
Según CoinGecko, la categoría de criptomonedas de inteligencia artificial se ha concentrado recientemente en una capitalización de mercado entre los 20.000 millones y los 29.000 millones de dólares, con volúmenes de 24 horas en miles de millones de dólares. Bittensor (TAO), Render (RENDER) y la Artificial Superintelligence Alliance (FET) siguen siendo algunos de los nombres más vigilados porque están más cerca de la demanda de cómputo, coordinación de modelos o renderizado descentralizado.
El vínculo es económico, no promocional. Si los hiperscalers no pueden ofrecer suficiente capacidad hasta 2028, las GPU no utilizadas o subutilizadas fuera de las nubes más grandes se vuelven más valiosas. Las redes que redirigen trabajos de inferencia, entrenamiento o renderizado a hardware distribuido pueden competir en precio y disponibilidad, incluso si no pueden igualar la confiabilidad de los hiperscalers a gran escala.
La demanda de tokens sigue siendo especulativa. Los datos de CoinGecko también muestran fuertes retracciones y rotaciones dentro de la categoría de IA. Una escasez física en los centros de datos no revalúa automáticamente cada ticker de IA. Los operadores deben separar la escasez de infraestructura de los tokens narrativos que no tienen un verdadero rendimiento de cómputo.
La adopción empresarial aún está en etapas iniciales. Goldman ha señalado que, aunque la mayoría de las empresas discuten la productividad de la IA en las llamadas de resultados, solo una pequeña proporción cuantifica el impacto en las ganancias. Esa brecha es la razón por la cual el gasto en capital puede permanecer alto mientras la monetización sigue siendo desigual.
Más allá de los titulares: qué significa KuCoin 5.0 para ti
Las noticias del mercado avanzan rápido — pero donde actúes sobre ellas importa igualmente. Este octubre, KuCoin lanza KuCoin 5.0, transformando KuCoin en una plataforma reconstruida. Aquí está lo que realmente cambia para ti:
-
Una sola cuenta para todo. Las plataformas antiguas dividían tu dinero entre cuentas separadas de "spot", "margen" y "futures" y esperaban que entendieras por qué. La cuenta unificada de KuCoin 5.0 elimina esto por completo: realiza un solo depósito y todo estará simplemente disponible.
-
Acciones, índices y materias primas. KuCoin 5.0 se expande más allá del cripto hacia mercados globales. Cuando el cripto se mueve lateralmente y las acciones suben (o al revés), rotates en minutos en lugar de abrir una cuenta de corretaje y esperar días para que se activen los canales de moneda fiduciaria.
-
Activos del mundo real (RWA). Exposición tokenizada a activos tradicionales como materias primas, directamente en tu cuenta de cripto. Uno de los segmentos de más rápido crecimiento en las finanzas globales ya no está reservado para instituciones: tú lo accedes desde el mismo saldo con el que operas.
-
Gana mientras aprendes. ¿Aún no estás listo para operar? KCUSD permite que tus stablecoins generen intereses diarios con autocomposición. La forma menos estresante de hacer que tus depósitos inactivos trabajen para ti con un rendimiento del 4%.
-
Un asistente de IA en lenguaje sencillo. Haz preguntas, obtén contexto del mercado, entiende lo que estás viendo: integrado en la plataforma, sin necesidad de jerga.
-
Una aplicación que no abruma. Más rápida, más limpia y coherente: intuitiva desde el primer toque, no después de un tutorial.
-
Seguridad que puedes verificar, no solo confiar. Una entidad de la UE con licencia MiCAR, Proof of Reserves que puedes verificar tú mismo, y seguridad certificada internacionalmente (SOC 2 Type II, ISO 27001:2022).
Crea tu cuenta en minutos y comienza en la plataforma diseñada para adónde va el cripto, no adónde ha estado.
Conclusión
La advertencia de Goldman Sachs es sencilla: la demanda de IA aún supera la capacidad física, y esta brecha podría extenderse hasta 2028. El gasto en capital de los hiperscalers no está disminuyendo. El trabajo de Goldman señala tasas anuales de miles de millones de dólares, la inversión en IA en EE.UU. aumentando hacia casi el 3% del PIB para 2028, y una trayectoria de gasto de $5,3 billones entre 2025 y 2030 para los cuatro mayores hiperscalers estadounidenses.
Las restricciones son concretas. Según el Laboratorio Nacional Lawrence Berkeley del Departamento de Energía de EE.UU., el consumo de electricidad de los centros de datos podría alcanzar entre el 6,7% y el 12,0% de la demanda estadounidense para 2028. La memoria, la tierra, los transformadores, el enfriamiento y las colas de interconexión se encuentran junto a las GPU como límites restrictivos. La financiación ha pasado hacia bonos y capital privado de infraestructura, que pueden financiar el auge pero también aumentar el apalancamiento y la volatilidad.
Para los mercados de activos digitales, una escasez prolongada mantiene vigente el caso para redes de cómputo alternativas, mientras que la categoría de IA de CoinGecko muestra liquidez y alto riesgo a nivel de token. Los inversores deben vigilar las revisiones de gastos de capital, la entrega de la red, los ciclos de reemplazo de silicio y los ingresos reales de IA, no eslóganes sobre un auge interminable.
La construcción es lo suficientemente grande como para reconfigurar al mismo tiempo los mercados de energía, los mercados de crédito y los tokens de cómputo cripto. No es lo suficientemente grande como para eliminar la posibilidad de que el gasto se desacelere una vez que la capacidad finalmente alcance la demanda.
Preguntas frecuentes
¿Significa una fecha de escasez en 2028 que las acciones y tokens de IA solo suben hasta entonces?
No. Goldman ha advertido por separado que las valoraciones y posiciones elevadas pueden generar volatilidad incluso mientras las orientaciones de gasto en capital aumentan.
¿El cuello de botella sigue siendo solo las GPU de NVIDIA?
No. El comentario de Goldman sobre TMT ahora trata la memoria, la tierra, el poder, las estructuras de instalaciones y los ciclos de entrega como puntos de presión de igual importancia.
¿Cuánta electricidad podrían usar los centros de datos de EE. UU. para 2028?
Según el Laboratorio Nacional Lawrence Berkeley del Departamento de Energía de EE. UU., el rango es de 325 a 580 TWh, o el 6,7% al 12,0% del uso de electricidad en EE. UU.
¿Por qué las hiperscaladoras emitirían más bonos si son altamente rentables?
Debido a que el gasto de capital crece más rápido que el flujo de efectivo libre en varias empresas, Goldman espera que la emisión de grado de inversión financia una mayor proporción del gasto para 2027.
Descargo de responsabilidad: Este artículo tiene fines informativos únicamente y no constituye asesoría financiera, legal ni de inversión. Siempre realiza tu propia investigación antes de interactuar con activos digitales.
Aviso: Esta página fue traducida utilizando tecnología de IA para tu conveniencia. Para obtener la información más precisa, consulta la versión original en inglés.