

Cómo la estrategia genera ingresos sin vender bitcoin: Explicado el modelo de tesorería
Introducción
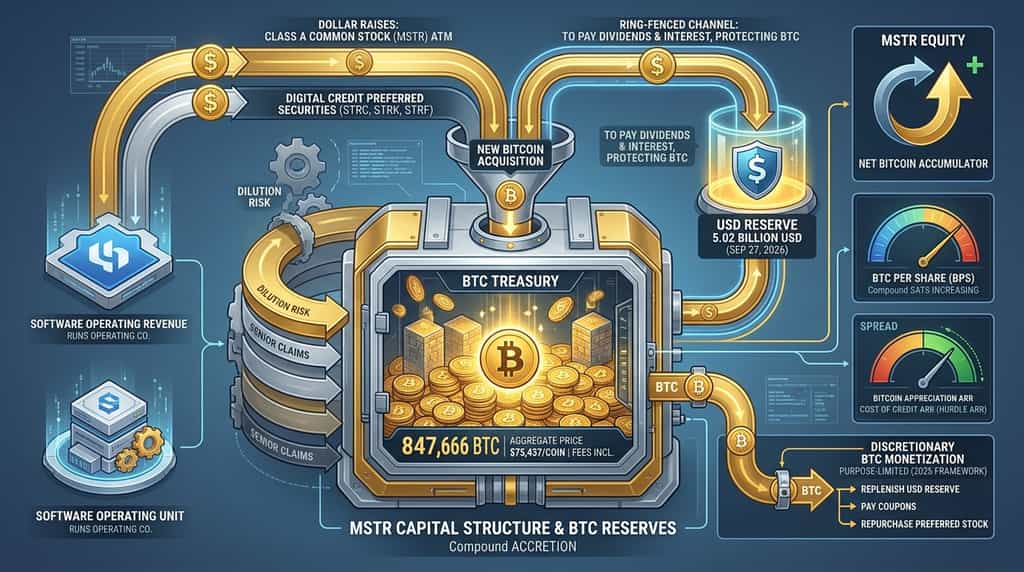
La estrategia (MSTR) no necesita vender bitcoin para financiar la mayoría de sus operaciones de tesorería. Recauda dólares en mercados públicos, mantiene una reserva en efectivo para dividendos e intereses, y trata al bitcoin como capital de larga duración en lugar de inventario para revender. Según el formulario 8-K de la estrategia del 28 de septiembre de 2026 y el libro mayor de bitcoin, la empresa tenía 847.666 bitcoin con un precio de compra acumulado de aproximadamente $63.95 mil millones, o $75.437 por moneda, incluidos los honorarios.
Esa pila es el núcleo del modelo. El software sigue generando ingresos operativos, pero es mucho menor que la reserva de bitcoin. El motor económico es la emisión de mercados de capital — acciones ordinarias y valores preferentes perpetuos— más una Reserva de USD delimitada que paga dividendos preferentes e intereses de deuda para que la empresa pueda seguir siendo un acumulador neto de bitcoin.
Este artículo explica cómo funciona ese volante, qué mide realmente el "BTC Yield", cuándo ahora se permiten las ventas de bitcoin y dónde se encuentran los riesgos.
¿Qué es el modelo de tesorería de bitcoin de Strategy?
El modelo de la estrategia es una estructura de capital públicamente cotizada construida alrededor del bitcoin como activo principal de reserva del tesoro. La empresa, anteriormente MicroStrategy, sigue vendiendo software de análisis empresarial, pero según su formulario 10-Q para el trimestre finalizado el 30 de junio de 2026 presentado ante la Comisión de Bolsa y Valores de los EE.UU., ahora informa dos segmentos operativos: Software y Bitcoin.
El segmento de bitcoin no genera ingresos por productos. El valor se crea cuando la estrategia aumenta la cantidad de bitcoin mantenida por acción diluida asumida y cuando el rendimiento a largo plazo del bitcoin supera el costo del capital utilizado para comprarlo.
El segmento de software sigue siendo un negocio real. Según el mismo informe 10-Q, los ingresos totales fueron de $122.4 millones en el segundo trimestre de 2026 y de $246.7 millones en el primer semestre de 2026. Ese flujo de efectivo ayuda a mantener la empresa operativa. No cubre la carga mucho mayor de dividendos preferentes e intereses generada por Digital Credit.
La descripción propia de la estrategia es coherente en los archivos recientes y las notas de strategy.com: adquirir bitcoin de una manera que la administración considera beneficiosa para los accionistas comunes, y luego ofrecer valores que brinden a diferentes inversores distintas porciones de esa exposición al bitcoin: acciones comunes para un rendimiento amplificado y acciones preferentes para ingresos.
¿Cómo compra estrategia bitcoin sin vender tenencias existentes?
La estrategia compra nuevo bitcoin con dólares recaudados de inversores, no mediante la liquidación de las monedas que ya posee. Los canales principales son ventas al mercado (ATM) de acciones comunes de clase A (MSTR) y ventas ATM o bajo escritura de acciones preferentes perpetuas denominadas Digital Credit.
Según el Formulario 8-K de Strategy del 28 de septiembre de 2026, del 21 al 27 de septiembre de 2026, la empresa emitió 1.469.165 acciones MSTR por $246,2 millones en ingresos netos. Asignó $142,7 millones de esos ingresos para comprar 1.665 bitcoin a un precio promedio de $85.681, incluidos los honorarios, y utilizó $103,5 millones para recomprar acciones preferentes STRC.
Esa semana es una instantánea clara del plan actual. Emitir acciones comunes cuando la administración acepte la dilución. Destinar parte del efectivo a bitcoin. Utilizar otra parte para rescatar acciones preferentes costosas. Mantener un fondo separado en USD para los cupones.
La emisión preferida funciona de la misma manera a mayor escala. STRC (Stretch) es una preferida perpetua de tasa variable. STRK (Strike) es una preferida convertible al 8%. STRF (Strife) es una preferida al 10%. STRD y STRE, denominada en euros, completan la gama, según las páginas de productos de Strategy en strategy.com.
Históricamente, las notas convertibles también financiaron compras. Esas notas aún se encuentran en el balance general, pero las actividades recientes han enfatizado la emisión común de ATM, la emisión preferencial, las recompras preferenciales y el efectivo ya disponible.
El efectivo en USD es el fondo flexible. La Reserva en USD es el fondo restringido. Según la actualización del 28 de septiembre de 2026 de la Estrategia, la Reserva en USD ascendía a $5.02 mil millones y el efectivo en USD a $1.00 mil millones al 27 de septiembre de 2026, para un total de aproximadamente $6.02 mil millones en activos en USD. El efectivo puede comprar bitcoin. La Reserva está diseñada para pagar dividendos preferentes e intereses, para que estas obligaciones no obliguen automáticamente a vender bitcoin.
¿Cómo genera valor la estrategia si no vende bitcoin?
La estrategia genera valor para los accionistas al aumentar el bitcoin por acción y al obtener un margen entre la apreciación a largo plazo del bitcoin y el costo del Crédito Digital. No depende de realizar ganancias de la pila de tesorería como su motor de beneficio predeterminado.
Piensa en tres capas.
Primero, el beneficio bruto del software. Según el formulario 10-Q al 30 de junio de 2026, los ingresos del software del segundo trimestre de 122,4 millones de dólares generaron un beneficio bruto de 81,6 millones de dólares. Esto respalda a la empresa operativa. No es la tesis del tesoro.
En segundo lugar, el aumento del balance. Si la Estrategia emite $100 de capital y compra bitcoin sin aumentar las acciones diluidas asumidas tan rápido como las tenencias, el bitcoin por acción aumenta. La Estrategia informa esta proporción como Bitcoin Por Acción, o BPS, en sats. Un sat es la cien millonésima parte de un bitcoin.
Tercero, el spread de crédito. Los tenedores preferentes reciben un dividendo contractual. El capital común conserva el derecho residual sobre el bitcoin después de esos créditos senior. Si la rentabilidad anualizada del bitcoin se mantiene por encima del costo efectivo de ese crédito, el derecho residual puede crecer más rápido que el bitcoin mismo. La estrategia denomina al costo efectivo del crédito BTC Hurdle ARR en su marco métrico de mediados de 2026.
Por eso la empresa puede "generar ganancias" en sentido económico sin vender monedas. Las ganancias contables sobre la reserva se acumulan al propietario residual. La nueva emisión, si se precia adecuadamente, añade más monedas por acción. El capital preferente tiene una duración larga. No hay una fecha de vencimiento programada que obligue a una venta, como lo haría un préstamo a corto plazo.
El modelo no es gratuito. Los dividendos deben pagarse en dólares. Las nuevas acciones diluyen el BPS si la acción está barata en relación con el valor neto de bitcoin. El crédito demasiado caro eleva la tasa de corte. Esos son los compromisos, no pensamientos posteriores ocultos.
¿Qué es el rendimiento de BTC y por qué importa?
El rendimiento de BTC es la variación porcentual del bitcoin por acción diluida asumida durante un período. No es una tasa de interés pagada a los titulares de MSTR ni ingresos generados por el préstamo de bitcoin.
Según las notas de KPI de la estrategia en strategy.com, BPS es el saldo de bitcoin dividido entre las Acciones Diluidas Supuestas Pendientes. Las Acciones Diluidas Supuestas Pendientes incluyen acciones comunes básicas más las acciones que se emitirían si las notas convertibles y el capital preferente convertible se convirtieran y si las opciones y RSU se liquidaran. El Rendimiento de BTC es la variación del período en esa proporción. La Ganancia de BTC multiplica las tenencias iniciales por ese rendimiento. La Ganancia en $ de BTC convierte la Ganancia de BTC a dólares al precio de mercado del bitcoin.
La métrica responde a una pregunta: ¿la actividad de los mercados de capitales añadió bitcoin más rápido de lo que añadió acciones completamente diluidas?
La respuesta varía según la emisión. Según el libro de bitcoin de la Estrategia al 28 de septiembre de 2026, el rendimiento de BTC año hasta la fecha fue del -3,7% y la ganancia de BTC año hasta la fecha fue de -25.085 bitcoin. Esa cifra negativa no significa que la empresa dejara de comprar. Significa que las acciones diluidas asumidas crecieron más rápido que las tenencias durante ese período, por lo que cada acción diluida representaba menos bitcoin que al inicio del año.
Ese es el uso honesto del KPI. Cuando la emisión de ATM es intensa y el stock no es caro en relación con el bitcoin, el BTC Yield puede comprimirse incluso mientras el recuento bruto de monedas aumenta. Cuando el capital preferente o la amortización de deuda con descuento añade monedas sin un aumento correspondiente en acciones comunes, el BTC Yield puede expandirse.
Los inversores que tratan el BTC Yield como una tasa de cuenta de Ahorro malentienden el producto. La estrategia indica en sus propias notas que el BTC Yield no es una medida de desempeño operativo, no es una medida de liquidez y no es equivalente al rendimiento en el sentido financiero tradicional.
¿Cómo financia el crédito digital el modelo?
Digital Credit es el nombre que Strategy da a los valores preferentes perpetuos que convierten la volatilidad del bitcoin en un derecho de ingreso de alto rendimiento. El producto estrella es STRC.
Según los materiales de producto y medios de Strategy actualizados en septiembre de 2026, STRC es de tasa variable, acumulativa y perpetua, con una tasa de dividendo del 12,00% en los últimos meses. STRK paga un 8% fijo y es convertible en MSTR. STRF paga un 10%. Ninguno de estos instrumentos está garantizado por una bodega de bitcoin segregada. Strategy indica en su página de información sobre STRK que los valores preferentes tienen un derecho preferente sobre los activos residuales, no una prenda directa sobre las monedas.
El bucle de financiación tiene tres pasos, que la Estrategia describió en su reunión con inversores del 30 de agosto de 2026.
Emita crédito digital cuando la demanda y los precios sean atractivos. Esto aumenta el capital de larga duración sin dilución inmediata de acciones comunes, pero crea reclamos privilegiados y dividendos continuos.
Invierta los ingresos. Los usos incluyen comprar bitcoin, recargar la Reserva en USD, refinanciar o cancelar deudas más costosas.
Ganar el diferencial. Si el rendimiento a largo plazo del bitcoin supera el costo efectivo de ese crédito, el capital común residual capta la diferencia.
El mismo informe estableció un objetivo discrecional de ventas anuales de Crédito Digital equivalentes al 10% al 20% de la reserva de bitcoin cuando los mercados lo permitan. Ese es un objetivo de capacidad, no un calendario de emisión garantizado.
Las acciones preferidas también generaron la obligación que posteriormente forzó una política más flexible de bitcoin. Los ingresos por software no pueden atender miles de millones de dólares en preferentes notionales. Los dólares deben provenir de emisiones de acciones, efectivo existente o — bajo el marco de 2026 — monetización ocasional de bitcoin.
Las recompras son la otra mitad de la gestión del crédito. En la semana finalizada el 27 de septiembre de 2026, la Estrategia utilizó los ingresos del ATM y efectivo para recomprar STRC. Retirar acciones preferentes con descuento reduce los dólares futuros de dividendos. Menos dólares futuros adeudados significan menos presión sobre la Reserva en USD y menos necesidad de vender bitcoin más adelante.
¿Cómo reduce la reserva en dólares la presión para vender bitcoin?
La Reserva en USD es un fondo en efectivo delimitado para pagar dividendos preferentes e intereses de deuda. Es la razón principal por la que Strategy puede evitar ventas habituales de bitcoin.
Según el Formulario 8-K de Strategy del 28 de septiembre de 2026, la Reserva era de $5.02 mil millones al 27 de septiembre de 2026, con otros $1.00 mil millones en efectivo en USD sin restricciones. Las comunicaciones de la empresa a finales de septiembre de 2026 situaron la Duración en USD cerca de 3.8 años, una medida de cobertura que indica cuánto tiempo los activos en dólares actuales pueden atender las obligaciones actuales de dividendos preferentes e intereses.
La reserva se financia con los ingresos comunes de los cajeros automáticos, emisiones preferentes y, cuando la administración lo decide, con ventas de bitcoin que replenish efectivo después de pagar los cupones. El objetivo del diseño es sencillo: pagar el cupón en dólares y mantener la pila de bitcoin intacta.
Ese diseño es la razón por la que el negocio de software sigue siendo relevante, aunque es pequeño en comparación con la reserva. El efectivo operativo y los intereses generados por la reserva son entradas en dólares. No son suficientes para mantener toda la estructura de crédito, por eso el Formulario 10-Q de Strategy al 30 de junio de 2026 indica que el flujo de efectivo del software no se espera que satisfaga por sí solo las necesidades de liquidez a corto o largo plazo.
La liquidez, en este modelo, es un menú: Reserva en USD, Efectivo en USD, nuevas acciones de MSTR, nuevas acciones preferentes y ventas autorizadas de bitcoin. La Reserva es la primera opción para que “no vender el tesoro” siga siendo la opción predeterminada en lugar de un accidente.
¿Cuándo puede la estrategia vender bitcoin bajo su marco actual?
La estrategia puede vender bitcoin cuando la administración decide que la monetización es más ventajosa que emitir acciones ordinarias o realizar otras transacciones de mercados de capital. La junta autorizó esta opción bajo el Programa de Monetización de BTC dentro del Marco de Capital de Crédito Digital.
El programa no es una orden de vender la reserva. Las divulgaciones de la empresa describen tres usos principales: construir o reponer la reserva en USD, financiar dividendos preferentes e intereses, y financiar recompras acreedoras de acciones preferentes o comunes. No existe ninguna obligación de vender ningún bitcoin.
El libro de bitcoin de la estrategia en strategy.com muestra que 2026 fue el año en que se utilizó la opción. La empresa registró ventas a principios de junio, finales de junio, principios de julio, principios de agosto y a mediados de agosto, luego volvió a la compra neta. Las tenencias aún ascendían a 847,666 bitcoin al 27 de septiembre de 2026, más altas que el mínimo de mediados de verano tras esas ventas.
La regla práctica hoy es “no ser vendedor neto”, no “nunca realizar transacciones”. Pequeñas ventas pueden financiar cupones o recomprar acciones preferentes que negocian por debajo de su valor nominal. Las compras más grandes pueden seguir cuando esté disponible capacidad de ATM o efectivo. La mezcla semanal por semana del libro de compras y ventas es el modelo que opera en ambas direcciones.
Esa evolución importa para cualquiera que aún cite el antiguo lema como política. “Nunca vendas tu bitcoin” era el mensaje de la era de acumulación. Los archivos de 2026 tratan al bitcoin como capital que puede monetizarse de formas limitadas en tamaño y propósito, sin abandonar la tesis del tesoro.
¿Cuáles son los principales riesgos del modelo de la estrategia?
El modelo falla si el retorno a largo plazo del bitcoin se mantiene por debajo del costo del crédito y si los mercados de acciones dejan de financiar el ATM con una dilución aceptable.
La dilución es el primer riesgo. La emisión común de ATM compra monedas hoy y aumenta las Acciones Diluidas Supuestas en circulación. Si MSTR negocia cerca o por debajo del valor neto de bitcoin, las nuevas acciones pueden reducir el BPS. El rendimiento acumulado de BTC negativo en el libro del 28 de septiembre de 2026 es el ejemplo en vivo.
Las reclamaciones senior son el segundo riesgo. Las acciones preferentes y los convertibles fuera del dinero se sitúan por encima del capital común. Las métricas de mediados de 2026 de la estrategia introdujeron Bitcoin Neto por Acción por esa razón. Las tenencias brutas pueden parecer grandes, mientras que la reclamación residual es menor tras restar el nominal preferente y la deuda, y luego sumar los activos en USD.
El riesgo de cupón es el tercero. El reciente tipo del 12% de STRC es una obligación en efectivo. Si la reserva en USD se agota y la emisión de acciones no es atractiva, las ventas de bitcoin se convierten en la fuente de financiación residual. El programa de monetización existe porque ese escenario ya no es teórico.
El riesgo de precio de activos es el cuarto. La reserva es casi enteramente bitcoin. Según el libro de Strategy, la base de costos de $63,95 mil millones se comparaba con un valor de reserva de BTC de $71,21 mil millones al 28 de septiembre de 2026. Esa diferencia puede invertirse. La contabilidad de valor razonable se transmite a las ganancias, por eso el segmento de Software puede ser ligeramente rentable mientras que el ingreso neto consolidado fluctúa en miles de millones.
El riesgo de custodia y gestión de claves es real pero operativo. El Formulario 10-Q del 30 de junio de 2026 listó a Coinbase Custody, Anchorage Digital Bank y Fidelity Digital Assets como custodios de bitcoin a la fecha de la actualización de tenencias de julio de 2026 en ese informe. La concentración en custodios regulados reduce cierto riesgo operativo e introduce riesgo de contraparte y de plataforma.
El riesgo de transición de software es menor pero no nulo. El mismo informe 10-Q describe un cambio de licencias perpetuas a suscripciones en la nube, con ingresos por licencias y soporte en declive mientras crecen los servicios de suscripción. Ese cambio en la mezcla afecta la temporalización de los ingresos reportados. No reemplaza la necesidad del tesoro de los mercados de capitales.
Ninguno de estos riesgos significa que el modelo esté roto. Significan que el modelo es un balance de bitcoin apalancado con una cubierta de crédito, no un software compounding que casualmente posee monedas.
Más allá de los titulares: qué significa KuCoin 5.0 para ti
Las noticias del mercado avanzan rápido — pero donde actúes sobre ellas importa igualmente. Este octubre, KuCoin lanza KuCoin 5.0, transformando KuCoin en una plataforma reconstruida. Aquí está lo que realmente cambia para ti:
-
Una cuenta para todo. Las plataformas antiguas dividían tu dinero entre cuentas separadas de “spot”, “margen” y “futures” y esperaban que entendieras por qué. La cuenta unificada de KuCoin 5.0 elimina esto por completo: realiza un depósito una vez y todo estará simplemente disponible (actualmente solo disponible para VIPs).
-
Acciones, índices y materias primas. KuCoin 5.0 se expande más allá del cripto hacia mercados globales. Cuando el cripto se mueve lateralmente y las acciones suben (o al revés), rotas en minutos en lugar de abrir una cuenta de corretaje y esperar días para que se activen los canales de moneda fiduciaria.
-
Activos del mundo real (RWA). Exposición tokenizada a activos tradicionales como materias primas, directamente en tu cuenta de cripto. Uno de los segmentos de más rápido crecimiento en las finanzas globales ya no está reservado para instituciones: tú lo accedes desde el mismo saldo con el que operas.
-
Gana mientras aprendes. ¿Aún no estás listo para operar? KCUSD permite que tus stablecoins generen intereses diarios con autocomposición. La forma menos estresante de hacer que tus depósitos inactivos trabajen para ti con un rendimiento del 4%.
-
Un asistente de IA en lenguaje sencillo. Haz preguntas, obtén contexto del mercado, entiende lo que estás viendo: integrado en la plataforma, sin necesidad de jerga.
-
Una aplicación que no abruma. Más rápida, más limpia y coherente: intuitiva desde el primer toque, no después de un tutorial.
-
Seguridad que puedes verificar, no solo confiar. Una entidad de la UE con licencia MiCAR, Proof of Reserves que puedes verificar tú mismo, y seguridad certificada internacionalmente (SOC 2 Type II, ISO 27001:2022).
Crea tu cuenta en minutos y comienza en la plataforma diseñada para adónde va el cripto, no adónde ha estado.
Conclusión
El modelo de tesorería de la estrategia genera ingresos tratando el bitcoin como capital y los mercados públicos como la impresora de dólares que financia más de él. La emisión común de ATM y los preferentes de Crédito Digital generan efectivo. La Reserva en USD paga cupones. El bitcoin permanece en el balance para que los propietarios residuales puedan capturar la apreciación por encima del costo de ese capital.
El negocio de software operativo aún existe y, según el formulario 10-Q del 30 de junio de 2026, generó $122.4 millones en ingresos del segundo trimestre. No paga por la pila preferida. BTC Yield rastrea si la emisión añadió monedas más rápido que las acciones diluidas. Es una medida de acréscimo por acción, no un cupón.
El Marco de Capital de Crédito Digital 2026 añadió una opción explícita de venta de bitcoin para la construcción de reservas, dividendos y recompras. La estrategia ha utilizado esa opción en tamaño modesto y también ha seguido comprando. Al 27 de septiembre de 2026, según el formulario 8-K de la empresa, las tenencias eran de 847.666 bitcoin con aproximadamente $6.02 mil millones en activos en USD.
El modelo funciona cuando el bitcoin se capitaliza más rápido que los costos del crédito y cuando se puede emitir patrimonio sin afectar el bitcoin por acción. Se tensa cuando el mNAV es ajustado, los rendimientos preferentes son altos y la Reserva es el único colchón. Ese es el mecanismo completo: acumulación primero, monetización como herramienta, propiedad neta como objetivo.
Preguntas frecuentes
¿La estrategia todavía opera una empresa de software?
Sí. Según el Formulario 10-Q de Strategy para el trimestre finalizado el 30 de junio de 2026, Software es un segmento informable separado y generó $122.4 millones en ingresos durante ese trimestre.
Es BTC Yield un dividendo pagado a los accionistas de MSTR?
No. Según las notas de KPI de la Estrategia, BTC Yield es la variación porcentual del bitcoin por acción diluida asumida y no es un rendimiento tradicional, ingreso operativo ni una distribución en efectivo.
¿Los titulares de STRC tienen un derecho directo sobre el bitcoin de Strategy?
No. La estrategia indica que los valores preferidos no están garantizados por tenencias de bitcoin y tienen derecho preferente sobre los activos residuales de la empresa.
¿Cuánto bitcoin tiene la estrategia en este momento?
Según el Formulario 8-K de Strategy del 28 de septiembre de 2026, la empresa poseía 847,666 bitcoin al 27 de septiembre de 2026, comprados por aproximadamente $63,95 mil millones a un precio promedio de $75,437, incluidos los honorarios.
¿Por qué la estrategia autorizó ventas de bitcoin si el modelo es “no vender”?
El Programa de Monetización de BTC permite a la administración vender bitcoin para financiar la Reserva en USD, los dividendos preferentes y los intereses, o recompras accionarias beneficiosas cuando este camino es mejor que emitir acciones comunes. No requiere ninguna venta.
Descargo de responsabilidad: Este artículo tiene fines informativos únicamente y no constituye asesoría financiera, legal ni de inversión. Siempre realiza tu propia investigación antes de interactuar con activos digitales.
Aviso: Esta página fue traducida utilizando tecnología de IA para tu conveniencia. Para obtener la información más precisa, consulta la versión original en inglés.