

Informe de propiedad de bitcoin de octubre de 2026: Por qué 11,1 millones de BTC permanecen sin atribuir
La institucionalización de los Activos digitales se ha acelerado durante los últimos tres años, caracterizada por flujos de miles de millones de dólares hacia productos negociados en spot, la expansión de las reservas de tesorería corporativa y la integración de custodios fiduciarios regulados. Estos desarrollos llevaron a muchos observadores del mercado a asumir que la distribución de bitcoin se había consolidado en gran medida dentro de las instituciones de Wall Street.
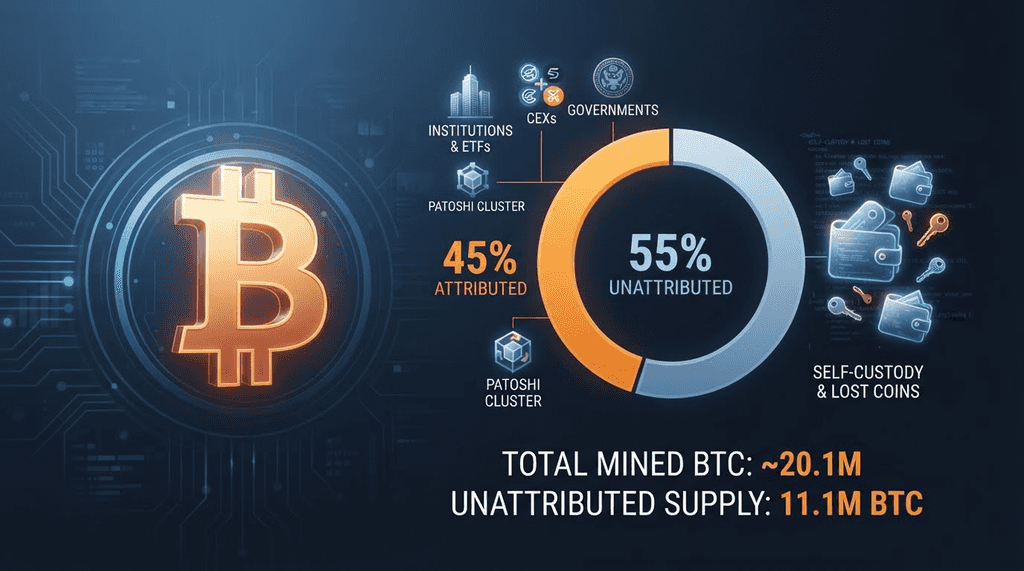
Sin embargo, los datos empíricos en cadena publicados por Galaxy Research en su instantánea de propiedad de bitcoin de octubre de 2026 presentan una estructura de mercado contraria: de los aproximadamente 20,1 millones de BTC minados hasta la fecha, alrededor de 11,1 millones de BTC, que representan el 55% de la oferta total minada, permanecen sin atribuir a ningún propietario conocido.
El término "no atribuido" no significa que todos estos activos estén abandonados, perdidos o fuera de la circulación del mercado. En cambio, refleja una realidad arquitectónica de los libros mayores públicos distribuidos: la cadena de bloques de bitcoin registra estados de transacciones y pruebas de verificación criptográfica, en lugar de registros de identidad legal.
A pesar de las heurísticas de agrupamiento sofisticadas implementadas por empresas de análisis de cadenas de bloques, más de la mitad de la oferta existente no puede vincularse concluyentemente a ninguna corporación, exchange, gobierno o fondo regulado conocido.
Comprender la composición de la oferta de bitcoin no atribuida proporciona un contexto valioso sobre la persistencia de la autogestión individual, el impacto de las monedas permanentemente inaccesibles y la estructura del flujo líquido efectivo del mercado.
Mapeo de la oferta de 20,1 millones: Saldos atribuidos vs. no atribuidos en el libro mayor
Para evaluar quién tiene bitcoin a finales de 2026, los investigadores categorizan las UTXO (Salidas de Transacción No Gastadas) utilizando heurísticas de agrupación en la cadena. Estas técnicas analizan patrones de transacciones conductuales, suposiciones de propiedad de entradas comunes y flujos de direcciones de cambio para agrupar direcciones públicas relacionadas bajo entidades identificables.
La instantánea de octubre de 2026 de Galaxy Research establece una línea base clara en las aproximadamente 20,1 millones de monedas minadas: las entidades conocidas representan aproximadamente 9,0 millones de BTC (45%), mientras que las direcciones no atribuidas poseen aproximadamente 11,1 millones de BTC (55%).
El desglose de las tenencias atribuidas (~45%)
Las aproximadamente 9,0 millones de monedas atribuidas representan la capa públicamente mapeada de la economía de activos digitales:
-
Intercambios centralizados (CEX): reservas de almacenamiento en línea y fuera de línea bajo custodia en nombre de operadores minoristas e institucionales de spot a nivel mundial.
-
ETPs y fondos spot regulados: Productos cotizados respaldados físicamente, liderados por el iShares Bitcoin Trust de BlackRock (IBIT), que mantenía aproximadamente 814.263 BTC a finales de octubre de 2026, junto con fondos de Fidelity y Grayscale, custodiados por instituciones reguladas como BNY Mellon.
-
Tesorerías corporativas: corporaciones cotizadas en bolsa, principalmente Strategy Inc. (anteriormente MicroStrategy), y empresas comerciales privadas que mantienen bitcoin como activo de reserva estratégico en su tesorería.
-
Titularidad soberana y gubernamental: Activos digitales mantenidos por gobiernos nacionales, incluyendo carteras de activos decomisados gestionadas por autoridades en los Estados Unidos y el Reino Unido, junto con titularidades soberanas en El Salvador y Bhután.
-
El Patrón Patoshi: Exactamente 1,123,658 BTC (aproximadamente el 5.6% de la oferta minada) atribuidos por Galaxy al patrón de minería de la era Satoshi entre 2009 y principios de 2010. Identificados a través de patrones históricos de minería en lugar de identidades reales confirmadas, estas monedas representan la categoría atribuida más grande y han permanecido inalteradas durante más de dieciséis años.
Si bien estos titulares atribuidos dominan las noticias financieras, en conjunto representan menos de la mitad de la red monetaria total.
Desglosando los 11,1 millones de BTC no atribuidos: Los cuatro pilares fundamentales
¿Por qué el 55% de la oferta de bitcoin permanece sin atribuir? Aunque Galaxy Research señala que los datos en cadena por sí solos no pueden dividir con precisión los 11,1 millones de bitcoin no atribuidos por tipo de propietario, los investigadores de Galaxy y los modelos más amplios de forense de cadena de bloques apuntan a cuatro categorías principales dentro de este grupo no mapeado.
| Componente sin atribuir | Estimación general de la industria (BTC) | Parte estimada de la oferta minada | Principal impulsor subyacente |
| Autocustodia individual | ~4.5M – 5.5M BTC | ~22 % – 27 % | Monederos de hardware personales, almacenamiento en frío y custodia propia a largo plazo |
| Suministro inaccesible / perdido | ~3.0M – 3.7M BTC | ~15 % – 18 % | Claves privadas olvidadas, soportes de almacenamiento descartados y monederos tempranos sin respaldo |
| Billeteras institucionales no identificadas | ~1.2M – 1.8M BTC | ~6 % – 9 % | Familias oficinas, fondos y configuraciones de custodia personalizadas aún no mapeadas por analistas |
| UTXOs no agrupados / enfocados en la privacidad | ~0.8M – 1.2M BTC | ~4 % – 6 % | Direcciones de uso único, scripts Taproot (P2TR) e higiene de UTXO no reutilizadas |
Autocustodia individual y la filosofía "No son tus claves"
Una gran parte de la oferta no atribuida se mantiene por inversores individuales y participantes tempranos de la red que practican el almacenamiento no custodial.
Comentando los hallazgos de octubre de 2026, Alex Thorn, Director de Investigación Corporativa en Galaxy, escribió que "más de la mitad de toda la oferta de BTC" se encuentra en direcciones sin atribución conocida, señalando que una parte sustancial aún está "mantenida por individuos en auto-custodia". En respuesta a los datos, la institución enfocada en bitcoin Xapo Bank observó similarmente que las carteras sin nombre reflejan un mercado ascendente donde los participantes minoristas "han estado aquí durante más de una década".
En lugar de dejar saldos en exchanges o mantener participaciones en fondos, muchos titulares a largo plazo custodian sus activos utilizando monederos de hardware, dispositivos aislados o configuraciones personales de multi-firma. Debido a que el software moderno de monederos genera automáticamente una nueva dirección pública para cada transacción entrante, los algoritmos de agrupamiento no pueden vincular estos monederos individuales a una identidad corporativa centralizada.
Suministro permanentemente perdido e inaccesible
Galaxy Research señala explícitamente que el total no atribuido también incluye monedas cuyos propietarios ya no pueden acceder a ellas. Estudios independientes en la cadena estiman generalmente que entre 3,0 millones y 3,7 millones de BTC podrían estar permanentemente fuera de alcance:
La era temprana de la minería (2009–2012): Cuando el bitcoin se negociaba en fracciones de dólar, los primeros mineros aficionados reformataban frecuentemente discos duros, perdían copias de seguridad o abandonaban archivos de monedero de bajo valor.
Pérdida y daño del hardware: Casos bien documentados de unidades de almacenamiento desechadas y copias de seguridad físicas destruidas que bloquearon permanentemente saldos iniciales significativos.
Ausencia de sucesión patrimonial: Titulares iniciales que fallecieron sin dejar instrucciones de recuperación de la frase semilla o mecanismos de herencia de firma múltiple.
Aunque aún ocurren ocasionalmente movimientos periódicos de monederos inactivos de 2011–2014, las monedas verdaderamente perdidas siguen registradas en el libro mayor como salidas no gastadas, mientras que en la práctica funcionan como una reducción permanente en la oferta circulante.
Billeteras institucionales no identificadas y custodia compleja
Galaxy Research también señaló que la cifra no atribuida de 11,1 millones incluye monederos institucionales y arreglos de custodia complejos que los investigadores aún no han identificado.
No todo el capital de alto patrimonio entra al mercado a través de ETFs públicos. Los vehículos de inversión privados, las oficinas familiares y los escritorios de operación propietaria suelen obtener liquidez sobre el counter (OTC) y depositarla en bóvedas personalizadas de cómputo multilparte (MPC) o de firma múltiple distribuida. Hasta que esas direcciones interactúen directamente con un grupo institucional etiquetado o realicen una divulgación pública, permanecen clasificadas en el grupo no atribuido.
Higiene moderna de UTXO y scripts Taproot (P2TR)
Las actualizaciones del protocolo y las prácticas mejoradas de monedero también han hecho más difícil el agrupamiento automático de direcciones.
Tras la activación de la actualización Taproot (BIP 341/342), las direcciones Pay-to-Taproot (P2TR) utilizan firmas Schnorr para hacer que los acuerdos complejos de múltiples firmas, timelocks y gastos estándar de firma única parezcan idénticos en la cadena. Cuando los titulares combinan direcciones Taproot con segregación estricta de UTXO y evitan la reutilización de direcciones, las empresas de análisis de terceros no pueden fusionar de manera confiable direcciones separadas en un único grupo de entidades.
Implicaciones del mercado: Evaluación de la oferta líquida efectiva
El hallazgo de que 11,1 millones de BTC se encuentran fuera de los grupos conocidos de instituciones y exchanges tiene implicaciones directas sobre cómo los analistas modelan la oferta líquida.
Recalculando el flujo activo
Mientras que la capitalización de mercado principal multiplica todos los ~20,1 millones de bitcoins minados por el precio en vivo de Bitcoin, el volumen real de Bitcoin disponible para operar es considerablemente menor:
-
El cluster Patoshi: los 1.123.658 BTC vinculados a la minería de la era Satoshi nunca se han movido.
-
Monedas inaccesibles: Se estima que millones de monedas tempranas no atribuidas se han perdido permanentemente.
-
Almacenamiento autónomo a largo plazo: una gran parte de las monedas almacenadas autónomamente por individuos permanece inactiva a lo largo de ciclos de varios años, moviéndose únicamente durante hitos importantes de precio.
-
Instrumentos institucionales bloqueados: Las monedas mantenidas en tesorerías corporativas, reservas soberanas y asignaciones a ETF a largo plazo en su gran mayoría se almacenan en frío fuera de los libros de órdenes de exchange activos.
Al considerar la autogestión inactiva, las claves perdidas y las reservas institucionales a largo plazo, solo queda una fracción modesta del suministro total minado circulando activamente en exchanges al contado en cualquier momento dado.
Dinámica de la oferta en la era posterior al halving de 2024
Esta distribución de propiedad interactúa directamente con el calendario de emisión programática de bitcoin. Tras la cuarta reducción de abril de 2024, la emisión diaria nueva asciende a aproximadamente 450 bitcoin por día (aproximadamente 164.250 bitcoin por año), lo que representa una tasa anual de crecimiento de la oferta inferior al 0,85%.
Debido a que una parte significativa de los 11,1 millones de unidades no atribuidas están permanentemente inmóviles o son mantenidas por defensores de la autocustodia a largo plazo, los grandes flujos de demanda provenientes de ETFs o compradores corporativos deben obtener liquidez de un grupo relativamente reducido de vendedores activos, lo que amplifica la sensibilidad de precio durante períodos de fuertes flujos netos entrantes o salientes.
Comparación estructural: Custodia institucional vs. almacenamiento no custodial
Como señaló el investigador de seguridad Jameson Lopp, CSO de Casa, junto con el debate sobre la propiedad de octubre de 2026, los ETF y la autogestión sirven a preferencias de mercado distintas. La tabla a continuación compara la custodia institucional atribuida con la autogestión no atribuida:
| Dimensión Operativa | Custodia institucional atribuida (FIA, CEX, fideicomisos) | Autocustodia no atribuida (Monederos de hardware, multisignatura personal) |
| Control de las claves privadas | Delegado a custodios terceros regulados | Controlado directamente por el individuo o titular de la clave privada |
| Visibilidad en la cadena | Agrupados y rastreados públicamente por proveedores de análisis de cadena de bloques | No atribuido en la cadena a menos que se vincule mediante KYC de exchange o reutilización de dirección |
| Estructura de la contraparte | Depende de emisores de fondos, custodios calificados y participantes autorizados | Depende de prácticas de seguridad personales |
| Integración regulatoria y fiscal | Informes fiscales estandarizados, integración con corredurías y administración de herencias | Requiere mantenimiento independiente de registros y planificación técnica de herencia |
| Ventana de operación y liquidación | Las acciones de ETF se negocian durante las horas del mercado de acciones; los CEX ofrecen libros internos 24/7 | Liquidación entre pares 24/7 en la cadena, gobernada por el consenso de la red |
| Riesgo Operativo Principal | Concentración custodial, restricciones de la plataforma o tarifas de gestión | Pérdida irreversible de activos si las frases semilla se ven comprometidas o se pierden |
Esta comparación ilustra por qué ambos modelos coexisten. Los fondos regulados permiten a los inversores tradicionales obtener exposición al precio sin gestionar claves criptográficas, mientras que la autogestión preserva la propiedad directa como portador para los participantes nativos de cripto.
Contextualizando la narrativa de la "toma de control institucional"
Durante los últimos dos años, el rápido crecimiento de los ETFs estadounidenses al contado y las estrategias de tesorería corporativa generó preocupaciones de que las instituciones financieras tradicionales estaban absorbiendo la mayor parte de la red de bitcoin.
Los datos de Galaxy Research de octubre de 2026 proporcionan un contrapeso empírico a esa narrativa:
La participación institucional permanece limitada
Incluso al combinar todos los exchanges globales, ETFs spot, tesorerías corporativas, gobiernos y las 1,12 millones de monedas Patoshi, toda la categoría atribuida representa el 45% de la oferta minada.
La distribución descentralizada persiste
Al 55% (11,1 millones de BTC), el grupo no atribuido sigue siendo el segmento más grande de la oferta de bitcoin, lo que subraya que la autosupervisión individual y las tenencias no agrupadas siguen formando la base fundamental de la red.
Conclusión
La instantánea de propiedad de octubre de 2026 de Galaxy Research demuestra que, a pesar de la adopción institucional histórica, la distribución de la oferta de bitcoin sigue profundamente arraigada en la autogestión y direcciones no atribuidas. Con 11,1 millones de BTC, o el 55% de todas las monedas minadas, ubicados fuera de los grupos conocidos de instituciones, exchanges y gobiernos, la red mantiene una base amplia de propiedad descentralizada junto con una oferta líquida prácticamente limitada.
Preguntas frecuentes
¿Qué significa "oferta de bitcoin no atribuida"?
El bitcoin no atribuido se refiere a los aproximadamente 11,1 millones de BTC (55% de la oferta minada hasta octubre de 2026) mantenidos en direcciones en la cadena de bloques que empresas de análisis de cadena de bloques como Galaxy Research no pueden vincular a ninguna exchange, ETF, corporación, gobierno o individuo identificable conocido.
¿Por qué el 55 % del bitcoin no está atribuido en octubre de 2026?
Según Alex Thorn, jefe de investigación de Galaxy Research, el 55% indica que la autogestión individual sigue siendo ampliamente común a pesar de la adopción institucional. Galaxy también señala que el total no atribuido incluye monedas perdidas o inaccesibles, saldos minados tempranamente y monederos de custodia institucional o complejos que aún no se han identificado públicamente.
¿Posee Wall Street la mayor parte de la oferta de bitcoin?
Los datos de Galaxy Research de octubre de 2026 muestran que todas las entidades atribuidas combinadas, incluyendo exchanges centralizados, ETFs al contado, gobiernos y el cluster de 1.123.658 BTC Patoshi, representan el 45% de la oferta minada, mientras que el 55% permanece en direcciones no atribuidas.
¿Cuánto bitcoin se mantiene en el patrón Patoshi de la era Satoshi?
En su desglose de propiedad de octubre de 2026, Galaxy Research identifica por separado 1.123.658 BTC (aproximadamente el 5,6% del suministro total minado) bajo el "patrón Patoshi" vinculado a la minería de la era Satoshi, convirtiéndolo en la categoría de tenencia conocida más grande individualmente, por delante de cualquier ETF o tesorería corporativa.
Descargo de responsabilidad
Esta información general del mercado, posiblemente proveniente de fuentes de terceros, comerciales o patrocinadas, se proporciona únicamente con fines de referencia y educativos y no constituye asesoramiento financiero ni de inversión, una oferta, solicitud o garantía. Renunciamos a toda responsabilidad por su precisión, integridad, confiabilidad y cualquier pérdida resultante. Las inversiones/opciones de trading son arriesgadas; el rendimiento pasado no garantiza resultados futuros. Los usuarios deben investigar, juzgar con prudencia y asumir toda la responsabilidad. Para más detalles, consulte las Condiciones de uso y Divulgación de riesgos de KuCoin.
Aviso: Esta página fue traducida utilizando tecnología de IA para tu conveniencia. Para obtener la información más precisa, consulta la versión original en inglés.