

¿Por qué cayeron el S&P 500 y el Nasdaq el 2 de noviembre de 2026, a pesar de que los precios del petróleo bajaron un 7,6%? Explicación del desplome de la IA
Introducción
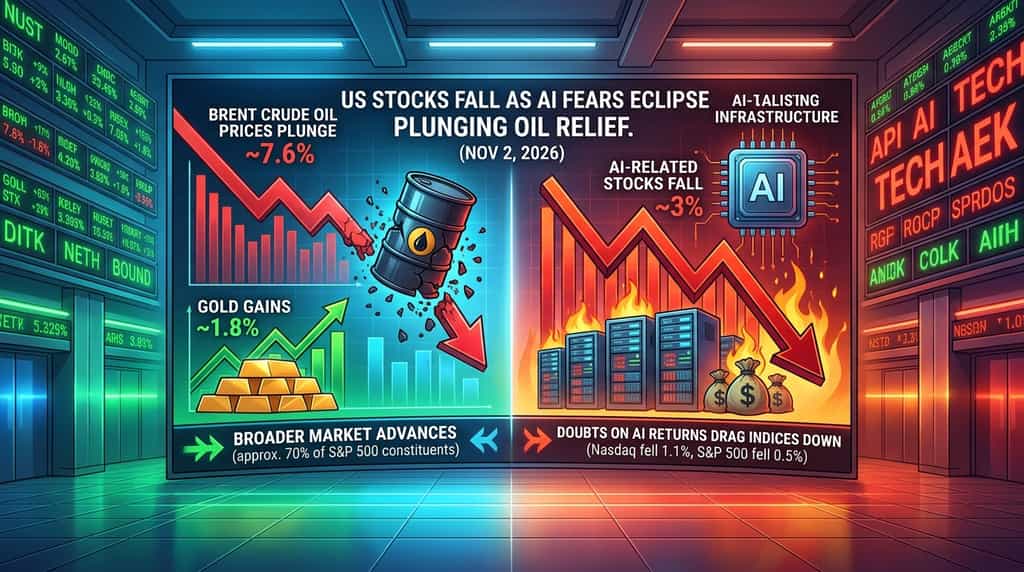
¿Por qué cayeron las acciones estadounidenses el 2 de noviembre de 2026, aunque los precios del crudo Brent se desplomaran aproximadamente un 7,6% y el oro aumentara alrededor del 1,8%? La respuesta radica en dos fuerzas opuestas que moldean los mercados financieros: la reducción de las preocupaciones geopolíticas e inflacionarias y las crecientes dudas sobre los rendimientos de las masivas inversiones en inteligencia artificial (IA). El Nasdaq Composite cayó un 1,1% y el S&P 500 descendió un 0,5%, mientras que el Dow Jones Industrial Average avanzó un 0,4%.
La aparente contradicción refleja una divergencia significativa debajo de las cifras del índice principal. Los precios más bajos del petróleo apoyaron a las empresas expuestas a los costos de combustible y transporte, y aproximadamente el 70% de los componentes del S&P 500 avanzaron. Sin embargo, las acciones relacionadas con la IA cayeron alrededor del 3%, presionando a los índices intensivos en tecnología. Los inversores distinguían cada vez más entre empresas que se benefician de costos operativos más bajos y empresas tecnológicas que aún deben demostrar que sus enormes inversiones en IA pueden generar ingresos y flujo de efectivo suficientes.
¿Por qué cayeron las acciones estadounidenses el 2 de noviembre a pesar de la caída de los precios del petróleo?
Las acciones estadounidenses descendieron porque la presión vendedora en grandes empresas de tecnología y relacionadas con la IA superó los avances en muchos otros sectores. La caída de los precios del petróleo mejoró las perspectivas para las empresas expuestas a los costos energéticos, pero no resolvió las preocupaciones sobre el gasto en capital de la IA, los requisitos de financiamiento y la rentabilidad futura.
La mayor caída del Nasdaq reflejó su mayor exposición a empresas de tecnología y crecimiento. El S&P 500 también sufrió presión porque su ponderación por capitalización de mercado otorga a sus mayores componentes una influencia sustancial sobre el índice. Cuando varias acciones tecnológicas de gran peso caen simultáneamente, sus pérdidas pueden superar los avances de cientos de componentes más pequeños.
La ganancia del Dow ilustra por qué la sesión no debe interpretarse como una venta generalizada en todo el mercado de acciones estadounidense. Su composición y metodología de ponderación diferentes significaron que los aumentos en otras grandes empresas pudieron compensar la debilidad en algunos nombres tecnológicos. El mercado más amplio mostraba signos de recuperación incluso mientras los índices tecnológicos principales seguían bajo presión.
La distinción es importante para interpretar el sentimiento del mercado. Un índice en caída no necesariamente significa que la mayoría de las empresas cotizadas estén perdiendo valor. El 2 de noviembre, el desempeño interno del mercado fue considerablemente más fuerte de lo que sugerían las cifras de cierre del S&P 500 y el Nasdaq.
¿Por qué la venta de IA superó el impacto positivo de los precios más bajos del petróleo?
La venta de IA superó el alivio del mercado en general porque los inversores cuestionaban si las enormes inversiones en infraestructura de IA generarían retornos financieros suficientes. Los precios más bajos del petróleo pueden mejorar el entorno macroeconómico, pero no responden a las preguntas sobre la rentabilidad de los centros de datos, la capacidad de cómputo, el software de IA y la financiación utilizada para construirlos.
La divergencia del mercado del 2 de noviembre fue particularmente reveladora. Aproximadamente el 70% de los componentes del S&P 500 aumentaron, mientras que las acciones relacionadas con la IA, como grupo, disminuyeron alrededor del 3%. Mientras tanto, el S&P 500 excluyendo los componentes relacionados con la IA aumentó aproximadamente un 1% durante el mismo período. Estas cifras indican que la debilidad se concentró en un grupo específico de empresas tecnológicas influyentes y vinculadas a la IA, en lugar de representar a todo el mercado.
Esta distinción también explica por qué el Nasdaq cayó con más fuerza que el Dow. El Nasdaq tiene una exposición significativa a empresas tecnológicas cuyas valoraciones son sensibles a las expectativas sobre el crecimiento futuro de las ganancias. Cuando los inversores reevalúan los rendimientos de las inversiones en IA, las empresas asociadas con el ciclo de infraestructura de IA pueden experimentar presión de venta, incluso si otros sectores se benefician de las condiciones económicas mejoradas.
Tres preguntas son particularmente importantes en el debate actual sobre la valoración de la IA:
-
¿Pueden las empresas de IA generar suficientes ingresos para justificar su gasto en capital?
Los inversores están preguntando cada vez más si el gasto en infraestructura de IA puede traducirse en ingresos sostenibles y beneficios operativos. La construcción de centros de datos requiere una inversión sustancial en hardware de cómputo, equipos de red, electricidad, sistemas de enfriamiento y instalaciones físicas. Estos costos pueden incurrirse mucho antes de que la infraestructura resultante genere suficientes ingresos para justificar la inversión.
La oportunidad comercial es sustancial, pero el momento de los retornos sigue siendo incierto. Las empresas tecnológicas deben demostrar que los clientes están dispuestos a pagar por servicios de IA, que el uso puede expandirse de manera sostenible y que el crecimiento de los ingresos puede acompanar los costos de infraestructura. La alta demanda de cómputo de IA no establece automáticamente que cada inversión en infraestructura producirá retornos atractivos.
Las ganancias del tercer trimestre de 2026 de Alphabet proporcionan un ejemplo útil de esta tensión. Según su transcripción oficial de la llamada de resultados del Q3 2026, Alphabet informó un gasto en capital de $51.4 mil millones durante el trimestre, con la mayor parte del gasto dirigido a la infraestructura técnica que respalda la IA. La empresa también informó un flujo de efectivo libre negativo de $9.1 mil millones para el trimestre, reflejando principalmente su programa de gasto en capital y otros factores de flujo de efectivo.
Alphabet enfatizó que las inversiones en IA están respaldando la demanda en Búsqueda, Google Cloud y sus productos de suscripción. Por lo tanto, estas cifras no establecen que sus inversiones sean improductivas. En cambio, ilustran la magnitud del gasto y por qué los inversores están examinando la relación entre el crecimiento de los ingresos de IA, los costos de infraestructura y el flujo de efectivo libre.
-
¿Están las empresas de infraestructura de IA volviéndose más dependientes del financiamiento externo?
El financiamiento se ha convertido en otra parte importante del debate sobre la inversión en IA. Construir infraestructura a una escala sin precedentes puede requerir que las empresas utilicen flujo de efectivo operativo, deuda, emisión de acciones, pagos anticipados de clientes y otros acuerdos de financiamiento. Los inversores deben considerar no solo los ingresos potenciales de la nueva infraestructura, sino también las obligaciones financieras creadas para construirla.
Oracle proporciona un ejemplo reciente. En su Día del Inversor del 28 de octubre de 2026, la empresa detalló sus expectativas de crecimiento a largo plazo sustancial, al tiempo que discutió sus requisitos de capital. Según el anuncio oficial del Día del Inversor de Oracle, Oracle espera limitar la financiación adicional en los mercados de capital para su ciclo de inversión FY2027-FY2030 a $20 mil millones, compuesto por $10 mil millones esperados en capital propio y $10 mil millones en deuda bruta. Esto se suma a una emisión previamente completada de $20 mil millones en capital propio en el mercado.
Estas divulgaciones resaltan por qué la financiación es relevante para la tesis de inversión en IA. La deuda genera intereses y obligaciones de reembolso, mientras que la emisión de acciones adicionales puede diluir la propiedad de los accionistas existentes. Incluso cuando la nueva financiación apoya la expansión del negocio, los inversores pueden cuestionar si las ganancias futuras esperadas justifican los compromisos financieros adicionales.
El problema relevante no es si las empresas deben invertir en infraestructura de IA. Es si los retornos esperados pueden respaldar el costo de financiar, operar y eventualmente actualizar esa infraestructura.
-
¿Cuánto tiempo tomará que la inversión en IA genere flujo de efectivo positivo?
El momento de la generación de flujo de efectivo es fundamental en la reevaluación actual de las valoraciones de IA. Los inversores pueden aceptar altos gastos de capital cuando creen que generarán ganancias sustanciales en el futuro, pero la incertidumbre sobre el período de recuperación puede hacer que las valoraciones sean más sensibles a resultados decepcionantes.
La infraestructura de IA tiene un ciclo de inversión relativamente complejo. Las empresas primero asignan capital a centros de datos, servidores, equipos de red y capacidad energética. Luego necesitan atraer clientes, aumentar la utilización, establecer ingresos recurrentes y gestionar la depreciación y los gastos operativos. Si la demanda de los clientes crece más lentamente de lo esperado, el tiempo necesario para generar retornos atractivos puede prolongarse.
Las divulgaciones del tercer trimestre de Alphabet ilustran ambos lados de la ecuación. Su administración describió una fuerte demanda de infraestructura y soluciones de IA, al tiempo que informó gastos de capital significativos y flujo de efectivo libre negativo trimestral. El Día del Inversor de Oracle en octubre mostró similarmente que la empresa está estableciendo un plan de financiamiento y flujo de efectivo plurianual para su expansión de infraestructura.
En consecuencia, el mercado está avanzando más allá de la pregunta de qué empresas están gastando más en IA. Cada vez más se pregunta qué empresas pueden convertir ese gasto en ingresos duraderos, ingreso operativo y flujo de efectivo libre. Hasta que esas respuestas se vuelvan más claras, los desarrollos macroeconómicos positivos podrían no ser suficientes para restaurar la confianza en cada acción relacionada con la IA.
¿Por qué el oro subió un 1.8% mientras el petróleo y las acciones se movieron en direcciones diferentes?
El oro aumentó aproximadamente un 1.8% el 2 de noviembre porque un dólar estadounidense más débil y menores rendimientos de los bonos del Tesoro brindaron apoyo, mientras que la volatilidad del mercado de acciones mantuvo la demanda de activos defensivos. Este movimiento demuestra que el oro estaba respondiendo a varios factores macroeconómicos en lugar de simplemente seguir el sentimiento de riesgo geopolítico.
Normalmente, aliviar las tensiones geopolíticas puede reducir la demanda de activos tradicionales refugio. Sin embargo, los precios del oro también son sensibles a los movimientos monetarios y a las tasas de interés. Cuando el dólar se debilita, el oro cotizado en dólares puede volverse más asequible para los titulares de otras monedas, lo que potencialmente apoya la demanda. Menores rendimientos de los bonos del Tesoro también pueden reducir el costo de oportunidad de mantener oro, que no paga intereses.
El 2 de noviembre, el dólar se debilitó y la mayoría de los rendimientos de los bonos del Tesoro de EE.UU. disminuyeron. Estos movimientos ayudaron a respaldar al oro, incluso cuando los desarrollos diplomáticos redujeron parte de la prima geopolítica en los mercados energéticos. El aumento aproximado del 1,8% en el oro reflejó, por lo tanto, la influencia combinada de factores monetarios, de tasas de interés y de posicionamiento defensivo.
Esta divergencia también resalta la importancia de distinguir entre diferentes mecanismos de mercado. Los precios del petróleo estaban reaccionando principalmente a las expectativas sobre el suministro futuro de energía, mientras que el oro recibía apoyo de los movimientos en las divisas y los rendimientos. Los inversores en acciones, por su parte, estaban reevaluando los retornos financieros asociados con la inversión en infraestructura de IA.
El avance del oro no debe interpretarse automáticamente como evidencia de que los inversores esperaban una crisis financiera más amplia. La demanda de activos defensivos puede seguir siendo significativa durante períodos de incertidumbre, incluso cuando algunos riesgos geopolíticos se están aliviando.
Conclusión
La divergencia del mercado del 2 de noviembre de 2026 mostró por qué la caída de los precios del petróleo no produce automáticamente un repunte generalizado del mercado de acciones estadounidense. El crudo Brent disminuyó aproximadamente un 7,6% a medida que los avances en las discusiones diplomáticas mejoraron las expectativas sobre el suministro energético futuro. Los precios más bajos del petróleo apoyaron a las empresas expuestas a los costos de combustible y ayudaron a aliviar las preocupaciones inflacionarias, mientras que el oro aumentó alrededor del 1,8% debido a un dólar más débil, menores rendimientos de los bonos del Tesoro y una demanda defensiva continua.
Sin embargo, el Nasdaq cayó un 1.1% y el S&P 500 se redujo un 0.5% porque la debilidad en las acciones relacionadas con la IA superó los avances en gran parte del mercado en general. Aproximadamente el 70% de los componentes del S&P 500 aumentaron, ilustrando cómo el desempeño del índice principal puede ocultar diferencias significativas entre sectores y empresas individuales.
El problema central para los inversores en tecnología es si las enormes inversiones en infraestructura de IA pueden generar ingresos, ganancias y flujo de efectivo libre suficientes para justificar sus costos. Los requisitos de financiamiento, las obligaciones de deuda y la posible dilución de accionistas añaden mayor complejidad. En el futuro, los desarrollos en el suministro de energía influirán en las perspectivas de inflación, mientras que las ganancias de IA y los informes de flujo de efectivo seguirán siendo importantes para evaluar las valoraciones tecnológicas. El mercado ya no evalúa a las empresas de IA únicamente por sus ambiciones de gasto; cada vez más examina los retornos financieros detrás de esas ambiciones.
Preguntas frecuentes
-
¿Por qué cayó el Nasdaq más que el Dow el 2 de noviembre de 2026?
El Nasdaq tiene una mayor exposición a grandes empresas de tecnología y crecimiento, lo que lo hace más sensible a la caída de las acciones relacionadas con la IA. El Dow tiene una composición y metodología de ponderación diferentes, lo que permite que los aumentos en otros componentes compensen la debilidad de algunas empresas de tecnología.
-
¿Bajaron los precios del petróleo porque se finalizó un acuerdo para reabrir el Estrecho de Ormuz?
No. La caída reflejó expectativas mejoradas tras desarrollos positivos en las discusiones diplomáticas. No debe interpretarse como una confirmación de que se había alcanzado un acuerdo final ni de que las condiciones de transporte de energía ya hubieran vuelto a la normalidad.
-
¿Por qué pueden beneficiar los precios más bajos del petróleo a las aerolíneas y las compañías de cruceros?
El combustible es un gasto operativo importante para las aerolíneas y los operadores de cruceros. Precios más bajos de la energía pueden reducir sus costos de combustible y potencialmente apoyar los márgenes, aunque la rentabilidad real también depende de la demanda de pasajeros, la fijación de precios de los boletos, los costos laborales, el financiamiento y otros gastos.
-
¿Qué significa un flujo de efectivo libre negativo para una empresa de IA?
Un flujo de efectivo negativo significa que el flujo de efectivo operativo de la empresa no fue suficiente para cubrir sus gastos de capital y otras inversiones en efectivo relevantes durante un período de informe. No indica automáticamente una dificultad financiera, pero los inversores deben examinar las razones de la brecha, los fondos disponibles y el momento esperado de la generación futura de efectivo.
-
¿Por qué puede aumentar el oro cuando las tensiones geopolíticas parecen aliviarse?
El oro responde a varios factores, incluyendo el dólar estadounidense, los rendimientos de los bonos del Tesoro, las expectativas de inflación y la demanda de activos defensivos. Un dólar más débil y rendimientos más bajos pueden respaldar los precios del oro incluso cuando una reducción en el límite de riesgo geopolítico limita una fuente de demanda de activos refugio.
Disclaimer
Esta información general del mercado, posiblemente proveniente de fuentes de terceros, comerciales o patrocinadas, se proporciona únicamente con fines de referencia y educativos y no constituye asesoramiento financiero ni de inversión, una oferta, solicitud o garantía. Renunciamos a toda responsabilidad por su precisión, integridad, confiabilidad y cualquier pérdida resultante. Las inversiones/opciones de trading son arriesgadas; el desempeño pasado no garantiza resultados futuros. Los usuarios deben investigar, juzgar con prudencia y asumir toda la responsabilidad. Para más detalles, consulte las Condiciones de uso y Divulgación de riesgos de KuCoin.
Aviso: Esta página fue traducida utilizando tecnología de IA para tu conveniencia. Para obtener la información más precisa, consulta la versión original en inglés.