

কোন মার্কিন ব্যাংক স্টকগুলি লাভবান হবে যদি সুদের হার সীমাবদ্ধ থাকে?
ভূমিকা
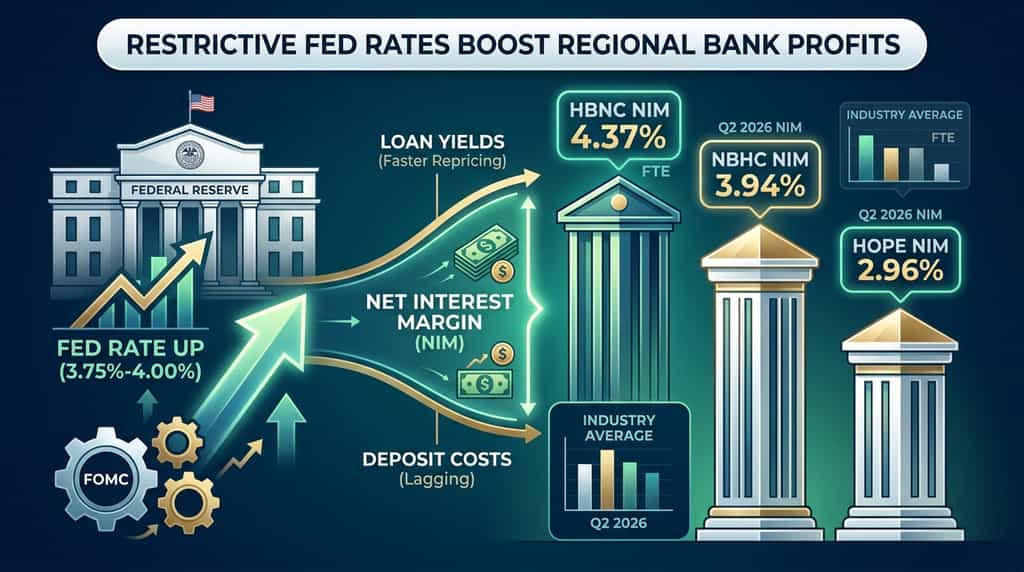
যদি ফেডারেল রিজার্ভ নীতি কঠোর রাখে, তবেও ব্যাংকগুলি কি লাভ করবে? হ্যাঁ — শক্তিশালী জমা ফ্র্যাঞ্চাইজি এবং দ্রুত ঋণ পুনর্নির্ধারণ সহ ঋণদাতারা নীতির হার সীমাবদ্ধ থাকলে পরিষ্কার সুদের আয় বাড়াতে পারে। ফেডারেল রিজার্ভের মতে, FOMC ১৬ সেপ্টেম্বর, ২০২৬-এ ফেডারেল ফান্ডস লক্ষ্য পরিসরকে ২৫ বেসিস পয়েন্ট বাড়িয়ে ৩.৭৫% থেকে ৪.০০% করেছে।
সেই ব্যবস্থায় তিনটি তালিকাভুক্ত সম্প্রদায় ও স্থানীয় ব্যাংক উল্লেখযোগ্য: হরাইজন ব্যাংককর্প (HBNC), ন্যাশনাল ব্যাংক হোল্ডিংস (NBHC), এবং হোপ ব্যাংককর্প (HOPE)। প্রতিটি ব্যাংক 2026 এর দ্বিতীয় ত্রৈমাসিকের মার্জিন পোস্ট করেছে, যা ইতিমধ্যে FDIC দ্বারা প্রকাশিত শিল্পের গড়ের সমান বা তার উপরে।
এই নিবন্ধটি ব্যাখ্যা করে কিভাবে সীমাবদ্ধ হারগুলি ব্যাংকের আয়ের মধ্যে প্রবাহিত হয়, কেন এই তিনটি নাম শিল্পের গড়ের থেকে ভিন্নভাবে অবস্থিত, এবং দীর্ঘস্থায়ী উচ্চতর নীতির অপর পাশে কোন ঝুঁকি এখনও রয়ে গেছে।
সীমিত সুদের হার কিভাবে মার্কিন ব্যাংকগুলিকে সহায়তা করে?
সীমাবদ্ধ নীতিটি ব্যাংকগুলিকে সহায়তা করে যখন সম্পদের আয় জমার খরচের চেয়ে দ্রুত পুনর্মূল্যায়ন করে, যা নেট সুদের মার্জিন (NIM) বাড়ায়। NIM হল নেট সুদের আয়কে গড় আয়করী সম্পদ দিয়ে ভাগ করা। এটি বেশিরভাগ মার্কিন বাণিজ্যিক ব্যাংকের মূল লাভ ইঞ্জিন।
2026 এর দ্বিতীয় ত্রৈমাসিকের FDIC ব্যাংকিং প্রোফাইল অনুযায়ী, শিল্পের NIM পূর্ব ত্রৈমাসিকের তুলনায় 1 বেসিস পয়েন্ট বেড়ে 3.32% হয়েছে, এবং সম্প্রদায়-ব্যাংকের NIM 10 বেসিস পয়েন্ট বেড়ে 3.81% হয়েছে। একই রিপোর্টটি দেখায় যে সমস্ত FDIC-বীমাকৃত প্রতিষ্ঠানের নেট সুদের আয় প্রথম ত্রৈমাসিকের তুলনায় $5.3 বিলিয়ন, বা 2.8% বেড়েছে।
২০২৬ সালের ১৬ সেপ্টেম্বরের FOMC বিবৃতিতে বলা হয়েছে যে মুদ্রাস্ফীতি এখনও উচ্চ অবস্থায় রয়েছে এবং হার বৃদ্ধি “কমিটির ২ শতাংশ লক্ষ্যে দ্রুত ফিরে আসাকে সমর্থন করবে।” মধ্যমা SEP প্রজেকশনগুলি ২০২৬ সালের শেষের জন্য ফেডারেল ফান্ডস রেটকে ৪.১% হিসাবে স্থাপন করেছে। এই পথটি নীতিকে দীর্ঘমেয়াদী হারের উপরে রাখে এবং সংক্ষিপ্তমেয়াদী উৎপাদন এবং ঋণের আয়কে উচ্চ অবস্থায় রাখে।
ব্যাংকগুলি সবচেয়ে বেশি লাভ করে যখন তিনটি শর্ত একসাথে পূরণ হয়:
-
বর্তমান বাজার হারে ঋণের একটি বড় অংশ পুনরায় সেট বা উৎপাদিত হয়।
-
জমা খরচ সম্পর্ক পরীক্ষা, সুদহীন ব্যালেন্স বা নিয়ন্ত্রিত মূল্যনির্ধারণের কারণে দেরি হয়।
-
ক্রেডিট ক্ষতি সীমিত থাকে, তাই উচ্চতর এনআইআই প্রভিশন দ্বারা প্রতিহত হয় না।
সম্প্রদায়ের ব্যাংকগুলি ইতিমধ্যেই এই প্যাটার্ন দেখিয়েছে। এফডিআইসি উল্লেখ করেছে যে দ্বিতীয় ত্রৈমাসিকে সম্প্রদায়ের ব্যাংকের সম্পদের আয় বেড়েছে এবং ফান্ডিং খরচ কমেছে, যার ফলে 10-বেসিস পয়েন্ট NIM লাভ হয়েছে। এটি সেই একই ক্রিয়াপ্রণালী যা যদি হারগুলি সীমাবদ্ধ থাকে তবে টিকে থাকতে পারে।
কেন কিছু মার্কিন ব্যাংক যদি হার উচ্চ থাকে তবে অন্যদের চেয়ে বেশি লাভ করে?
সম্পদ-সংবেদনশীল ব্যালেন্স শীট এবং স্থিতিশীল, কম খরচের জমা রাখা ব্যাংকগুলি ওয়াল্টসম ফান্ডিংয়ের সাথে তুলনায় বেশি লাভ করে। সম্পদ-সংবেদনশীলতা বলতে বোঝায় যে নীতির হার উচ্চ বা আবার বৃদ্ধি পেলে ঋণ এবং সিকিউরিটিগুলি দায়ের চেয়ে দ্রুত মূল্যায়ন হয়।
শিল্পের গড় এই বিভাজনকে লুকিয়ে রাখে। এফডিআইসি ডেটা অনুযায়ী, ২০২৬ এর দ্বিতীয় ত্রৈমাসিকে সমস্ত ব্যাংকের এনআইএম ৩.৩২% ছিল, যখন সম্প্রদায়ভিত্তিক ব্যাংকগুলি ৩.৮১% প্রকাশ করেছে। এই ফারাকটি দেখায় যে ছোট, সম্পর্ক-ভিত্তিক ফ্র্যাঞ্চাইজগুলি একই হারের পটভূমিতে বেশি আয় করতে পারে।
ফান্ডিং মিক্স ঋণ মিক্স এর মতোই গুরুত্বপূর্ণ। সুদহীন জমা ব্যবস্থাপনা করা হলে বা বৃদ্ধি করা হলে ফেড যখন সুদ হার ধরে রাখে বা বাড়ায়, তখন এগুলো পুনর্মূল্যায়ন হয় না। সুদযুক্ত জমা পুনর্মূল্যায়ন হয়, কিন্তু গতি প্রতিযোগিতা এবং গ্রাহকের বিশ্বাসের উপর নির্ভর করে। যেসব ব্যাংকগুলি বাণিজ্যিক ও শিল্প (C&I) ঋণ বাড়ানোর সময় জমা খরচ ধরে রেখেছে, তারা একটি সংকীর্ণ নীতির পথকে উচ্চ NII-এ রুপান্তরিত করতে পারে, যদিও মোট ঋণের বৃদ্ধি শুধুমাত্র মধ্যম-একক ডিজিটের মধ্যেই থাকে।
ক্রেডিট গুণগত মান এখনও প্রতিক্রিয়া হিসাবে রয়েছে। এফডিআইসি-এর অনুযায়ী, ২০২৬ সালের প্রথম অর্ধেকে শিল্পের ঋণের প্রতি শুদ্ধ চার্জ-অফ ০.৫৮% ছিল, এবং ২০২৬ সালের দ্বিতীয় ত্রৈমাসিকের সম্পদের উপর আয় ১.৩৭% ছিল। এই সংখ্যাগুলি আয়ের ক্ষমতা দেখায়, কিন্তু কোনও নিশ্চয়তা নয়। বাণিজ্যিক বাস্তুকার্য বা সি&আই-এর তীব্রতর মন্দা প্রভিশন বাড়াবে এবং উচ্চতর হারের সুবিধা কমিয়ে দেবে।
যদি হারগুলি সীমাবদ্ধ থাকে, তাহলে কোন 3টি মার্কিন ব্যাংক স্টক লাভবান হতে পারে?
হরিজন ব্যাঙ্ককর্প, ন্যাশনাল ব্যাঙ্ক হোল্ডিংস এবং হোপ ব্যাঙ্ককর্প হল তিনটি তালিকাভুক্ত ব্যাংক যাদের ২০২৬ এর দ্বিতীয় ত্রৈমাসিক ফলাফলে শিল্পের গড়ের তুলনায় মার্জিন বিস্তার বা এখনও উচ্চ এনআইএম দেখা যাচ্ছে।
এগুলো কেবলমাত্র উচ্চতর-দীর্ঘতর স্ক্রিনের জন্য উপযুক্ত নাম নয়। প্রতিটি সাম্প্রতিক SEC আয়ের উপাদান প্রকাশ করেছে যাতে NIM, জমা খরচ এবং ঋণের আয়ের বিস্তারিত তথ্য রয়েছে, তাই এগুলো উপযুক্ত কেস স্টাডি।
|
ব্যাংক
|
টিকার
|
Q2 2026 NIM
|
শিল্প NIM (FDIC Q2 2026)
|
2026 এর দ্বিতীয় ত্রৈমাসিকের প্রধান চালিকাশক্তি
|
|
হরিজন ব্যাঙ্ককর্প
|
HBNC
|
4.37% FTE
|
৩.৩২%
|
ঋণের আয় 9 বিপি বেড়েছে এবং দায়ের খরচ 4 বিপি বেড়েছে
|
|
ন্যাশনাল ব্যাংক হোল্ডিংস
|
NBHC
|
3.94% FTE
|
৩.৩২%
|
জমা খরচ 1.93%; এখনও শিল্পের এনআইএম-এর চেয়ে উপরে
|
|
হোপ ব্যাংককর্প
|
HOPE
|
2.96%
|
৩.৩২%
|
NIM কোয়ার্টার বাই কোয়ার্টার 6 বিপি এবং বছর বাই বছর 27 বিপি বৃদ্ধি পেয়েছে যেহেতু ফান্ডিং খরচ কমেছে
|
সূত্র: কোম্পানির Q2 2026 আয় প্রকাশ যা SEC-এর সাথে জমা দেওয়া হয়েছে; এফডিআইসি ত্রৈমাসিক ব্যাংকিং প্রোফাইল, ২০২৬ এর দ্বিতীয় ত্রৈমাসিক।
হরাইজন ব্যাংককর্প (HBNC) কেন লাভবান হতে পারে?
হরিজন ব্যাঙ্ককর্প ইতিমধ্যেই শিল্পের গড়ের চেয়ে অনেক বেশি NIM অর্জন করে, এবং ২০২৬ এর দ্বিতীয় ত্রৈমাসিকে এই মার্জিন আবার বেড়েছে। SEC-এর সাথে জুলাই ২২, ২০২৬-এ জমা দেওয়া কোম্পানির আয় প্রকাশনা অনুযায়ী, সম্পূর্ণ করযোগ্য-সমতুল্য NIM প্রথম ত্রৈমাসিকের ৪.২৯% এবং এক বছর আগের ৩.২৩% থেকে বেড়ে ৪.৩৭% হয়েছে। পরিষ্কার সুদের আয় ছিল ৬৩.৫ মিলিয়ন ডলার, যা গতবছরের একই ত্রৈমাসিকের তুলনায় ১৪.৭% বেশি।
প্রবন্ধটি 8-বেসিস পয়েন্ট ক্রমিক এনআইএম বৃদ্ধির জন্য ঋণ এবং জমা মূল্যায়ন এবং কম গড় নগদ ব্যালেন্সের দায়ী করেছে। ঋণের গড় হার 9 বেসিস পয়েন্ট বেড়েছে, যখন সুদযুক্ত দায়ের খরচ 4 বেসিস পয়েন্ট বেড়েছে। এই স্প্রেডটি এখনও সংকুচিত হারের পরিস্থিতিতে সাধারণভাবে সম্পদ-সংবেদনশীল প্রতিক্রিয়া।
হরাইজন হল ইন্ডিয়ানা এবং মিশিগানে কেন্দ্রীভূত একটি মধ্যপশ্চিম বাণিজ্যিক এবং খুচরা ব্যাংক। ২০২৬ এর দ্বিতীয় ত্রৈমাসিকে এর গড় স্থায়ী সাধারণ ইক্িটির বার্ষিকী রিটার্ন ১৮.০৫% এবং স্থায়ী সাধারণ ইক্িটির অনুপাত স্থায়ী সম্পদের সাথে ৮.৮১%। ২০২৬ সালের ৩০ জুন পর্যন্ত বিনিয়োগের জন্য ধার হিসাবে রাখা ঋণের ১.০৫% কর্জের ক্ষতির জন্য বরাদ্দ করা হয়েছে। যদি পরবর্তীতে সংকীর্ণ হারগুলি ঋণগ্রহীতাদের প্রভাবিত করে, তবে সেই মূলধন এবং সঞ্চয়ের অনুপাতগুলি গুরুত্বপূর্ণ।
ঝুঁকিটি ফান্ডিং খরচের পিছনে পড়ে যাওয়া। যদি আরেকটি ফেড হাইকের পর জমা প্রতিযোগিতা তীব্র হয়, তাহলে Q2-এ দেখা গিয়েছিল 4-বেসিস পয়েন্ট দায় খরচ বৃদ্ধি ত্বরান্বিত হতে পারে। হরাইজনের নির্দেশিকা 2026-এ মধ্য-একক-অঙ্কের ঋণ এবং জমা বৃদ্ধির কথা বলেছে, তাই আয়তন একটি তীব্র ফান্ডিং খরচের বৃদ্ধির পূরণ করতে পারবে না।
কেন ন্যাশনাল ব্যাংক হোল্ডিংস (NBHC) লাভবান হতে পারে?
ন্যাশনাল ব্যাংক হোল্ডিংস এখনও এফডিআইসি শিল্প গড়ের চেয়ে উল্লেখযোগ্যভাবে উচ্চতর এনআইএম চালিয়ে যাচ্ছে, এমনকি ১২-বেসিস পয়েন্ট ক্রমাগত হ্রাসের পরেও। কোম্পানির ২০২৬ এর দ্বিতীয় ত্রৈমাসিক ফলাফল অনুযায়ী, এফটিই এনআইএম ৩.৯৪% ছিল, যা প্রথম ত্রৈমাসিকের ৪.০৬% এবং গতবছরের একই ত্রৈমাসিকের ৩.৯৫% এর তুলনায়। এফটিই শুদ্ধ সুদের আয় বেড়ে ১১১.৫ মিলিয়ন ডলারে পৌঁছায়। জমার খরচ ১ বেসিস পয়েন্ট উন্নতি হয়ে ১.৯৩% হয়।
প্রথম ত্রৈমাসিকে অসাধারণভাবে উচ্চ ঋণ শুল্ক আয়ের পরে অসাধারণভাবে কম আয়-সম্পদের আয় থেকে ক্রমিক NIM ডিপ এসেছে— হার স্প্রেডের পতন থেকে নয়। 2026 এর প্রথম অর্ধবছরে, FTE NIM 4.00% ছিল, যা 2025 এর প্রথম অর্ধবছরের তুলনায় 6 বেসিস পয়েন্ট বেড়েছে। যদি বছরের শেষ পর্যন্ত নীতি সীমাবদ্ধ থাকে, তবে এই প্রথম-অর্ধবছরের তুলনাই বেশি প্রাসঙ্গিক সংকেত।
NBHC প্রতিবেদন করেছে যে তাদের চতুর্থাংশিক ঋণ ফান্ডিংয়ের রেকর্ড $926.9 মিলিয়ন এবং বছরের এখন পর্যন্ত বার্ষিকীকৃত ঋণ বৃদ্ধি 10%। সমায়োজিত পরিষ্কার আয় ছিল $35.3 মিলিয়ন, অথবা প্রতি বিস্তৃত শেয়ারে $0.78। সমায়োজিত গড় স্থায়ী সাধারণ ইক্িটির উপর ফেরত ছিল 12.71%। এই সংখ্যাগুলি দেখায় যে ব্যাংকটি জমা খরচকে 1.9% এর কাছাকাছি রেখে আয়করী সম্পদ বাড়াতে পারে।
নতুন ঋণে আয় সংকুচিত হওয়ার ঝুঁকি রয়েছে যদি ক্রেডিট চাহিদা কমে যায়। Q2 সম্পদের আয় কমেছে, এবং কম আয়কারী সম্পদের দিকে আরও বেশি সরানো হলে ফেড ফান্ডস রেট 3.75%–4.00% পরিসরে ধরে রাখলেও 3.94% FTE NIM কমে যাবে।
কেন হোপ ব্যাঙ্ককর্প (HOPE) লাভবান হতে পারে?
হোপ ব্যাঙ্ককর্প পুনরুজ্জীবনের কেস: এখনও এর এনআইএম শিল্পের গড়ের নিচে, কিন্তু ফান্ডিং খরচ কমার সাথে সাথে এটি বাড়ছে। কোম্পানির ২০২৬ সালের ২৭ জুলাই আয় প্রকাশের অনুযায়ী, প্রথম ত্রৈমাসিকে এনআইএম ২.৯০% থেকে ২.৯৬% এবং এক বছর আগে ২.৬৯% থেকে বেড়েছে। পরিষ্কার সুদের আয় ছিল ১২৯.০ মিলিয়ন ডলার, যা আগের ত্রৈমাসিকের তুলনায় ৪% এবং গতবছরের একই সময়ের তুলনায় ১০% বেশি। পরিষ্কার আয় ছিল ৩৩.০ মিলিয়ন ডলার, যা আগের ত্রৈমাসিকের তুলনায় ১২% বেশি।
ঋণের আয় ছিল 5.73%, যা ক্রমাগতভাবে 4 বেসিস পয়েন্ট বেড়েছে। সুদযুক্ত জমার খরচ ছিল 3.31%, যা ক্রমাগতভাবে 6 বেসিস পয়েন্ট কমেছে এবং গত বছরের তুলনায় 46 বেসিস পয়েন্ট কমেছে। পরিচালনা বলেছেন যে গত বছরের তুলনায় জমার খরচের এই পতনটি 2025 সালের 2 এপ্রিল বন্ধ হওয়া টেরিটোরিয়াল ব্যাঙ্ককর্প অধিগ্রহণের ফলে কম খরচের জমা এবং আগের ফান্ডস-রেট কাটার ফলাফল।
যদি নীতিটি সীমিত থাকে বা আবার বাড়ে, তবে হোপের বাকি সিডি এবং ঋণের পুনর্মূল্যায়ন এখনও নিম-কে একটি নিম্ন ভিত্তি থেকে উপরে তুলতে পারে। জুন 2026-এর নিম 2.98% এবং জুনের শেষের জমা স্পট হার 2.58% ত্রৈমাসিক গতি দেখায়। 2026 সালের 30 জুন পর্যন্ত মোট সম্পদ প্রায় 19.0 বিলিয়ন ডলার, যার মধ্যে ঋণ 14.9 বিলিয়ন ডলার এবং জমা 15.9 বিলিয়ন ডলার।
ঝুঁকিটি বাণিজ্যিক সম্পত্তির কেন্দ্রীভবন এবং এখনও সাব-শিল্প NIM। 2.96% মার্জিন যদি ক্রেডিট খরচ বাড়ে, তাহলে হরাইজনের 4.37% এর তুলনায় কম ক্ষমতা রাখে। একীভূতকরণ-সংক্রান্ত ব্যয় এবং প্রতীক্ষিত বাণিজ্যিক ব্যাংকিং ইউনিটের SMBC MANUBANK কেনাকাটার যেকোনো দেরি বাস্তবায়ন ঝুঁকি যোগ করে।
যদি সীমিত হার দীর্ঘ সময় ধরে থাকে, তবে কী ঝুঁকি অবশিষ্ট থাকে?
ক্রেডিট ক্ষতি, জমা প্রতিযোগিতা এবং সিকিউরিটিজ-পোর্টফোলিও মার্কস এনআইএম লাভকে মুছে ফেলতে পারে। সংকুচিত নীতি ঋণগ্রহীতার ঋণ পরিশোধ ব্যয় বাড়িয়ে দেয়। এই চাপটি প্রথমে বাণিজ্যিক বাস্তুকার্য এবং লিভারেজড সি&আই ক্রেডিটে দেখা যায়।
এফডিআইসি ডেটা এখনও ব্যবস্থিত দেখাচ্ছে। ২০২৬ সালের প্রথম অর্ধেকে শিল্পের নেট চার্জ-অফ টু লোন ০.৫৮% ছিল, এবং অনকারেন্ট সম্পদ এবং অন্যান্য বাস্তব সম্পত্তি ধারক ০.৫২% ছিল। সেপ্টেম্বর ২০২৬ এসইপি-এ ৪.১% থেকে বেকারত্ব বাড়লে এই অনুপাতগুলি দ্রুত পরিবর্তিত হতে পারে।
জমা বেটাস দ্বিতীয় ঝুঁকি। Q2-এ কমিউনিটি-ব্যাংক NIM বেড়েছে কারণ ফান্ডিং খরচ কমেছে। আরও 25-বেসিস পয়েন্টের বৃদ্ধি, যা সেপ্টেম্বর SEP-এর মধ্যমা ইঙ্গিত করে 2026 সালের শেষের আগে এখনও ঘটতে পারে, তা এটিকে উল্টিয়ে দিতে পারে। যারা টাইম জমা-এর উপর নির্ভরশীল, তারা প্রথমে এটি অনুভব করবে।
একটি তৃতীয় ঝুঁকি হল মেয়াদ। বড় পরিমাণে বিক্রয়ের জন্য উপলব্ধ সিকিউরিটিজের বই ধারণকারী ব্যাংকগুলি যদি 10-বছরের আয়ের হার সাম্প্রতিক স্তরের কাছাকাছি থাকে, তাহলে AOCI-এর চাপ দেখতে পাবে। এটি প্রত্যক্ষভাবে NIM-কে প্রভাবিত করে না, কিন্তু এটি মূলধন এবং ক্রয়ের সীমাবদ্ধতা সৃষ্টি করতে পারে।
তিনটি স্টকের কোনোটিই সুরক্ষিত নয়। হরাইজনের দ্বিতীয় চতুর্মাসিক আইনগত চার্জ, এনবিএইচসির ফি-আয়ের অস্থিরতা এবং হোপের সিআরই মিক্স হল ফার্ম-নির্দিষ্ট স্মরণীয় বিষয় যা বার্ষিক হারের সহায়ক প্রভাবই সম্পূর্ণ গল্প নয়।
শিরোনামের বাইরে: KuCoin 5.0 আপনার জন্য কী অর্থ বহন করে
বাজারের খবর দ্রুত পরিবর্তিত হয় — কিন্তু আপনি যেখানে এটি ব্যবহার করেন, তা ততটাই গুরুত্বপূর্ণ। এই অক্টোবরে, KuCoin KuCoin 5.0 চালু করছে, যা KuCoin-কে একটি পুনর্গঠিত প্ল্যাটফর্মে পরিণত করবে। আপনার জন্য বাস্তবে কী পরিবর্তন হচ্ছে:
-
সবকিছুর জন্য একটি অ্যাকাউন্ট। পুরনো প্ল্যাটফর্মগুলি আপনার টাকা আলাদা আলাদা "স্পট," "মার্জিন," এবং "ফিউচার্স" অ্যাকাউন্টে বিভক্ত করে এবং আপনাকে কেন এটি করা হচ্ছে তা বুঝতে বাধ্য করত। KuCoin 5.0-এর ইউনিফাইড অ্যাকাউন্ট এটি সম্পূর্ণরূপে সরিয়ে ফেলে — একবার জমা দিন, এবং সবকিছুই সহজেই সেখানে থাকবে (এখনও শুধুমাত্র VIPদের জন্য উপলব্ধ)।
-
স্টক, সূচক এবং কমোডিটি। KuCoin 5.0 ক্রিপ্টোর বাইরে গ্লোবাল মার্কেটে বিস্তার ঘটাচ্ছে। যখন ক্রিপ্টো পাশাপাশি চলে এবং ইকুইটি বৃদ্ধি পায় (বা তার বিপরীতে), তখন আপনি একটি ব্রোকারেজ অ্যাকাউন্ট খুলে ফিয়াট রেলগুলির জন্য দিনগুলি অপেক্ষা করার পরিবর্তে মিনিটের মধ্যে রোটেশন করতে পারেন।
-
বাস্তব বিশ্বের সম্পদ (RWA)। কমোডিটি সহ পারম্পরিক সম্পদের টোকেনাইজড প্রবেশাধিকার, সরাসরি আপনার ক্রিপ্টো অ্যাকাউন্টে। বিশ্বব্যাপী অর্থনীতির দ্রুততম বৃদ্ধিপ্রাপ্ত খাতগুলির মধ্যে একটি এখন প্রতিষ্ঠানগুলির জন্য সীমাবদ্ধ নয় — আপনি এটি আপনার ট্রেডিংয়ের জন্য ব্যবহৃত একই ব্যালেন্স থেকে অ্যাক্সেস করতে পারেন।
-
শিখুন এবং আয় করুন। ট্রেড করার জন্য প্রস্তুত নন? KCUSD আপনার স্টেবলকয়েনকে দৈনিক, স্বয়ংক্রিয়-কম্পাউন্ড সুদ দিয়ে আয় করতে সাহায্য করে। 4% আয়ের জন্য আপনার অকার্যকর জমা কাজে লাগানোর সবচেয়ে কম চাপপূর্ণ উপায়।
-
সাধারণ ভাষায় একটি এআই সহায়ক। প্রশ্ন করুন, মার্কেটের প্রেক্ষাপট পান, আপনি যা দেখছেন তা বুঝুন — প্ল্যাটফর্মের মধ্যেই তৈরি, কোনো জার্গনের প্রয়োজন নেই।
-
একটি অ্যাপ যা অতিরিক্ত চাপ দেয় না। দ্রুততর, পরিষ্কার এবং সামঞ্জস্যপূর্ণ — প্রথম ট্যাপ থেকেই সহজবোধ্য, টিউটোরিয়ালের পর নয়।
-
নিরাপত্তা আপনি যাচাই করতে পারেন, শুধু বিশ্বাস করবেন না। একটি MiCAR-লাইসেন্সপ্রাপ্ত ইইউ সংস্থা, Proof of Reserves যা আপনি নিজেই যাচাই করতে পারেন, এবং আন্তর্জাতিকভাবে সন্তুষ্ট নিরাপত্তা (SOC 2 Type II, ISO 27001:2022)।
কয়েক মিনিটের মধ্যে আপনার অ্যাকাউন্ট তৈরি করুন — এবং শুরু করুন সেই প্ল্যাটফর্মে, যা ক্রিপ্টোর ভবিষ্যতের জন্য তৈরি, অতীতের জন্য নয়।
সিদ্ধান্ত
সংকীর্ণ মুদ্রানীতি এখনও ঋণের মূল্যায়ন জমার চেয়ে দ্রুত করা ব্যাংকগুলিকে সমর্থন করছে। ফেডের ১৬ সেপ্টেম্বর, ২০২৬-এ ৩.৭৫%–৪.০০% ফান্ডস-রেট পরিসরে বৃদ্ধি এবং মধ্যমান ৪.১% বছরের শেষের প্রক্ষেপণ এই পটভূমি বজায় রাখছে। এফডিআইসির ডেটা অনুযায়ী, ২০২৬-এর দ্বিতীয় ত্রৈমাসিকে শিল্পের NIM ৩.৩২% এবং সম্প্রদায়-ব্যাংকের NIM ৩.৮১%।
হরাইজন ব্যাংককর্প ইতিমধ্যেই 4.37% FTE NIM-এর মাধ্যমে সেই রেজিমকে মুনাফায় পরিণত করেছে। ন্যাশনাল ব্যাংক হোল্ডিংসের 3.94% FTE NIM এবং 1.93% জমা খরচ রয়েছে। হোপ ব্যাংককর্প ফান্ডিং খরচ কমার সাথে সাথে গত বছরের 2.69% থেকে 2.96% এ NIM বাড়াচ্ছে।
একই নীতি যা এনআইআই বাড়ায়, তা ক্রেডিট খরচ বাড়াতে পারে। জমা বেটাস, সিআরই কেন্দ্রীকরণ এবং এসইপি আপডেট দেখুন। তিনটি স্টক হল একটি উচ্চতর-দীর্ঘস্থায়ী টেপের জন্য পর্যবেক্ষণের নাম — যদি বৃদ্ধি থামে, তবে এগুলি অটোমেটিকভাবে বিজয়ী হবে না।
প্রায়শই জিজ্ঞাসিত প্রশ্নাবল�
ব্যাংকের জন্য “সীমাবদ্ধ সুদের হার” বলতে কী বোঝায়?
এর অর্থ হলো নীতিগত হার এতটাই উচ্চ রাখা হয় যে মুদ্রাস্ফীতি নিয়ন্ত্রিত থাকে, যা ঋণের আয়কে উচ্চ রাখে এবং যদি জমা খরচ পিছিয়ে থাকে তবে NIM বাড়তে পারে।
ফেড হাই রেট ধরে রাখলে কি সব যুক্তরাষ্ট্রের ব্যাংকগুলি লাভবান হয়?
না। ওয়াল্ট ফান্ডেড ব্যাংক এবং ধীরে পুনঃমূল্যায়নযোগ্য সম্পদ সহ ব্যাংকগুলি ফান্ডস রেট উচ্চ থাকার সময়ও NIM সংকুচিত হতে পারে।
উচ্চতর এনআইএম কি উচ্চতর আয়ের সমান?
না। প্রাবন্ধিক, সুদহীন ব্যয় এবং সিকিউরিটি ক্ষতি NIM লাভকে প্রতিক্ষেপ করতে পারে।
HBNC, NBHC এবং HOPE কত বার NIM রিপোর্ট করে?
তারা প্রতি ত্রৈমাসিক এসইসি আয় প্রকাশ এবং 10-Q ফাইলিংয়ে এনআইএম প্রতিবেদন করে।
এই থিমের জন্য বিনিয়োগকারীদের কোন অফিসিয়াল সোর্স ব্যবহার করা উচিত?
ফেডারেল রিজার্ভ এফওএমসি বিবৃতি এবং এসইপি টেবিল, এফডিআইসি কোয়ার্টারলি ব্যাংকিং প্রোফাইলস, এবং কোম্পানির 8-কে/10-কিউ ফাইলিংস ব্যবহার করুন।
বিবৃতি: এই নিবন্ধটি শুধুমাত্র তথ্যমূলক উদ্দেশ্যে প্রস্তুত করা হয়েছে এবং এটি আর্থিক, আইনি বা বিনিয়োগ পরামর্শ হিসাবে বিবেচিত হবে না। ডিজিটাল সম্পদের সাথে মিথস্ক্রিয়া করার আগে সর্বদা নিজের গবেষণা করুন।
ডিসক্লেইমার: আপনার সুবিধার্থে এই পৃষ্ঠাটি AI প্রযুক্তি ব্যবহার করে অনুবাদ করা হয়েছে। সবচেয়ে সঠিক তথ্যের জন্য, মূল ইংরেজি সংস্করণটি দেখুন।