

বিটকয়েন বিক্রি না করে কীভাবে স্ট্র্যাটেজি আয় করে: ট্রেজারি মডেল ব্যাখ্যা
ভূমিকা
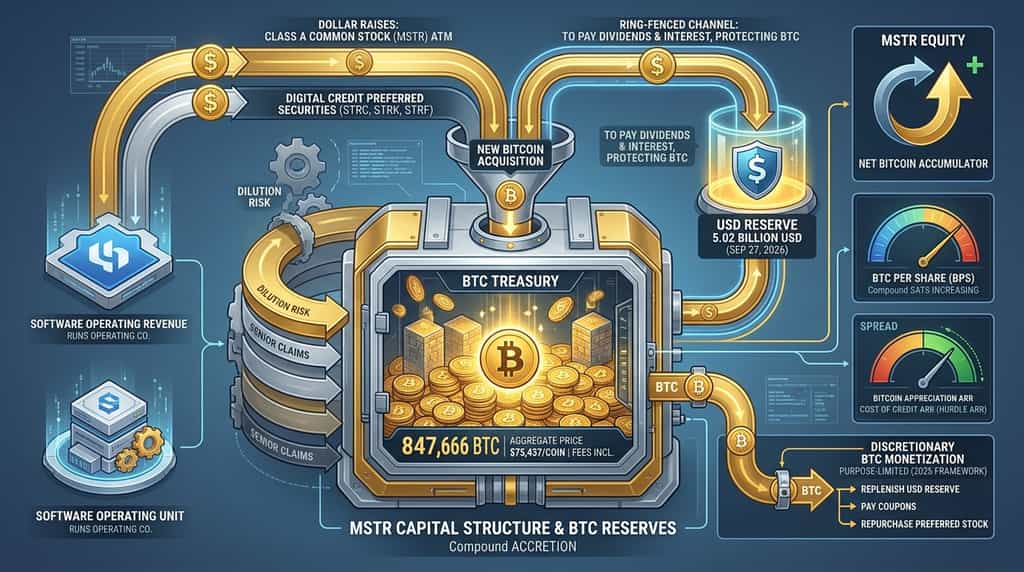
স্ট্র্যাটেজি (MSTR) তার ট্রেজারি অপারেশনের বেশিরভাগ জন্য বিটকয়েন বিক্রি করতে প্রয়োজন হয় না। এটি পাবলিক মার্কেটে ডলার উঠায়, ডিভিডেন্ড এবং সুদের জন্য ক্যাশ রিজার্ভ রাখে, এবং বিটকয়েনকে ফ্লিপ করার জন্য ইনভেন্টরির পরিবর্তে দীর্ঘমেয়াদি মূলধন হিসাবে বিবেচনা করে। ২০২৬ সালের ২৮ সেপ্টেম্বরের ফর্ম ৮-কি এবং বিটকয়েন লেজারের অনুযায়ী, কোম্পানিটি ৮৪৭,৬৬৬টি বিটকয়েন ধারণ করেছিল, যার মোট ক্রয়মূল্য প্রায় ৬৩.৯৫ বিলিয়ন ডলার, অর্থাৎ ফি সহ প্রতি কয়েনের দাম ৭৫,৪৩৭ ডলার।
এই স্ট্যাকটি মডেলের কেন্দ্রীয় অংশ। সফটওয়্যার এখনও পরিচালনামূলক আয় উৎপন্ন করে, কিন্তু এটি বিটকয়েন রিজার্ভের তুলনায় অনেক ছোট। অর্থনৈতিক ইঞ্জিনটি মূলধন-বাজার বিনিয়োগ—সাধারণ স্টক এবং অনির্দিষ্টকালীন প্রাধান্য সিকিউরিটি—এবং একটি রিং-ফেন্সড USD রিজার্ভ, যা প্রাধান্য লাভাংশ এবং ঋণের সুদ প্রদান করে যাতে প্রতিষ্ঠানটি একটি নেট বিটকয়েন সঞ্চয়কারী হয়ে থাকতে পারে।
এই নিবন্ধটি ব্যাখ্যা করে যে ফ্লাইওয়ীলটি কীভাবে কাজ করে, “BTC Yield” বাস্তবে কী পরিমাপ করে, বিটকয়েন বিক্রয় এখন কখন অনুমোদিত, এবং ঝুঁকি কোথায় অবস্থিত।
স্ট্র্যাটেজির বিটকয়েন তহবিল মডেল কী?
স্ট্র্যাটেজির মডেল হল একটি পাবলিকলি লিস্টেড ক্যাপিটাল স্ট্রাকচার, যার মূল ট্রেজারি রিজার্ভ সম্পদ হল বিটকয়েন। কোম্পানিটি, যা আগে MicroStrategy নামে পরিচিত ছিল, এখনও এন্টারপ্রাইজ অ্যানালিটিক্স সফটওয়্যার বিক্রি করে, কিন্তু ৩০ জুন, ২০২৬ তারিখে শেষ হওয়া ত্রৈমাসিকের জন্য মার্কিন সিকিউরিটিজ এক্সচেঞ্জ কমিশনের কাছে জমা দেওয়া Form 10-Q-এর অনুযায়ী, এখন এটি দুটি অপারেটিং সেগমেন্ট রিপোর্ট করে: সফটওয়্যার এবং বিটকয়েন।
বিটকয়েন সেগমেন্ট পণ্যের আয় উৎপাদন করে না। মূল্য তখনই তৈরি হয় যখন কৌশল প্রতি ধরে নেওয়া বিক্ষিপ্ত শেয়ারে ধারণকৃত বিটকয়েন বাড়ায় এবং বিটকয়েনের দীর্ঘমেয়াদী রিটার্ন এটি ক্রয়ের জন্য ব্যবহৃত মূলধনের খরচকে ছাড়িয়ে যায়।
সফটওয়্যার বিভাগটি এখনও একটি প্রকৃত ব্যবসা। একই 10-Q-এর অনুযায়ী, 2026 এর দ্বিতীয় ত্রৈমাসিকে মোট আয় ছিল 122.4 মিলিয়ন ডলার এবং 2026 এর প্রথম অর্ধবছরে 246.7 মিলিয়ন ডলার। এই নগদ প্রবাহটি পরিচালনা করা কোম্পানির কাজ চালায়। এটি ডিজিটাল ক্রেডিট দ্বারা তৈরি অনেক বড় প্রাধান্য-লাভাংশ এবং সুদের বোঝা কভার করে না।
স্ট্র্যাটেজির নিজস্ব বর্ণনা সম্প্রতির ফাইলিং এবং strategy.com নোটগুলিতে সমঝোতাপূর্ণ: ব্যবস্থাপনা যা সাধারণ শেয়ারহোল্ডারদের জন্য লাভজনক বলে বিশ্বাস করে, সেভাবে বিটকয়েন অর্জন করুন, তারপর সেই বিটকয়েন এক্সপোজারের বিভিন্ন অংশ প্রদানকারী সিকিউরিটিজ প্রদান করুন—সাধারণ ইকুইটি বৃদ্ধি পাওয়ার জন্য, আয়ের জন্য প্রাধান্যপূর্ণ স্টক।
কিভাবে কৌশলটি বিটকয়েন কিনবে বিদ্যমান হোল্ডিংস বিক্রি করা ছাড়াই?
কৌশলটি ইতিমধ্যে অধিকার করা কয়েনগুলি তরলীকরণ না করে বিনিয়োগকারীদের থেকে উঠানো ডলার দিয়ে নতুন বিটকয়েন কেনে। প্রাথমিক চ্যানেলগুলি হল Class A সাধারণ স্টক (MSTR) এর অ্যাট-দ্য-মার্কেট (ATM) বিক্রয় এবং ডিজিটাল ক্রেডিট নামে প্রিমিয়াম পারপেচুয়াল প্রাফারেন্স স্টকের ATM বা আন্ডারওয়াইটেড বিক্রয়।
2026 সালের 28 সেপ্টেম্বর তারিখে Strategy-এর Form 8-K-এর অনুযায়ী, 2026 সালের 21 সেপ্টেম্বর থেকে 27 সেপ্টেম্বর পর্যন্ত কোম্পানিটি 246.2 মিলিয়ন ডলার পরিষ্কার আয়ের জন্য 1,469,165টি MSTR শেয়ার জারি করে। এই আয়ের মধ্যে 142.7 মিলিয়ন ডলার ব্যয় করে এটি গড়ে 85,681 ডলার প্রতি বিটকয়েনের দামে (ফি সহ) 1,665টি বিটকয়েন কিনেছে, এবং 103.5 মিলিয়ন ডলার STRC প্রাধান্য শেয়ার পুনর্ক্রয়ের জন্য ব্যয় করেছে।
সেই সপ্তাহটি বর্তমান প্লেবুকের একটি পরিষ্কার ছবি। পরিচালনা যখন ডিলুশন গ্রহণ করে, তখন সাধারণ ইক্িটি জারি করুন। নগদের একটি অংশ বিটকয়েনে বিনিয়োগ করুন। ব্যয়বহুল প্রাধান্য স্টক পরিশোধ করতে আরেকটি অংশ ব্যবহার করুন। কুপনের জন্য একটি আলাদা USD স্টক রাখুন।
প্রাথমিক জারি বড় স্কেলে একই ভাবে কাজ করে। STRC (Stretch) হল একটি পরিবর্তনশীল হারের পারপেচুয়াল প্রাথমিক। STRK (Strike) হল একটি 8% রূপান্তরযোগ্য প্রাথমিক। STRF (Strife) হল একটি 10% প্রাথমিক। STRD এবং ইউরো-সংক্রান্ত STRE পণ্যের সুইটটি সম্পূর্ণ করে, যা strategy.com-এ Strategy-এর পণ্য পৃষ্ঠাগুলিতে বর্ণিত।
ঐতিহাসিকভাবে, রূপান্তরযোগ্য নোটগুলি ক্রয় ফান্ডিংয়ের জন্যও ব্যবহৃত হয়েছিল। সেই নোটগুলি এখনও ব্যালেন্স শীটে রয়েছে, তবে সাম্প্রতিক কার্যকলাপগুলি সাধারণ ATM ইস্যু, প্রাধান্য ইস্যু, প্রাধান্য পুনঃক্রয় এবং ইতিমধ্যে হাতে থাকা নগদের উপর জোর দিয়েছে।
USD ক্যাশ হল ফ্লেক্সিবল বাকেট। USD রিজার্ভ হল সীমাবদ্ধ বাকেট। স্ট্র্যাটেজির ২০২৬ সালের ২৮ সেপ্টেম্বরের আপডেট অনুযায়ী, ২০২৬ সালের ২৭ সেপ্টেম্বর পর্যন্ত USD রিজার্ভ ছিল $5.02 বিলিয়ন এবং USD ক্যাশ ছিল $1.00 বিলিয়ন, যা প্রায় $6.02 বিলিয়ন USD সম্পদের সমান। ক্যাশ দিয়ে বিটকয়েন কেনা যায়। রিজার্ভকে প্রাধান্যপ্রাপ্ত লাভাংশ এবং সুদ পরিশোধের জন্য ডিজাইন করা হয়েছে, যাতে এই দায়বদ্ধতা স্বয়ংক্রিয়ভাবে বিটকয়েন বিক্রয়ের দিকে নিয়ে যায় না।
কীভাবে এই কৌশল বিটকয়েন বিক্রি না করেও মূল্য তৈরি করে?
এই কৌশলটি প্রতি শেয়ারে বিটকয়েন বাড়ানো এবং বিটকয়েনের দীর্ঘমেয়াদী মূল্যবৃদ্ধি এবং ডিজিটাল ক্রেডিটের খরচের মধ্যে স্প্রেড অর্জনের মাধ্যমে শেয়ারহোল্ডার মূল্য তৈরি করে। এটি তার ডিফল্ট লাভ ইঞ্জিন হিসাবে তহবিল স্ট্যাক থেকে লাভ বাস্তবায়নের উপর নির্ভর করে না।
তিনটি স্তর কল্পনা করুন।
প্রথমে, সফটওয়্যারের মোট লাভ। জুন ৩০, ২০২৬ তারিখের ফর্ম ১০-কিউ অনুযায়ী, $122.4 মিলিয়ন সফটওয়্যার আয় থেকে $81.6 মিলিয়ন মোট লাভ উৎপন্ন হয়েছে। এটি অপারেটিং কোম্পানিকে সমর্থন করে। এটি খ казনার থিসিস নয়।
দ্বিতীয়ত, ব্যালেন্স শীট বৃদ্ধি। যদি স্ট্র্যাটেজি $100 ক্যাপিটাল জারি করে এবং ধারণগুলির চেয়ে দ্রুত ধরে নেওয়া ডিলিউটেড শেয়ার বৃদ্ধি না করে বিটকয়েন কেনে, তাহলে প্রতি শেয়ারে বিটকয়েন বৃদ্ধি পায়। স্ট্র্যাটেজি এই অনুপাতটিকে বিটকয়েন পার শেয়ার, বা BPS, স্যাটে প্রতিবেদন করে। একটি স্যাট হল এক বিটকয়েনের শতকোটির একভাগ।
তৃতীয়ত, ক্রেডিট স্প্রেড। প্রাধান্য ধারকরা একটি চুক্তিগত লাভাংশ পায়। সাধারণ ইকুইটি সেই প্রাধান্য দাবির পরে বিটকয়েনের অবশিষ্ট দাবি রাখে। যদি বিটকয়েনের বার্ষিকী রিটার্ন সেই ক্রেডিটের কার্যকর খরচের উপরে থাকে, তবে অবশিষ্ট দাবি নিজেই বিটকয়েনের চেয়ে দ্রুত সঞ্চিত হতে পারে। স্ট্র্যাটেজি তার মধ্য-2026 মেট্রিক্স ফ্রেমওয়ার্কে ক্রেডিটের কার্যকর খরচকে BTC Hurdle ARR নামে চিহ্নিত করে।
এজন্যই কোম্পানিটি কয়েন বিক্রি না করেও একটি অর্থনৈতিক অর্থে “টাকা উপার্জন” করতে পারে। রিজার্ভের উপর কাগজের লাভ অবশিষ্ট মালিকের কাছে যোগ হয়। নতুন প্রকাশ, যদি ভালভাবে মূল্যায়ন করা হয়, তবে প্রতি শেয়ারের জন্য আরও বেশি কয়েন যোগ করে। প্রাধান্যপূর্ণ মূলধন দীর্ঘমেয়াদী। এর জন্য কোনও নির্ধারিত পরিপক্কতা নেই যা একটি সংক্ষিপ্তমেয়াদী ঋণের মতো বিক্রয়কে বাধ্যতামূলক করে।
মডেলটি বিনামূল্যে নয়। লাভাংশ ডলারে পরিশোধ করতে হবে। যদি স্টকটি নেট বিটকয়েন মূল্যের তুলনায় সস্তা হয়, তাহলে নতুন শেয়ারগুলি BPS কে হ্রাস করে। খুব ব্যয়বহুল ঋণ হার্ডল রেট বাড়ায়। এগুলিই ব্যবসায়িক বিনিময়, গোপন বা পরবর্তী চিন্তা নয়।
BTC ইয়েল্ড কী এবং এটি কেন গুরুত্বপূর্ণ?
BTC ইয়েল্ড হল একটি নির্দিষ্ট সময়ের মধ্যে প্রতিটি ধরে নেওয়া হ্রাসিত শেয়ারের বিটকয়েনে পরিবর্তনের শতাংশ। এটি MSTR ধারকদের প্রদান করা সুদের হার নয় এবং বিটকয়েন ধার দেওয়ার ফলে উৎপন্ন আয়ও নয়।
strategy.com-এ Strategy-এর KPI নোট অনুযায়ী, BPS হল বিটকয়েন হোল্ডিংসকে ধরে নেওয়া ডিলিউটেড শেয়ার আউটস্ট্যান্ডিং দিয়ে ভাগ করা। ধরে নেওয়া ডিলিউটেড শেয়ার আউটস্ট্যান্ডিং-এ বেসিক কমন শেয়ার এবং রূপান্তরযোগ্য নোট এবং রূপান্তরযোগ্য প্রায়োরিটি স্টক রূপান্তরিত হলে এবং অপশন এবং RSUs সেটেলড হলে প্রকাশিত হওয়া শেয়ারগুলি অন্তর্ভুক্ত। BTC Yield হল সেই অনুপাতের পিরিয়ড পরিবর্তন। BTC Gain হল শুরুর হোল্ডিংকে সেই ইয়েল্ড দিয়ে গুণ করা। BTC $ Gain হল মার্কেট মূল্যের ভিত্তিতে BTC Gain-কে ডলারে রুপান্তর করা।
এই মেট্রিকটি একটি প্রশ্নের উত্তর দেয়: মূলধন বাজারের কার্যকলাপ কি সম্পূর্ণরূপে প্রসারিত শেয়ারের চেয়ে বিটকয়েন দ্রুততর যোগ করেছে?
প্রকাশের সাথে উত্তর পরিবর্তিত হয়। ২০২৬ সালের ২৮ সেপ্টেম্বর পর্যন্ত স্ট্র্যাটেজির বিটকয়েন লেজার অনুযায়ী, বছরের শুরু থেকে বিটকয়েন আয় ছিল -৩.৭% এবং বছরের শুরু থেকে বিটকয়েন লাভ ছিল -২৫,০৮৫ বিটকয়েন। এই নেতিবাচক পরিসংখ্যানের অর্থ এই নয় যে কোম্পানিটি ক্রয় বন্ধ করেছে। এর অর্থ হলো, সেই সময়কালের মধ্যে ধরা হওয়া বিকল্প শেয়ারগুলির পরিমাণ হোল্ডিংগুলির চেয়ে দ্রুত বেড়েছিল, ফলে প্রতিটি বিকল্প শেয়ারের মাধ্যমে প্রতিনিধিত্বকারী বিটকয়েনের পরিমাণ বছরের শুরুর তুলনায় কমেছিল।
এটি কেপিআইয়ের সৎ ব্যবহার। যখন এটিএম প্রকাশ বেশি হয় এবং স্টক বিটকয়েনের তুলনায় মহং নয়, তখন বেসিক কয়েন সংখ্যা বাড়ার সত্ত্বেও BTC ইয়েল্ড কমে যেতে পারে। যখন প্রাধান্যপ্রাপ্ত মূলধন বা ছাড়যুক্ত ঋণ পরিশোধ মিলিত সাধারণ শেয়ার বৃদ্ধি ছাড়াই কয়েন যোগ করে, তখন BTC ইয়েল্ড বাড়তে পারে।
যারা BTC Yield-কে একটি সেভিংস-অ্যাকাউন্টের হার হিসেবে বিবেচনা করেন, তারা পণ্যটিকে ভুলভাবে বুঝেছেন। স্ট্র্যাটেজি নিজের নোটে উল্লেখ করেছে যে BTC Yield একটি অপারেটিং পারফরম্যান্স মেজার, একটি তরলতা মেজার বা প্রচলিত আর্থিক অর্থে ইয়েল্ডের সমতুল্য নয়।
ডিজিটাল ক্রেডিট মডেলটিকে কীভাবে ফান্ড করে?
ডিজিটাল ক্রেডিট হল স্ট্র্যাটেজির নাম যা বিটকয়েনের অস্থিরতাকে একটি উচ্চ-আয়ের আয়ের দাবিতে রুপান্তর করে। ফ্ল্যাগশিপ হল STRC।
সেপ্টেম্বর ২০২৬-এ আপডেটকৃত স্ট্র্যাটেজির পণ্য এবং মিডিয়া উপাদানগুলির অনুযায়ী, STRC পরিবর্তনশীল হারের, সঞ্চিত এবং অনন্ত, যার গত মাসগুলিতে ১২.০০% লাভাংশের হার রয়েছে। STRK একটি স্থির ৮% প্রদান করে এবং MSTR-এ রূপান্তরযোগ্য। STRF ১০% প্রদান করে। এই কোনও বিনিয়োগের কোনও আলাদা বিটকয়েন ভল্ট দ্বারা প্রতিজামীকরণ করা হয়নি। স্ট্র্যাটেজি তার STRK তথ্য পাতায় বলেছে যে প্রাধান্যপ্রাপ্ত সিকিউরিটির কোনও সরাসরি লিয়েন নেই, বরং অবশিষ্ট সম্পদের উপর প্রাধান্যপ্রাপ্ত দাবি রয়েছে।
ফান্ডিং লুপের তিনটি ধাপ রয়েছে, যা স্ট্র্যাটেজি তার ৩০ আগস্ট, ২০২৬-এর বিনিয়োগকারী ব্রিফিংয়ে বর্ণনা করেছে।
যখন চাহিদা এবং মূল্যনির্ধারণ আকর্ষণীয় হয়, তখন ডিজিটাল ক্রেডিট জারি করুন। এতে তাৎক্ষণিক সাধারণ শেয়ার বিক্ষয় ছাড়াই দীর্ঘমেয়াদি মূলধন বৃদ্ধি পায়, কিন্তু এটি সিনিয়র দাবি এবং নিয়মিত লাভাংশ তৈরি করে।
লাভ বিনিয়োগ করুন। ব্যবহারের মধ্যে রয়েছে বিটকয়েন কেনা, USD রিজার্ভ পুনর্ভরণ, পুনঃবিনিয়োগ, বা ব্যয়বহুল দাবি প্রত্যাহার।
স্প্রেড অর্জন করুন। যদি বিটকয়েনের দীর্ঘমেয়াদী রিটার্ন সেই ক্রেডিটের কার্যকর খরচকে ছাড়িয়ে যায়, তবে অবশিষ্ট সাধারণ ইকুইটি পার্থক্যটি ধারণ করে।
একই ব্রিফিংয়ে মার্কেট সহযোগিতা করলে বিটকয়েন রিজার্ভের 10% থেকে 20% এর সমান বার্ষিক ডিজিটাল ক্রেডিট বিক্রয়ের একটি বিচারভিত্তিক লক্ষ্য নির্ধারণ করা হয়েছিল। এটি একটি ক্ষমতা লক্ষ্য, একটি নিশ্চিত জারি ক্যালেন্ডার নয়।
প্রাধান্য শেয়ার আরও নমনীয় বিটকয়েন নীতির দিকে নিয়ে যাওয়ার জন্য পরবর্তীতে বাধ্যবাধকতা তৈরি করেছিল। সফটওয়্যার আয় বিলিয়ন ডলারের নোমিনাল প্রাধান্য পরিশোধ করতে পারে না। ডলারগুলি ইক্িটি জারি, বিদ্যমান নগদ, বা — ২০২৬ কাঠামোর অধীনে — অল্প বিটকয়েন মুদ্রীকরণ থেকে আসতে হবে।
পুনঃক্রয় হল ক্রেডিট ব্যবস্থাপনার অন্য অর্ধেক। ২০২৬ সালের ২৭ সেপ্টেম্বর পর্যন্ত সপ্তাহে, কৌশলটি ATM থেকে প্রাপ্ত অর্থ এবং নগদ ব্যবহার করে STRC কে পুনঃক্রয় করে। ডিসকাউন্টে প্রাধান্যপূর্ণ শেয়ার পরিশোধ করলে ভবিষ্যতের ডিভিডেন্ড ডলার কমে যায়। কম ভবিষ্যতের ডলার দেওয়ার দায় অর্থাৎ USD রিজার্ভের উপর কম চাপ এবং পরবর্তীতে বিটকয়েন বিক্রির প্রয়োজনীয়তা কমে যায়।
USD রিজার্ভ বিটকয়েন বিক্রির চাপ কমায় কিভাবে?
USD রিজার্ভ হল একটি নগদ পুল যা প্রাধান্য লাভাংশ এবং ঋণের সুদ পরিশোধের জন্য আলাদা করা হয়েছে। এটিই কৌশলের জন্য সাধারণ বিটকয়েন বিক্রয় এড়ানোর মূল কারণ।
2026 সালের 28 সেপ্টেম্বর তারিখের ফর্ম 8-K-এর অনুযায়ী, 2026 সালের 27 সেপ্টেম্বর পর্যন্ত রিজার্ভ ছিল $5.02 বিলিয়ন, এবং অতিরিক্ত $1.00 বিলিয়ন অপ্রতিরোধ্য USD নগদ রয়েছে। 2026 সালের শেষদিকে কোম্পানির যোগাযোগে USD ডিউরেশন প্রায় 3.8 বছর বলে উল্লেখ করা হয়েছে—এটি একটি কভারেজ মাপ, যা বর্তমান ডলার সম্পদের মাধ্যমে বর্তমান প্রাধান্য-লাভ এবং সুদের দায়বদ্ধতা কতক্ষণ পরিচালনা করা যাবে তা নির্দেশ করে।
রিজার্ভটি সাধারণ এটিএম আয়, প্রাধান্য প্রকাশ এবং ম্যানেজমেন্ট যখন বেছে নেয়, কুপন পরিশোধের পরে নগদ পুনর্পূরণের জন্য বিটকয়েন বিক্রয় দ্বারা ফান্ড করা হয়। ডিজাইনের লক্ষ্যটি সহজ। ডলারে কুপন পরিশোধ করুন। বিটকয়েন স্ট্যাকটি অক্ষত রাখুন।
এই ডিজাইনই কারণ যে সফটওয়্যার ব্যবসা এখনও গুরুত্বপূর্ণ, যদিও রিজার্ভের তুলনায় এটি ছোট। অপারেশনাল ক্যাশ এবং রিজার্ভের উপর অর্জিত সুদ ডলার প্রবাহ। এগুলি সম্পূর্ণ ক্রেডিট কাঠামো চালানোর জন্য যথেষ্ট বড় নয়, যার কারণে Strategy-এর ৩০ জুন, ২০২৬-এর Form 10-Q-এ বলা হয়েছে যে সফটওয়্যার ক্যাশ ফ্লো একা সংক্ষিপ্ত-মেয়াদী বা দীর্ঘ-মেয়াদী তরলতা প্রয়োজনীয়তা পূরণ করতে পারবে না।
এই মডেলে, তরলতা একটি মেনু: ইউএসডি রিজার্ভ, ইউএসডি নগদ, নতুন এমএসটিআর শেয়ার, নতুন প্রাধান্য শেয়ার এবং অনুমোদিত বিটকয়েন বিক্রয়। রিজার্ভ প্রথম লাইন, যাতে “কোষ বিক্রি করবেন না” ডিফল্ট হয়ে থাকে, একটি দুর্ঘটনা নয়।
বর্তমান কাঠামোর অধীনে কখন স্ট্র্যাটেজি বিটকয়েন বিক্রি করবে?
পরিচালনা যখন সিদ্ধান্ত নেয় যে সাধারণ স্টক জারি করা বা অন্যান্য মূলধন-বাজার লেনদেন চালানোর চেয়ে মুদ্রীকরণ বেশি সুবিধাজনক, তখন কৌশলটি বিটকয়েন বিক্রি করতে পারে। ডিজিটাল ক্রেডিট ক্যাপিটাল ফ্রেমওয়ার্কের ভিতরে BTC মুদ্রীকরণ প্রোগ্রামের অধীনে বোর্ড এই বিকল্পটি অনুমোদন করেছে।
প্রোগ্রামটি রিজার্ভ বিক্রি করার জন্য বাধ্যতামূলক নয়। কোম্পানির প্রকাশিত তথ্যগুলি তিনটি প্রাথমিক ব্যবহার বর্ণনা করে: ইউএসডি রিজার্ভ গঠন বা পুনর্পূরণ, প্রাধান্য লাভাংশ ও সুদ প্রদান, এবং প্রাধান্য বা সাধারণ শেয়ারের আকর্ষণীয় ক্রয় ফান্ডিং। কোনও বিটকয়েন বিক্রি করার কোনও বাধ্যবাধকতা নেই।
strategy.com-এর বিটকয়েন লেজার দেখায় যে 2026 সালেই বিকল্পটি ব্যবহার করা হয়েছিল। কোম্পানিটি জুনের শুরুতে, জুনের শেষে, জুলাইয়ের শুরুতে, আগস্টের শুরুতে এবং আগস্টের মধ্যভাগে বিক্রয় রেকর্ড করেছিল, তারপর আবার নেট ক্রয়ে ফিরে আসে। 2026 সালের 27 সেপ্টেম্বর পর্যন্ত হোল্ডিংস 847,666 বিটকয়েন হিসাবে অবস্থান করছিল—যা ঐ বিক্রয়গুলির পরে গ্রীষ্মকালের মধ্যভাগের নিম্নতম স্তরের চেয়ে বেশি।
আজকের ব্যবহারিক নিয়ম হলো “নেট বিক্রেতা হবেন না,” “কখনই লেনদেন করবেন না” নয়। ছোট বিক্রয়গুলি কুপন ফান্ডিং বা প্যারের নিচে ট্রেড হওয়া প্রাধান্যপ্রাপ্ত শেয়ার কেনার জন্য ব্যবহার করা যেতে পারে। ATM বা নগদ ক্ষমতা উপলব্ধ হলে বড় কেনারা অনুসরণ করা যেতে পারে। ক্রয় ও বিক্রয়ের লেজারের সপ্তাহে সপ্তাহে মিশ্রণটি উভয় দিকেই কার্যকরী মডেল।
যে বিকাশটি এখনও পুরনো স্লোগানকে নীতি হিসেবে উদ্ধৃত করে থাকা প্রত্যেকের জন্য গুরুত্বপূর্ণ। “কখনও আপনার বিটকয়েন বিক্রি করবেন না” ছিল সঞ্চয়-যুগের বার্তা। ২০২৬-এর ফাইলিংগুলি বিটকয়েনকে মূলধন হিসেবে বিবেচনা করে, যা খাজনার থিসিসকে ত্যাগ না করে আকার-সীমাবদ্ধ, উদ্দেশ্য-সীমাবদ্ধ উপায়ে মুদ্রায়িত করা যেতে পারে।
স্ট্র্যাটেজির মডেলের মূল ঝুঁকিগুলি কী?
যদি বিটকয়েনের দীর্ঘমেয়াদী রিটার্ন ক্রেডিটের খরচের নীচে থাকে এবং ইক্িটি বাজারগুলি গ্রহণযোগ্য ডিলুশনে এটিএমকে ফান্ডিং বন্ধ করে দেয়, তবে মডেলটি ব্যর্থ হয়।
বিলীনতা প্রথম ঝুঁকি। ATM সাধারণ প্রকাশ আজ কয়েন কিনে ধরে নেওয়া পরিষ্কার শেয়ারের সংখ্যা বাড়ায়। যদি MSTR নেট বিটকয়েন মূল্যের কাছাকাছি বা তার নিচে ট্রেড করে, তবে নতুন শেয়ার BPS কমাতে পারে। সেপ্টেম্বর ২৮, ২০২৬-এর লেজারের নেগেটিভ বছরের শুরু থেকে BTC ইয়েল্ড হলো বর্তমান উদাহরণ।
সিনিয়র দাবি হল দ্বিতীয় ঝুঁকি। প্রাধান্য স্টক এবং আউট-অফ-দ্য-মনি কনভার্টিবলস সাধারণ ইক্িটির উপরে অবস্থিত। সেই কারণে স্ট্র্যাটেজির মধ্য-2026 মেট্রিক্সে নেট বিটকয়েন পার শেয়ার চালু করা হয়েছে। মোট হোল্ডিংগুলি বড় দেখাতে পারে, কিন্তু প্রাধান্য নোমিনাল এবং ঋণ বিয়োগ করে, তারপর USD সম্পদ যোগ করে বাকি দাবি ছোট হয়ে যায়।
কুপন ঝুঁকি তৃতীয়। STRC-এর সাম্প্রতিক 12% হার একটি নগদ দায়। যদি USD রিজার্ভ শেষ হয়ে যায় এবং ইক্িটি জারি আকর্ষণীয় না হয়, তবে বিটকয়েন বিক্রয় অবশিষ্ট ফান্ডিং সোর্স হয়ে ওঠে। মনিটাইজেশন প্রোগ্রামটি বিদ্যমান কারণ এই পরিস্থিতি আর তাত্ত্বিক নয়।
সম্পদ-মূল্যের ঝুঁকি চতুর্থ। রিজার্ভ প্রায় সম্পূর্ণরূপে বিটকয়েন। স্ট্র্যাটেজির বইয়ের তথ্য অনুযায়ী, ২০২৬ সালের ২৮ সেপ্টেম্বর পর্যন্ত $63.95 বিলিয়ন খরচের ভিত্তি ছিল $71.21 বিলিয়ন বিটকয়েন রিজার্ভ মূল্যের বিপরীতে। এই ব্যবধান উল্টে যেতে পারে। সমীপ মূল্য হিসাবকরণ আয়ের মধ্যে প্রবাহিত হয়, যার কারণে সফটওয়্যার সেগমেন্ট সামান্য লাভজনক হতে পারে, যখন একত্রিত নিট আয় বিলিয়ন ডলারের পরিসরে দোলায়মান হয়।
কাস্টডি এবং কী ব্যবস্থাপনার ঝুঁকি বাস্তব কিন্তু পরিচালনামূলক। ২০২৬ সালের ৩০ জুনের ফর্ম ১০-কিউ-এ জুলাই ২০২৬-এর হোল্ডিংস আপডেটের ভিত্তিতে বিটকয়েন কাস্টডিয়ান হিসেবে Coinbase Custody, Anchorage Digital Bank, এবং Fidelity Digital Assets উল্লেখ করা হয়েছে। নিয়ন্ত্রিত কাস্টডিয়ানদের মধ্যে কেন্দ্রীভবন কিছু পরিচালনামূলক ঝুঁকি কমায় এবং কাউন্টারপার্টি এবং ভেন্যু ঝুঁকি প্রবেশ করায়।
সফটওয়্যার স্থানান্তরের ঝুঁকি ছোট, কিন্তু শূন্য নয়। একই 10-Q একটি চিরস্থায়ী লাইসেন্স থেকে ক্লাউড সাবস্ক্রিপশনে স্থানান্তরের বর্ণনা দেয়, যেখানে লাইসেন্স এবং সমর্থনের আয় কমে যায় যখন সাবস্ক্রিপশন সেবা বাড়ে। এই মিশ্রণের পরিবর্তন প্রতিবেদিত আয়ের সময়কালকে প্রভাবিত করে। এটি সম্পদের জন্য মূলধন বাজারের প্রয়োজনীয়তা প্রতিস্থাপন করে না।
এই ঝুঁকিগুলির মধ্যে কোনোটিই মডেলটিকে ভাঙা বলে বোঝায় না। এগুলি বলছে যে মডেলটি একটি ক্রেডিট ওয়্যাপারযুক্ত লিভারেজড বিটকয়েন ব্যালেন্স শিট, একটি সফটওয়্যার কম্পাউন্ডার নয় যা দৈবচ্ছিকভাবে কয়েন অধিকার করে।
শিরোনামের বাইরে: KuCoin 5.0 আপনার জন্য কী অর্থ বহন করে
মার্কেট খবর দ্রুত চলে যায় — কিন্তু আপনি যেখানে এটির উপর কাজ করেন, তা ততটাই গুরুত্বপূর্ণ। এই অক্টোবরে, KuCoin KuCoin 5.0 চালু করছে, যা KuCoinকে একটি পুনর্গঠিত প্ল্যাটফর্মে পরিণত করবে। আপনার জন্য বাস্তবে কী পরিবর্তন হচ্ছে:
-
সবকিছুর জন্য একটি অ্যাকাউন্ট। পুরনো প্ল্যাটফর্মগুলি আপনার টাকা আলাদা আলাদা "স্পট," "মার্জিন," এবং "ফিউচার্স" অ্যাকাউন্টে বিভক্ত করে এবং আপনাকে কেন এটি করা হচ্ছে তা বুঝতে বাধ্য করত। KuCoin 5.0-এর ইউনিফাইড অ্যাকাউন্ট এটিকে সম্পূর্ণরূপে সরিয়ে ফেলে — একবার জমা দিন, এবং সবকিছুই সহজেই সেখানে থাকবে (এখনও শুধুমাত্র VIPদের জন্য উপলব্ধ)।
-
স্টক, সূচক এবং কমোডিটি। KuCoin 5.0 ক্রিপ্টোর বাইরে গ্লোবাল মার্কেটে বিস্তার ঘটিয়েছে। যখন ক্রিপ্টো পাশাপাশি চলে এবং ইকুইটি বৃদ্ধি পায় (বা তার বিপরীত), তখন আপনি একটি ব্রোকারেজ অ্যাকাউন্ট খুলে ফিয়াট রেলের জন্য দিনগুলি অপেক্ষা করার পরিবর্তে মিনিটের মধ্যে রোটেশন করতে পারেন।
-
বাস্তব বিশ্বের সম্পদ (RWA)। কমোডিটি এবং অন্যান্য পারম্পরিক সম্পদের টোকেনাইজড প্রবেশাধিকার, সরাসরি আপনার ক্রিপ্টো অ্যাকাউন্টে। বিশ্ব অর্থনীতির দ্রুততম বৃদ্ধিপ্রাপ্ত খাতগুলির মধ্যে একটি এখন শুধুমাত্র প্রতিষ্ঠানগুলির জন্য সীমাবদ্ধ নয় — আপনি এটি আপনার ট্রেডিংয়ের জন্য ব্যবহৃত একই ব্যালেন্স থেকে অ্যাক্সেস করতে পারেন।
-
শিখুন এবং আয় করুন। ট্রেড করার জন্য প্রস্তুত নন? KCUSD আপনার স্টেবলকয়েনকে দৈনিক, স্বয়ংক্রিয়-কম্পাউন্ড সুদ অর্জনে সহায়তা করে। 4% আয়ের জন্য আপনার অকার্যকর জমাকে কাজে লাগানোর সবচেয়ে কম চাপপূর্ণ উপায়।
-
সাধারণ ভাষায় একটি এআই সহায়ক। প্রশ্ন করুন, মার্কেটের প্রেক্ষাপট পান, আপনি যা দেখছেন তা বুঝুন — প্ল্যাটফর্মের মধ্যে একীভূত, কোনো জার্গনের প্রয়োজন নেই।
-
একটি অ্যাপ যা অতিরিক্ত চাপ দেয় না। দ্রুত, পরিষ্কার এবং সুসংগঠিত — প্রথম ট্যাপ থেকেই সহজে বোঝা যায়, টিউটোরিয়ালের পর নয়।
-
নিরাপত্তা আপনি যাচাই করতে পারেন, শুধু বিশ্বাস করবেন না। একটি MiCAR-লাইসেন্সপ্রাপ্ত ইইউ এন্টিটি, Proof of Reserves যা আপনি নিজেই যাচাই করতে পারেন, এবং আন্তর্জাতিকভাবে সার্টিফাইড সিকিউরিটি (SOC 2 Type II, ISO 27001:2022)।
কয়েক মিনিটের মধ্যে আপনার অ্যাকাউন্ট তৈরি করুন — এবং শুরু করুন সেই প্ল্যাটফর্মে, যা ক্রিপ্টোর ভবিষ্যতের জন্য তৈরি, অতীতের জন্য নয়।
সিদ্ধান্ত
স্ট্র্যাটেজির সম্পদ মডেলটি বিটকয়েনকে মূলধন হিসাবে বিবেচনা করে এবং পাবলিক মার্কেটকে ডলার প্রিন্টার হিসাবে ব্যবহার করে যা আরও বেশি বিটকয়েন ফান্ড করে। কমন ATM ইস্যু এবং ডিজিটাল ক্রেডিট প্রিফার্ডস ক্যাশ আনে। USD রিজার্ভ কুপন প্রদান করে। বিটকয়েন ব্যালেন্স শীটে থাকে যাতে অবশিষ্ট মালিকদের সেই মূলধনের খরচের উপরে মূল্যবৃদ্ধি ধরে রাখতে পারে।
অপারেটিং সফটওয়্যার ব্যবসাটি এখনও বিদ্যমান এবং ২০২৬ সালের ৩০ জুনের ফর্ম ১০-কিউ অনুযায়ী, এটি দ্বিতীয় ত্রৈমাসিকে $122.4 মিলিয়ন আয় উৎপাদন করেছে। এটি প্রাধান্য স্ট্যাকের জন্য পেমেন্ট করে না। BTC Yield বুঝতে পারে যে ইস্যুকরণের মাধ্যমে কোনও কয়েন কি দ্রুত যোগ হচ্ছে কিনা, অথবা বিস্তৃত শেয়ারগুলির চেয়ে। এটি একটি কুপন নয়, বরং প্রতি-শেয়ার অ্যাক্রিশনের একটি মাপদণ্ড।
2026 ডিজিটাল ক্রেডিট ক্যাপিটাল ফ্রেমওয়ার্কে রিজার্ভ গঠন, লাভাংশ এবং কেনার জন্য একটি স্পষ্ট বিটকয়েন বিক্রয়ের বিকল্প যোগ করা হয়েছে। কৌশলটি সেই বিকল্পটি সামান্য পরিমাণে ব্যবহার করেছে এবং কেনার কাজও চালিয়েছে। 2026 সালের 27 সেপ্টেম্বর পর্যন্ত, কোম্পানির ফর্ম 8-K-এর অনুযায়ী, ধারণকৃত বিটকয়েনের পরিমাণ 847,666 এবং USD সম্পদের পরিমাণ প্রায় $6.02 বিলিয়ন।
মডেলটি কাজ করে যখন বিটকয়েন ক্রমবর্ধমান হওয়ার হার ক্রেডিটের খরচের চেয়ে বেশি এবং ইক্িটি প্রতি বিটকয়েনের মূল্যকে নষ্ট না করে জারি করা যায়। যখন mNAV সংকীর্ণ, প্রাথমিক আয় উচ্চ এবং রিজার্ভ একমাত্র বাফার, তখন এটি চাপে পড়ে। এটিই সম্পূর্ণ কার্যপ্রণালী — প্রথমে সঞ্চয়, তারপর মুদ্রীকরণকে একটি সরঞ্জাম হিসাবে, নেট মালিকানাকে লক্ষ্য হিসাবে।
প্রায়শই জিজ্ঞাসিত প্রশ্নাবল�
কি স্ট্র্যাটেজি এখনও একটি সফটওয়্যার কোম্পানি পরিচালনা করছে?
হ্যাঁ। ২০২৬ সালের ৩০ জুন পর্যন্ত ত্রৈমাসিকের জন্য স্ট্র্যাটেজির ফর্ম ১০-কিউ-এর অনুসারে, সফটওয়্যার একটি পৃথক প্রতিবেদনযোগ্য বিভাগ এবং সেই ত্রৈমাসিকে $122.4 মিলিয়ন আয় উৎপন্ন করেছে।
Is BTC Yield একটি লাভাংশ যা MSTR শেয়ারহোল্ডারদের প্রদান করা হয়?
না। কৌশলের কেপিআই নোট অনুযায়ী, বিটকয়েন ইয়েল্ড প্রতি ধরে নেওয়া হ্রাসিত শেয়ারে বিটকয়েনের পরিবর্তনের শতাংশ এবং এটি প্রচলিত ইয়েল্ড, পরিচালনা আয় বা নগদ বণ্টন নয়।
STRC ধারকদের কাছে স্ট্র্যাটেজির বিটকয়েনের উপর প্রত্যক্ষ দাবি আছে কি?
না। কৌশলটি বলে যে এর পছন্দের সিকিউরিটিগুলি বিটকয়েন হোল্ডিংস দ্বারা প্রতিজ্ঞাবদ্ধ নয় এবং অবশিষ্ট কোম্পানির সম্পদের উপর প্রাধান্য দাবি করে।
এখন কত বিটকয়েন স্ট্র্যাটেজি ধারণ করছে?
স্ট্র্যাটেজির ২০২৬ সালের ২৮ সেপ্টেম্বরের ৮-কে ফর্ম অনুযায়ী, ২০২৬ সালের ২৭ সেপ্টেম্বর পর্যন্ত কোম্পানিটি ৮৪৭,৬৬৬ বিটকয়েন ধারণ করেছিল, যা ফি সহ গড়ে $75,437 দামে প্রায় $63.95 বিলিয়ন খরচে ক্রয় করা হয়েছিল।
কেন কৌশল বিটকয়েন বিক্রয় অনুমোদন করল যদি মডেলটি “বিক্রয় করবেন না” হয়?
বিটকয়েন মুদ্রীকরণ প্রোগ্রামটি পরিচালনা কর্তৃপক্ষকে বিটকয়েন বিক্রি করে ইউএসডি রিজার্ভ, প্রাধান্য লাভাংশ ও সুদ, অথবা সাধারণ শেয়ার জারি করার চেয়ে যখন এই পথটি ভালো হয়, তখন লাভজনক ক্রয় করতে সক্ষম করে। এটি কোনো বিক্রয়ের প্রয়োজনীয়তা রাখে না।
বিবৃতি: এই নিবন্ধটি শুধুমাত্র তথ্যমূলক উদ্দেশ্যে প্রস্তুত করা হয়েছে এবং এটি আর্থিক, আইনি বা বিনিয়োগ পরামর্শ হিসাবে বিবেচিত হবে না। ডিজিটাল সম্পদের সাথে মিথস্ক্রিয়া করার আগে সর্বদা নিজের গবেষণা করুন।
ডিসক্লেইমার: আপনার সুবিধার্থে এই পৃষ্ঠাটি AI প্রযুক্তি ব্যবহার করে অনুবাদ করা হয়েছে। সবচেয়ে সঠিক তথ্যের জন্য, মূল ইংরেজি সংস্করণটি দেখুন।