

کون سے امریکی بینک اسٹاکس فائدہ اٹھائیں گے اگر سود کی شرحیں محدود رہیں؟
تعارف
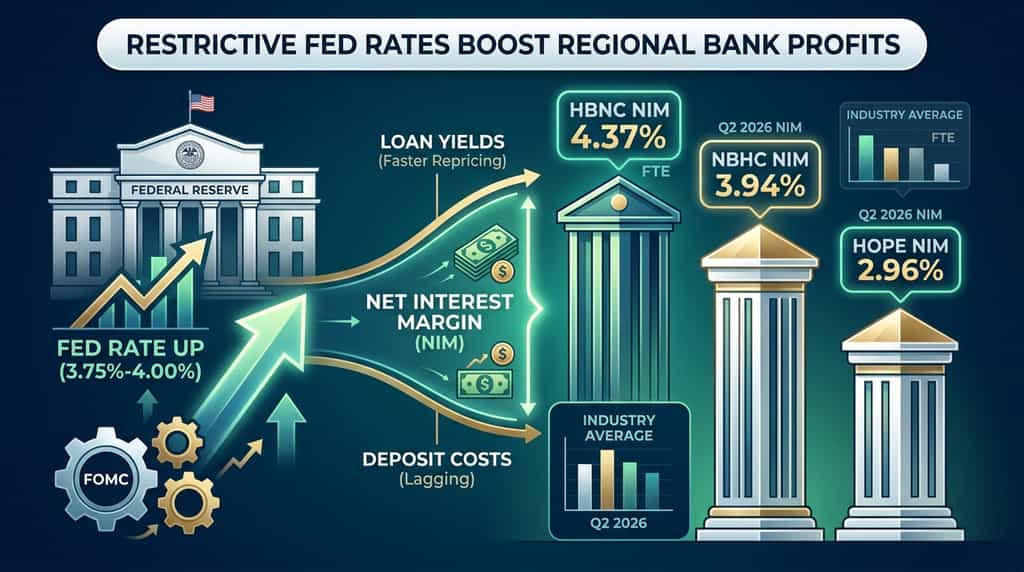
کیا بینکس اس بات کے باوجود کمانے کا سود کریں گے کہ فیڈرل ریزرو پالیسی سخت رکھے؟ ہاں — مضبوط ڈپازٹ فرینچائز والے اور تیزی سے قرضوں کی دوبارہ قیمت ڈالنے والے ادھار دینے والے، جب پالیسی کی شرحیں محدود رہیں تو نیٹ ب процنت آمدنی بڑھا سکتے ہیں۔ فیڈرل ریزرو کے مطابق، FOMC نے 16 ستمبر، 2026 کو فیڈرل فنڈز کی ہدف شرح کو 25 بیسس پوائنٹس بڑھا کر 3.75% سے 4.00% کر دیا۔
اس ترتیب میں تین فہرست شدہ کمیونٹی اور علاقائی بینکس نمایاں ہیں: Horizon Bancorp (HBNC)، National Bank Holdings (NBHC)، اور Hope Bancorp (HOPE)۔ ہر ایک نے 2026 کے دوسرے تिमاہی کے مارجنز کو FDIC کی طرف سے رپورٹ کیے گئے صنعت کے اوسط کے برابر یا اس سے زیادہ پر رکھا ہے۔
یہ مضمون یہ وضاحت کرتا ہے کہ پابندی والی شرحیں بینک کی آمدنی میں کیسے اثر انداز ہوتی ہیں، کیوں یہ تین نام صنعت کے اوسط سے مختلف طریقے سے واقع ہیں، اور لمبے عرصے تک بلند رہنے والی پالیسی کے دوسری طرف اب بھی کون سے خطرات موجود ہیں۔
پابندی والی سود کی شرحیں امریکی بینکوں کیسے مدد کرتی ہیں؟
پابندی والی پالیسی اس وقت بینکوں کی مدد کرتی ہے جب اثاثوں کے منافع کی قیمتیں ڈپازٹ لاگتوں کے مقابلے میں تیزی سے تبدیل ہوتی ہیں، جس سے نیٹ انٹرسٹ مارجن (NIM) وسیع ہوتا ہے۔ NIM، نیٹ انٹرسٹ آمدنی کو اوسط کمانے والے اثاثوں سے تقسیم کرنے سے حاصل ہوتا ہے۔ یہ امریکی زیادہ تر تجارتی بینکوں کا مرکزی منافع چلانے والا آلہ ہے۔
2026 کے دوسرے تिमاهی کے FDIC کے بینکنگ پروفائل کے مطابق، صنعت کا NIM پچھلے تِمہی سے 1 بیسیس پوائنٹ بڑھ کر 3.32% ہو گیا، اور کمیونٹی بینک کا NIM 10 بیسیس پوائنٹ بڑھ کر 3.81% ہو گیا۔ اسی رپورٹ میں بتایا گیا ہے کہ تمام FDIC بیمہ شدہ اداروں کی صاف سود کی آمدنی پہلے تِمہی سے 5.3 ارب ڈالر، یعنی 2.8% بڑھ گئی۔
16 ستمبر، 2026 کو FOMC کے بیان میں کہا گیا کہ سود کی شرح اب بھی بلند ہے اور شرح میں اضافہ “کمیٹی کے 2 فیصد کے مقصد تک جلدی واپسی میں مدد کرے گا۔” میڈین SEP پیش گوئیوں کے مطابق 2026 کے اختتام تک فیڈرل فنڈز کی شرح 4.1 فیصد رکھی گئی۔ یہ راستہ پالیسی کو لمبے عرصے کی شرح سے اوپر رکھتا ہے اور مختصر مدتی سوداگرانہ اور قرضہ فائدہ شرحیں بلند رکھتا ہے۔
بینکس زیادہ فائدہ اٹھاتے ہیں جب تین شرائط ایک ساتھ پوری ہوں:
-
قرضوں کا ایک بڑا حصہ موجودہ مارکیٹ ریٹس پر ری سیٹ یا شروع ہوتا ہے۔
-
ڈپازٹ کی لاگتیں تعلق کی جانچ، بے سود بیلنسز، یا منظم قیمت گذاری کی وجہ سے تاخیر کرتی ہیں۔
-
کریڈٹ نقصانات محدود رہتے ہیں، اس لیے زیادہ NII کو پروویژنز سے نہیں منسوخ کیا جاتا۔
کمیونٹی بینکس پہلے سے یہ نمونہ دکھا چکے ہیں۔ FDIC نے نوٹ کیا کہ دوسرے تिमہ میں کمیونٹی بینک کے اثاثوں کے منافع میں اضافہ ہوا جبکہ فنڈنگ کے اخراجات میں کمی آئی، جس سے 10-بیسس پوائنٹ NIM کا فائدہ حاصل ہوا۔ یہی وہ مکینزم ہے جو اگر شرائط محدود رہیں تو جاری رہ سکتا ہے۔
اگر شرحیں بلند رہیں تو کچھ امریکی بینکس دوسرےں کے مقابلے میں زیادہ فائدہ کیوں حاصل کرتے ہیں؟
ایسے بینک جن کے اثاثہ حساس بیلنس شیٹس اور مستحکم، کم لاگت والے ڈپازٹس ہیں، وہ مصنوعی طور پر فنڈڈ مسابقین سے زیادہ فائدہ اٹھاتے ہیں۔ اثاثہ حساسی کا مطلب ہے کہ جب پالیسی شرح بلند رہے یا دوبارہ بڑھے، تو قرضے اور سکیورٹیز ذمہ داریوں کے مقابلے میں جلد تر قیمتیں تبدیل کر لیتے ہیں۔
صنعتی اوسطیں اس تقسیم کو چھپاتی ہیں۔ FDIC کے ڈیٹا کے مطابق، دوسرے تिमہ میں 2026 کو تمام بینکوں کا NIM 3.32% تھا، جبکہ کمیونٹی بینکوں نے 3.81% ریکارڈ کیا۔ یہ فرق یہ ظاہر کرتا ہے کہ چھوٹے، رشتہ بنانے پر مبنی فرینچائزز ایک جیسے شرح کے ماحول میں زیادہ کمائی کر سکتے ہیں۔
فندنگ مکس، قرضہ مکس کے برابر اہمیت رکھتا ہے۔ بے سود ڈپازٹس کی قیمت اس وقت تبدیل نہیں ہوتی جب فیڈ محفوظ رکھے یا بڑھائے۔ سود پر ڈپازٹس کی قیمت تبدیل ہوتی ہے، لیکن رفتار مقابلہ اور صارف وفاداری پر منحصر ہے۔ وہ بینک جو ڈپازٹ کے اخراجات کو برقرار رکھتے ہوئے تجارتی اور صنعتی (C&I) قرضوں کو بڑھاتے ہیں، ایک پابندی والا پالیسی راستہ اس طرح تبدیل کر سکتے ہیں کہ کل قرضہ نمو صرف مڈ-سنگل ڈیجٹس ہو تو بھی NII زیادہ ہو جائے۔
کریڈٹ کوالٹی اب بھی اس کا مقابلہ ہے۔ ایف ڈی آئی سی کے مطابق، 2026 کے پہلے نصف سال میں قرضوں پر صنعت کی صاف خسارہ شرح 0.58% تھی، اور 2026 کے دوسرے تिमاہی کے لیے اثاثوں پر منافع 1.37% تھا۔ یہ اعداد و شمار منافع کی طاقت کو ظاہر کرتے ہیں، نہ کہ ضمانت۔ تجارتی ریل اسٹیٹ یا سی اینڈ آئی میں تیز تر سستی سے منافع کے لیے مزید وقفے لگائے جائیں گے اور زیادہ شرح سے ملنے والے فائدے کم ہو جائیں گے۔
اگر شرحیں محدود رہیں تو 3 امریکی بینک اسٹاکس کون سے فائدہ اٹھا سکتے ہیں؟
ہورائزن بینک کارپ، نیشنل بینک ہولڈنگز، اور ہوپ بینک کارپ تین فہرست شدہ بینکس ہیں جن کے 2026 کے دوسرے تिमہ میں نتائج میں صنعت کے اوسط کے مقابلے میں مارجن کا وسعت یا اب بھی بلند NIM دکھائی دیتا ہے۔
وہ واحد نام نہیں ہیں جو ایک زیادہ لمبے عرصے تک کے اسکرین کے لیے مناسب ہیں۔ وہ مفید معاملات کی مثالیں ہیں کیونکہ ہر ایک نے حالیہ SEC کے منافع کے مواد میں واضح NIM، ڈپازٹ لاگت، اور قرضہ آمدنی کی تفصیل شائع کی ہے۔
|
بینک
|
ٹکر
|
Q2 2026 NIM
|
صنعتی NIM (FDIC Q2 2026)
|
اہم Q2 2026 ڈرائیور
|
|
ہاریزن بینک کارپ
|
HBNC
|
4.37% FTE
|
3.32%
|
قرض کی آمدنی میں 9 بی پی کا اضافہ، جبکہ ذمہ داری کی لاگت میں 4 بی پی کا اضافہ
|
|
نیشنل بینک ہولڈنگز
|
NBHC
|
3.94% FTE
|
3.32%
|
ڈپازٹ کی لاگت 1.93% ہے؛ ابھی بھی صنعت کے NIM سے زیادہ
|
|
ہوپ بینک کارپ
|
HOPE
|
2.96%
|
3.32%
|
NIM نے فنڈنگ کے اخراجات کم ہونے کے ساتھ Q/Q میں 6 بی پی اور Y/Y میں 27 بی پی بڑھا
|
ذرائع: کمپنی کے Q2 2026 کے کمائیز ریلیز جو SEC کے ساتھ فائل کیے گئے؛ FDIC کا تھرڈ کوارٹر بینکنگ پروفائل، 2026 کا دوسرا تِین ماہی۔
ہاریزن بینک کارپ (HBNC) کو کیوں فائدہ ہو سکتا ہے؟
ہورائزن بینک کارپ پہلے ہی صنعت کے اوسط سے کافی زیادہ NIM کما رہا تھا، اور 2026 کے دوسرے تریمہ میں یہ مارجن پھر سے وسعت پذیر ہوا۔ سی ای ایس کے ساتھ جولائی 22، 2026 کو فائل کی گئی کمپنی کی منافع کی ریلیز کے مطابق، مکمل طور پر ٹیکس کے قابل برابر NIM 4.29% سے بڑھ کر 4.37% ہو گیا اور اس سال پہلے 3.23% تھا۔ صاف سود کی آمدنی 63.5 ملین امریکی ڈالر تھی، جو پچھلے سال کے اسی تریمہ کے مقابلے میں 14.7% زیادہ تھی۔
مدیریت نے 8 بیسس پوائنٹ کے ترتیبی NIM میں اضافہ قرضے اور ڈپازٹ کی قیمت گذاری اور کم اوسط نقد رقوم کی وجہ سے قرار دیا۔ قرضوں پر اوسط شرح 9 بیسس پوائنٹ بڑھی، جبکہ ب процентی ذمہ داریوں کی لاگت 4 بیسس پوائنٹ بڑھی۔ یہ اسپریڈ ابھی تک سخت شرح کے ماحول میں ایک متناسب ایسٹ سینسٹیوٹ ردعمل ہے۔
ہورائزن ایک مڈ ویسٹ کامرسیل اور ریٹیل بینک ہے جو انڈیانا اور میشیگن پر مبنی ہے۔ اس کا Q2 2026 کا سالانہ اوسط قابل دستی عام ہلکی مالیاتی مالیات پر منڈی 18.05% تھا، اور قابل دستی عام ہلکی مالیاتی مالیات کا نسبت قابل دستی اثاثوں سے 8.81% تھا۔ 30 جون، 2026 تک، سرمایہ کاری کے لیے رکھے گئے قرضوں کا 1.05% قرض کے نقصانات کے لیے احتیاطی رکھا گیا تھا۔ اگر پابندی والے شرحیں بعد میں قرض لینے والوں کو متاثر کرتی ہیں تو ان سرمایہ اور رزرو کے تناسب اہم ہیں۔
خطرہ فنڈنگ لاگت کی پیچھے رہ جانے کا ہے۔ اگر ایک اور فیڈ کی شرح میں اضافے کے بعد ڈپازٹ کی مقابلہ شدت بڑھ جائے، تو دوسرے تिमہ میں دیکھا گیا 4-بیسس پوائنٹ لائبلٹی لاگت میں اضافہ تیز ہو سکتا ہے۔ ہورائزن کی ہدایت کے مطابق 2026 میں قرضہ اور ڈپازٹ کی نمو میڈ-سنگل ڈیجٹ کی ہے، اس لیے حجم فنڈنگ لاگت میں تیز اضافے کو مکمل طور پر نہیں ماندود کر پائے گا۔
نیشنل بینک ہولڈنگز (NBHC) کو کیوں فائدہ ہو سکتا ہے؟
نیشنل بینک ہولڈنگز نے 12 بیسس پوائنٹ کی ترتیبی کمی کے باوجود اب بھی FDIC صنعتی اوسط سے کافی زیادہ NIM چلایا ہے۔ کمپنی کے 2026 کے دوسرے تिमہ کے نتائج کے مطابق، FTE NIM 3.94% تھا، جبکہ پہلے تِمہ میں 4.06% اور پچھلے سال کے اسی تِمہ میں 3.95% تھا۔ FTE نیٹ سود کی آمدنی بڑھ کر 111.5 ملین امریکی ڈالر ہو گئی۔ ڈپازٹ کی لاگت میں 1 بیسس پوائنٹ کی بہتری ہوئی اور یہ 1.93% ہو گئی۔
انکم ایسٹ کے ییلڈز میں کمی کی وجہ سے ترتیب وار NIM میں کمی آئی، جو پہلے تین ماہ میں غیر معمولی طور پر زیادہ قرضہ فیس کی آمدنی کے بعد ہوئی — اس کا مطلب یہ نہیں کہ ریٹ اسپریڈ میں تباہی آ گئی۔ 2026 کے پہلے نصف سال کے لیے، FTE NIM 4.00% رہا، جو 2025 کے پہلے نصف سال سے 6 بیسس پوائنٹس زیادہ ہے۔ اگر پالیسی سال کے آخر تک پابند رہی تو یہ پہلے نصف سال کا موازنہ زیادہ متعلقہ سگنل ہے۔
NBHC نے ریکارڈ تین ماہہ قرضہ فنڈنگ $926.9 ملین اور 10 فیصد سالانہ قرضہ نمو کی اطلاع دی۔ ایڈجسٹڈ خالص آمدنی $35.3 ملین، یا ہر ڈائلیوٹڈ شیئر پر $0.78 تھی۔ ایڈجسٹڈ اوسط قابلِ ملکیت کی واپسی 12.71 فیصد تھی۔ یہ اعداد و شمار یہ ظاہر کرتے ہیں کہ بینک آمدنی والے اثاثوں کو بڑھا سکتا ہے جبکہ ڈپازٹ لاگت کو تقریباً 1.9 فیصد پر برقرار رکھتا ہے۔
جب کریڈٹ کی مانگ کم ہو جائے تو نئے قرضوں پر آمدنی میں تنگی کا خطرہ ہے۔ دوسرے تिमہ میں اثاثوں کی آمدنی کم ہو گئی، اور اگر مزید کم آمدنی والے اثاثوں کی طرف مکس میں تبدیلی ہوئی تو، فیڈ کے فنڈ ریٹ کو 3.75%–4.00% کے دائرے میں رکھنے کے باوجود 3.94% FTE NIM کم ہو جائے گا۔
کیوں ہوپ بینک کارپ (HOPE) فائدہ اٹھا سکتی ہے؟
ہوپ بینک کارپ ایک ٹرنئیر کیس ہے: NIM اب بھی صنعت کے اوسط سے کم ہے، لیکن فنڈنگ لاگت کم ہونے کے ساتھ بڑھ رہا ہے۔ کمپنی کی 27 جولائی، 2026 کی آمدنی کی اطلاع کے مطابق، NIM پہلے تین ماہ میں 2.90% سے بڑھ کر 2.96% ہو گیا اور اس سال پہلے 2.69% تھا۔ صاف سود کی آمدنی 129.0 ملین ڈالر تھی، جو تین ماہ کے مقابلے میں 4% اور ایک سال کے مقابلے میں 10% زیادہ تھی۔ صاف آمدنی 33.0 ملین ڈالر تھی، جو پچھلے تین ماہ کے مقابلے میں 12% زیادہ تھی۔
قرض کی آمدنی 5.73% رہی، جو ترتیبی طور پر 4 بنیادی اعداد بڑھ گئی۔ ب процентی سود والے ڈپازٹ کی لاگت 3.31% رہی، جو ترتیبی طور پر 6 بنیادی اعداد اور سالانہ بنیاد پر 46 بنیادی اعداد کم ہو گئی۔ انتظامیہ نے کہا کہ سالانہ ڈپازٹ لاگت میں کمی کا سبب 2025ء کے 2 اپریل کو مکمل ہونے والے ٹیریٹوریل بینکاکارپ کے حصول سے حاصل ہونے والے کم لاگت والے ڈپازٹس اور پہلے فنڈ ریٹ کٹس تھے۔
اگر پالیسی محدود رہے یا دوبارہ بڑھ جائے، تو ہوپ کے باقی CD اور قرض کی دوبارہ قیمت گذاری کے ذریعے NIM کو کم بنیاد سے بڑھایا جا سکتا ہے۔ جون 2026 کا NIM 2.98% اور جون کے آخر تک ڈپازٹ کی سپاٹ شرح 2.58% تھی، جو تِین ماہ کے اندر مومینٹم کو ظاہر کرتی ہے۔ 30 جون، 2026 تک کل اثاثے تقریباً 19.0 ارب ڈالر تھے، جن میں قرض 14.9 ارب ڈالر اور ڈپازٹ 15.9 ارب ڈالر شامل تھے۔
خطر کاروباری عمارتوں کی مرکوزیت اور اب بھی کم سب صنعتی NIM ہے۔ اگر کریڈٹ اخراجات بڑھ جائیں تو 2.96% مارجن کا تحفظ Horizon کے 4.37% سے کم ہے۔ ادغام سے متعلق اخراجات اور SMBC MANUBANK کے متعلقہ تجارتی بینکنگ یونٹ کی خریداری میں کوئی تاخیر بھی انجام دینے کا خطرہ بڑھاتی ہے۔
اگر پابندی والی شرحیں لمبے وقت تک جاری رہیں تو کون سے خطرات باقی رہتے ہیں؟
کریڈٹ نقصانات، ڈپازٹ کی مقابلہ، اور سکیورٹیز پورٹ فولیو کے نشانات NIM کے فائدے ختم کر سکتے ہیں۔ محدود پالیسی قرض لینے والوں کے قرض ادائیگی کے اخراجات بڑھاتی ہے۔ یہ دباؤ پہلے کمرشل ریل اسٹیٹ اور لیوریجڈ C&I کریڈٹس میں ظاہر ہوتا ہے۔
ایف ڈی آئی سی کے ڈیٹا اب بھی منظم دکھائی دے رہے ہیں۔ 2026 کے پہلے نصف سال کے لیے صنعت کے کل چارج آف کا تناسب قرضوں کا 0.58% تھا، اور غیر موجودہ اثاثے اور دیگر حقیقی املاک جن پر ملکیت ہے، اثاثوں کا 0.52% تھا۔ اگر بے روزگاری کا تناسب ستمبر 2026 کے SEP میں 4.1% کے سطح سے بڑھ جائے تو یہ تناسب جلدی تبدیل ہو سکتے ہیں۔
ڈپازٹ بیٹاس دوسرا خطرہ ہیں۔ کمیونٹی-بینک NIM Q2 میں بڑھا کیونکہ فنڈنگ لاگت کم ہوئی۔ ایک اور 25-بیسس پوائنٹ کی اضافہ، جو ستمبر SEP کی میڈین سے ظاہر ہوتا ہے کہ 2026 کے اختتام تک ابھی ممکن ہے، اسے الٹ سکتا ہے۔ جو بینکس وقتی ڈپازٹس پر انحصار کرتے ہیں، وہ اس کا پہلا احساس کریں گے۔
تیسرا خطرہ مدت ہے۔ جو بینکس بڑی مقدار میں فروخت کے لیے دستیاب سیکورٹیز رکھتے ہیں، اگر 10 سالہ فائدہ حالیہ سطح کے قریب رہا تو ان پر AOCI کا دباؤ پڑ سکتا ہے۔ یہ فوراً NIM کو متاثر نہیں کرتا، لیکن اس سے پولیسی اور خریداریوں پر پابندی لگ سکتی ہے۔
تینوں اسٹاکس میں سے کوئی بھی محفوظ نہیں ہے۔ افق کا دوسرے تिमہ میں قانونی چارج، NBHC کی فی آمدنی کا اتار چڑھاؤ، اور ہوپ کا CRE مکس، فرم خاص یاد دہانیاں ہیں کہ شرح کے پیچھے کے فوائد پوری کہانی نہیں ہیں۔
سرخیوں کے پیچھے: کوکائن 5.0 آپ کے لیے کیا سمجھتا ہے
مارکیٹ کی خبریں تیزی سے تبدیل ہوتی ہیں — لیکن آپ اس پر کہاں اقدام کرتے ہیں، اس کا بھی اتنا ہی اہمیت ہے۔ اس اکتوبر میں، کوکائن کوکائن 5.0 لانچ کرے گا، جس سے کوکائن ایک نئی بنیاد پر تعمیر شدہ پلیٹ فارم بن جائے گا۔ آپ کے لیے اصل میں کیا تبدیل ہو رہا ہے:
-
ہر چیز کے لیے ایک اکاؤنٹ۔ پرانے پلیٹ فارمز آپ کے پیسے کو الگ الگ "اسپاٹ"، "مارجن"، اور "فیوچرز" اکاؤنٹس میں تقسیم کرتے تھے اور آپ سے یہ سمجھنے کی توقع کرتے تھے کہ کیوں۔ KuCoin 5.0 کا یونیفائیڈ اکاؤنٹ اس پورے نظام کو ختم کر دیتا ہے — ایک بار ڈپازٹ کریں، اور سب کچھ آسانی سے دستیاب ہو جائے گا (ابھی صرف وی آئی پیز کے لیے دستیاب)۔
-
اسٹاکس، انڈیسز، اور کمودیٹیز۔ KuCoin 5.0 کرپٹو کے باہر عالمی مارکیٹس میں توسیع کرتا ہے۔ جب کرپٹو پہلے کی طرح چلتا ہے اور ایکویٹیز میں اضافہ ہوتا ہے (یا اس کے برعکس)، تو آپ فیاٹ ریلز کے لیے برُوکر اکاؤنٹ کھولنے اور دنوں کا انتظار کرنے کے بجائے منٹوں میں رُوتیٹ کر سکتے ہیں۔
-
حقیقی دنیا کے اثاثے (RWA)۔ روایتی اثاثوں جیسے کہ کمودیٹیز کے ٹوکنائزڈ ایکسپوژر، آپ کے کریپٹو اکاؤنٹ کے اندر۔ عالمی فنانس کا ایک سب سے تیزی سے بڑھ رہا شعبہ اب صرف اداروں کے لیے محدود نہیں — آپ اس تک اپنے ہی اسی بیلنس سے رسائی رکھتے ہیں جس سے آپ ٹریڈ کرتے ہیں۔
-
سیکھتے ہوئے کمائیں۔ ٹریڈ کرنے کے لیے تیار نہیں؟ KCUSD آپ کے اسٹیبل کوائن کو روزانہ خودکار منافع بڑھانے والی سود فراہم کرتا ہے۔ 4% منافع کے ساتھ اپنی بے کار ڈپازٹ کو کام پر لگانے کا سب سے کم تنش والے طریقہ۔
-
ایک سادہ زبان میں AI اسسٹنٹ۔ سوالات پوچھیں، مارکیٹ کا حوالہ حاصل کریں، اور آپ جو دیکھ رہے ہیں اسے سمجھیں — پلیٹ فارم میں گھلے ملے، کوئی تکنیکی الفاظ درکار نہیں۔
-
ایک ایسا ایپ جو زیادہ بوجھ نہ ڈالے۔ تیز، صاف اور مسلسل — پہلے ٹیپ سے ہی آسان، ٹیوٹوریل کے بعد نہیں۔
-
حفاظت جو آپ چیک کر سکتے ہیں، صرف اعتماد نہیں کرتے۔ ایک MiCAR لائسنس یافتہ یورپی کمپنی، Proof of Reserves جو آپ خود تصدیق کر سکتے ہیں، اور بین الاقوامی طور پر سرٹیفائیڈ سیکورٹی (SOC 2 Type II، ISO 27001:2022)۔
کچھ منٹوں میں اپنا اکاؤنٹ بنائیں — اور اس پلیٹ فارم پر شروع کریں جو کرپٹو کے مستقبل کے لیے بنایا گیا ہے، نہ کہ اس کے گذشتہ کے لیے۔
نتیجہ
محدود امریکی مالیاتی پالیسی اب بھی ایسے بینکوں کو سپورٹ کر رہی ہے جو قرضوں کی قیمتیں جمعانے کے مقابلے میں تیزی سے تبدیل کرتے ہیں۔ فیڈ کا 16 ستمبر، 2026 کو 3.75%–4.00% فنڈز ریٹ رینج میں اضافہ، اور اوسطاً 4.1% کا سال کے آخر کا تخمنا، اس پس منظر کو برقرار رکھتا ہے۔ FDIC کے ڈیٹا کے مطابق، دوسرے تिमہ میں 2026 کو صنعت کا NIM 3.32% اور کمیونٹی بینک کا NIM 3.81% تھا۔
ہاریزن بینک کارپ پہلے سے ہی 4.37% FTE NIM کے ساتھ اس نظام کو منڈی کرتا ہے۔ نیشنل بینک ہولڈنگز کے پاس 3.94% FTE NIM اور 1.93% ڈپازٹ لاگت ہے۔ ہوپ بینک کارپ اپنی FTE NIM کو ایک سال پہلے کے 2.69% سے بڑھا کر 2.96% کر رہا ہے جبکہ فنڈنگ لاگتیں کم ہو رہی ہیں۔
وہی پالیسی جو NII کو بڑھاتی ہے، وہ ادائیگی کے اخراجات بھی بڑھا سکتی ہے۔ ڈپازٹ بیٹا، CRE کانسنسنٹریشنز، اور SEP اپڈیٹس پر نظر رکھیں۔ تین اسٹاکس ایک زیادہ لمبے وقت تک کے ٹیپ کے لیے وچ لسٹ نام ہیں — اگر ترقی روک جائے تو یہ خودبخود فاتح نہیں ہوں گے۔
اکثر پوچھے جانے والے سوالات
بینکوں کے لیے “پابندی والی سود کی شرح” کا کیا مطلب ہے؟
اس کا مطلب یہ ہے کہ پالیسی شرح اتنی بلند رکھی جاتی ہے کہ سود کو روکا جا سکے، جس سے قرضوں کے فائدے بلند رہتے ہیں اور اگر ڈپازٹ لاگتیں پیچھے رہیں تو NIM وسعت حاصل کر سکتا ہے۔
کیا تمام امریکی بینکس کو فیڈ کے اعلیٰ شرحوں کو برقرار رکھنے سے فائدہ ہوتا ہے؟
نہیں۔ وہ وہاں بینک جو سوداں کے ذریعے فنڈنگ حاصل کرتے ہیں اور جن کے اثاثے دیر سے قیمت میں تبدیل ہوتے ہیں، وہ NIM کو کم ہوتے دیکھ سکتے ہیں، چاہے فنڈنگ شرح کتنی ہی کیوں نہ ہو۔
کیا زیادہ NIM کا مطلب زیادہ کمائی ہے؟
نہیں۔ پروویژنز، غیر سودی خرچوں، اور سیکورٹیز کے نقصانات NIM کے فائدے کو کم کر سکتے ہیں۔
HBNC، NBHC، اور HOPE NIM کیسے اکثر رپورٹ کرتے ہیں؟
وہ NIM کو SEC کی منافع جاری کرنے اور 10-Q فائلز میں ہر تین ماہ بعد رپورٹ کرتے ہیں۔
اس موضوع کے لیے سرمایہ کاروں کو کن رسمی ذرائع کا استعمال کرنا چاہیے؟
فیڈرل ریزرو FOMC بیانات اور SEP ٹیبلز، FDIC کوٹرلی بینکنگ پروفائلز، اور کمپنیوں کے 8-K/10-Q فائلز کا استعمال کریں۔
احاطہ: یہ مضمون صرف معلوماتی مقاصد کے لیے ہے اور یہ مالی، قانونی یا سرمایہ کاری کی مشورت نہیں ہے۔ ڈیجیٹل اثاثوں کے ساتھ تعامل کرنے سے پہلے ہمیشہ اپنا تحقیق کریں۔
ڈس کلیمر: یہ صفحہ آپ کی سہولت کے لیے AI ٹیکنالوجی کا استعمال کرتے ہوئے ترجمہ کیا گیا ہے۔ سب سے درست معلومات کے لیے، اصل انگلش ورژن سے رجوع کریں۔