

نومبر 2026 میں AI سرمایہ کاری کے منافع پر نظر ثانی: بڑھتی ہوئی قرضہ اور بڑی ٹیک کمپنیوں کے نقدی بہاؤ کی فکریں
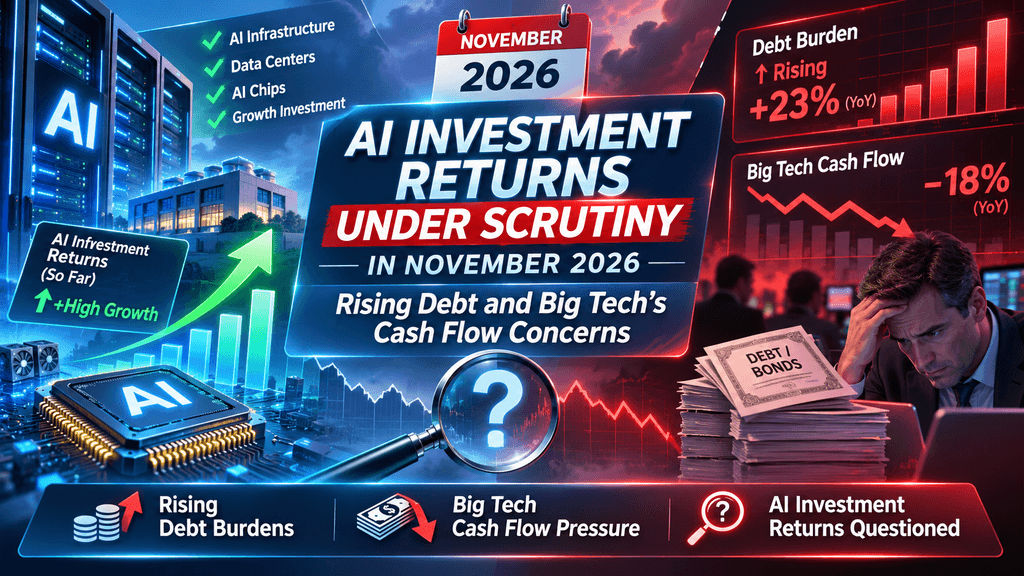
صنعتی ذہانت میں سرمایہ کاری ایک نئے مالی حقیقت کی طرف بڑھ رہی ہے۔ مائیکروسافٹ، الفیبیٹ، ایمزون، میٹا، اور اوریکل نے 2026 کے پہلے نو مہینوں میں مل کر 542.9 ارب امریکی ڈالر کا آپریٹنگ نقدی بہاؤ پیدا کیا، لیکن ان کے سرمایہ کاری خرچات 556.9 ارب امریکی ڈالر تک پہنچ گئے، جس سے مل کر تقریباً 14 ارب امریکی ڈالر کا فری نقدی بہاؤ کا deficit رہ گیا۔ یہ اعداد و شمار وال سٹریٹ پر ایک بڑھتی ہوئی فکر کو ظاہر کرتے ہیں: کیا AI انفراسٹرکچر بنانے کے بہت بڑے خرچے قابلِ استحکام آمدنی، منافع، اور شیئر ہولڈرز کے رجوعات میں تبدیل ہو سکتے ہیں؟
فنڈنگ کا پہلو برابر اہمیت اختیار کر رہا ہے۔ بڑی ٹیک کمپنیاں ڈیٹا سینٹرز، جی پی یو اور کلاؤڈ انفراسٹرکچر کو فنڈ کرنے کے لیے قرض اور اشتراکی مارکیٹس کی طرف بڑھ رہی ہیں، جبکہ بین الاقوامی مالیاتی فنڈ (IMF) نے AI صنعت کے مختلف فنڈنگ انتظامات کے درمیان جڑے ہوئے روابط کے بارے میں انتباہ جاری کیا ہے۔ جب سرمایہ کار اقدار، قرض کی لاگت اور مستقبل کے منافع کے امکانات کا دوبارہ جائزہ لے رہے ہیں، تو مرکزی سوال صرف اس بات پر نہیں رہا کہ کمپنیاں AI میں کتنے انویسٹ کر رہی ہیں، بلکہ یہ ہے کہ کیا ان انویسٹمنٹس سے کافی مالی عائدات حاصل ہو سکتی ہیں۔
اہم نکات
-
سرمایہ کاری خرچہ، نقدی پیداوار سے زیادہ ہے: پہلے نو مہینوں میں 2026 کے دوران پانچ بڑی ٹیکنالوجی کمپنیوں نے $556.9 ارب سرمایہ کاری خرچہ اور $542.9 ارب آپریٹنگ نقدی بہاؤ درج کیا۔
-
مفت نقدی بہاؤ منفی ہو گیا: ان کا مجموعی مفت نقدی بہاؤ 2025 کے مقابلہ دورانیے میں 143.5 ارب ڈالر کے فائضہ سے 14 ارب ڈالر کے deficit میں تبدیل ہو گیا۔
-
قرضی فنانس کا فیصلہ بڑھ رہا ہے: AI بنیادی ڈھانچہ کے منصوبوں کو زیادہ تر کارپوریٹ بانڈز، بینک قرضے، اور ایکوٹی جاری کر کے سپورٹ کیا جا رہا ہے۔
-
ایم ایف آئی نے مالی خطرات پر زور دیا: اس کا اکتوبر 2026 کا تجزیہ 14 اعلان شدہ AI متعلقہ فنانسنگ ٹرانزیکشنز میں تقریباً 650 ارب ڈالر کے قرض اور 1.4 ٹریلین ڈالر کے مستقبل کے آمدنی کے تعهدات کی نشاندہی کیا۔
-
بڑی ٹیک کمپنیوں کی کارکردگی الگ الگ ہے: طاقتور کلاؤڈ مانگ AI انفراسٹرکچر کے لیے سرمایہ کاری کو سپورٹ کر رہی ہے، لیکن کمپنیاں تھکاوٹ، فنانسنگ لاگت اور منیٹائزیشن کے مسائل کا سامنا کر رہی ہیں۔
-
بازار کا توجہ مرکز تبدیل ہو رہا ہے: سرمایہ کار اپنی مفت نقدی، سرمایہ پر واپسی، اور AI سے متعلق آمدنی کے ترقی کی استحکام پر زیادہ توجہ دے رہے ہیں۔
نومبر 2026 میں AI سرمایہ کاری کے منافع پر کیوں نظر ہے؟
AI سرمایہ کاری کا بوم ایک زیادہ مشکل مالی مرحلے میں داخل ہو رہا ہے کیونکہ انفراسٹرکچر پر خرچہ کچھ دنیا کے سب سے بڑے ٹیکنالوجی کمپنیوں کے ذریعہ پیدا ہونے والے نقد خروج سے زیادہ تیزی سے بڑھ رہا ہے۔ 2026 کے پہلے نو مہینوں کے دوران، مائیکروسافٹ، الیفیٹ، ایمazon، میٹا اور آرکل نے آپریٹنگ نقد خروج میں 542.9 ارب امریکی ڈالر پیدا کیا، جو پچھلے سال کے مقابلے میں 29 فیصد زیادہ ہے۔ تاہم، ان کا مجموعی سرمایہ کاری خرچ دوگنا ہو کر 556.9 ارب امریکی ڈالر ہو گیا، جس سے 14 ارب امریکی ڈالر کا فری نقد خروج کا deficit پیدا ہوا۔ ایک سال پہلے، انہی کمپنیوں نے مل کر 143.5 ارب امریکی ڈالر کا سرپلس پیدا کیا تھا۔ یہ اعداد و شمار ظاہر کرتے ہیں کہ حتیٰ کہ بہت منافع بخش ٹیکنالوجی کی کمپنیاں بھی اپنے مالی وسائل کا ایک بڑھتی ہوئی شرح AI انفراسٹرکچر پر خرچ کر رہی ہیں۔
ای آئی کی نمو سے فنانشل ذمہ داری تک
پچھلے AI سرمایہ کاری سائکل کے زیادہ تر حصے میں، جب کمپنیاں بڑے انفراسٹرکچر بجٹ، جی پی یو خریداری میں اضافہ، یا ڈیٹا سینٹر کی صلاحیت میں اضافہ کا اعلان کرتی تھیں تو انہیں مارکیٹ سے مثبت رد عمل ملتا تھا۔ سرمایہ کار عام طور پر ان خرچوں کو AI کمپیوٹنگ اور کلاؤڈ سروسز کے لیے مستقبل کی مانگ کو حاصل کرنے کے لیے ضروری سمجھتے تھے۔ تاہم، صنعت کی مالی ضروریات اب زیادہ واضح ہو رہی ہیں۔ ڈیٹا سینٹرز کو زمین، تعمیر، سرورز، نیٹ ورکنگ اوزار، بجلی اور ٹھنڈا کرنے کے نظام میں قابلِ ذکر ابتدائی سرمایہ کاری درکار ہوتی ہے۔ ان اثاثوں کو ڈپلوائمنٹ کے بعد مستقل نقصان اور دستوری خرچات بھی پیدا ہوتے ہیں۔
نتیجتاً، سرمایہ کار اب یہ جاننے کی کوشش کر رہے ہیں کہ AI سے متعلق آمدنی کافی تیزی سے بڑھ سکتی ہے یا نہیں تاکہ مخصوص سرمایہ کی مناسب تائید ہو سکے۔ ایک کمپنی کلاؤڈ آمدنی میں مضبوط اضافہ رپورٹ کر سکتی ہے جبکہ اس کے ساتھ ہی فری کیش فلو کمزور ہو رہا ہو، کیونکہ انفراسٹرکچر خرچہ اس سے پہلے ہو جاتا ہے جب تک کہ متعلقہ صارفین کی آمدنی مکمل طور پر حاصل نہ ہو جائے۔ اس لیے مارکیٹ اب سرمایہ کاری کے اعلانات کو انعام دینے کی بجائے سرمایہ کی کارکردگی، آپریٹنگ مارجن، اور انفراسٹرکچر لاگت کو واپس حاصل کرنے میں لگنے والے وقت کا جائزہ لینے کی طرف منتقل ہو رہی ہے۔
کیوں فری کیش فلو اہم ہے
فری کیش فلو (FCF) وہ نقد رقم ہے جو ایک کمپنی کے آپریٹنگ سرگرمیوں اور سرمایہ کاری خرچوں کو پورا کرنے کے بعد باقی رہ جاتی ہے۔ یہ ایک اہم اشارہ فراہم کرتا ہے کہ کسی کاروبار کے پاس قرضوں کی ادائیگی، خریداریوں، تقسیمات اور شیئرز کی واپسی کے لیے کتنی مالی لچک موجود ہے۔
جب سرمایہ کاری کے خرچے، آپریشنل نقدی بہاؤ سے زیادہ ہو جائیں، تو کمپنیاں موجودہ نقدی ریزروز یا باہری فنانس پر زیادہ انحصار کر سکتی ہیں۔ اس سے فوری طور پر مالی تناؤ کا اشارہ نہیں ہوتا، خاص طور پر ایسی کمپنیوں کے لیے جن کے پاس بڑی مقدار میں نقدی اور دہرائی جانے والی آمدنی ہوتی ہے۔ تاہم، طویل عرصے تک منفی فری نقدی بہاؤ سے سرمایہ کاری کے منافع بیشتر سود کی شرح، قرضہ کی شرائط اور صارفین کی مانگ میں تبدیلیوں کے حوالے سے حساس ہو سکتے ہیں۔
بڑی ٹیک کمپنیاں AI کے توسیع کے لیے سرمایہ جمع کرتی ہیں
بیرونی فنانس AI انفراسٹرکچر کے سرمایہ کاری سائکل کا ایک بڑھتے ہوئے اہم حصہ بن رہا ہے۔ بڑی ٹیکنالوجی کمپنیاں ایسے منصوبوں کی حمایت کے لیے کارپوریٹ بانڈز، ایکوٹی آفرنگز اور دیگر فنانس معاہدے استعمال کر رہی ہیں جنہیں بڑی مقدار میں ابتدائی پٹھا درکار ہوتا ہے۔ اکتوبر 29 کے ایک Axios رپورٹ کے مطابق جس نے S&P Global Market Intelligence کا حوالہ دیا، Alphabet، Amazon، Meta، Microsoft، اور Oracle نے 2026 میں اسٹاک اور بانڈ فنانس کے ذریعے تقریباً 326 ارب ڈالر جمع کر لیے، جو پچھلے سال کی رقم سے تین گنا زیادہ ہے۔ یہ رقم مختلف فنانس آلات کو ملا کر بنائی گئی ہے اور اسے صرف قرضہ کے طور پر نہیں سمجھنا چاہیے۔
ٹیکنالوجی کمپنیاں زیادہ قرض لینے کیوں ہیں؟
AI انفراسٹرکچر کی سرمایہ کاری کے لیے مکمل تجارتی فوائد دستیاب ہونے سے پہلے پُوند کی ضرورت ہوتی ہے۔ ایک ہائپر اسکیل ڈیٹا سینٹر کو منصوبہ بندی، تعمیر، بجلی کے گرڈ سے جوڑنا اور آپریشن میں لانا ممکنہ طور پر سالوں لگ سکتے ہیں۔ اس دوران، کمپنیوں کو کمپیوٹنگ ایکویپمنٹ خریدنا ہوگا اور لمبے عرصے تک بجلی اور نیٹ ورکنگ کے انتظامات کو یقینی بنانا ہوگا۔
قرضی فنانس کمپنیوں کو ان اخراجات کو وقت کے ساتھ تقسیم کرنے کی اجازت دیتا ہے، صرف موجودہ آپریٹنگ نقدی بہاؤ پر انحصار کرنے کے بجائے۔ مضبوط کریڈٹ ریٹنگ اور قابل پیشگوئی کلاؤڈ آمدنی والے کاروباروں کے لیے، بانڈ جاری کرنا توسیع کے لیے فنانس فراہم کرنے کا ایک موثر طریقہ بھی ہو سکتا ہے جبکہ مالی لچک برقرار رکھی جائے۔
تاہم، قرض لینے سے مزید الزامات پیدا ہوتے ہیں۔ بیج کے خرچے دیگر مقاصد کے لیے دستیاب نقد رقم کو کم کرتے ہیں، جبکہ دوبارہ فنانس کی ضرورتیں اگر مارکیٹ کی شرحیں بڑھ جائیں تو مہنگی ہو سکتی ہیں۔ اس لیے کمپنیوں کو یقینی بنانا چاہیے کہ AI انفراسٹرکچر سے متوقع منافع، ان اثاثوں کے فنانس اور آپریٹنگ کے کل خرچے سے زیادہ ہو۔
میٹا اور اوریکل مختلف فنانسنگ کے طریقہ کار اپنا رہے ہیں
میٹا نے اکتوبر کی رپورٹنگ کے مطابق اپنے AI انفراسٹرکچر کے اہداف کی حمایت کے لیے لگभگ 95 ارب ڈالر تک کی مالیات کے ذریعے ایکوٹی جاری کرنے کا اشارہ کیا ہے۔ مالیات کے ذریعہ ادائیگیوں کے ساتھ فوری دباؤ کم ہو سکتا ہے، لیکن اگر مزید شیئرز جاری کیے جائیں تو موجودہ شیئر ہولڈرز کو کم ہونے کا خطرہ ہو سکتا ہے۔
اسی دوران، اوریکل نے اپنے سرمایہ کاری کے دوران کے اوقات اور مستقبل کی فنانسنگ کی ضروریات کے انتظام پر زور دیا ہے۔ کمپنی نے ظاہر کیا کہ سرمایہ کاری آنے والے مالی سالوں میں اپنی چوٹی پر پہنچے گی اور مزید فنانسنگ کے لیے ایک زیادہ کنٹرولڈ طریقہ اختیار کیا ہے۔ یہ مختلف حکمت عملیاں یہ ظاہر کرتی ہیں کہ کمپنیاں انفراسٹرکچر کے توسیع کو شیئر ہولڈرز کے ڈھیلے، قرضوں اور مستقبل کے نقد بہاؤ کے خلاف کس طرح متوازن کر رہی ہیں۔
اصل مسئلہ یہ نہیں کہ قرض یا ملکیت فنانسنگ میں سے کون سا بنیادی طور پر ترجیحی ہے۔ اصل مسئلہ یہ ہے کہ سرمایہ کی ساخت منصوبہ بندی کی جانے والی آمدنی پیدا کرنے والی اثاثوں کی توقع شدہ زندگی کے ساتھ مطابقت رکھتی ہے یا نہیں۔
بین الاقوامی مالیاتی فنڈ نے AI صنعت میں دائرہ کار فنانسنگ کے خطرات کی چیتن کی ہے
ام ایف کی دسمبر 2026 کی عالمی مالی استحکام کی رپورٹ نے آئی اے سیکٹر میں مالی خطرے کا ممکنہ ذریعہ متصل فنانسنگ معاہدوں کے طور پر شناخت کیا۔ اس کا تجزیہ 2023 کے بعد سے 14 عوامی طور پر اعلان کردہ لین دین کا جائزہ لیا، جس میں تقریباً 300 ارب ڈالر کے ملکیت سرمایہ کاری، 650 ارب ڈالر کے قرضہ فنانسنگ، اور 1.4 ٹریلین ڈالر کے مستقبل کی آمدنی کے عہدوں کو شامل کیا گیا۔ یہ اعداد و شمار ام ایف کے جائزہ لیے گئے لین دین کو ظاہر کرتے ہیں، پورے آئی اے صنعت کے کل فنانسنگ کو نہیں۔
سرکولر فنانسنگ کو سمجھنا
سائکولر فنانسنگ اس وقت ہوتی ہے جب سرمایہ کاری اور تجارتی معاہدے ایک ہی صنعت کے کمپنیوں کے درمیان باہمی مالی تعلقات پیدا کرتے ہیں۔ AI ایکو سسٹم میں، ایک ٹیکنالوجی کمپنی AI ڈویلپر میں سرمایہ کاری کر سکتی ہے، جو بعد میں اپنے سرمایہ کار یا اس کے تجارتی شراکت داروں سے کلاؤڈ کمپوٹنگ سروسز یا انفراسٹرکچر خریدنے کا عہد کر دیتی ہے۔
یہ ساخت نئے AI کے کاروباروں کو فنڈنگ اور کمپیوٹنگ وسائل فراہم کرکے ایکو سسٹم کی ترقی کو سپورٹ کر سکتی ہے، جبکہ انفراسٹرکچر فراہم کنندگان کے لیے مانگ پیدا کرتی ہے۔ تاہم، یہ مالی خطرات کو زیادہ متصل بنا سکتی ہے۔
اگر ایک AI کمپنی کافی آمدنی نہیں بناتی، تو وہ اپنے کلاؤڈ خرچ کے معاہدوں کو پورا کرنے میں دشواری کا شکار ہو سکتی ہے۔ انفراسٹرکچر فراہم کنندہ پھر کم توقعات والی آمدنی کا سامنا کر سکتا ہے، جبکہ اصل سرمایہ کار اپنے ایکوٹی سرمایہ کی قیمت میں کمی کا سامنا کر سکتا ہے۔ اگر قرضہ فنانسنگ بھی شامل ہو، تو قرض دہندگان کو مزید کریڈٹ ایکسپوژر کا سامنا ہو سکتا ہے۔
کیوں مستقبل کی آمدنی کے عہدود کو توجہ کی ضرورت ہے
مستقبلی آمدنی کے تعهدات منسلک آمدنی یا اب تک حاصل کی گئی نقد رقم کے برابر نہیں ہیں۔ وہ مستقبلی دور کے دوران توقع کی جانے والی تجارتی سرگرمیوں کی نمائندگی کرتے ہیں، جو معاہداتی شرائط، صارف کی کارکردگی اور کاروباری ترقیات پر منحصر ہیں۔
ایم ایف کی تجزیہ میں یہ واضح کیا گیا ہے کہ سرمایہ کاروں کو دستخط شدہ تجارتی پابندیوں اور حقیقی مالی کارکردگی میں فرق کرنا چاہیے۔ بڑے مستقبل کے آمدنی کے اعداد و شمار مضبوط مانگ کی دستیابی کو ظاہر کر سکتے ہیں، لیکن یہ ضروری نہیں کہ یہ ثابت کر دیں کہ اے آئی کا بزنس ماڈل منافع بخش یا مالی طور پر قائم ہے۔
مزید عام فکر مندی لیوریج کا خطرہ ہے۔ جب سرمایہ کاری، کمپیوٹنگ خریداری اور مالیاتی معاہدے ایک نسبتاً چھوٹے گروہ کی باہمی طور پر جڑی کمپنیوں پر منحصر ہوں، تو ایک شرکت میں مالی دباؤ دوسری کئی شرکتوں کو متاثر کر سکتا ہے۔ بین الاقوامی مالیاتی فنڈ AI مارکیٹ کے ناگزیر انہدام کا تخمہ نہیں لگاتا؛ بلکہ یہ لیوریج، شفافیت اور مرکوز اثرات کی نگرانی کے اہمیت پر زور دیتا ہے۔
مایکروسافٹ بمقابلہ ایمیزون بمقابلہ الفابیٹ: کون بہترین AI سرمایہ کاری کے عائدات پیدا کر رہا ہے؟
تازہ مالی نتائج سے پتہ چلتا ہے کہ بڑے ہائپر اسکیلرز کو AI کی مانگ، بنیادی ڈھانچے پر خرچ، اور نقدی جریان کے دباؤ کے مختلف مجموعے کا سامنا ہے۔ طاقتور کلاؤڈ نمو نے مستقل سرمایہ کاری کو سہارا دیا ہے، لیکن کمپنیاں اس مانگ کو مالی عائدات میں اسی رفتار سے تبدیل نہیں کر رہیں۔ ان کے کاروباری ماڈلز کا موازنہ کرنے سے اس بات کا واضح خاکہ سامنے آتا ہے کہ سرمایہ کار کیوں زیادہ انتخابی بن رہے ہیں۔
مائیکروسافٹ: طاقتور ایزور نمو اور بنیادی ڈھانچے کی مانگ
مایکروسافٹ نے اپنے قائم کلاؤڈ کاروبار میں AI سروسز کے ادماج سے فائدہ اٹھایا ہے۔ اس کے حالیہ رپورٹ کیے گئے تिमہ میں ایزور کی آمدنی میں تقریباً 48 فیصد کا سالانہ اضافہ ہوا، جو کلاؤڈ کمپیوٹنگ اور AI سے متعلقہ سروسز کے لیے کاروباری طلب کی مسلسل نمائندگی کرتا ہے۔ اس کی مالی پوزیشن نے انفراسٹرکچر کے سرمایہ کاری کی حمایت کے لیے ایک حد تک لچک بھی فراہم کی ہے۔
تاہم، مائیکروسافٹ کا سرمایہ کاری خرچہ اب بھی بڑا ہے۔ کمپنی نے کارپوریٹ بانڈ مارکیٹ میں داخلہ بھی حاصل کیا ہے، جو یہ ظاہر کرتا ہے کہ حتیٰ کہ انتہائی نقدی پیدا کرنے والے ہائپرسکیلرز بھی اپنی بنیادی ڈھانچہ کی ضروریات کے وسعت پذیر ہونے کے ساتھ باہری فنانس پر غور کر رہے ہیں۔ سرمایہ کار اب زیادہ سے زیادہ یہ دیکھیں گے کہ Azure کی آمدنی کا اضافہ اور آپریٹنگ منافع اس کے وسعت پذیر ڈیٹا سنٹر نیٹ ورک کے ساتھ جڑے ہوئے مالیاتی اور آپریٹنگ اخراجات کو برداشت کر سکتا ہے یا نہیں۔
امیزون: AWS کی نمو کے ساتھ اہم سرمایہ کی ضرورتیں آتی ہیں
ایمیزون تعمیراتی سرمایہ کاری اور فری کیش فلو کے درمیان تناو کا خاص طور پر واضح مثال فراہم کرتی ہے۔ AWS کی آمدنی 2026 کے تیسرے تिमاہی میں تقریباً 46 ارب ڈالر تک پہنچ گئی، جو سالانہ بنیاد پر 39.3 فیصد بڑھی۔ اس سے کئی سالوں میں اس کا سب سے تیز نمو دکھائی دیا اور کلاؤڈ اور AI کمپوٹنگ کی صلاحیت کے لیے مسلسل مانگ کو ظاہر کیا۔
اسی دوران، ایمیزون نے تیسرے تریماہی میں تقریباً 75.9 ارب امریکی ڈالر کے نقد سرمایہ کاری خرچوں کی اطلاع دی، جو بنیادی طور پر AWS اور AI انفراسٹرکچر کی حمایت کے لیے ہوئے۔ اس کا گزشتہ 12 ماہ کا فری نقدی فلو تقریباً منفی 42.4 ارب امریکی ڈالر ہو گیا۔ سی ای او اینڈی جاسی نے بھی اشارہ کیا کہ 2027 میں سرمایہ کاری کا خرچ کمپنی کے پہلے سے بڑے 2026 کے سرمایہ کاری منصوبے سے زیادہ ہو سکتا ہے۔
چیلنج بنیادی ڈھانچے کے خرچ کو قابلِ فوائد کمپیوٹنگ صلاحیت میں تبدیل کرنا ہے۔ بجلی کی دستیابی، ڈیٹا سینٹر کی تعمیر کے اوقات، اور آلات کی تنصیب کی وجہ سے صارفین کی مانگ مضبوط ہونے کے باوجود آمدنی پیدا کرنے میں تاخیر ہو سکتی ہے۔ اس لیے ایمیزون کا سرمایہ کاری کا معاملہ اس بات پر منحصر ہے کہ کیا AWS اپنے بنیادی ڈھانچے کی استعمال اور منافع بخشی میں بہتری کے ساتھ آمدنی کو بڑھاتا رہ سکتا ہے۔
الفبائے: گوگل کلاؤڈ کا ترقی کے مقابلے میں سرچ کی آمدنی
الیفیٹ کے تیسرے تِین ماہ کے نتائج ایک مختلف چیلنج کو ظاہر کرتے ہیں۔ گوگل کلاؤڈ کی آمدنی تقریباً 30.7 ارب ڈالر تک پہنچ گئی، جو سالانہ بنیاد پر دگنا سے زیادہ ہے، جس سے کاروباری کلاؤڈ سروسز اور AI انفراسٹرکچر کی مضبوط مانگ کا ثبوت ملتا ہے۔
تاہم، کمپنی کا سرمایہ کاری کا شدت میں اضافہ ہوا ہے۔ سرمایہ کار بھی جانچ رہے ہیں کہ AI پر مبنی تلاش کے پروڈکٹس کیا گوگل کے روایتی اشتہاری کاروبار کی منافع بخشی کو برقرار رکھ سکتے ہیں۔ تلاش اب بھی نقدی پیدا کرنے کا اہم ذریعہ ہے، اور صارفین کے رویے یا اشتہاری منافع بخشی میں کوئی بھی معنی خیز تبدیلی الیفابیٹ کی لمبے مدتی AI وسعت کو فنڈ کرنے کی صلاحیت پر اثر ڈال سکتی ہے۔
اس لیے کمپنی کا سرمایہ کاری چیلنج دو گناہ ہے: AI مارکیٹ میں اپنی پوزیشن کو وسعت دینا جبکہ ان مانگے گئے کاروباروں کا تحفظ کرنا جو اس کی انفراسٹرکچر ترقی کو فنانس کرتے ہیں۔
ای آئی انفراسٹرکچر پر خرچہ سیمی کنڈکٹر اور ڈیٹا سینٹر مارکیٹ کو دوبارہ شکل دے رہا ہے
AI سرمایہ کاری کے بوم کے مالی نتائج صرف ہائپر اسکیلرز تک محدود نہیں بلکہ سیمی کنڈکٹر بنانے والے، میموری فراہم کنندگان، سرور کمپنیوں اور ڈیٹا سینٹر آپریٹرز تک پھیلے ہوئے ہیں۔ GPU، های بینڈ ویتھ میموری، اڈوانس نیٹ ورکنگ ایکوپمنٹ اور پاور انفراسٹرکچر کی بڑھتی ہوئی مانگ سے سپلائی چین کے مختلف شعبوں میں مواقع پیدا ہو رہے ہیں۔ تاہم، حالیہ مارکیٹ حرکات یہ ظاہر کرتی ہیں کہ سرمایہ کار اب ان کمپنیوں کو چن رہے ہیں جو AI کی مانگ کو مستقل کمائی میں کنورٹ کر سکتی ہیں۔
GPU اور میموری کی مانگ
ای آئی ماڈل کی تربیت اور استنباط کے لیے بڑی کمپیوٹنگ وسائل کی ضرورت ہوتی ہے، جس سے جدید ایکسلریٹرز اور اعلیٰ بینڈ ویتھ میموری کی مانگ بڑھتی ہے۔ ان اجزاء کی فراہمی کرنے والی کمپنیاں ہائپر سکیلر کے سرمایہ کاری سے فائدہ اٹھا سکتی ہیں، لیکن ان کی کارکردگی ابھی بھی پیداواری صلاحیت، ڈلیوری کے اوقات، قیمتیں اور صارفین کی مرکزیت پر منحصر ہے۔
کچھ سیمی کنڈکٹر شیئرز میں حالیہ کمزوری یہ ظاہر کرتی ہے کہ طاقتور صنعتی مانگ یہ ضمانت نہیں دیتی کہ ہر فراہم کنندہ بازار کی توقعات پر پورا اترے گا۔ سرمایہ کار اب تقریبی ہدایات، انوینٹری کے سطح، برآمد مارجن، اور صارفین کے آرڈرز کے وقت پر زیادہ توجہ دے رہے ہیں۔
برق اور ڈیٹا سینٹر کی پابندیاں
بجلی کی دستیابی AI سرمایہ کاری کے منافع کو متاثر کرنے والا ایک اور بڑا عامل ہے۔ بڑے ڈیٹا سینٹرز کو قابل اعتماد بجلی، جدید ٹھنڈا کرنے کے نظام، اور مناسب گرڈ کنکشن کی ضرورت ہوتی ہے۔ جب تک کہ کمپنیاں GPU اور فنانس حاصل نہ کر لیں، تو بجلی کی فراہمی، تعمیر کے اوقات، یا اوزار کی دستیابی کی وجہ سے انفراسٹرکچر کی تنصیب میں تاخیر ہو سکتی ہے۔
یہ بوتل نیکس م initially capital investment اور revenue generation کے درمیان مدت کو بڑھا سکتے ہیں۔ اس کے نتیجے میں، AI کمپنیوں کا جائزہ لینا اب فنانشل اسٹیٹمنٹس اور کسٹمر ڈیمانڈ کے ساتھ ساتھ فزیکل انفراسٹرکچر کی صلاحیت کا جائزہ لینے کی ضرورت رکھتا ہے۔
بڑھتی ہوئی قرضہ اور سود کی شرحیں AI سرمایہ کاری پر دباؤ بڑھا رہی ہیں
AI سے متعلق قرض لینے کی وسعت نے بینکاری کی شرحیں اور اعتماد کے مارکیٹ کی حالتیں ٹیکنالوجی سیکٹر کے لیے زیادہ اہم بن دی ہیں۔ نومبر 2026 میں شائع ہونے والے ایک فنانشل ٹائمز کے تجزیہ میں دعویٰ کیا گیا کہ زیادہ قرض لینے کی لاگت سے یہ فرض جس کے مطابق مضبوط AI کی مانگ خودبخود مہنگے انفراسٹرکچر کے منصوبوں کو جستجو کرے گی، چیلنج کا شکار ہو سکتی ہے۔ دیگر مارکیٹ کوریج نے بھی کاروباری قرض جاری کرنے میں اضافہ اور خطرناک AI انفراسٹرکچر قرض لینے والوں پر دباؤ پر زور دیا ہے۔
فلائنگ کی لاگت
جب سود کی شرحیں بڑھتی ہیں، تو نئے جاری کردہ کاروباری بانڈ عام طور پر سرمایہ کاروں کو متوجہ کرنے کے لیے زیادہ ییلڈز کی ضرورت ہوتی ہے۔ مضبوط کریڈٹ ریٹنگ والی کمپنیاں نسبتاً مفید فنانس تک رسائی برقرار رکھ سکتی ہیں، لیکن کم تر ترقی یافتہ انفراسٹرکچر فراہم کنندگان کو کافی زیادہ ادھار کی لاگت کا سامنا کرنا پڑ سکتا ہے۔
یہ فرق اہم ہے کیونکہ AI انفراسٹرکچر کی سرمایہ کاریاں اکثر بڑی ابتدائی خرچوں اور لمبے ادائیگی کے دوران کے ساتھ جڑی ہوتی ہیں۔ مالیاتی اخراجات میں اضافہ منافع کو کم کر سکتا ہے، خاص طور پر جب ڈیٹا سینٹر کا استعمال متوقع سے زیادہ وقت لے کر ہدف کے سطح تک پہنچے۔
استهلاک اور سرمایہ پر آمدنی
فلانسنگ صرف سرمایہ کاری کے مساوی کا ایک حصہ ہے۔ سرورز، جی پی یو، اور ڈیٹا سینٹر کا سامان وقت کے ساتھ قیمت کھو دیتے ہیں، جس سے ایسے اکاؤنٹنگ خرچے پیدا ہوتے ہیں جو رپورٹ کیے گئے آپریٹنگ منافع کو متاثر کر سکتے ہیں۔ تیزی سے تکنالوجی کی ترقی کی وجہ سے کچھ ہارڈویئر کے مالی طور پر مقابلہ کرنے کے دوران کو بھی مختصر کر دیا جا سکتا ہے۔
اس لیے سرمایہ کاروں کو صرف آمدنی کے اضافے پر انحصار نہیں کرنا چاہیے، بلکہ سرمایہ پر واپسی (ROIC)، آپریٹنگ مارجن، اور اثاثوں کے استعمال کا جائزہ لینا چاہیے۔ اگر بنیادی ڈھانچے پر خرچہ ان اثاثوں سے حاصل ہونے والے منافع کے مقابلے میں زیادہ تیزی سے بڑھتا ہے، تو مزید سرمایہ کاری بالآخر کم مضبوط اضافی منافع پیدا کر سکتی ہے۔
ای آئی سرمایہ کاری سائکل کا کرپٹو کرنسی مارکیٹس پر کیا اثر ہے؟
ای آئی انفراسٹرکچر کی سرمایہ کاری اور کرپٹو کرنسی مارکیٹس بنیادی طور پر وسیع مالی حالات، ٹیکنالوجی کی مانگ اور سرمایہ کاروں کے خطرہ کی پذیرائی کے ذریعے جڑی ہوئی ہیں۔ حالانکہ بڑی ٹیک کمپنیوں کے نقدی بہاؤ کے دباؤ اور بٹ کوائن یا ایتھریم کی قیمتوں کے درمیان کوئی مستقل براہ راست سبب و معلول کا تعلق قائم نہیں ہے، لیکن ٹیکنالوجی کی قیمتوں اور فنانسنگ کی شرائط میں تبدیلیاں وسیع مارکیٹ کے ماحول کو متاثر کر سکتی ہیں۔
بٹ کوائن، ایتھریم، اور جوکھم کی خواہش
جب سرمایہ کار زیادہ سیدھے ٹیکنالوجی کمپنیوں کے بارے میں احتیاطی بن جاتے ہیں، تو وہ دیگر انتہائی متغیر اثاثوں کے اظہار کا بھی جائزہ لے سکتے ہیں۔ بٹ کوائن اور ethereum کو خطرے کی خواہش میں مشابہ تبدیلیاں درپیش ہو سکتی ہیں، حالانکہ ان کی قیمتیں ETF کے رُخ، مالیاتی پالیسی کی توقعات، تنظیمی ترقیات، اور کرپٹو کرنسی خاص مارکیٹ سرگرمیوں کے بھی اثرات کا شکار ہوتی ہیں۔
ٹریڈرز بٹ کوائن اور ناسداک 100 کے درمیان تعلق، امریکی خزانہ کے فائدے، اسپاٹ ETF فلوز، اور ڈیریویٹیو پوزیشننگ کا جائزہ لے سکتے ہیں تاکہ سمجھ سکیں کہ کیا وسیع مالی حالات ڈیجیٹل اثاثوں کی مانگ کو متاثر کر رہے ہیں۔
ای آئی انفراسٹرکچر اور دی پن مواقع
کمپیوٹنگ وسائل کی بڑھتی ہوئی مانگ کے ساتھ ڈیسینٹرلائزڈ فزیکل انفراسٹرکچر نیٹ ورکس (DePIN) کے لیے مواقع بھی پیدا ہو سکتے ہیں۔ رینڈر نیٹ ورک اور اکاش نیٹ ورک جیسے منصوبے کمپیوٹنگ وسائل اور GPU کی صلاحیت کے لیے ڈیسینٹرلائزڈ مارکیٹس تیار کر رہے ہیں۔
تاہم، روایتی ڈیٹا سینٹر کی سرمایہ کاری کو DePIN ٹوکن کی مستقبل کی مانگ کا ب без دلیل نہیں سمجھنا چاہیے۔ ان نیٹ ورکس کو قابل اعتماد کمپیوٹنگ کی کارکردگی، مقابلہ کی صلاحیت رکھنے والی قیمتیں، کافی صارفین کی مانگ، اور قائم رہنے والی آمدنی کا مظاہرہ کرنا ہوگا تاکہ ان کے کاروباری ماڈلز کو کاروباری طور پر مقابلہ کے قابل سمجھا جا سکے۔
زیادہ عام نتیجہ یہ ہے کہ AI انفراسٹرکچر کی توسیع ڈی سینٹرلائزڈ کمپیوٹنگ میں دلچسپی کو سپورٹ کر سکتی ہے، لیکن حقیقی اپنائی اور مالی کارکردگی شعبے کے بیانات سے زیادہ اہم ہیں۔
بڑی ٹیک کی AI سرمایہ کاری کی حکمت عملی کے لیے اگلا کیا ہے؟
ای آئی سرمایہ کاری کے اگلے مراحل کا تعین اس بات پر ہوگا کہ بڑی ٹیکنالوجی کمپنیاں انفراسٹرکچر پر خرچ کو دوبارہ آمدنی، مضبوط مارجن، اور قابل استحکام فری کیش فلو میں کتنی اثر بخش طریقے سے تبدیل کرتی ہیں۔ سرمایہ کار 2027 کے سرمایہ کاری کی ہدایات، کلاؤڈ بزنس کی نمو، ڈیٹا سینٹر کا استعمال، فنانسنگ لاگت، اور نئی طور پر تنصیب کردہ آلات کی معیوبیت پر خاص توجہ دیں گے۔ یہ اشارے یہ طے کرنے میں مدد کریں گے کہ موجودہ سرمایہ کاری کا دور کافی معاشی منافع پیدا کر رہا ہے یا نہیں۔
شیئر ہولڈرز کو تقسیم بھی اہم رہے گی۔ 2026 کے پہلے نو ماہ کے دوران، پانچ بڑی ٹیکنالوجی کمپنیوں نے صرف 9.3% آپریٹنگ کیش فلو کو شیئر ڈویڈنڈ اور خریداری کے ذریعے شیئر ہولڈرز کو واپس کیا، جبکہ اس سے ایک سال پہلے 27.4% تھا۔ ان کے مل کر شیئر خریداری میں 83% کی کمی آئی، جو صرف 13.6 ارب ڈالر رہ گئی، جس سے یہ ظاہر ہوتا ہے کہ انفراسٹرکچر کی سرمایہ کاری کس طرح سے سرمایہ تقسیم کے ترجیحات تبدیل کر رہی ہے۔
آخر کار، AI سرمایہ کاری کی کہانی بنیادی ڈھانچے کے اضافے کے بجائے فنانشل اکاؤنٹیبیلٹی کی طرف بڑھ رہی ہے۔ وہ کمپنیاں جو مضبوط صارفین کی مانگ، منظم فنانسنگ، بلند اثاثہ استعمال اور بہتر ہوتے ہوئے فری کیش فلو ظاہر کرتی ہیں، سرمایہ کاروں کے اعتماد کو برقرار رکھ سکتی ہیں۔ جو کمپنیاں اپنے خرچوں کو مستقل منافع میں تبدیل نہیں کر پا رہیں، ان پر قیمت اور قرض کی ضرورت پر زیادہ نظر ڈالی جائے گی۔ صنعت 2027 میں داخل ہوتے ہوئے AI کے اپنائے اور AI کی منافع بخشی کے درمیان فرق اور زیادہ اہم ہو جائے گا۔
اکثر پوچھے جانے والے سوالات
سرمایہ کاری اور آپریٹنگ اخراجات میں کیا فرق ہے؟
سرمایہ کاری خرچ (CapEx) کا مطلب ہے لمبے عرصے کے اثاثوں جیسے عمارتیں، سرورز، GPUs، اور ڈیٹا سینٹر کے ایquipment پر خرچ کرنا۔ آپریٹنگ خرچ (OpEx) بار بار آنے والے کاروباری اخراجات جیسے بجلی، ملازمین کی تنخواہیں، صرفہ، اور سافٹ ویئر سروسز کو شامل کرتا ہے۔ یہ فرق اہم ہے کیونکہ سرمایہ کاری خرچ عام طور پر اثاثوں کے طور پر ریکارڈ کیے جاتے ہیں اور وقت کے ساتھ ان کی قیمت کم ہوتی جاتی ہے، جبکہ آپریٹنگ خرچ عام طور پر اسی ادوار میں درج کیے جاتے ہیں جب وہ ہوتے ہیں۔
سرمایہ پر واپسی (ROIC) کیا ہے؟
ROIC وہ کارکردگی کا اندازہ لگاتا ہے جس کے ذریعے کوئی کمپنی اپنے کاروبار میں لگائے گئے سرمایہ سے آپریٹنگ منافع حاصل کرتی ہے۔ یہ سرمایہ کاروں کو یہ جاننے میں مدد کرتا ہے کہ بنیادی ڈھانچے کا توسیع سے معاشی قیمت پیدا ہوتی ہے یا نہیں۔ اگر نئے سرمائے سے حاصل ہونے والی آمدنی کمپنی کے سرمایہ کی لاگت سے کم ہو تو کمپنی اپنا اہم آمدنی کا اضافہ رپورٹ کر سکتی ہے جبکہ ROIC کم ہوتا جا رہا ہو۔
ڈیٹا سینٹر کی استعمال کے خاتمے کی وجہ ٹیکنالوجی کمپنیوں کے لیے کیوں اہم ہے؟
ڈیٹا سینٹر کے اوزار اور سرورز کی مفید زندگی محدود ہوتی ہے۔ ان کی خریداری کی لاگت کو منافع کے دوران میں تخفیف کے ذریعے تقسیم کیا جاتا ہے، جس سے رپورٹ کیا گیا آپریٹنگ آمدنی کم ہوتا ہے۔ جب کمپنیاں زیادہ انفراسٹرکچر متعارف کراتی ہیں، تو تخفیف کے اخراجات بڑھ سکتے ہیں، جس سے آمدنی بڑھتی رہنے کے باوجود مارجن متاثر ہو سکتے ہیں۔
ای آئی ہائپر اسکیلر کیا ہے؟
ایک AI ہائپراسکیلر ایک بڑی ٹیکنالوجی کمپنی ہے جو بڑے پیمانے پر کلاؤڈ کمپیوٹنگ اور ڈیٹا سینٹر انفراسٹرکچر کو چلانے کے قابل ہے۔ یہ کمپنیاں کاروباروں اور ڈولپرز کو کمپیوٹنگ کی صلاحیت، اسٹوریج، نیٹ ورکنگ اور AI سروسز فراہم کرتی ہیں۔ مائیکروسافٹ آزر، ایمazon ویب سروسز اور گوگل کلاؤڈ اہم مثالیں ہیں۔
کیا سرمایہ کار ایک AI کا کاروباری ماڈل قائم رکھنے کی صلاحیت کا جائزہ کیسے لے سکتے ہیں؟
سرمایہ کار وہیل ریونیو، برٹ مارجن، آپریٹنگ کیش فلو، فری کیش فلو، صارفین کی برقرار رکھنے، سرمایہ کاری کی کارکردگی، قرض کی سطح اور سرمایہ پر واپسی کا جائزہ لے سکتے ہیں۔ بنیادی ڈھانچے پر خرچ اور اصل صارفین کی مانگ کے درمیان تعلق خاص طور پر اہم ہے کیونکہ صرف AI میں زیادہ سرمایہ کاری لمبے مدتی منافع کو یقینی نہیں بناتی۔
Disclaimer: یہ عام مارکیٹ معلومات، جو ممکنہ طور پر تیسری طرف، تجارتی یا سپانسر شدہ ذرائع سے ہیں، صرف حوالہ اور تعلیمی مقاصد کے لیے فراہم کی گئی ہیں اور یہ مالیاتی یا سرمایہ کاری کی مشورت، پیشکش، دعوت یا ضمانت نہیں ہیں۔ ہم اس کی درستگی، مکملیت، قابلِ اعتمادی اور نتیجہ میں ہونے والے کسی بھی نقصان کے لیے ذمہ داری قبول نہیں کرتے۔ سرمایہ کاری/ٹریڈنگ خطرناک ہے؛ ماضی کا اداء مستقبل کے نتائج کی ضمانت نہیں دیتا۔ صارفین کو تحقیق کرنی چاہیے، احتیاط سے فیصلہ کرنا چاہیے اور مکمل ذمہ داری لینی چاہیے۔ مزید تفصیلات کے لیے، براہ راست KuCoin کے استعمال کی شرائط اور خرابی کا اعلان دیکھیں۔
ڈس کلیمر: یہ صفحہ آپ کی سہولت کے لیے AI ٹیکنالوجی کا استعمال کرتے ہوئے ترجمہ کیا گیا ہے۔ سب سے درست معلومات کے لیے، اصل انگلش ورژن سے رجوع کریں۔