

کوکائن وینچرز ہفتہ وار رپورٹ: امریکی تنظیم، کرپٹو کی بحالی کے دوران آن چین فنانس پر ترقی کر رہی ہے
1. ہفتہ وار مارکیٹ کے اہم نکات
امریکی کرپٹو کرنسی کے تنظیمی راستے مزید ترقی کر رہے ہیں: سی ای سی کی طرف سے ٹوکنائزڈ سیکورٹیز پائلٹ کو ایک انویشن ایکسیپشن کے ذریعے آگے بڑھانے سے CLARITY روک گئی
گزشتہ هفتے، امریکی کرپٹو کی قانون سازی میں دو نمایاں ترقیات ہوئیں۔ 15 ستمبر کو، سینیٹ میں CLARITY Act کو آگے بڑھانے کے لیے ایک پروسیجرل ووٹ 49–50 سے ناکام رہا، جو درکار 60 ووٹس سے کم تھا۔ دو دن بعد، سیک نے ایک انویشن ایکسمپشن جاری کیا جس کے تحت مخصوص دائرہ کار کے اندر، مناسب ٹریڈنگ وینوز کو کچھ ٹوکنائزڈ امریکی فہرست شدہ ایکوٹیز کے آن چین ٹریڈنگ کو آسان بنانے کی اجازت دی گئی۔ دونوں واقعات کو مل کر، مارکیٹ کا توجہ ایک منفرد قانون سازی عمل سے آگے اس بات کی طرف منتقل ہوا کہ کانگریس کے قانون سازی اور موجودہ قانونی اختیارات کے تحت ریگولیٹری اقدامات کس طرح متوازی طور پر آگے بڑھ سکتے ہیں۔
کلارٹی ایکٹ بنیادی طور پر ڈیجیٹل ایسٹس کی درجہ بندی، مارکیٹ سٹرکچر، اور ایس ای سی اور سی ایف ٹی سی جیسے اداروں کے درمیان تنظیمی ذمہ داریوں کے تقسیم سے متعلق ہے۔ ناکام پروسیجرل ووٹ نے قانون کے حوالے سے کانگریس میں کافی اتفاق رائے بنانے کی مسلسل مشکلات کو ظاہر کیا ہے۔ تاہم، اس بل کو ختم نہیں کیا گیا ہے۔ سینیٹر تھام تلیس نے بعد میں دوبارہ غور کرنے کا مطالبہ جمع کر دیا، جس سے ترمیم شدہ متن یا مزید پروسیجرل اقدامات کے ذریعے مزید ترقی کا امکان باقی رہ گیا ہے۔
اسی وقت جب کانگریس کی پیش رفت سست ہو رہی تھی، سی ای سی نے اپنے سیکورٹیز قانون کے تحت موجودہ اختیارات کے تحت ایک زیادہ ہدف مند آن-چین سیکورٹیز پائلٹ کو آگے بڑھایا۔ 17 ستمبر کو، سی ای سی نے اہل ٹوکنائزڈ سیکورٹیز وینوز کو پانچ سالہ، شرطی عارضی معافی دی، جس کے تحت وہ اجازت یافتہ خودکار مارکیٹ میکرز اور لکویڈٹی پولز کے ذریعے کچھ ٹوکنائزڈ NMS اسٹاکس — امریکہ کے نیشنل مارکیٹ سسٹم میں فہرست شدہ ایکویٹیز کے ٹوکنائزڈ نمائندگی — کا تجارتی عمل آسان بناسکتے ہیں۔ سی ای سی کا مطالبہ ہے کہ ان ٹوکنائزڈ شیئرز کو حاملین کو متعلقہ روایتی شیئرز جیسے ہی حقوق اور امتیازات فراہم کرنے چاہئیں، جن میں تقسیم منافع اور ووٹنگ کے حقوق شامل ہیں۔ وہ جعلی مصنوعات جو بنیادی سیکورٹی میں حقیقی ملکیت کے بجائے صرف قیمت کا اظہار فراہم کرتی ہیں، اس معافی کے دائرہ کار میں شامل نہیں ہیں۔
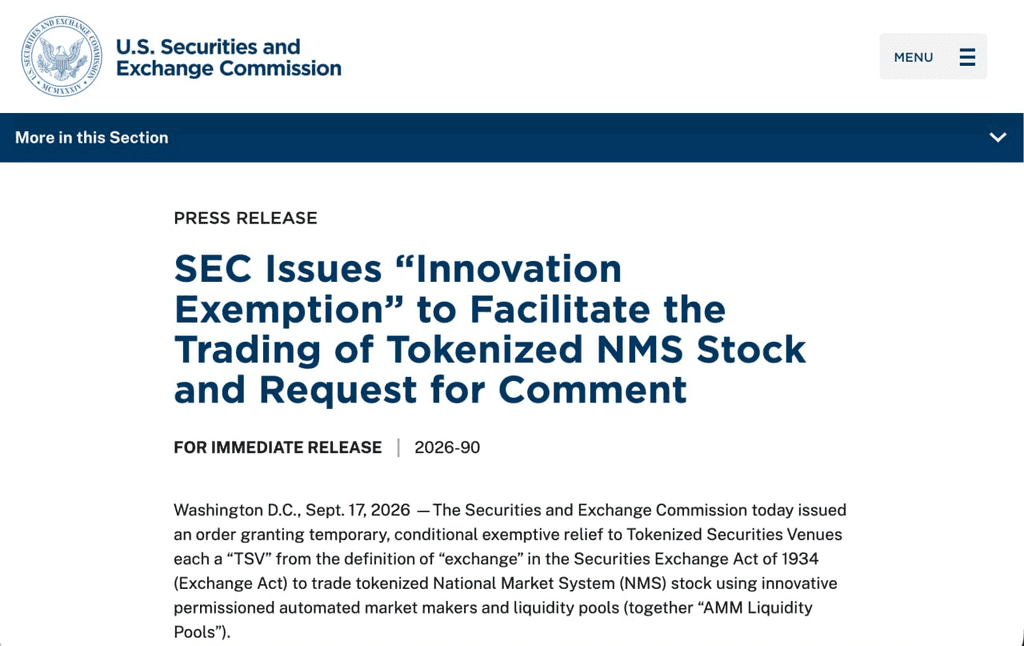
سی ای سی کی سرکاری ویب سائٹ
استثناء کا دائرہ کار ابھی تک نسبتاً محدود ہے۔ اہل مقامات کو رسائی، ٹریڈنگ سیلز، افشا، اور عوامی طور پر دستیاب، آڈٹ کے قابل اسمارٹ کنٹریکٹس سے متعلق ضوابط کی پابندی کرنی ہوگی۔ اگر بنیادی شیئر کا ٹریڈنگ روک دیا جائے، تو اس کا ٹوکنائزڈ نمائندہ بھی ٹریڈنگ بند کر دے گا۔ تیسری طرف کی طرف سے جاری کردہ ٹوکنائزڈ شیئرز کے لیے، بنیادی شیئر کے اصل جاری کنندہ کو پہلے اطلاع دی جائے گی اور اعتراض کا حق حاصل ہوگا۔ اس لیے نوآوری استثناء، تمام آن-چین ایکوئٹی مصنوعات کے لیے ایک متحدہ تنظیمی فریم ورک کے بجائے، صرف ان خاص ماڈلز کے لیے ایک محدود پائلٹ ہے جو حقیقی سکورٹیز کی ملکیت کو آن-چین لاتے ہیں۔
قابل ذکر ہے کہ نوآوری کی معافی کے اعلان کے بعد، HYPE اور آن چین ٹریڈنگ انفراسٹرکچر سے منسلک دیگر اثاثے میں قابل ذکر قیمتی اتار چڑھاؤ دیکھا گیا، جس میں HYPE ایک وقت پر تقریباً 10% بڑھ کر نیا اعلیٰ درجہ حاصل کر گیا۔ پلیٹ فارمز جیسے Hyperliquid پر عام طور پر فراہم کیے جانے والے پرپیچوئل کنٹریکٹس عام طور پر بنیادی اسٹاکس کے قیمتی اثرات فراہم کرتے ہیں اور اس معافی کے تحت آنے والے ٹوکنائزڈ NMS اسٹاکس میں شامل نہیں ہیں۔ اس لیے ان کی قیمت میں رد عمل شاید Hyperliquid خود کو رگولیٹری راحت ملنے کے بجائے 24/7 آن چین ٹریڈنگ، روایتی اثاثوں کے آن چین منتقل ہونے، اور متعلقہ ٹریڈنگ انفراسٹرکچر کے بارے میں وسیع مارکیٹ توقعات کو ظاہر کرتا ہے۔ HYPE کو اسی دوران لینڈنگ پروڈکٹس اور دیگر کاروباری شناختوں میں ترقی جیسے پلیٹ فارم خاص ترقیات بھی متاثر کرتا رہا۔
ادارہ جاتی نقطہ نظر سے، ان دو ترقیات سے مزید ثابت ہوتا ہے کہ امریکہ کی ڈیجیٹل ایسٹ سیٹنگ مسلسل کانگریس کے قانون سازی اور ریگولیٹری قواعد کے ذریعے آگے بڑھ رہی ہے۔ CLARITY Act اثاثوں کی درجہ بندی، ریگولیٹری اختیارات، اور مارکیٹ سٹرکچر کے بارے میں وسیع سوالات کا جواب دینے کی کوشش کرتا ہے، جبکہ SEC انویشن ایکسمپشن ایجنسی کے سکورٹیز مینڈیٹ کے تحت ایک خاص آن-چین ٹریڈنگ استعمال کے بارے میں ہے۔ SEC چیئر پال اٹکنز نے اس ایکسمپشن کو "مستحکم قواعد کی طرف ایک پل" قرار دیا، جبکہ انہوں نے یہ بھی زور دیا کہ یہ ایک عارضی اقدام ہے جو SEC کے موجودہ قانونی اختیارات کے تحت لاگو کیا گیا ہے۔
یہ تمیز امریکی کرپٹو کرنسی کے تنظیم کے ترقی کے جائزہ لینے کے دوران اہم رہتی ہے۔ کانگریس کے قانون سازی سے مختلف اثاثہ اقسام اور تنظیمی اداروں کے درمیان وسیع ادارتی انتظامات کو حل کیا جا سکتا ہے، جبکہ تنظیم کنندگان موجودہ اختیارات کا استعمال کرکے قواعد میں تبدیلی کر سکتے ہیں یا خاص مصنوعات، ٹریڈنگ مکینزمز اور مارکیٹ انفراسٹرکچر کے لیے محدود پائلٹس کر سکتے ہیں۔ قانون سازی کے شعبے میں سست رفتاری ضروری طور پر دیگر تنظیمی کاموں کے روکنے کا مطلب نہیں ہے، لیکن اداروں کی طرف سے لی جانے والے اقدامات بھی ان کے دائرہ کار، مدت اور قانونی بنیادوں کے تحت پابند رہتے ہیں۔ اس لیے امریکی ڈیجیٹل اثاثہ تنظیمی فریم ورک کا مستقبل مزید قانون سازی اور تنظیمی قواعد سازی کے درمیان تفاعل پر منحصر رہے گا۔
2. ہفتہ وار منتخب مارکیٹ سگنلز
مہینے کے شروع میں شرح بڑھانے کی توقعات کو دوبارہ زندہ کر دیا گیا، 10 سالہ خزانہ کا فائدہ 5% کے قریب پہنچ گیا، امریکی اسٹاکس اپنے اعلیٰ سطح سے واپس آ گئے، اور کرپٹو ETF کے بہاؤں میں ساختی تقسیم جاری ہے
اگست کے لیے امریکی سود کے ڈیٹا نے ستمبر میں شرح میں اضافے کی مارکیٹ توقعات کو دوبارہ جنم دے دیا۔ PPI نے ماہانہ 0.4% اور سالانہ 5.4% کا اضافہ کیا، جس میں توانائی کے اخراجات ایک بڑا عامل تھے۔ بعد میں CPI نے ماہانہ 0.4% اور سالانہ 3.4% کا اضافہ کیا، جبکہ کور CPI نے ماہانہ 0.3% اور سالانہ 2.4% کا اضافہ کیا۔ مشرق وسطیٰ میں دوبارہ تنشوں کے ساتھ ملا کر، کرود آئل کی قیمت $100 فی برل سے اوپر واپس آ گئی، جس سے مارکیٹس کو یہ خدشہ زیادہ ہو رہا ہے کہ توانائی کے اخراجات مسلسل سامان، نقل و حمل اور خدمات کی قیمتوں میں اضافہ کر سکتے ہیں۔
ہفتے کے آخر تک، CME فیڈ وچ ٹول نے ظاہر کیا کہ بازاروں میں ستمبر میں 25 بیسز پوائنٹ فیڈ ریٹ میں اضافے کی احتمالیت تقریباً 86.5% تھی، جو ایک ہفتہ پہلے کے تقریباً 30% سے کافی طور پر بڑھ گئی۔ اسی دوران، امریکی 10 سالہ خزانہ کے بانڈ کی فائدہ شرح جلد ہی 5% تک پہنچ گئی، جو 2023 کے بعد سب سے اعلیٰ سطح تھی۔ فیڈ کی طرف سے ستمبر میں ریٹ میں اضافہ کرنے کے بارے میں بازار کے درمیان اختلافات کافی حد تک کم ہو گئے ہیں، اب توجہ اس بات پر منتقل ہو رہی ہے کہ ابتدائی اضافے کے بعد مزید سختی کا امکان ہے یا نہیں۔
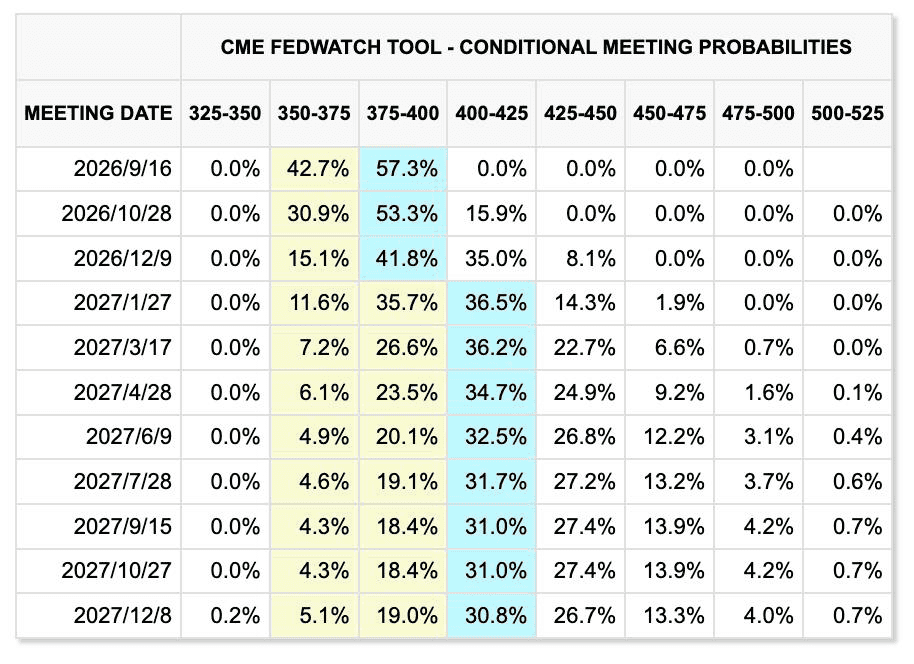
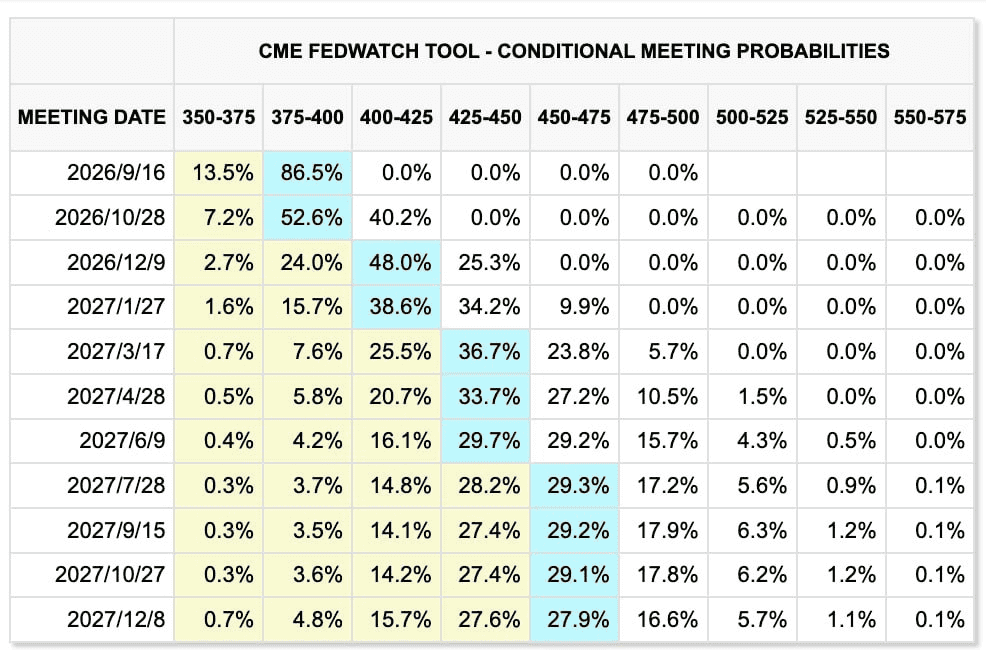
گزشتہ دو ہفتوں کے دوران مارکیٹ قیمتوں میں تبدیلی (بائیں: پچھلا ہفتہ؛ دائیں: موجودہ ہفتہ)
CME فیڈ وچ ٹول
تاہم، مسلسل شرحِ اضافہ کے لیے دلیل، ستمبر کے ایک منفرد اقدام کی دلیل کے مقابلے میں کم واضح ہے۔ ایک طرف، اگست میں امریکہ کے غیر زرعی تنخواہیں تقریباً 162,000 بڑھ گئیں، جس سے لگتا ہے کہ مزدوری کا بازار مادی طور پر کمزور نہیں ہوا ہے۔ دوسری طرف، تنخواہوں کی نمو میں عام طور پر زیادہ تھرمت کے نشانات نہیں دکھائی دیتے، جبکہ امریکہ کا وفاقی قرض پہلے ہی 40 ٹریلین ڈالر سے زائد ہو چکا ہے اور بلند طویل مدتی فائدہ شرحیں خود بھی کاروبار اور گھریلو خاندانوں کے لیے فنانس کی شرائط کو سخت کر رہی ہیں۔
AI ڈیٹا سینٹر کے توسیع کے لیے درکار بڑی قرضہ فنانسنگ مزید ٹیکنالوجی کمپنیوں کے نقدی بہاؤ اور سرمایہ کاری پر منافع پر اعلیٰ سود کی شرح کے دباؤ کو بڑھاتی ہے۔ اس لیے ستمبر میں سود کی شرح میں اضافہ ایک اعلیٰ احتمال کا منظر ہے، لیکن یہ کہ فیڈ کیا مستقل سختی والے دور میں داخل ہوگا، اس پر انحصار کرے گا کہ تیل کی قیمتیں، بے روزگاری اور بنیادی سود کی شرح کیا مستقل طور پر مضبوط رہتی ہیں۔
مشرق وسطی کی تنشیں مزید سود کے دباؤ کو بڑھا رہی ہیں۔ حوثی فورسز نے سعودی توانائی کے اداروں پر حملہ کیا، ہرمز کے تنگ درے سے ہونے والی شپنگ محدود رہی، اور سعودی عرب کا مشرق-مغرب پائپ لائن—جو درے کو دور کرنے کے لیے استعمال ہوتا ہے—بھی ایک ڈرون حملے کے بعد بند ہو گیا، جس سے مزید آپریشنل خلل کے بارے میں فکر پیدا ہوئی۔
برینٹ کریڈ میں گزشتہ ہفتے تقریباً 8%–9% کا اضافہ ہوا اور یہ عارضی طور پر 110 فی بیرل تک پہنچ گیا، جبکہ WTI بھی 100 سے اوپر آ گیا۔ ایران اور خلیجی ممالک کے درمیان ہرمز کے تنگ درے پر بات چیت، جو اصل میں 14 ستمبر کے لیے مقرر تھی، بعد میں منسوخ کر دی گئی، جس سے ظاہر ہوتا ہے کہ جیوپولیٹک خطرے کا پریمیم قریبی مدت میں جلد ختم نہیں ہوگا۔
اسی دوران، سونا مالیاتی، جغرافیائی سیاسی اور سود کے خطرات کے درمیان اعلیٰ تضخیم کے خطرات اور اعلیٰ حقیقی سود کی شرح کے درمیان ٹریڈ ہوتا رہا۔ جمعہ کو اسپاٹ سونا تقریباً فی اونس 4,363 ڈالر تک بحال ہوا، لیکن پورے ہفتے میں ابھی تک تقریباً 1.5 فیصد کم ہوا۔ مالیاتی، جغرافیائی سیاسی اور تضخیم کے خطرات مسلسل درمیانے اور طویل مدتی سپورٹ فراہم کرتے رہے۔ تاہم، جبکہ 10 سالہ ٹریزری ییلڈ 5 فیصد کے قریب پہنچ رہا ہے، غیر سود دینے والے اثاثے رکھنے کا موقع کا خرچ نمایاں طور پر بڑھ گیا ہے، جس سے مختصر مدتی سود کے دباؤ نے دوبارہ برتری حاصل کر لی ہے۔
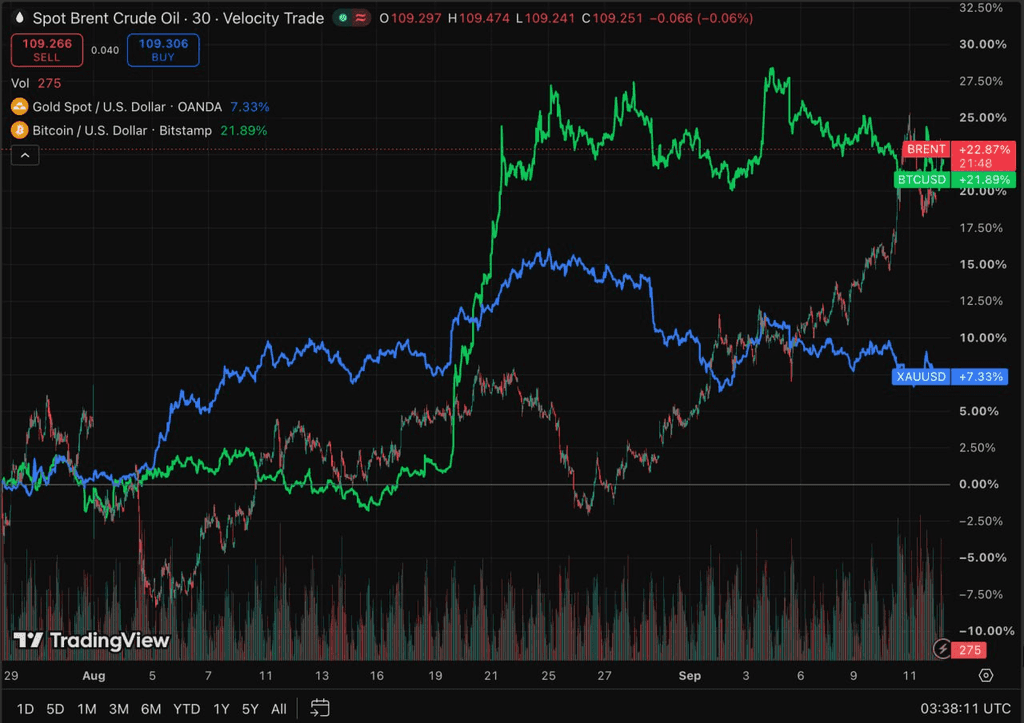
TradingView
گزشتہ هفتے امریکی اسٹاکس میں کل میں کمی آئی، جس میں ایس اینڈ پی 500، ناسداک، اور ڈو نے ترتیب سے تقریباً 0.8٪، 0.7٪، اور 1.6٪ کمی درج کی۔ بڑھتی ہوئی تیل کی قیمتیں اور طویل مدتی فائدہ نرخوں نے قیمتیں پر دباؤ ڈالا، لیکن کاروباری منافع نے مزید سہارا فراہم کیا، جس سے خطرناک اثاثوں کے ساتھ وسیع فروخت روکی گئی۔
ای آئی سیکٹر کو ایک نئے جذباتی خطرہ بھی کا سامنا تھا۔ آخری ہفتے، اینتھرپک، اوپن اے آئی اور xAI کے لیڈرز نے عجیب طور پر فرانتیئر ماڈل ترقی کے رفتار کو سست کرنے کی حمایت کی، جس سے اے آئی کمپیوٹ کے سرمایہ کاری کی مستقبل کی نمو کے بارے میں فکر پیدا ہوئی۔ اس مرحلے پر، اثرات زیادہ تر توقعات پر مبنی ہیں۔ صرف اگر یہ سگنل ماڈلز کے لانچ میں تاخیر یا کم سرمایہ کاری کی ہدایات میں تبدیل ہوئے تو وہ جی پی یو، ایچ بی ایم، سرورز اور متعلقہ بنیادی ڈھانچے کی مانگ کو مادی طور پر متاثر کر سکتے ہیں۔ تاہم، چونکہ جاپان اور جنوبی کوریا کے مارکیٹس اے آئی ہارڈویر سپلائی چین کے لحاظ سے نسبتاً زیادہ متاثر ہیں، پالیسی اور صنعت کی توقعات میں تبدیلیاں سامسونگ الیکٹرانکس، اے کے ایچ اینکس، اور سافٹ بینک جیسے کمپنیوں میں مختصر مدت کے اتار چڑھاؤ کو بڑھا سکتی ہیں۔
کرپٹو اثاثے اور ایٹف: BTC ایٹف دوبارہ مستقل نکاسی کی طرف لوٹ گئے جبکہ ETH کو نسبتاً فنڈنگ کا فائدہ حاصل ہے
گزشتہ هفتے کرپٹو مارکیٹ دباؤ کا شکار ہو گئی۔ BTC نے هفتے کی شروعات میں تقریباً 80,000 ڈالر سے گھٹ کر تقریباً 77,000 ڈالر تک کمی کی، جس سے هفتے بھر میں تقریباً 3%–4% کی کمی آئی۔ ETH زیادہ تر 2,450–2,550 ڈالر کے دائرے میں رہا اور نسبتی طور پر BTC کو آگے رہا۔
تیل کی قیمتوں، سود کی شرح اور امریکی خزانہ کے فائدہ کے ایک ساتھ بڑھنے سے کرپٹو اثاثوں کے لیے امریکی ڈالر فنڈنگ کی اثرات قیمت دوبارہ بڑھ گئی، حالانکہ ETH کی نسبی استحکام ETF انفلوز کی وجہ سے جاری رہا۔
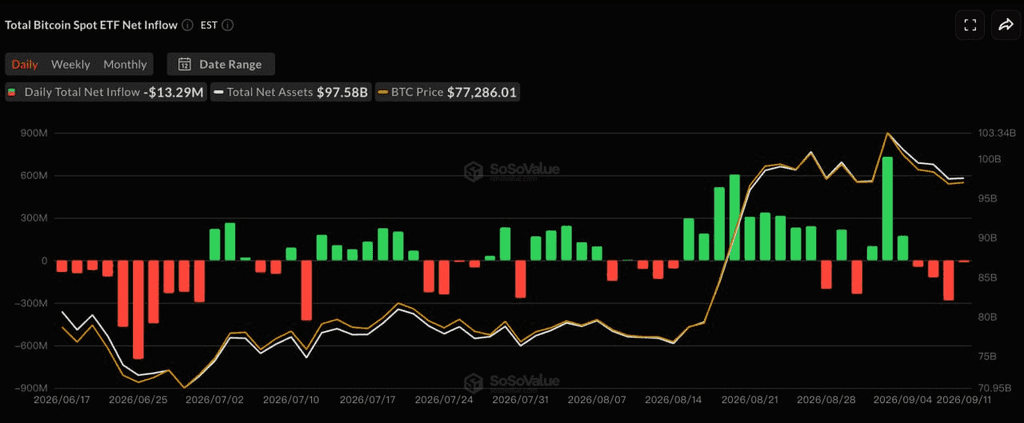
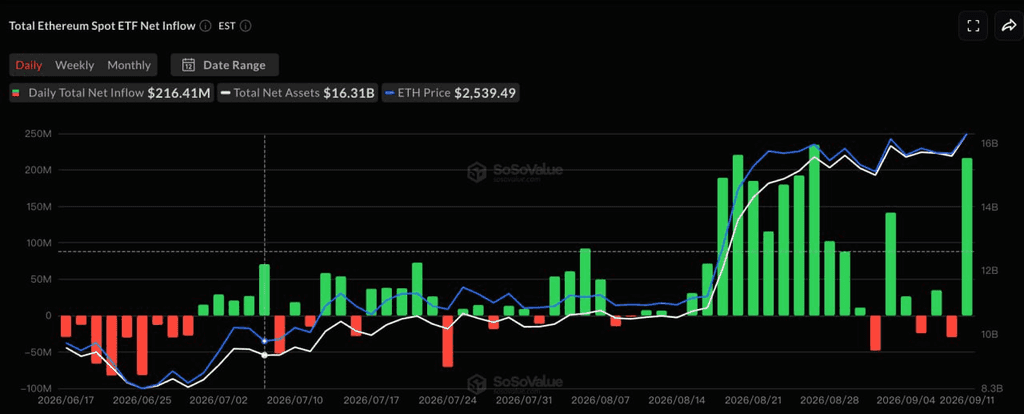
SoSoValue
سوسوولیو کے مطابق، 7 ستمبر کو لیبر ڈے کے موقع پر امریکی مارکیٹس بند رہنے کے بعد، 8 ستمبر سے 11 ستمبر تک چار ٹریڈنگ سیشنز میں امریکی اسپاٹ BTC ETFs نے تقریباً 463 ملین امریکی ڈالر کا خالص نکاسی ریکارڈ کیا، جس سے تین ہفتے کا خالص انفلو کا سلسلہ ختم ہو گیا۔ ARKB اور GBTC نے ترتیب سے تقریباً 234 ملین اور 129 ملین امریکی ڈالر کا خالص نکاسی ریکارڈ کیا، جبکہ IBIT اور FBTC بھی منفی ہو گئے۔
اسی دوران، ETH ETFs نے تقریباً 197 ملین امریکی ڈالر کا صاف انفلو ریکارڈ کیا، جو چوتھا مسلسل مثبت ہفتہ ہے۔ صرف 11 ستمبر کو، ETH ETFs نے تقریباً 216 ملین امریکی ڈالر کا صاف انفلو دیکھا، جس کا اہم سبب بلاک رک کا ETHA تھا، جس نے پہلے سessio ن کے ریڈمپشنز کو زیادہ سے زیادہ کر دیا۔
BTC اور ETH ETF کے بہاؤ کے درمیان فرق دوبارہ یہ ظاہر کرتا ہے کہ ادارتی سرمایہ مجموعی طور پر کرپٹو مارکیٹ سے نکل رہا ہے، بلکہ بڑے اثاثوں کے درمیان دوبارہ توزیع جاری رکھ رہا ہے۔ ETH کی نسبتی مانگ مسلسل بہتر ہو رہی ہے، لیکن مجموعی اسٹیبل کوائن کی فراہمی اس کے ساتھ مترادف طور پر محسوس کرنے لائق طور پر نہیں بڑھی ہے۔ اس لیے موجودہ ماحول زیادہ تر کرپٹو مارکیٹ میں مجموعی نئے سیلکویٹ سائکل کے آغاز کی بجائے ساختی ادارتی رُجحان جیسا لگ رہا ہے۔
اسٹیبل کوائنز: محدود نئے لیکویڈٹی کے پس منظر میں USDe کے بڑھنے کے باوجود کل مارکیٹ کیپٹلائزیشن مستقل رہی
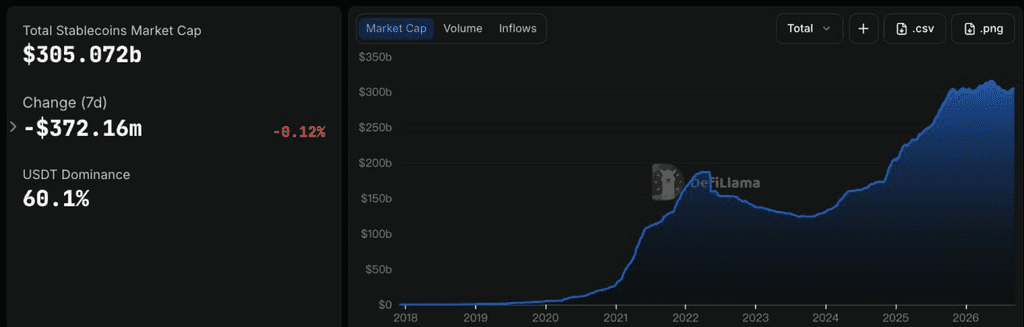
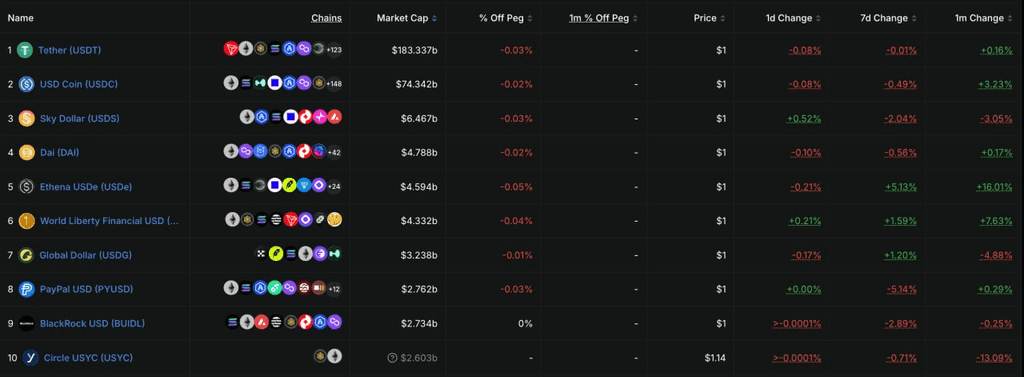
DeFiLlama
DeFiLlama کے ڈیٹا کے مطابق، کل اسٹیبل کوائن مارکیٹ کی کل قیمت تقریباً 305.1 ارب امریکی ڈالر تھی، جو پچھلے سات دنوں میں تقریباً غیر متغیر رہی، صرف تقریباً 0.12% کی ہلکی کمی کے ساتھ۔ USDT کا مارکیٹ شیئر تقریباً 60.1% تھا۔ اس سے یہ ظاہر ہوتا ہے کہ اسٹیبل کوائن کی فراہمی میں حالیہ بحالی عارضی طور پر رک گئی ہے، جبکہ ETF فلو میں تبدیلیاں ابھی تک آن-چین ڈالر لکویڈٹی میں وسیع پیمانے پر اضافے میں تبدیل نہیں ہوئی ہیں۔
اہم 10 اسٹیبل کوائنز میں، USDT نے عام طور پر بے تغیر رہ کر اپنا مستحکم رخ برقرار رکھا، جبکہ USDC نے ہفتے بھر میں تقریباً 0.39% کی کمی درج کی۔ USDS اور PYUSD میں تقریباً 2.8% اور 2.7% کی کمی آئی۔ سب سے قابل ذکر تبدیلی USDe کی تھی، جو ہفتے بھر میں تقریباً 6.5% بڑھ کر تقریباً 4.6 ارب ڈالر پر پہنچ گئی۔ USD1 اور USDG نے بھی معتدل اضافہ درج کیا۔ USDe کا اضافہ آمدنی فراہم کرنے والے مصنوعی اداروں کی مانگ میں بحالی کے ساتھ مطابقت رکھتا ہے، جہاں sUSDe سے متعلق آمدنی اب بھی تقریباً 4.5% ہے، جس سے بعض سرمایہ کار آمدنی پیدا کرنے والے مصنوعی ڈالروں میں اپنی نمائندگی بڑھانے کے لیے متاثر ہو رہے ہیں۔
کل میں، اسٹیبل کوائن مارکیٹ اب بھی انفرادی مصنوعات کے درمیان رٹیشن سے زیادہ مفید کلی توسیع سے زیادہ متاثر ہے۔ USDe جیسے آمدنی فراہم کرنے والے مصنوعات نے اضافی پولیسی کو متوجہ کیا ہے، جبکہ USDC جیسے بڑے اسٹیبل کوائن تھوڑے گھٹ گئے ہیں، جس سے ظاہر ہوتا ہے کہ آن چین ڈالر لکویڈٹی کا بنیادی نظام اب تک نئے، وسیع پیمانے پر توسیع کے مرحلے میں نہیں داخل ہوا ہے۔
اس ہفتے دیکھنے کے لیے اہم واقعات
بازاروں کا توجہ فیڈرل ریزرو کے ستمبر کے پالیسی اجلاس، جاپان کے بینک کے پالیسی فیصلے، اور ہرمز کے تنگ درے کے ارد گرد کی ترقیات پر ہوگا۔ ستمبر میں شرح سود میں اضافے کی احتمالیت پہلے ہی 80% سے زیادہ قیمت میں شامل ہو چکی ہے، اس لیے FOMC کی سال کے باقی حصے کے لیے پالیسی کے راستے پر ہدایات، شرح سود میں اضافے سے زیادہ خطرناک اثاثوں پر اثر ڈال سکتی ہیں۔
-
16 ستمبر: امریکہ اگست کی ریٹیل فروخت کا اعلان کرتا ہے۔ جبکہ شرح میں اضافے کی توقعیں تیزی سے بڑھ رہی ہیں، یہ ڈیٹا یہ جاننے میں مدد کرے گا کہ کیا زیادہ تیل کی قیمتیں اور ب процنت شرحیں صارفین کی مانگ پر دباؤ شروع کر رہی ہیں۔
-
17 ستمبر: فیڈرل ریزرو اپنی FOMC ریٹ فیصلہ کا اعلان کرتا ہے، جس کے بعد وارش کی ایک پریس کانفرنس ہوگی۔ مارکیٹس ابھی ایک 25-بیسز پوائنٹ ریٹ میں اضافے کی احتمالیت تقریباً 86% سمجھ رہے ہیں۔ توجہ اس بات پر منتقل ہو جائے گی کہ کیا فیڈ ریٹ میں اضافہ کرے گا یا نہیں، بلکہ ڈاٹ پلوٹ، سال کے آخر میں مزید سختی کا امکان، اور وارش کا تیل کے داموں اور لمبے مدتی ٹریژر یلڈز کا جائزہ۔
-
18 ستمبر: گینرل بینک آف جاپان اپنا پالیسی فیصلہ جاری کرتا ہے۔ بازار عام طور پر 1.25% تک 25 بنیادی نکات کی اضافہ کی توقع کرتے ہیں۔ اگر جاپانی بینک نے پالیسی کے تیزی سے نارملائزیشن کا اشارہ دیا، تو یین کی طاقت اور سرمایہ کی جاپان میں واپسی سے عالمی کیر ٹریڈز مزید متاثر ہو سکتے ہیں اور ٹیکنالوجی اسٹاکس اور کرپٹو اثاثوں کے لیے مایہ روانی کا دباؤ پیدا ہو سکتا ہے۔
-
جغرافیہ سیاسی: ایران اور خلیجی ممالک کے درمیان ہرمز کے تنگ درے پر بات چیت، جو اصل میں 14 ستمبر کے لیے مقرر تھی، منسوخ کر دی گئی ہے اور نئی تاریخ کا اعلان نہیں کیا گیا۔ جبکہ کچھ تیل دوبارہ فی بیرل 100 ڈالر سے زیادہ پر ٹریڈ ہو رہا ہے، مذاکرات میں ترقی عالمی سود کی توقعات اور بعد میں فیڈ پالیسی کی قیمت گذاری پر ب безراستہ اثر ڈال سکتی ہے۔
پرائمری مارکیٹ فنڈ ریزنگ وچ: روایتی ایکسچینجز ٹوکنائزیشن کے اثرات کو گہرا کر رہے ہیں جبکہ اسٹیبل کوائن ادائیگی کی بنیادی ڈھانچہ لاگت کو جذب کرتا رہتا ہے
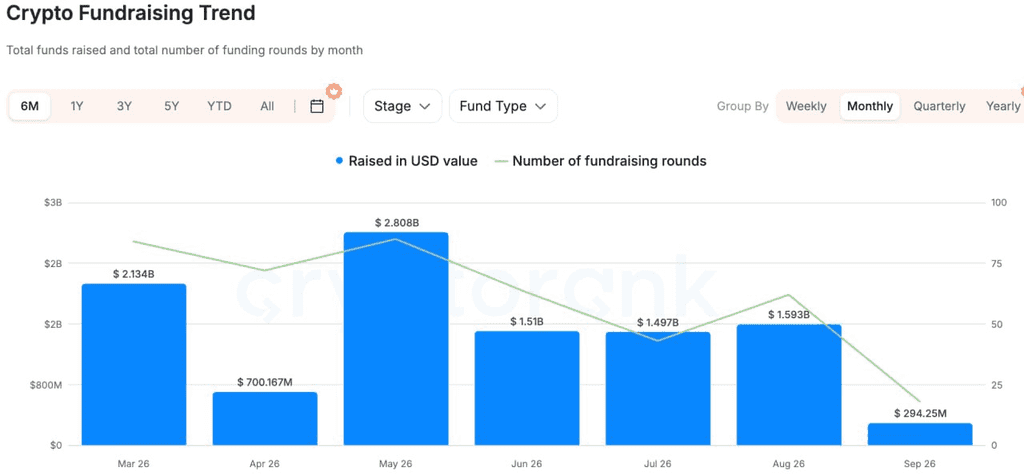
CryptoRank
کریپٹو رینک، دیفی لاما اور دیگر ذرائع کے مطابق وسیع فنڈنگ ڈیٹا کے مطابق، نجی بازار کی فنڈنگ سرگرمیوں میں پچھلے ہفتے کے مقابلے میں بہتری آئی، لیکن سرمایہ اب بھی عام آن چین ایپلیکیشنز کے بجائے ٹوکنائزیشن، اسٹیبل کوائن ادائیگیاں اور ادارتی بنیادی ڈھانچے میں مرکوز رہا۔
سب سے نمایاں لین دین میں سے ایک ناسڈاق وینچرز کا پی وارڈ میں 100 ملین ڈالر کا استراتیجک سرمایہ کاری تھا، جو کریکن کی والدہ کمپنی ہے۔ دونوں طرفیں ٹوکنائزڈ ایکویٹیز کے لیے ٹریڈنگ، توزیع اور ٹریڈ کے بعد کے بنیادی ڈھانچے کے حوالے سے تعاون کو وسعت دینے کا منصوبہ بنارہی ہیں، جبکہ کریکن ناسڈاق کی مارکیٹ سروریلنس ٹیکنالوجی بھی اپنائے گا۔ اس معاہدے کا اہمیت صرف ایک کرپٹو ایکسچینج میں ایکویٹی سرمایہ کاری تک محدود نہیں ہے۔ یہ ایک روایتی سکورٹیز ایکسچینج کے ٹوکنائزیشن بنیادی ڈھانچے میں ب без واقع ہونے کا اشارہ ہے، جس سے ٹریڈفائن اور کرپٹو کے درمیان مقابلہ اب اس بات پر مرکوز نہیں رہا کہ اثاثے آن چین پر منتقل ہوں گے یا نہیں، بلکہ ٹریڈنگ، لکویدٹی، سروریلنس اور سیٹلمنٹ سسٹمز کے ادغام پر مرکوز ہو گیا ہے۔
اسٹیبل کوائن ادائیگیوں میں، لیٹیٹیوڈ نے اوک HC/FT کی قیادت میں 35 ملین امریکی ڈالر کا سیریز A راؤنڈ جمع کیا، جس میں NEA، Coinbase Ventures اور دیگر نے شرکت کی۔ یہ پلیٹ فارم اسٹیبل کوائنز کو بینک اکاؤنٹس، موبائل والٹس اور متعدد جرگوں میں مقامی ادائیگی کے نیٹ ورکس سے جوڑتا ہے۔ اس کا مرکزی قیمتی پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانه پیشے کا مرکز چین کے اندر ڈالروں، حقیقی دنیا کے ادائیگوں اور مقامی کرنسی کے سیٹلمنٹ کے درمیان "آخر میر" کا حل فراهم کرنا ۔
AI+Crypto میں، ایجینٹم نے AI ایجینٹس کے ذریعے کی جانے والی تجارتی سرگرمیوں کے لیے شناخت، کسٹڈی، معیار اور آن چین سیٹلمنٹ کی بنیادی ڈھانچہ تعمیر کے لیے 7 ملین ڈالر جمع کیے۔ پہلے کے، زیادہ عام AI ایجینٹ ناٹریز کے مقابلے میں، سرمایہ اب ادائیگی، بھروسہ مند انجام دہی اور سیٹلمنٹ کو حل کرنے والے بنیادی ڈھانچے کی طرف زیادہ راغب ہو رہا ہے۔
کلی طور پر، نجی مارکیٹ اب بھی ایک ہی وسیع رجحان کو ظاہر کر رہی ہے: روایتی مالیاتی ادارے براہ راست ٹوکنائزیشن ٹریڈنگ انفراسٹرکچر میں داخل ہو رہے ہیں؛ اسٹیبل کوائن کی سرمایہ کاری اجرا سے عبوری ادائیگیوں اور مقامی ریلوں کی طرف منتقل ہو رہی ہے؛ اور AI+کرپٹو سرمایہ کاری زیادہ تر ایسے بنیادی ٹولز میں مرکوز ہو رہی ہے جو حقیقی لین دین اور سیٹلمنٹ کو سپورٹ کرتے ہیں۔ عام مقاصد والے پروٹوکولز جن کے پاس معنی خیز صارفین، آمدنی یا توزیع کے چینلز نہیں ہیں، جاری رکھتے ہیں ایک زیادہ س осторожن فنانسنگ ماحول۔
Disclaimer: یہ عام مارکیٹ معلومات، جو ممکنہ طور پر تیسرے پارٹی، کمرشل یا سپانسرڈ ذرائع سے حاصل کی گئی ہیں، قانونی، کمپلائنس، فنانشل یا انویسٹمنٹ مشورہ، پیشکش، دعوت یا گارنٹی نہیں ہیں۔ ہم اس کی درستگی، مکمل ہونے یا قابل اعتماد ہونے کے بارے میں کوئی صریح یا ضمنی نمائندگی یا ضمانت نہیں دیتے اور نتائجی نقصانات کے لیے ذمہ داری کو مسترد کرتے ہیں۔ انویسٹمنٹس/ٹریڈنگ خطرناک ہیں؛ ماضی کا اداء مستقبل کے نتائج کی ضمانت نہیں دیتا۔ صارفین کو تحقیق کرنی چاہیے، محتاط طور پر فیصلہ لینا چاہیے اور مکمل ذمہ داری لینی چاہیے۔ اگر ضرورت ہو تو براہ راست قانونی، ٹیکس یا فنانشل ماہرین سے مشورہ کریں۔
ڈس کلیمر: یہ صفحہ آپ کی سہولت کے لیے AI ٹیکنالوجی کا استعمال کرتے ہوئے ترجمہ کیا گیا ہے۔ سب سے درست معلومات کے لیے، اصل انگلش ورژن سے رجوع کریں۔